

 Zaloguj się




 Dzieje się!


Gigant z Litwy zainwestuje nawet 160 mln euro w Polsce. INVL buduje światowej klasy regionalnych liderów
Czołowa w krajach bałtyckich grupa zarządzająca miliardami euro przyspieszy ekspansję nad Wisłą. Ma już historyczne sukcesy na koncie, a w portfelu m.in. Polmed. Szuka platform do konsolidacji rozdrobnionych sektorów, a okazje wiążę z nadchodzącą sukcesją w firmach.


Z tego artykułu dowiesz się…
- Na jaką skalę działa Invalda INVL i jaką historię sukcesu ma za sobą.
- Dlaczego postrzega Polskę jako wyjątkowo atrakcyjny rynek.
- W jakie firmy jest gotowa inwestować, czego oczekuje i co może zaoferować.
Audio generowane przez AI. Może zawierać błędy.
Polskie fundusze private equity nie próżnują. Wyspecjalizowany w wykupach menedżerskich Avallon MBO zebrał we wrześniu 171,5 mln euro w ramach swojego czwartego wehikułu. Jego docelowa wartość ma wynieść 260 mln euro.
Rodzime firmy są jednak bardzo atrakcyjne także dla zagranicznych inwestorów finansowych. Duże ambicje wobec naszego kraju ma wywodząca się z Litwy grupa Invalda INVL.
To jeden z największych podmiotów zarządzających aktywami w krajach bałtyckich. Działa w Polsce już od lat, a teraz chce przyspieszyć ekspansję w ramach zebranego rok temu funduszu wartości 410 mln euro (ok. 1,8 mld zł po bieżącym kursie).
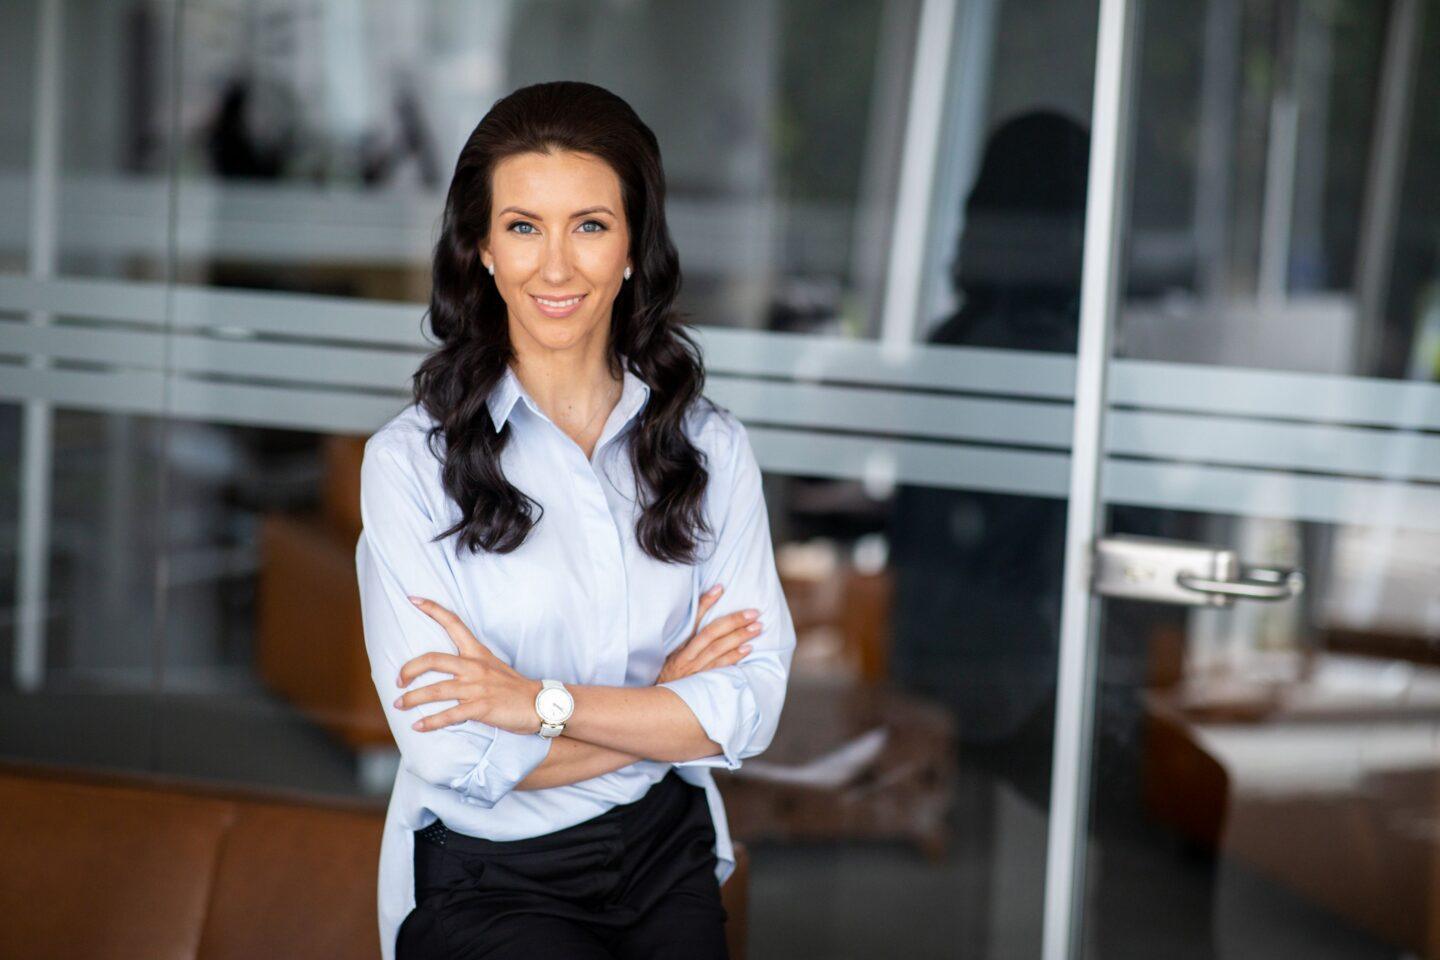
– W ciągu 3-4 lat możemy zainwestować w Polsce wyraźnie ponad 100 mln euro. Łącznie w ramach INVL Private Equity Fund II może to być 150-160 mln albo nawet znacznie więcej. Część naszych spółek portfelowych z innych krajów będzie prawdopodobnie inwestować i przejmować w Polsce, bo to największy rynek w regionie. Równolegle pracujemy nad ponad 20 projektami, więc nie będziemy długo czekać z inwestycjami – zapowiada Deimantė Korsakaitė, partner zarządzająca INVL Private Equity Fund II.
Fundusz, jakich w regionie mało
Założona w 1991 r. Invalda INVL należy do grona wiodących i dynamicznie rosnących grup zarządzających aktywami w krajach bałtyckich. W 2019 r. przekroczyła 1 mld euro aktywów pod zarządzaniem, w 2025 r. 2 mld euro, a na koniec czerwca 2026 r. – 2,3 mld euro. W ciągu trzech dekad notowań na Nasdaq Vilnius wartość rynkowa spółki dominującej wzrosła ponad 400 razy. W ciągu ostatniego roku o jedną czwartą: do 350 mln euro (ok. 1,5 mld zł).
Te rezultaty sprzyjały zebraniu w 2025 r. funduszu private equity o wyjątkowej skali w Europie Środkowej i Wschodniej. 410 mln euro oznacza przebicie nie tylko pierwotnego celu (250 mln euro), ale też górnego limitu (400 mln euro). Dla porównania: czołowi gracze z Polski, czyli Innova Capital i Enterprise Investors, zebrali w ostatnich wehikułach odpowiednio 407 mln euro (2024 r.) i 340 mln euro (2025).
– Działamy w różnych klasach aktywów [m.in. private debt, infrastruktura, nieruchomości, a nawet aktywa realne, takie jak lasy i grunty rolne – red.], ale private equity jest naszym fundamentem. Jako pierwsi w krajach bałtyckich zaczęliśmy inwestować w tym obszarze. Mamy naprawdę długą listę inwestorów współpracujących z nami od dawna, w tym wiele zamożnych osób. Od lat osiągają z nami zysk na poziomie 20 proc. rocznie, to rynkowa czołówka. Taki powtarzalny wynik sprzyja utrzymywaniu inwestorów i przyciąganiu nowych – mówi Deimantė Korsakaitė.
 Wykres interaktywny
Otwarcie biura w Warszawie to strategiczny ruch
Menedżerka podkreśla także znaczenie rozmiaru i doświadczenia zespołu INVL. To ok. 150 pracowników, w tym ponad 60 profesjonalnych zarządzających inwestycjami. Przeszło 30 z nich ma wieloletnie doświadczenie w sektorze finansów.
– Moment na inwestycje jest dobry, a nasi inwestorzy są świadomi geopolitycznego ryzyka. Inwestowanie w CEE [Europie Środkowej i Wschodniej – red.] jest dla nich częścią dywersyfikacji portfela. Cenią nasz region m.in. za szybki rozwój, a my zapewniamy dobre efekty. Mamy lokalne doświadczenie i ekspertyzę także w Polsce. W funduszu naszej skali to bardzo ważne – mówi Deimantė Korsakaitė.
Istotne w tym zakresie było dołączenie do INVL Sylwestra Urbanka. Rok temu został szefem warszawskiego biura funduszu. Wcześniej był dyrektorem inwestycyjnym m.in. w Abris Capital Partners.
– To był strategiczny ruch. Działając z zewnątrz, można zrealizować w kraju jedną czy dwie transakcje. Ale chcąc zrobić z Polski nasz główny obszar geograficzny, potrzebowaliśmy kogoś na miejscu. Mówiącego tym samym językiem co właściciele firm i z dobrym rozeznaniem w rynku. Dołączenie do nas kogoś z takim doświadczeniem jak Sylwester było kluczowe dla naszych planów inwestycyjnych – wyjaśnia Deimantė Korsakaitė.
Zdaniem eksperta
Zagraniczni inwestorzy niezmiennie stawiają na Polskę
Rynek przeszedł w tryb selekcji. Inwestorzy uważniej oceniają jakość aktywów, odporność modelu biznesowego i cenę. Atutem Polski jest zdywersyfikowana gospodarka. Transformacja energetyczna tworzy wieloletni strumień projektów w sieciach, OZE i magazynach energii. Natomiast rosnące wydatki na obronność napędzają popyt nie tylko na sprzęt, ale też na komponenty, logistykę czy cyberbezpieczeństwo.
Rozwój AI zwiększa zapotrzebowanie na centra danych. Sprzyjają temu duży rynek i dobre kadry techniczne. A w ochronie zdrowia trwa konsolidacja prywatnych usług medycznych. Fundusze budują też platformy w usługach dla biznesu i markach konsumenckich. Przykładem z naszej praktyki jest niedawne dołączenie Grant Thornton Polska do platformy Grant Thornton Advisors, wspieranej przez amerykański New Mountain Capital.
Polska łączy skalę dużej gospodarki UE, potencjał konwergencji i dojrzałą infrastrukturę prawną oraz transakcyjną. Rozmowy z klientami coraz rzadziej dotyczą tego, czy inwestować w Polsce, a coraz częściej tego, w jakiej formie i w jakim sektorze.
Barierami pozostają rozbieżności w oczekiwaniach cenowych oraz ograniczone możliwości wyjścia z inwestycji przy płytkim rynku IPO [pierwszych ofert publicznych poprzedzających wejście na giełdę – red.]. Stąd w naszych transakcjach rośnie rola earn-outów [odroczenia części płatności za transakcję i uzależnienia od przyszłych wyników – red.] i sprzedaży inwestorom branżowym.

Optymalna inwestycja: 35 mln euro
INVL szuka firm wartości mniej więcej 30-200 mln euro. Jest gotów inwestować w nie 10-60 mln euro. Za optymalny poziom uznaje ok. 35 mln euro własnego kapitału. W grę wchodzi jednak także dług oraz koinwestorzy. Np. w Polmed, jedną z największych w Polsce firm z obszaru opieki medycznej, zainwestował razem z International Finance Corporation oraz Accession Capital Partners.
– Te wartości mogą więc być znacznie większe. Jesteśmy otwarci na następne koinwestycje. Współpraca funduszy może być jednym z trendów w Europie Środkowej. W ten sposób można zrealizować transakcje, które w innym przypadku są poza zasięgiem. Można też zapewnić firmom większe wsparcie, nie tylko finansowe – mówi Deimantė Korsakaitė.
W obszarze zainteresowań funduszu są różne sektory, niezależnie od kraju. Łączy je fragmentacja, luka w profesjonalizacji oraz strukturalny wzrost popytu. Otwiera to drogę do konsolidacji rynku (fundusze szukają tzw. platform do realizacji strategii buy&build) i budowy silnego lidera.
– Opieka zdrowotna to jeden z ważnych dla nas sektorów. Patrzymy także m.in. na edukację, usługi B2B oraz gospodarkę o obiegu zamkniętym. Nie uganiamy się za falą sztucznej inteligencji. Sprawdzamy, w jakim stopniu wdrożenie AI może poprawić efektywność każdej z firm. Ale to nie jest dla nas decydujący czynnik – tłumaczy Deimantė Korsakaitė.
Zdaniem eksperta
Potencjał i wyzwania w kupowaniu platform do konsolidacji
Tak wygląda dziś wiele sektorów w Polsce. A nakłada się na to m.in. struktura własności. 64 proc. firm rodzinnych w Europie Środkowej i Wschodniej jest wciąż w rękach pierwszego pokolenia, wobec 32 proc. globalnie – wynika z danych PwC. W efekcie mamy wiele dobrze prosperujących przedsiębiorstw, które jednak mogą być pojedynczo za małe, by trafić na radar inwestora instytucjonalnego czy globalnego stratega.
Konsolidacja pozwala przełamać tę barierę. Wartość bierze się stąd, że spółka na końcu procesu jest innym aktywem niż suma kupionych części. Ma pozycję rynkową, profesjonalny zarząd, jeden system i historię wzrostu, którą można pokazać międzynarodowemu kupującemu. Za to inwestor strategiczny jest gotów zapłacić premię. Oczywiście pod warunkiem, że ma przed sobą rzeczywiście jedną firmę, a nie zbiór spółek operujących w ramach jednego właściciela.
Największym wyzwaniem nie jest więc sam zakup kolejnych firm, ale ich skuteczna integracja. To wspólny mianownik strategii buy&build niezależnie od branży. Według danych Bain & Company, transakcje buy&build z twardym uzasadnieniem strategicznym dawały zwrot o blisko 60 proc. wyższy, niż te oparte wyłącznie na arbitrażu mnożników.
Rynek weryfikuje to przy wyjściu. Kupujący nie chce odpowiadać za integrację, której nie przeprowadził poprzedni właściciel. Dlatego platforma musi mieć własne zasoby w obszarze M&A [fuzji i przejęć – red.]. Projekt wymaga jasnego planu działania i ludzi, którzy się tym zajmą, a synergie muszą być policzalne. Przy czym synergie kosztowe są znacznie łatwiejsze w kontroli niż przychodowe.
W kontekście konsolidacji dochodzą jeszcze dwa czynniki, które w ostatnich latach zyskały na znaczeniu. Dopiero odpowiednia skala uzasadnia poważne inwestycje w technologię, w tym AI. Jednocześnie buy&build coraz częściej staje się drogą do ekspansji zagranicznej, nie tylko sposobem na budowanie pozycji na krajowym rynku.

Tysiące potencjalnie atrakcyjnych firm w samej Polsce
W kryteria INVL wpisuje się ok. 8 tys. firm w regionie. Ponad 6 tys. z nich ma siedzibę w Polsce. Fundusz nie będzie analizować ich wszystkich. Podkreśla, że do zrealizowania jednej transakcji trzeba ocenić ok. 100 firm. A buduje portfel ok. 12 spółek.
– W poprzednich latach często nie dochodziło do transakcji z powodu rozbieżnych oczekiwań wobec wyceny. Właściciele nie spieszyli się ze sprzedażą, licząc na wzrost wartości. Dziś częściej powodem jest to, że założyciel nie jest jeszcze gotowy na kolejny etap rozwoju z partnerem private equity – mówi Deimantė Korsakaitė.
Wnoszony kapitał i profesjonalizacja organizacji wymagają oddania kontroli lub przynajmniej współdecydowania. A także profesjonalizacji zarządzania i sprawozdawczości.
– Przedsiębiorca musi zacząć analizować dane, a nie tylko działać intuicyjnie. Ponadto zobowiązujemy się do wspólnego exitu w określonej perspektywie – tłumaczy Deimantė Korsakaitė.
Sukcesja napędza strumień projektów
Nowym transakcjom sprzyja za to małe zainteresowanie warszawską giełdą (ledwie kilka debiutów rocznie na GPW), rosnąca aktywność mniejszych funduszy private equity oraz problemy z sukcesją. Dla INVL to właśnie ostatni czynnik jest najważniejszym czynnikiem napędzającym ciekawe projekty.
– Rośnie rola mniejszych funduszy private equity, które przygotowują firmy do kolejnego etapu wzrostu. Wprowadzają standardy zarządzania i raportowania, które ułatwiają transakcję. Jednak głównym motorem jest sukcesja. Firmy założone w latach 90., a nawet na początku lat 2000., mają już odpowiednią skalę i dojrzałość – mówi partner zarządzająca INVL Asset Management.
Coraz więcej założycieli tego rodzaju biznesów dochodzi do momentu, w którym musi zdecydować o ich dalszym losie. Czy przekazać je następnemu pokoleniu, sprzedać całość albo znaleźć partnera na kilka ostatnich lat.
Wykres interaktywny Cel inwestycyjny: zwielokrotnienie wyników w kilka lat
INVL nie określa konkretnych celów, jakie zamierza zrealizować ze spółkami portfelowymi. Zależy to od indywidualnych przypadków.
Skalę tego, co chce osiągnąć w okresie inwestycji, dobrze pokazują liczby z dwóch jego projektów. Jeden z nich to medyczna InMedica Group, kupiona w 2019 r. i sprzedana grupie Mehiläinen sześć lat później. A drugi to wciąż obecna w portfelu Eco Baltia świadcząca usługi środowiskowe.
– Przychody InMedica wzrosły piętnastokrotnie do 150 mln euro, a zysk EBITDA 25-krotnie do 25 mln euro. Z kolei Eco Baltia zwiększyła przychody czterokrotnie – z 70 mln do 282 mln euro – a EBITDA pięciokrotnie – z 8 mln do 42 mln euro na koniec 2025 r. To właśnie takie historie sukcesu chcemy budować – mówi Deimantė Korsakaitė.
Budowa światowej klasy regionalnych liderów
Fundusz ma także ważny niefinansowy cel. Chce wprowadzać firmy na kolejny etap rozwoju. Budować lokalnych, a nawet europejskich liderów.
– Mniejsze firmy możemy wspierać w zdobyciu najmocniejszej pozycji w kraju. Natomiast graczy o takim statusie chcemy transformować w liderów regionu lub nawet Europy, rozwijając ich w zachodnioeuropejskich państwach. Postrzegamy kraje bałtyckie i Polskę jako dobre miejsce do budowy światowej klasy regionalnych liderów – mówi Deimantė Korsakaitė.
Jej zdaniem duży rynek lokalny, silna przedsiębiorczość, wysoka produktywność i ambitne zespoły zarządzające zapewniają wszystko, co niezbędne do realizacji tego planu.
Wykres interaktywny Poza czynnikami makro problem leży w zarządzaniu
Portfel private equity grupy Invalda INVL obejmuje spółki z ponad 1 mld euro przychodów, 250 mln euro skorygowanego zysku EBITDA oraz 10 tys. pracowników. Istotną część zapewniają trzy polskie firmy. Poza Polmedem to sieć klinik weterynaryjnych LuxVet oraz zajmujący się recyklingiem PCV Metal-Plast.
Mimo różnych profilów łączy je potencjał konsolidacji rozdrobionego sektora i zbudowania czołowego gracza. To sprzyja realizacji założeń funduszu. Natomiast czynniki utrudniające osiągnięcie celu mogą być różne.
– W organizacjach, w których sytuacja nie rozwija się dobrze, często problemem jest zarządzanie – poza czynnikami zewnętrznymi, makrogospodarczymi. Gdy założyciel traci motywację do rozwoju firmy albo wycofuje się, a kolejne zarządy się nie sprawdzają, trudno odnieść sukces. Natomiast jeśli jest ambicja, determinacja, elastyczność i chęć dostosowywania się do zmian, szanse powodzenia rosną – wyjaśnia Deimantė Korsakaitė.
Polski sukces gospodarczej transformacji
Do inwestowania w Polsce skłania INVL dotychczasowy rozwój państwa i dalsze perspektywy.
– Polska ma za sobą jedną z najbardziej udanych historii transformacji gospodarczej. Przekształciła się w jeden z najdojrzalszych rynków inwestycyjnych w Europie Środkowej i Wschodniej pod względem praktycznie każdego ważnego wskaźnika ekonomicznego. A dziś przewodzi wzrostowi nie tylko w regionie, ale też w Unii Europejskiej – mówi Deimantė Korsakaitė.
Podkreśla, że pozytywny trend jest kontynuowany. Ze wzrostem i dojrzałością rynku wiąże się większa skala i profesjonalizacja polskich firm oraz ich przygotowanie do dalszej ekspansji. A INVL odniósł już historyczne sukcesy w Polsce i liczy na kolejne.
– Sanitas, nasza spółka portfelowa, przejęła polską Jelfę, a w 2011 r. zakończyliśmy tę inwestycję w transakcji wartej ponad 300 mln euro. Natomiast Kauno Tiltai dokonała w latach 2005-2010 licznych akwizycji w Polsce i zwiększyła przychody z 45 do ok. 360 mln euro. Polska od zawsze była więc dla nas naturalnym kierunkiem ekspansji i chcemy to kontynuować – mówi Deimantė Korsakaitė.
Konkurencja rośnie, ale to dobry czas na inwestycje
INVL dostrzega w Polsce rosnącą konkurencję o najlepsze aktywa. To efekt nie tylko większej siły lokalnych inwestorów, ale też zagranicznych – w tym strategicznych. Niemniej to jednocześnie zwiększa szansę zakończenia inwestycji na dobrych warunkach.
– Naszą siłą jest szybkość: analizy firmy, określenia czynników wzrostu i podjęcia decyzji. Ponadto jesteśmy dobrze znani z elastyczności, współpracy partnerskiej i umiejętności radzenia sobie z trudnymi przypadkami. Mimo dużej konkurencji to bardzo dobry czas na inwestycje w Polsce. Można znaleźć projekty z rozsądną wyceną i znacząco zwiększyć ich wartość, przynosząc korzyść wszystkim – przekonuje Deimantė Korsakaitė.

Główne wnioski
- Fundusz z Litwy stawia setki milionów złotych na Polskę. Założona w 1991 r. w Litwie Invalda INVL to jedna z największych w krajach bałtyckich grup zarządzających aktywami (ponad 2,3 mld euro). W Polsce jest aktywna od dekad i ma już na koncie historie sukcesu. W ramach zebranego w 2025 r. funduszu private equity wartości 410 mln euro uczyniła Polskę strategicznym rynkiem. Może zainwestować 150-160 mln euro albo nawet więcej, uwzględniając akwizycję w wykonaniu spółek portfelowych.
- Strategia konsolidacji rozdrobnionych sektorów. INVL szuka firm wartości mniej więcej 30-200 mln euro. Jest gotów inwestować w nie 10-60 mln euro. Za optymalny poziom uznaje ok. 35 mln euro własnego kapitału. W grę wchodzi jednak także dług oraz koinwestorzy, więc transakcje mogą być znacznie większe. Wśród interesujących sektorów fundusz wymienia opiekę zdrowotną, edukację, usługi B2B oraz gospodarkę o obiegu zamkniętym. Niezależnie od branży kluczowymi czynnikami są fragmentacja, luka w profesjonalizacji oraz strukturalny wzrost popytu.
- Polska atrakcyjna dla zagranicznych inwestorów. Fundusz obserwuje rosnącą konkurencję wśród inwestorów o najlepsze firmy w Polsce. Mimo to uznaje, że panuje dobry czas na inwestycje w naszym kraju. Skłania go do tego dotychczasowy rozwój państwa i dalsze perspektywy. – Polska ma za sobą jedną z najbardziej udanych historii transformacji gospodarczej. Przekształciła się w jeden z najdojrzalszych rynków inwestycyjnych w Europie Środkowej i Wschodniej pod względem praktycznie każdego ważnego wskaźnika ekonomicznego. A dziś przewodzi wzrostowi nie tylko w regionie, ale też w Unii Europejskiej – mówi Deimantė Korsakaitė, partner zarządzająca INVL Private Equity Fund II.
