

 Zaloguj się




 Dzieje się!


Nowa era inwestycji

Sztuka utrzymania majątku. Dlaczego Polacy wolą bezpieczne lokaty i loterie od giełdy?
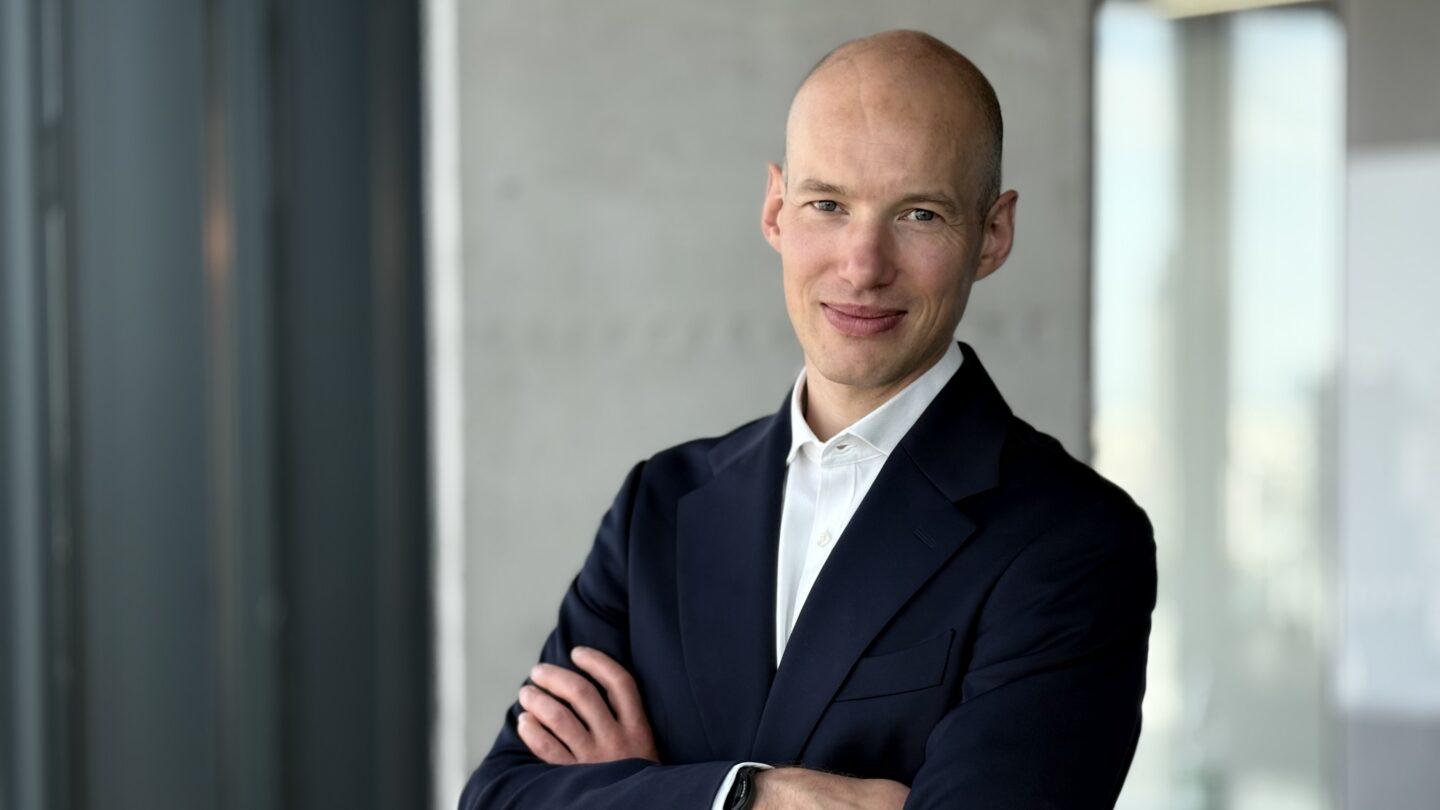
Większość oszczędności Polaków wciąż spoczywa na nisko oprocentowanych rachunkach bankowych i depozytach. O tym, jak instytucje finansowe próbują zachęcić klientów do bardziej świadomego i długoterminowego pomnażania kapitału, rozmawiamy z prof. Juliuszem Jabłeckim z Biura Maklerskiego PKO Banku Polskiego.


Z tego artykułu dowiesz się…
- Dlaczego utrzymanie majątku przez kolejne pokolenia może być trudniejsze niż jego zgromadzenie.
- Co sprawia, że Polacy wciąż wolą trzymać pieniądze na nisko oprocentowanych rachunkach i depozytach.
- Jakie trendy będą kształtować rynek usług finansowych dla inwestorów indywidualnych.
Audio generowane przez AI. Może zawierać błędy.
Zgromadzenie znacznego majątku może okazać się łatwiejsze niż zachowanie go przez kolejne pokolenia. Doświadczenia dojrzałych rynków pokazują, że wraz z upływem czasu struktura największych fortun potrafi zmieniać się bardzo wyraźnie.
– Trudniej jest utrzymać majątek, niż go zgromadzić. Pokazuje to historia amerykańskich fortun z początku XX wieku. Choć przez ostatnich 120 lat tamtejszy rynek akcji przynosił średnio 10 proc. zwrotu rocznie, co dzięki procentowi składanemu pozwalało wielokrotnie pomnażać kapitał, potomkowie ówczesnych najbogatszych rodzin nie dominują dziś na listach miliarderów. Zachowanie kapitału przez pokolenia wymaga wielkiej dyscypliny, a w Polsce stoimy właśnie u progu pierwszej prawdziwej sukcesji – mówi prof. Juliusz Jabłecki, dyrektor Biura Zarządzania Portfelami i Doradztwa Inwestycyjnego w Biurze Maklerskim PKO Banku Polskiego.
Fala sukcesji wiąże się z wycofywaniem się z aktywnego zarządzania biznesem założycieli firm, które powstały po 1990 r. Sprawne przejście przez ten etap wymaga od właścicieli nie tylko otwarcia się na profesjonalne wsparcie, lecz także uzupełnienia przedsiębiorczej intuicji długoterminową strategią zarządzania majątkiem.
Giełda kontra loteria
Polskie społeczeństwo zamożnieje, ale sposób lokowania oszczędności pozostaje bardzo zachowawczy. Nawet wśród zamożnych klientów bankowości prywatnej dominują instrumenty postrzegane jako bezpieczne i zapewniające łatwy dostęp do pieniędzy.
Utrzymywanie znacznych nadwyżek na rachunkach bieżących ogranicza potencjał wzrostu kapitału, a jednocześnie zmniejsza strumień środków trafiających do przedsiębiorstw za pośrednictwem rynku kapitałowego.
Wartość corocznych zakładów w loteriach sięga w Polsce ok. 100 mld zł. Aż trudno uwierzyć, że jest to kwota porównywalna z obrotami inwestorów detalicznych na rynku akcji.
– Zauważam tu pewien frapujący paradoks. Wartość corocznych zakładów w loteriach sięga w Polsce ok. 100 mld zł. Trudno uwierzyć, że jest to kwota porównywalna z obrotami inwestorów detalicznych na rynku akcji. Z jednej strony mamy więc giełdę, na której rozwój gospodarki tworzy wartość, z drugiej – loterie, czyli grę o ujemnej wartości oczekiwanej. Zastanawiające jest, że tak wiele osób skłonnych jest ryzykować pieniądze tam, gdzie statystyczne prawdopodobieństwo straty jest bardzo wysokie, a znacznie ostrożniej podchodzi do rynku kapitałowego. Ryzyko inwestycyjne oczywiście nie znika i w krótkim okresie można ponieść stratę, ale historia pokazuje, że w długim horyzoncie dobrze zdywersyfikowane inwestycje w akcje oferowały atrakcyjną premię za ryzyko. W mojej ocenie to efekt niewystarczającej edukacji finansowej oraz obawy przed stratą. Im większy majątek, tym silniejszy bywa lęk przed popełnieniem błędu, a to skłania do pozostawiania pieniędzy na nisko oprocentowanych rachunkach – analizuje Juliusz Jabłecki.
Im większy majątek, tym silniejszy bywa lęk przed popełnieniem błędu, a to skłania do pozostawiania pieniędzy na nisko oprocentowanych rachunkach.
Jego zdaniem utrzymująca się niechęć do inwestowania ogranicza dopływ prywatnego kapitału do gospodarki, dlatego potrzebne są działania całego sektora, które ułatwią i upowszechnią długoterminowe inwestowanie.
Fundacje rodzinne i żelazne kapitały
Jedną z odpowiedzi na potrzeby właścicieli większych majątków są usługi zarządzania portfelem, pozwalające zachować kontrolę nad finansami, a jednocześnie korzystać z profesjonalnego wsparcia inwestycyjnego. Biuro Maklerskie PKO Banku Polskiego uzyskało zgodę na zarządzanie portfelami pod koniec sierpnia tego roku i liczy, że nowa usługa odpowie na potrzeby klientów, którzy chcą, by ich kapitał pracował na rynku zamiast pozostawać na rachunku bankowym.
Wśród potencjalnych odbiorców są nie tylko inwestorzy indywidualni, lecz także fundacje rodzinne. Coraz większe znaczenie zyskują również organizacje pozarządowe budujące tzw. kapitały żelazne. Mają one zapewnić im większą stabilność finansową i mniejsze uzależnienie od bieżącego finansowania.
– Fundacje rodzinne mają w swojej naturze wpisany wielodekadowy horyzont inwestycyjny. To trochę jak w słynnym haśle reklamowym jednej ze szwajcarskich marek zegarków: nigdy tak naprawdę nie posiadasz zegarka, tylko opiekujesz się nim dla następnego pokolenia. Trzeba jednak pamiętać, że fundacje mają też własną specyfikę, uzależnioną od branży czy rytmu funkcjonowania w ciągu roku. Inną motywację mają organizacje pozarządowe, które – co odnotowuję z nieukrywaną satysfakcją jako oznakę dojrzewania trzeciego sektora – coraz częściej budują kapitały żelazne. Chodzi o to, aby nienaruszalny fundusz bazowy generował dochody przeznaczane na działalność statutową, zmniejszając zależność organizacji od kolejnych konkursów grantowych – zaznacza Juliusz Jabłecki.
Wyścig o kapitał i wyzwania demograficzne
Rozwój technologii i stopniowe obniżanie barier wejścia sprawiają, że profesjonalne zarządzanie majątkiem staje się dostępne dla szerszej grupy klientów niż jeszcze kilka lat temu. Instytucje finansowe muszą więc dostosowywać ofertę zarówno do nowych pokoleń inwestorów, jak i do osób, które coraz chętniej korzystają z cyfrowych narzędzi w zarządzaniu finansami.
Pokolenie założycieli firm powstałych po 1990 r. stopniowo przekazuje majątek i odpowiedzialność młodszym sukcesorom. Nowa generacja oczekuje cyfrowych narzędzi, przejrzystości, łatwego dostępu do informacji i większej orientacji na wynik inwestycyjny. Dla polskiego sektora finansowego oznacza to rosnącą konkurencję nie tylko o klienta, lecz przede wszystkim o jego kapitał. Wyzwaniem będzie stworzenie takich warunków, aby właściciele majątku chcieli inwestować go w Polsce, zamiast coraz częściej szukać możliwości na zagranicznych rynkach.
Stawką w tej grze jest zatrzymanie kapitału w Polsce. Posiadacz 10 czy 50 mln zł nie ma obowiązku trzymania ich w rodzimym banku i może łatwo przenieść oszczędności np. do Szwajcarii.
– Stawką w tej grze jest zatrzymanie kapitału w Polsce. Posiadacz 10 czy 50 mln zł nie ma obowiązku trzymania ich w rodzimym banku i może łatwo przenieść oszczędności np. do Szwajcarii. Wraz ze zmianą pokoleniową musimy zaoferować usługi na tyle nowoczesne i konkurencyjne, by zgromadzone majątki pozostały w kraju i pracowały na rzecz polskiej gospodarki – argumentuje Juliusz Jabłecki.
Jego zdaniem dalszy rozwój krajowego rynku zarządzania majątkiem będzie zależał przede wszystkim od profesjonalizacji usług, konkurencyjności oferty oraz budowania długotrwałych relacji opartych na zaufaniu.

Główne wnioski
- Utrzymanie majątku przez kolejne pokolenia może być trudniejsze niż jego zgromadzenie. Tymczasem znaczna część oszczędności wypracowanych przez Polaków w ostatnich dekadach nadal pozostaje na nisko oprocentowanych rachunkach i depozytach.
- Na rynku widać wyraźny paradoks: Polacy wydają rocznie ok. 100 mld zł na loterie o ujemnej wartości oczekiwanej, a znacznie ostrożniej podchodzą do giełdy. Jedną z przyczyn są brak wiedzy finansowej i obawa przed stratą. Taka zachowawczość ogranicza dopływ prywatnego kapitału do przedsiębiorstw.
- Odpowiedzią mogą być profesjonalne usługi zarządzania portfelem oraz nowoczesne narzędzia cyfrowe. Dla polskiego sektora finansowego jednym z najważniejszych wyzwań będzie stworzenie oferty na tyle konkurencyjnej, by wraz ze zmianą pokoleniową jak największa część zgromadzonego kapitału pozostała w kraju.
Artykuł powstał na zlecenie Biura Maklerskiego PKO Banku Polskiego.
