



 Zaloguj się





 Dzieje się!
Jak duża jest luka CIT w MŚP w Polsce? Nowe szacunki
Międzynarodowy Fundusz Walutowy po raz pierwszy oszacował lukę CIT w polskich MŚP na podstawie danych z kontroli podatkowych. W latach 2019-2023 wynosiła ona średnio 20,3 proc. potencjalnych zobowiązań. Wyniki MFW odbiegają od wcześniejszych szacunków dla Polski, pokazując, jak duże znaczenie ma przyjęta metodologia.


Z tego artykułu dowiesz się…
- Jak duża jest luka CIT w polskich MŚP i jak zmieniała się w latach 2019-2023.
- Dlaczego luka CIT jest znacznie wyższa w najmniejszych firmach i jak należy interpretować wyniki nowego badania MFW.
- Dlaczego szacunki MFW, Komisji Europejskiej i PIE tak mocno się różnią.
Audio generowane przez AI. Może zawierać błędy.
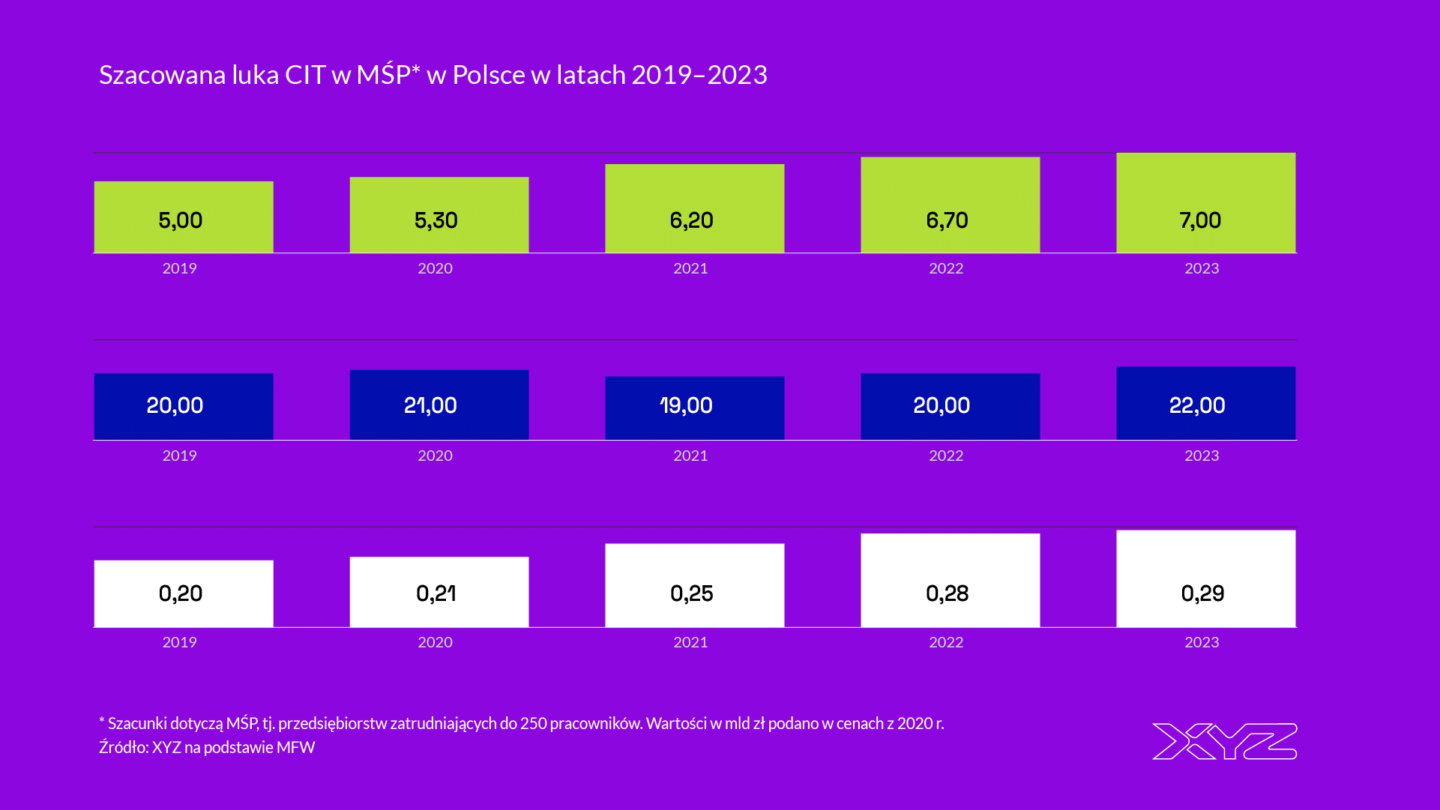
Międzynarodowy Fundusz Walutowy (MFW), we współpracy z Ministerstwem Finansów, przygotował najnowsze oszacowanie luki CIT w Polsce. Analiza nie obejmuje całego sektora przedsiębiorstw. Koncentruje się na małych i średnich firmach, czyli podmiotach zatrudniających mniej niż 250 pracowników. MFW oszacował, że w latach 2019-2023 średnia luka CIT w tej grupie wynosiła 20,3 proc. potencjalnych zobowiązań podatkowych.
 Wykres interaktywny
Po przeliczeniu szacunków MFW na ceny bieżące luka CIT wśród MŚP wyniosła w 2023 r. około 9 mld zł. Wartość ta została obliczona na podstawie danych MFW wyrażonych w cenach z 2020 r., z wykorzystaniem deflatora PKB. Odpowiada to około 0,3 proc. PKB.
Warto wiedzieć
Czym jest luka CIT?
W badaniu MFW luka CIT oznacza różnicę między podatkiem, który przedsiębiorstwa powinny zapłacić zgodnie z obowiązującymi przepisami, a podatkiem faktycznie prawidłowo zadeklarowanym i rozliczanym. Jest to więc tzw. compliance gap, czyli miara nieprzestrzegania prawa podatkowego.
Może ona wynikać m.in. z niewykazania części przychodów, nieprawidłowego zaliczenia wydatków do kosztów uzyskania przychodów czy innych błędów i naruszeń w rozliczeniu CIT. Ponieważ luka CIT jest z definicji wielkością bezpośrednio nieobserwowalną, jej wartość nie jest dokładnym pomiarem, lecz oszacowaniem opartym na dostępnych danych i przyjętej metodologii.
Luka CIT nie obejmuje natomiast wszystkich sytuacji, w których przedsiębiorstwa płacą niższy podatek. Należy ją odróżnić od tzw. policy gap, czyli ubytku dochodów wynikającego z konstrukcji samego systemu podatkowego.
Legalne działania obniżające zobowiązanie podatkowe nie zwiększają compliance gap, o ile pozostają zgodne z obowiązującymi przepisami. Dotyczy to również legalnego przenoszenia zysków (profit shifting) przez międzynarodowe grupy kapitałowe. Jeśli odbywa się ono w granicach prawa, zazwyczaj nie jest ujmowane w luce CIT. Odmienną definicję przyjęto natomiast w publikacji Polskiego Instytutu Ekonomicznego (PIE).
Od dołu i od góry
W badaniu MFW zastosowano nowe podejście do szacowania luki CIT, oparte na danych z rzeczywistych kontroli podatkowych. To tzw. metoda oddolna (bottom-up). Punktem wyjścia są różnice między podatkiem zadeklarowanym przez przedsiębiorstwa a zobowiązaniem ustalonym podczas kontroli przez administrację skarbową.
Ponieważ podatnicy nie są wybierani do kontroli losowo, lecz przede wszystkim na podstawie oceny ryzyka, wyniki wymagają odpowiednich korekt statystycznych. Dzięki nim można przenieść ustalenia z kontroli na szerszą populację podatników.
Podejście top-down działa odwrotnie – szacuje lukę „od góry”, wykorzystując dane makroekonomiczne, przede wszystkim z rachunków narodowych. Na ich podstawie wyznacza się teoretyczną bazę opodatkowania oraz potencjalne wpływy z CIT przy założeniu pełnego przestrzegania przepisów. Następnie porównuje się je z rzeczywistymi wpływami podatkowymi. Różnica między tymi wartościami jest szacowaną luką CIT.
Luka mniejsza w małych firmach?
W badaniu MFW wielkość luki CIT jest wyraźnie związana z rozmiarem przedsiębiorstwa. W latach 2019–2023 największa była wśród firm niezatrudniających pracowników. Średnio wynosiła tam 3,14 mld zł rocznie, czyli aż 39 proc. potencjalnych zobowiązań z tytułu CIT.
Niewiele niższy był jej względny poziom w mikrofirmach zatrudniających od jednej do dziewięciu osób. Wyniósł 36 proc., co odpowiadało 1,49 mld zł rocznie.
Wykres interaktywny Wraz ze wzrostem zatrudnienia udział niezapłaconego podatku szybko maleje. W firmach zatrudniających 10–19 osób luka odpowiadała 16 proc. potencjalnego CIT. Z kolei w przedsiębiorstwach z 20–49 pracownikami – 11 proc. W największej analizowanej grupie, zatrudniającej od 50 do 249 osób, wynosiła już tylko 4 proc.
Doświadczenia innych krajów pokazują, że luka CIT liczona jako odsetek potencjalnych zobowiązań może być znacznie niższa w dużych przedsiębiorstwach niż w MŚP. Wyraźnie widać to w Wielkiej Brytanii, gdzie według najnowszych danych za rok podatkowy 2024-2025 luka wynosiła 4,3 proc. potencjalnego CIT dużych firm wobec 44,6 proc. w małych.
Nie oznacza to jednak, że duże przedsiębiorstwa odpowiadają za niewielką część luki w ujęciu kwotowym. Ze względu na znacznie większą bazę podatkową nawet niski odsetek potencjalnych zobowiązań może przekładać się na istotne kwoty. MFW we współpracy z Ministerstwem Finansów planuje w kolejnym etapie rozszerzyć badanie także na duże przedsiębiorstwa.
Szerszy obraz
Wyniku MFW nie należy więc traktować jako oszacowania luki CIT dla całej polskiej gospodarki. Badanie nie obejmuje dużych przedsiębiorstw, w których źródła i mechanizmy powstawania luki podatkowej mogą być inne. W większości szacunków luki CIT nie uwzględnia się także legalnego przenoszenia zysków (profit shifting) przez międzynarodowe grupy kapitałowe.
Różnice między dostępnymi szacunkami dla Polski są znaczne. Według PIE luka wynosiła 51,8 proc. potencjalnych zobowiązań CIT w 2014 r., a następnie wyraźnie malała – do około 30 proc. w 2019 r.
Niższe wartości pokazuje najnowsze badanie MFW oparte na danych z kontroli podatkowych. W przypadku MŚP luka wynosiła 20 proc. w 2019 r. i po niewielkich wahaniach wzrosła do 22 proc. w 2023 r.
Wykres interaktywny Jeszcze niższe są szacunki Komisji Europejskiej, oparte na metodzie top-down. Po przeliczeniu na udział w potencjalnych zobowiązaniach CIT luka zmniejszyła się z 13,7 proc. w 2005 r. do 9,2 proc. w 2022 r.
Wyników tych nie należy jednak porównywać wprost. Badania różnią się metodologią, zakresem podmiotowym i definicją luki. MFW analizuje wyłącznie MŚP, podczas gdy PIE i KE obejmują również większe przedsiębiorstwa. Szacunek PIE uwzględnia ponadto ubytek dochodów związany z przenoszeniem zysków za granicę.
Jednym z głównych problemów metody odgórnej jest rozdzielenie podatników CIT i PIT. W rachunkach narodowych występuje ogólna kategoria przedsiębiorstw, która nie odpowiada bezpośrednio populacji podatników CIT. Ma to szczególne znaczenie w Polsce, gdzie duża część działalności gospodarczej jest prowadzona przez osoby fizyczne i opodatkowana PIT, a nie CIT.
Aby oszacować lukę CIT metodą top-down, trzeba więc wydzielić z danych makroekonomicznych tę część dochodów przedsiębiorstw, która rzeczywiście podlega CIT. Wymaga to dodatkowych założeń i korekt, a błąd w przypisaniu dochodów między podatnikami CIT i PIT może istotnie wpływać na końcowy wynik.
Różnic między szacunkami nie wyjaśnia tylko profit shifting
Część różnic między szacunkami można wyjaśnić odmienną metodologią badań. Nie tłumaczy ona jednak wszystkiego. Przykładowo, w szacunkach PIE luka CIT jako odsetek potencjalnych zobowiązań malała mimo wyraźnego wzrostu ubytku dochodów związanego z przenoszeniem zysków za granicę.
W latach 2014–2020 ubytek ten zwiększył się z 2,3 do 4,1 mld zł, a jego udział w całkowitej luce CIT wzrósł z 7,1 do 15,4 proc. Oznacza to, że krajowy komponent luki, nieuwzględniający przenoszenia zysków, musiał maleć jeszcze szybciej niż całkowita luka szacowana przez PIE.
Taki obraz różni się od wyników Komisji Europejskiej. Jej szacunki również wskazują na zmniejszanie się luki CIT w Polsce, jednak skala tego spadku jest znacznie mniejsza.
Wykres interaktywny Nowsze badanie Karoliny Konopczak i Aleksandra Pawlaka, oparte na jednostkowych danych podatkowych i finansowych przedsiębiorstw, wskazuje, że spółki z kapitałem zagranicznym mogą transferować za granicę około 20 proc. swoich zysków (to tzw. profit shifting). Autorzy szacują związany z tym ubytek dochodów z CIT na średnio około 2,6 mld zł rocznie, czyli 6,4 proc. wpływów z tego podatku w latach 2011-2021. Ze względu na zastosowaną metodę sami określają ten szacunek jako konserwatywny.
A co z dużymi firmami?
Co oznacza to w kontekście wyników MFW? Szacunki Konopczak i Pawlaka obejmują ubytek dochodów związany z przenoszeniem zysków za granicę. Ważne zastrzeżenie – niezależnie od tego, czy wynika ono z nieprzestrzegania przepisów. Do luki mierzonej przez MFW trafiłaby natomiast tylko ta część profit shifting, która prowadzi do zaniżenia podatku należnego zgodnie z obowiązującym prawem.
Aby uzyskać porównywalny szacunek dla dużych przedsiębiorstw, należałoby uwzględnić także inne nieprawidłowości podatkowe, które w przypadku MŚP składają się na lukę mierzoną przez MFW. Oznacza to, że samo oszacowanie skutków profit shiftingu nie daje pełnego obrazu skali luki w dużych firmach, szczególnie tych z kapitałem zagranicznym.
Dostępne badania nie pozwalają jednak przesądzić, jaki byłby jej ostateczny poziom ani czy przekroczyłaby około 20 proc. potencjalnych zobowiązań CIT, czyli wartość oszacowaną przez MFW dla MŚP.

Główne wnioski
- Luka CIT w polskich MŚP wynosiła w latach 2019-2023 średnio 20,3 proc. potencjalnych zobowiązań podatkowych. W 2023 r. odpowiadało to około 9 mld zł w cenach bieżących.
- Luka jest najwyższa w najmniejszych firmach. Nie pozwala to jednak stwierdzić, że problem jest niewielki w dużych przedsiębiorstwach. Luka CIT mierzy przede wszystkim nieprzestrzeganie obowiązujących przepisów i zazwyczaj nie obejmuje legalnego przenoszenia zysków za granicę.
- Szacunki luki CIT dla Polski mocno różnią się w zależności od zastosowanej metody i zakresu badania. MFW wykorzystuje dane z kontroli podatkowych i obejmuje wyłącznie MŚP, KE stosuje podejście top-down, natomiast szacunki PIE dodatkowo uwzględniają ubytek dochodów związany z przenoszeniem zysków za granicę.
