

 Zaloguj się




 Dzieje się!

Mit giełdowego barometru. Wzrost PKB niewiele mówi o stopach zwrotu z akcji
Giełdę często nazywa się barometrem gospodarki. Dane z ostatniego ćwierćwiecza pokazują jednak, że w wielu krajach szybki wzrost PKB wcale nie oznaczał wysokich zysków z akcji.


Z tego artykułu dowiesz się…
- Jak wzrost gospodarczy przekłada się na stopy zwrotu z akcji.
- Dlaczego WIG nadążał za polską gospodarką, a WIG20 wyraźnie zostawał w tyle.
- Jakie mechanizmy sprawiają, że szybki wzrost PKB nie musi oznaczać zysków dla akcjonariuszy.
Audio generowane przez AI. Może zawierać błędy.
Giełdę często nazywa się barometrem gospodarki. Do pewnego stopnia to prawda, bo na giełdzie widać pewne zjawiska, które wywierają duży wpływ na gospodarkę. Kłopot w tym, że w długim okresie stopy zwrotów z akcji nie wszędzie są silnie powiązane ze wzrostem gospodarczym.
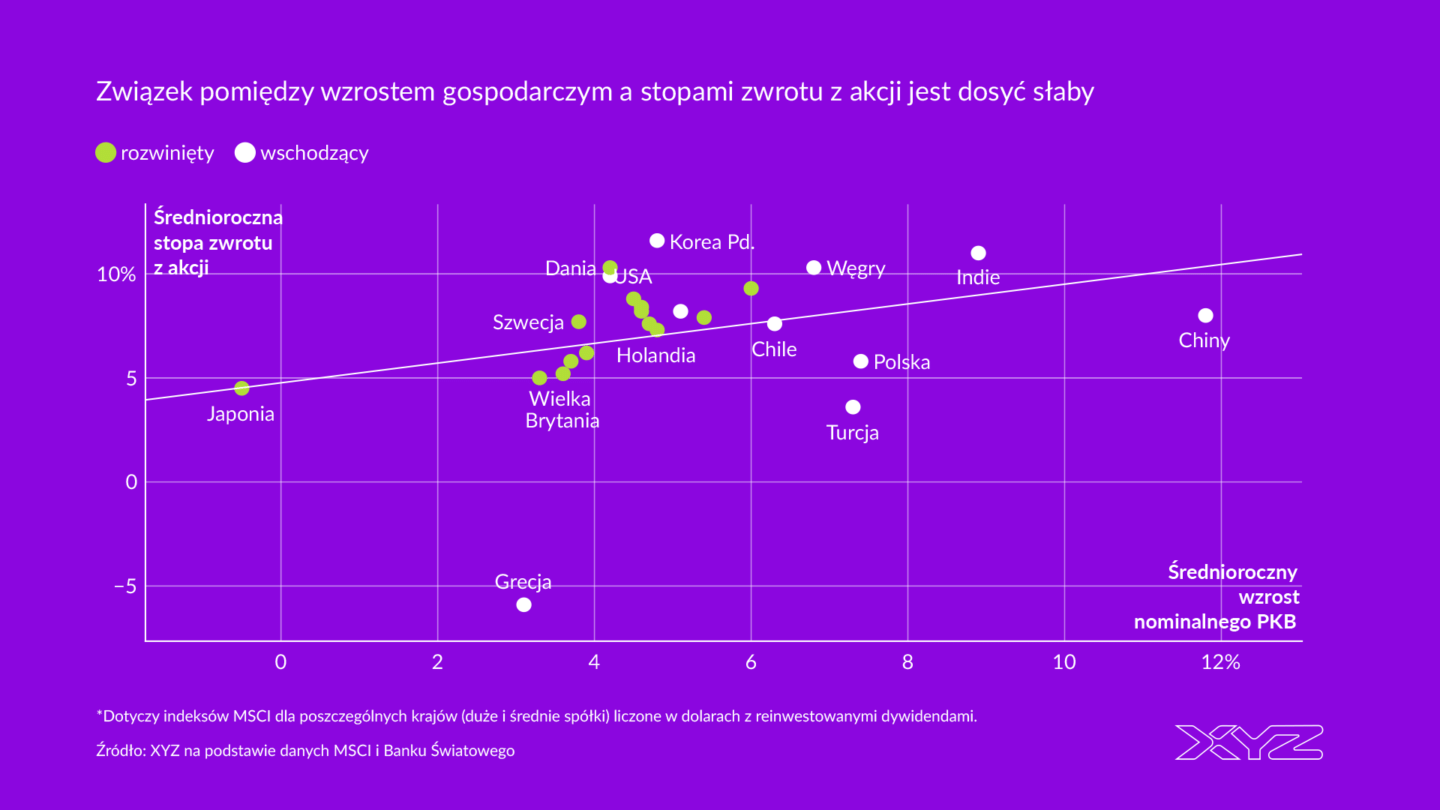
Popatrzmy najpierw na dane. Na wykresie poniżej pokazałem stopy zwrotów z akcji (mierzone krajowymi indeksami MSCI) oraz zmiany nominalnego PKB w latach 2000-2025 w 24 gospodarkach rozwiniętych i rozwijających się. Korelacja pomiędzy nimi jest niska – wynosi zaledwie 0,32. Obie zmienne poruszają się więc w tym samym kierunku, ale bez wyraźnej zależności.
 Wykres interaktywny
Z jednej strony mamy takie przykłady jak Turcja, gdzie akcje nie nadążały za gospodarką. Wzrost PKB w ostatnich 25 latach wynosił tam 7,3 proc., a stopa zwrotu z akcji jedynie 3,6 proc. (wszystkie obliczenia dla danych w dolarach).
Z drugiej strony znajdują się kraje, gdzie akcje rosły szybciej niż cała gospodarka. Najbardziej jaskrawym przykładem jest Korea Południowa, gdzie wzrost gospodarczy wyniósł 4,8 proc., a akcje rosły w tempie aż 11,6 proc. W tej grupie są też Stany Zjednoczone, gdzie indeks giełdowy rósł w tempie 8,8 proc., a gospodarka w tempie 4,5 proc.
Bez skrajnych przypadków związek znika
Wykres interaktywny Można argumentować, że koniec 2000 r. to nie jest dobry moment do takich porównań. Rynki znajdowały się wówczas w bardzo słabych nastrojach po pęknięciu bańki internetowej. Jeśli więc wziąć pod uwagę okres ostatnich 20 lat, tj. od końca 2005 r. do końca 2025 r. to korelacja jest jeszcze słabsza i wynosi 0,26.
Wykres interaktywny A gdyby dodatkowo z grona analizowanych państw wykluczyć dwie odstające obserwacje, tj. Grecję oraz Japonię, to wówczas korelacja wynosi… -0,02. Tak więc dla pozostałej grupy państw nie ma statystycznej zależności pomiędzy wzrostem gospodarczym a stopami zwrotu z akcji.
Rynki rozwinięte: związek jest, ale słaby
Wykres interaktywny Uważny czytelnik może zauważyć jednak, że inaczej przedstawia się kwestia związku pomiędzy wzrostem gospodarczą a zwrotami z akcji w gospodarkach rozwiniętych. Widać to na powyższym wykresie. W krajach, gdzie wzrost przez ostatnie ćwierć wieku był wysoki, znajdowało to zwykle odbicie również w zachowaniu rynku akcji. Wśród przykładów można wymienić USA, Szwajcarię czy Holandię. Z kolei tam, gdzie wzrost gospodarczy był niski, również giełda radziła sobie słabo, jak we Włoszech, Wielkiej Brytanii czy Francji.
W tej grupie państw w okresie od końca 2005 do końca 2025 r. korelacja obu zmiennych (bez uwzględniania Japonii) wyniosła 0,58. Była zatem dosyć silna.
Kiedy jednak wydłużymy okres analizy do 25 lat, to ta zależność jest już słabsza. Korelacja wynosi wówczas tylko 0,28 (również bez uwzględniania Japonii). To prowadzi nas do wniosku, że brak związku między wzrostem gospodarki a giełdą to przede wszystkim domena gospodarek rozwijających się. W gospodarkach rozwiniętych pewne tendencje są jednak widoczne.
Polska: WIG nadąża, WIG20 nie
W przypadku Polski nominalny wzrost PKB w ciągu ostatnich 25 lat wyniósł 6,3 proc., a stopa zwrotu z indeksu MSCI Poland wyniosła jedynie 3,6 proc. Skład tego indeksu jest zbliżony do indeksu WIG20 – dominują w nim banki oraz spółki Skarbu Państwa.
Wykres interaktywny Kiedy przyjrzymy się dokładniej stopom zwrotu poszczególnych indeksów to widać, że niektóre są zbliżone do zachowania gospodarki, inne – mniej. W 2025 r. nominalne PKB Polski było ponad 5-krotnie wyższe niż w 2000 r. Z kolei indeks WIG był ponad 6,5-krotnie wyżej niż na koniec 2000 r. (obliczenia dla danych w złotych). Widać, że indeks szerokiego rynku oraz wzrost gospodarczy poruszały się dosyć podobnie.
Inaczej sprawa wygląda natomiast w przypadku indeksu WIG20, którego wartość jest zaledwie 75 proc. powyżej poziomu z końca 2000 r. Przy czym w odróżnieniu od danych dla indeksu WIG jest kalkulacja dla indeksu mierzącego wyłącznie zmiany cen, bez dywidend. Wynika to z braku porównywalnych danych dla długiego okresu. Widać zatem, że giełdowe wyniki największych spółek nie są zbytnio powiązane z kondycją całej gospodarki.
Skąd ten rozjazd
Jak uzasadnić ten luźny związek między zachowaniem gospodarki i giełdy? Występuje tu kilka nakładających się efektów.
Pierwszym jest kwestia doboru próby. W głównych indeksach giełdowych znajdują się duże spółki, które zwykle zajęły już sporą część swojego rynku i nie mogą bardzo szybko rosnąć. Ponadto często są to spółki z regulowanych branż, jak bankowość czy energetyka, co też w pewnym stopniu ogranicza ich długoterminowy potencjał wzrostu (choć jak pokazały ostatnie lata, nie zawsze ten efekt musi występować).
Drugą kwestią jest to, że wzrost PKB w dużym stopniu tworzą nowe przedsiębiorstwa, których nie ma w portfelu dotychczasowego akcjonariusza. Do tego spółki emitują nowe akcje i dzielą zysk na więcej części. Analitycy finansowi William Bernstein i Robert Arnott policzyli, że w XX w. zyski i dywidendy na akcję rosły średnio o ok. 2 pkt proc. rocznie wolniej niż gospodarka.
Kolejną kwestią jest też to, że rynek przepłaca za wzrost. Inwestorzy dostrzegają gospodarki, które szybko rosną i płacą za to z góry. Wyceny spółek mogą zatem zawierać w sobie bardzo optymistyczny scenariusz rozwoju biznesu i nawet jego realizacja nie przekłada się już na wysokie zwroty. Ekonomista J.R. Ritter wskazuje to jako główne wyjaśnienie słabych wyników rynków wschodzących.
Ponadto w gospodarkach wschodzących słaba jest ochrona akcjonariuszy mniejszościowych, w efekcie czego wzrosty akcji nie oddają w pełni wzrostu wartości wygenerowanego przez notowane spółki.
Jak widać, warto śledzić zachowania giełdy i widoczne tam trendy, ale traktowanie ich jako barometru całej gospodarki jest przesadzone.

Główne wnioski
- Wzrost PKB słabo przekłada się na giełdę. W 24 gospodarkach w latach 2000-2025 korelacja między nominalnym wzrostem PKB a stopami zwrotu z akcji (w dolarach) wyniosła zaledwie 0,32. W ostatnich 20 latach było to 0,27, a po wykluczeniu Grecji i Japonii zależność praktycznie znika. Wyraźniejszy związek widać jedynie w gospodarkach rozwiniętych.
- W Polsce szeroki rynek nadążał za gospodarką, a największe spółki nie. Od końca 2000 r. nominalny PKB wzrósł ponad 5-krotnie, a indeks WIG ponad 6,5-krotnie. WIG20 jest tymczasem tylko o 75 proc. wyżej niż 25 lat temu, choć ten indeks nie uwzględnia dywidend.
- Rozjazd ma kilka źródeł. Duże spółki z głównych indeksów rosną wolniej niż gospodarka, a wzrost PKB w dużym stopniu tworzą nowe firmy, których nie ma na giełdzie. Inwestorzy często przepłacają za oczekiwany wzrost, a na rynkach wschodzących dochodzi do tego słaba ochrona akcjonariuszy mniejszościowych.
