

 Zaloguj się




 Dzieje się!
Gospodarka, głupcze! Jak sytuacja ekonomiczna wpływa na wyniki wyborów?
W Polsce wybory wygrywali ci, za których rządów rosły dochody realne Polaków, a przegrywali ci, za których stały w miejscu albo spadały. Tę zależność dobrze znają politycy, dlatego rząd odkłada ograniczanie rekordowego deficytu na czas po wyborach w 2027 r. Rachunek przyjdzie w latach 2029-2030, gdy zwycięzca będzie musiał zaoszczędzić ok. 3 proc. PKB.


Z tego artykułu dowiesz się…
- Jakie czynniki gospodarcze według badań mają wpływ na decyzje wyborców.
- Jakie prawidłowości pomiędzy wynikami wyborów a wskaźnikami makroekonomicznymi występowały w Polsce.
- Na czym powinna skupiać się kampania wyborcza w 2027 r.
Audio generowane przez AI. Może zawierać błędy.
„Gospodarka, głupcze!” – pod takim hasłem swoją zwycięską kampanię w wyborach prezydenckich w USA w 1992 r. prowadził Bill Clinton, przenosząc ciężar debaty na kwestie dotyczące portfeli wyborców. Wśród analityków i komentatorów panuje zgoda, że wyniki wyborów zależą od wielu czynników, ale kwestie gospodarcze niemal zawsze odgrywają istotną rolę.
Na rok przed kolejnymi wyborami parlamentarnymi postanowiliśmy przyjrzeć się temu, które dokładnie czynniki ekonomiczne miały znaczenie w przeszłości. Przeanalizowaliśmy również, jak obecna sytuacja gospodarcza może przełożyć się na wyniki wyborów w 2027 r.
Które czynniki decydują?
W badaniach wskazywanych jest kilka czynników, które w przeszłości miały istotny wpływ na wyniki wyborów na świecie. Najważniejszym są zmiany dochodów realnych, czyli płac, a także emerytur i rent po uwzględnieniu inflacji. W klasycznym modelu Douglasa Hibbsa („Bread and Peace Voting in U.S. Presidential Elections”) wynik wyborów prezydenckich w USA wyjaśnia niemal wyłącznie dynamika realnego dochodu rozporządzalnego w czasie kadencji. Żaden z ponad 20 testowanych wariantów modelu nie poprawił tego wyniku.
 Wykres interaktywny
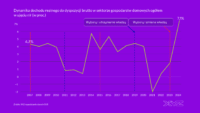
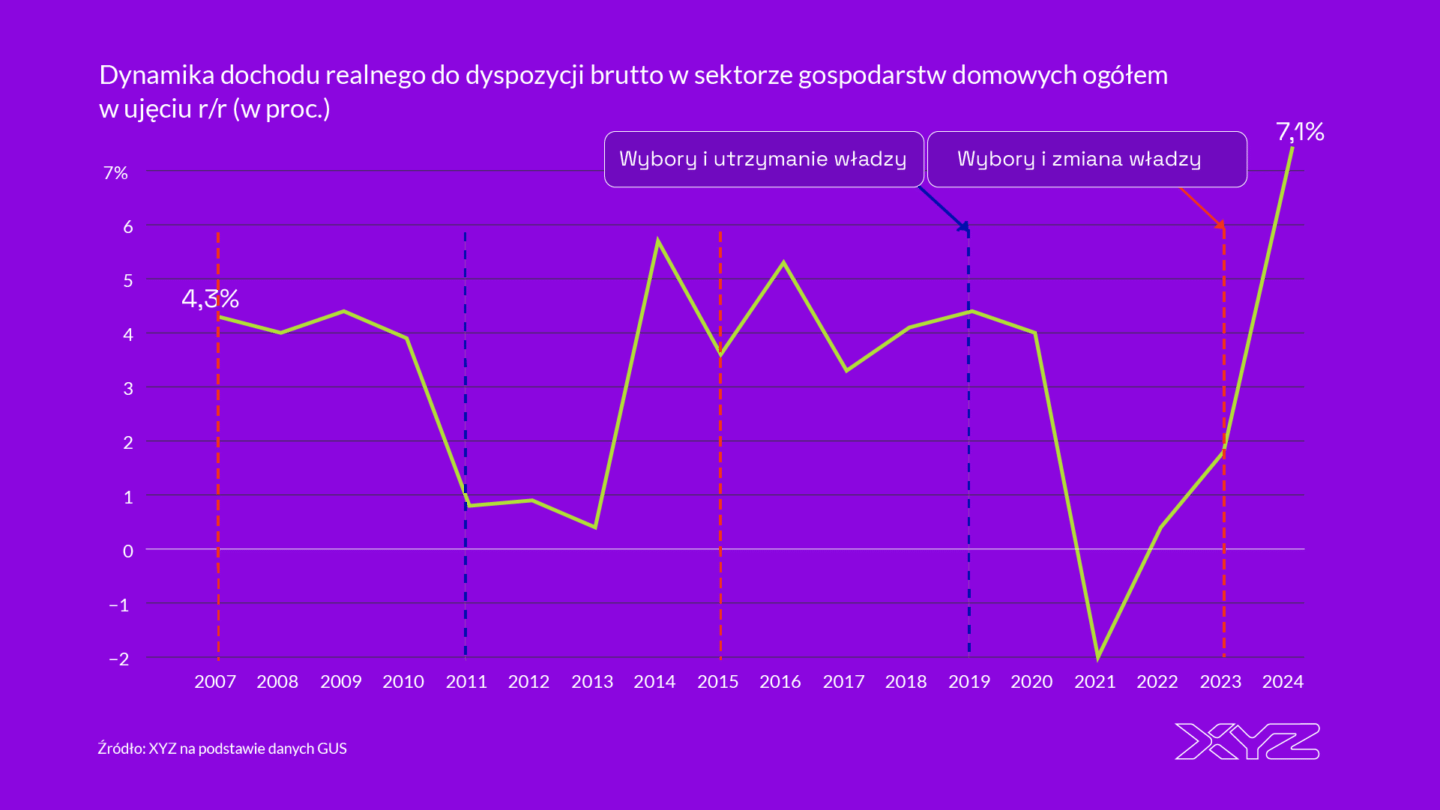
W polskiej praktyce ostatnich kilkunastu lat również można dostrzec pewien wzór związany z dochodami realnymi, co widać na wykresie. Pokazaliśmy na nim zmiany realnego dochodu do dyspozycji wśród gospodarstw domowych.
Widać, że jeśli przez większość kadencji następował wyraźny wzrost dochodów, to wówczas rządząca partia wygrywała wybory. Tak było w 2011 r., kiedy wzrost dochodów spowolnił dopiero przed samymi wyborami. Wówczas rządząca koalicja PO-PSL utrzymała władzę. Tak też się stało w 2019 r., kiedy dochody realne rosły szybko przez całą kadencję i to pozwoliło na utrzymanie samodzielnej większości w Sejmie przez Zjednoczoną Prawicę.
Z kolei w latach, gdy wzrost dochodów kształtował się na niskim poziomie przez większość kadencji, to wówczas rządzący przegrywali. Taki był schemat przed wyborami w 2015 r. W latach 2011-2013 wzrost dochodów realnych oscylował w okolicach 1 proc., a dopiero przed samymi wyborami wyraźnie odbił. Podobnie było w okresie przed wyborami w 2023 r., gdy płace realne spadały i późniejszy wzrost przed samymi wyborami nie pomógł rządzącym dostatecznie, by wygrać wybory.
PKB, inflacja i bezrobocie
Drugim czynnikiem, który jest wskazywany w badaniach to inflacja. Im wyższy wzrost cen, tym niższe poparcie dla rządzących – to korelacja dobrze udokumentowana w literaturze (np. badania Chappeli i Veiga z 2000 r.). Badanie eksperymentalne pokazuje, że wybory pamiętają skumulowany wzrost cen (Aytaç, McDowell i Steinberg, 2025 r.). Inne pokazują z kolei, że wyborcy negatywnie oceniają rządzących szczególnie w przypadku inflacji, której się nie spodziewali (Palmer i Whitten, 1999 r.).
Wykres interaktywny W kontekście analizy danych warto pamiętać, że efekt inflacji jest już uwzględnionych w płacach realnych. Intuicja podpowiada jednak, że wzrost cen w latach 2021-2023 w Polsce, mógł mieć wpływ na spadek poparcia dla ówczesnego rządu. W przypadku pozostałych wyborów wpływ inflacji wydaje się raczej znikomy, ze względu na to, że utrzymywała się na niskich poziomach.
Wykres interaktywny Trzecim wymienianym czynnikiem są zmiany bezrobocia. W Polsce jednak ten czynnik wydaje się w ostatnich latach marginalny. Po części dlatego, że od 10 lat stopa bezrobocia utrzymuje się na bardzo niskim poziomie i nie zmienia się znacząco. Wcześniej wzrost stopy bezrobocia rejestrowanego o 3 pkt proc. w latach 2008-2011 nie powstrzymał rządu przed utrzymaniem władzy.
Czwartym czynnikiem jest z kolei wzrost PKB. Im wyższy, tym łatwiej rządowi utrzymać władzę, choć ten efekt akurat jest najsłabiej potwierdzony w literaturze. Raczej wyborcy zwracają uwagę na własny portfel niż ogólną sytuację gospodarczą.
Wykres interaktywny Niemniej w Polsce widać pewną zależność w tym zakresie. Skumulowany wzrost w kadencjach, po których rząd przegrywał, był znacznie niższy niż po tych, gdy partia rządząca utrzymywała władzę.
Nie tylko średnia
Wspomnieliśmy tu o dwóch efektach wskazywanych w badaniach, czyli zwracaniu uwagi na sytuację makroekonomiczną zaraz przed wyborami lub na skumulowane wartości. Artykuł „Economic voting behavior: The peak-end growth rule” autorstwa Z. Shen i innych, stawia tezę, że znaczenie ma także szczytowy wzrost gospodarczy. Innymi słowy, wyborcy zapamiętują najlepszy okres w trakcie całej kadencji, nie tylko – jak kształtował się średni okres.
Nowe badania pokazują także, że polaryzacja w społeczeństwie osłabia wpływ czynników gospodarczych. Wyborcy są bowiem bardziej przywiązani do swoich partii, nawet jeżeli nie sprzyjają im czynniki makroekonomiczne.
Czy ograniczanie deficytu oznacza przegraną w wyborach?
Wbrew intuicji przez wiele lat badania ekonomiczne nie dostarczały jednoznacznych dowodów na to, że ograniczanie deficytu budżetowego zwiększa ryzyko utraty władzy. Alberto Alesina i współautorzy w badaniu z 2013 r. wskazywali, że rządy przeprowadzające konsolidację fiskalną nie przegrywają wyborów systematycznie częściej niż pozostałe.
Nowsze badania podważają jednak ten stosunkowo optymistyczny wniosek. Evelyne Hübscher i współautorzy, wykorzystując eksperymenty ankietowe w pięciu krajach europejskich, pokazali, że wyborcy negatywnie reagują na zapowiedzi konsolidacji fiskalnej, szczególnie gdy polega ona na ograniczaniu wydatków publicznych.
W kolejnym badaniu wykazali, że polityka oszczędnościowa zwiększa absencję wyborczą i poparcie dla ugrupowań spoza głównego nurtu politycznego. Z kolei Alberto Alesina i współautorzy w nowszej pracy dowiedli, że polityczne koszty konsolidacji zależą zarówno od zastosowanych instrumentów, jak i programu partii rządzącej. Podwyżki podatków są szczególnie kosztowne dla ugrupowań wolnorynkowych, natomiast cięcia wydatków mogą sprzyjać partiom opowiadającym się za ograniczeniem roli państwa.
Jak duże mogą być te koszty? Według szacunków Alesiny i współautorów podwyżka podatków o równowartości 1 proc. PKB wiąże się ze spadkiem poparcia dla partii rządzącej o około 7 proc. Oznacza to, że ugrupowanie cieszące się 40-procentowym poparciem mogłoby stracić niemal 3 pkt proc., spadając do 37,2 proc.
Jest to oczywiście efekt przeciętny, a rzeczywiste konsekwencje zależą od okoliczności wprowadzania zmian i konkretnego kraju. Co więcej, spadek poparcia nie musi automatycznie oznaczać utraty władzy. W jednych wyborach różnica kilku punktów procentowych może nie mieć większego znaczenia, w innych przesądzić o utracie większości parlamentarnej.
Im bliżej wyborów, tym trudniej o oszczędności
Kalendarz wyborczy wpływa nie tylko na polityczne konsekwencje konsolidacji fiskalnej, ale również na prawdopodobieństwo jej przeprowadzenia. Wspomniana już E. Hübscher i T. Sattler (2017 r.) pokazali, że rządy dysponujące niewielką przewagą wyborczą wyraźnie ograniczają skłonność do konsolidacji wraz ze zbliżaniem się kolejnych wyborów.
Szacowane prawdopodobieństwo jej przeprowadzenia spada z 40 proc. na początku kadencji do zaledwie 13 proc. pod jej koniec. W przypadku rządów z dużą przewagą wyborczą podobnej zależności nie zaobserwowano. Wyniki te sugerują, że obawa przed utratą władzy może skłaniać polityków do odkładania niepopularnych decyzji budżetowych.
Wykres interaktywny Prawa część wykresu wyjaśnia brak przewidywanej redukcji deficytu w Polsce w tym i przyszłym roku. Rząd wyraźnie obawia się zacieśnienia w roku wyborczym. Deficyt Polski między 2023 r. a 2027 r. zwiększył się z 5,2 proc. PKB do 7,1 proc. PKB.
Wykres interaktywny Do pogorszenia stanu finansów publicznych przyczyniła się kampania wyborcza (podwyższenie 500+ do 800+), wydatki zbrojeniowe, wysoka waloryzacja emerytur i rent, będąca pokłosiem wysokiej inflacji jeszcze z 2023 r. a także zwiększanie nakładów na ochronę zdrowia.
Ale dołączono do tego także nowe programy („babciowe”, renta wdowia, podniesienie zasiłku pogrzebowego, wakacje składkowe). Zdecydowano także o wysokiej waloryzacji płac w sferze budżetowej w 2024 r. (20 proc.) czy dla nauczycieli (ponad 30 proc.). Dochody rosły głównie ze względu na mrożenie progów podatkowych, ale w wolniejszym tempie niż przychody.
Dlaczego rząd Donalda Tuska odkłada ograniczanie deficytu?
Dlaczego zatem nie przeprowadzono konsolidacji na początku kadencji? Uważamy, że są dwie przyczyny. Przede wszystkim, wydaje się, że premier Donald Tusk może mieć traumę z lat 2011-2015. Wówczas miało miejsce zacieśnienie fiskalne w ramach procedury nadmiernego deficytu (np. „tymczasowa” podwyżka VAT do 23 proc.). Polakom ten czas bardziej kojarzy się ze słowami „pieniędzy nie ma i nie będzie” ministra finansów Jacka Rostowskiego. Działania te mogły być jedną z przyczyn zwycięstw Prawa i Sprawiedliwości w 2015 r.
Po drugie, obietnice kampanijne były wyjątkowo szczodre. Obie parte z najwyższymi wynikami w wyborach z 2023 r. popierały podniesienie 800+. Ponadto, Koalicja Obywatelska – obok opisanych wcześniej programów – postulowała zwiększenie kwoty wolnej do 60 tys. zł. Po objęciu władzy nie wdrożono tej propozycji ze względu na koszty fiskalne (1,3 proc. PKB).
Ale brak spełnienia tej obietnicy mógł też działać hamująco na propozycje zwiększenia dochodów np. w postaci podatku obronnego. Co istotne, ograniczona została też możliwość zmniejszania wydatków przez deklarację o utrzymaniu transferów społecznych w niezmienionej formie. Z punktu widzenia reguł prawnych brak konieczności zacieśnienia fiskalnego wynika z krajowej klauzuli wyjścia z reguł unijnych ze względu na wydatki obronne.
Po wyborach Polskę czeka bolesne zaciskanie pasa
Zgodnie z najnowszą strategią zarządzania długiem publicznym Polskę czeka bardzo duże ograniczenie deficytu budżetowego. W latach 2029-2030 ma on zmniejszyć się łącznie o 2,6 pkt proc. PKB. Ponieważ jednocześnie wzrosną koszty obsługi długu, rząd będzie musiał ograniczyć pozostałe wydatki i/lub zwiększyć podatki na kwotę odpowiadającą około 3 proc. PKB.
Wykres interaktywny To bardzo duża skala zacieśnienia fiskalnego w zaledwie 2 lata, która może wyraźnie spowolnić gospodarkę. Ministerstwo Finansów przewiduje, że wzrost PKB w latach 2029-2030 wyniesie zaledwie około 2 proc. rocznie.
Dlatego naszym zdaniem odpowiedzialne partie polityczne powinny już w najbliższej kampanii wyborczej przedstawić konkretne plany ograniczenia deficytu. Wyborcy powinni wiedzieć, które wydatki partie zamierzają ograniczyć, które podatki podnieść i jakie mogą być gospodarcze konsekwencje tych decyzji.

Główne wnioski
- Wyborcy oceniają rząd przede wszystkim przez własny portfel. Badania jako najważniejszy czynnik wskazują zmiany dochodów realnych, a dalej inflację, bezrobocie i wzrost PKB. W Polsce rządzący utrzymywali władzę, gdy dochody rosły przez większość kadencji (2011 r., 2019 r.), a przegrywali, gdy przez dłuższy czas stały w miejscu lub spadały (2015 r., 2023 r.).
- Oszczędności budżetowe kosztują poparcie, dlatego rządy odkładają je na po wyborach. Nowsze badania pokazują, że wyborcy karzą rządzących za konsolidację fiskalną, a podwyżka podatków o 1 proc. PKB obniża poparcie partii rządzącej średnio o ok. 7 proc. Słabsze politycznie rządy wyraźnie rzadziej zacieśniają politykę fiskalną przed wyborami, co widać w Polsce: deficyt rośnie z 5,2 proc. PKB w 2023 r. do 7,1 proc. PKB w 2027 r.
- Po wyborach 2027 r. Polskę będzie czekać zaciskanie pasa. Według strategii zarządzania długiem deficyt ma spaść w latach 2029-2030 o 2,6 pkt proc. PKB, co oznacza cięcia wydatków lub podwyżki podatków o równowartości ok. 3 proc. PKB. Dlatego partie powinny już w kampanii pokazać wyborcom konkretne plany ograniczenia deficytu.
