



 Zaloguj się





 Dzieje się!
Prezes GPW: Szykujemy ETF na Europę Środkową. „W Polsce są spółki, brakuje nam kapitału” (WYWIAD)
GPW chce zwiększyć kapitalizację do 50 proc. PKB, co wymaga 250 mld zł nowego krajowego kapitału. Tomasz Bardziłowski mówi, skąd mają pochodzić te pieniądze, dlaczego polskie firmy nie wchodzą na giełdę, co zmieni nowy system i jak Warszawa zamierza rywalizować z większymi europejskimi parkietami i czy wejdzie w kryptowaluty.


Z tego artykułu dowiesz się…
- Dlaczego GPW brakuje krajowego kapitału i skąd chce pozyskać 250 mld zł. A także jak przyciągnąć nowe spółki na giełdę?
- Kiedy może powstać wspólny ETF na spółki z Europy Środkowo-Wschodniej oraz jakie jeszcze plany rozwoju ma warszawska giełda
- Co nowy system GPW WATS zmieni dla inwestorów, brokerów i obrotów.
Audio generowane przez AI. Może zawierać błędy.
Polski rynek kapitałowy znajduje się w punkcie pełnym paradoksów. Z jednej strony główny indeks WIG śrubuje historyczne rekordy (+34 proc. w tym roku, po 47-procentowym wzroście w ubiegłym roku), a liczba rachunków maklerskich w Polsce przekroczyła 3 mln. Z drugiej strony relacja kapitalizacji giełdy do PKB wciąż wynosi skromne 31 proc., liczba aktywnych inwestorów detalicznych to niespełna 450 tys., a duże prywatne spółki rzadko decydują się na debiuty giełdowe.
O tym, jak przełamać ten stan rzeczy, jak wykorzystać nadchodzącą reformę Osobistych Kont Inwestycyjnych (OKI), dlaczego Europie brakuje kapitału długoterminowego i co przeszkadza przedsiębiorcom w wejściu na parkiet, rozmawiamy z Tomaszem Bardziłowskim, prezesem GPW. A także o tym, jaki wnioski należy wyciągnąć z afery ZondaCrypto.
Grzegorz Nawacki, XYZ: Rozmawiamy godzinę po tym, jak wymieniliście giełdowy dzwon. Zastanawiam się, po co, bo trudno uznać, że dotychczasowy się zużył – debiutów było w ostatnich latach niewiele.
Tomasz Bardziłowski, prezes Giełdy Papierów Wartościowych w Warszawie: Nowy dzwon zadebiutował z okazji obchodów 35-lecia GPW. Uznaliśmy, że ten jubileusz, który zbiegł się z rekordami indeksu WIG, to dobry moment. Poprzedni służył nam ponad 10 lat i przywitał ponad 100 debiutów. I nie idzie na emeryturę – został przekazany Szkole Głównej Handlowej. Mamy nadzieję, że nowy dzwon obwieści kolejną setkę debiutów znacznie szybciej.
Warto wiedzieć
Tomasz Bardziłowski
Jest prezesem GPW od marca 2024 r. Z rynkiem kapitałowym związany od blisko 30 lat. Pełnił kierownicze funkcje m.in. w Credit Suisse, UniCredit i IPOPEMA Securities. Wielokrotnie nagradzany jako jeden z najlepszych analityków giełdowych w Polsce. Absolwent SGH, ma tytuł CFA.
Jeśli spojrzeć na statystyki, ten rok przynosi przełamanie – liczba debiutantów jest większa niż w poprzednich latach.
Mamy już 10 debiutów na Głównym Rynku. Co szczególnie ważne, po raz pierwszy od dekady więcej spółek pojawiło się na parkiecie, niż z niego odeszło. Bardzo cieszy nas wzrost wskaźnika free float do 53 proc. (wobec poniżej 50 proc. cztery lata temu). Zwiększa się też liczba ofert wtórnych. Od początku roku przeprowadzono 35 transakcji pozyskania kapitału i sprzedaży akcji na kwotę blisko 20 mld zł, to tyle, co w całym 2025 roku. Warszawska giełda była symbolem udanej transformacji gospodarczej, a dziś chcemy, by stała się symbolem innowacyjnej gospodarki. Ten kierunek już widać. W tym roku szczególnie aktywnie pozyskują kapitał spółki z sektorów, takich jak technologie kosmiczne, biotechnologia czy komputery kwantowe.
10 debiutów w tym roku to nie jest oszałamiający wynik. Dlaczego polskie firmy nie chcą wchodzić na giełdę?
Wbrew powszechnej opinii problemem nie jest brak spółek, ale brak kapitału instytucjonalnego, który mógłby inwestować w mniejsze podmioty. Podczas naszego objazdu po polskich miastach spotkaliśmy dziesiątki firm chętnych do wejścia na parkiet, ale większość z nich szukała kapitału rzędu 20-100 mln zł. Dziś ekosystem funduszy się skonsolidował, niewiele jest mniejszych funduszy, inwestujących w mniejsze spółki – łatwiej jest przeprowadzić jedną transakcję na miliard złotych niż kilkanaście małych po 50 mln zł. To jest strukturalny problem całej Europy.
GPW za brak jednolitego rynku kapitałowego nie odpowiada, ale robicie coś, żeby więcej firm wchodziło na GPW?
Promujemy warszawską Giełdę, jak możemy. Zawsze, jak spotykam się z przedsiębiorcami, to zachęcam do pozyskiwania kapitału właśnie przez giełdę. Rozwijamy m.in. program GPW IPO Academy. Ruszyła już trzecia edycja, a po dwóch wcześniejszych mamy ponad 60 absolwentów. Pierwsza spółka z naszego programu już zadebiutowała, a kolejne ogłaszają zamiary.
A może giełda po prostu przegrywa z funduszami private equity i venture capital, które się bardzo w Polsce rozwinęły. Oferują kapitał, ale bez tych wszystkich obostrzeń regulacyjnych.
Polskie fundusze private equity mają ten sam problem co giełda, czyli zbyt mało krajowego kapitału. Od giełdy różni je to, że oprócz kapitału oferują również wsparcie menedżerskie, ale w zamian zazwyczaj oczekują większościowego pakietu i przejęcia kontroli nad spółką. Giełda pozwala pozyskać kapitał na rozwój, albo sprzedać pakiet akcji, a jednocześnie pozwala zachować kontrolę założycielską nad firmą.
Fundusze postrzegamy jako partnerów. Większość IPO w ciągu ostatniej dekady pochodziła właśnie od funduszy private equity. Czekamy na więcej od VC. Rozwijamy rynek NewConnect, który ma być mostem między światem VC a głównym rynkiem. Wprowadziliśmy tzw. szybką ścieżkę debiutu na NewConnect dla spółek, które mają w akcjonariacie fundusze VC. Wytworzony przez PFR Ventures ekosystem ma setki spółek, w których VC właśnie kończą cykl inwestycyjny i chcemy, by szukały one dalszego rozwoju u nas. To duża zmiana, bo jeszcze kilka lat temu zasadne było pytanie, po co nam NewConnect.
Żeby nie było, że tylko narzekam. Główny indeks WIG bije historyczne rekordy – w tym roku rośnie o ponad 36 proc. po ubiegłorocznym skoku o 47 proc. Na początku roku wiele osób mówiło, że potencjał wzrostów się wyczerpuje, tymczasem Warszawa jest jednym z najsilniejszych rynków w 2026 r. Czy to jest wreszcie pokaz prawdziwej, strukturalnej siły polskiego rynku kapitałowego, czy indeksy po prostu zasłaniają głębsze problemy?
Regularnie rozmawiam z inwestorami zagranicznymi i często od nich słyszę, że polski rynek jest silny, bardzo płynny, z ciekawymi spółkami i infrastrukturą bardzo dobrej jakości. Zamknęliśmy już dwucyfrową lukę w wycenach, jaka dzieliła nas od innych rynków wschodzących, ale nadal notowani jesteśmy z blisko 30-procentowym dyskontem do rynków rozwiniętych.
Czyli o kontynuację hossy możemy być spokojni?
Wskaźniki wycen opartych na zyskach może są bliskie historycznych średnich, ale trzeba zwrócić uwagę, że zyski spółek są na rekordowo wysokich poziomach, a wyceny oparte na wartości księgowej (P/BV) sięgają szczytów. Aby ta hossa mogła być kontynuowana, spółki muszą utrzymać albo wręcz podnosić zwrot na kapitale własnym (ROE). A z tym może być trudniej, bo te zwroty dla większości dużych spółek już są bardzo wysokie. Żeby Giełda utrzymała wzrost, potrzebuje nowych inwestorów i nowych spółek.
Na razie to spółki z Giełdy znikają, np. Żabka w wyniku przejęcia przez kanadyjskiego inwestora.
Wykupy spółek i zdejmowanie ich z giełd to naturalny element cyklu rynkowego. Przejście spółki z fazy wzrostowej do dojrzałej czasem sprawia, że łatwiej przeprowadzać pewne procesy na rynku prywatnym. Patrzę na to również jak na ważną funkcję rynku. Tego typu transakcje pomagają akcjonariuszom mniejszościowym zrealizować zyski i uzyskać premię za kontrolę, a uzyskane ze sprzedaży środki zainwestować z powrotem na rynku.
Nie brak głosów, że bycie spółką giełdową oznacza tak duży reżim regulacyjny, że to się zwyczajnie nie opłaca. Jeden z przedsiębiorców mówił mi, że musiał zbudować kilkuosobowy dział, który zajmuje się tylko raportowaniem.
Tak, w całej Europie widzimy refleksję nad kosztami regulacji, compliance i ESG. Dziś wymogi raportowania ESG nie są już obowiązkowe dla mniejszych firm, co rynek przyjął z ulgą. Duzi inwestorzy nadal tego oczekują, ale dla mniejszych emitentów były to ogromne koszty.
Wie pan, że wielki huk w siedzibie GPW było słychać na tydzień przed premierą nowego dzwonu?
Hm, nie…
To po tym, jak spadł kamień z serca prezesa GPW, bo nowy system transakcyjny zadziałał. Co ten krok oznacza w praktyce dla rynku?
Po udanym starcie GPW WATS 5 października odetchnęliśmy z ulgą. Kamień z serca spadał nam stopniowo przez pierwsze cztery dni, kiedy stary system UTP pozostawał jeszcze w pełnej gotowości do powrotu. 9 października pożegnaliśmy go na dobre. UTP nie odpowiadał już dzisiejszym potrzebom – dostawca tego systemu, NYSE Euronext, sam zastąpił go nowym rozwiązaniem już pięć lat temu. GPW WATS daje nam przede wszystkim zupełnie nową wydajność. Przepustowość jest obecnie 5-krotnie wyższa niż dotychczas, a bez istotnych nakładów inwestycyjnych możemy ją zwiększyć nawet 20-krotnie. Brak tego pasma odczuliśmy chociażby po ogłoszeniu taryf celnych przez prezydenta Trumpa w kwietniu ubiegłego roku, kiedy z powodu gigantycznego skoku liczby zleceń musieliśmy na godzinę wstrzymać sesję. Z GPW WATS takie ryzyko nie istnieje. Mamy o wiele bardziej wydajny system, jesteśmy gotowi na nowych inwestorów. Już pierwszego dnia podłączyliśmy pierwszego nowego członka –czeski broker Patria czekał właśnie na nowy system.
Czy z tego wniosek, że wierzycie, że obroty na GPW będą rosły?
Tak, jestem przekonany, że dzięki nowemu systemowi do GPW dołączać będą kolejni brokerzy, a to oznacza więcej inwestorów i tym samym większe obroty.
Krytycy wskazywali, że GPW, zamiast kupić gotowy licencjonowany system od międzynarodowych dostawców, budowała własny za 173 mln zł, a finalnie – opóźnienie. Decyzję o budowie systemu podjął pana poprzednik. Pan na jego miejscu też postawiłby na budowę od zera?
Zastałem ten projekt w 2024 roku i w ciągu 24 miesięcy doprowadziliśmy go do sukcesu, rozwiązując wraz z zespołem ponad 7 tys. zgłoszeń i błędów.
Za własnym systemem przemawiają kluczowe argumenty strategiczne. Po pierwsze – elastyczność w tworzeniu nowych produktów. Pracujemy już np. nad wprowadzeniem mini futures, czyli kontraktów o zmniejszonym depozycie zabezpieczającym. Po drugie – suwerenność technologiczna i uniezależnienie od zewnętrznych dostawców. Po trzecie – pozycjonowanie GPW w innej lidze na świecie. Własny system transakcyjny otwiera nam drzwi do rozmów akwizycyjnych i pogłębiania współpracy opartej na technologii z innymi rynkami.
Czyli gdyby pan decydował, to postawiłby na GPW WATS, a nie zakup?
Tak, ale na pewno zrobiłbym to inaczej. Całkowicie zmieniliśmy sposób prowadzenia projektu. Gdy wchodziłem do zarządu, był to w zasadzie projekt zewnętrzny, realizowany poza strukturami GPW, przez zespół w Łodzi i zagranicznych kontraktorów. W takiej formule nie realizował on celów, jakie powinien. Koncentrował się np. na tym, by był to najszybszy system na świecie, a nie by odpowiadał na potrzeby klientów GPW. Zmieniliśmy to radykalnie. Za realizację projektu odpowiadał finalnie zespół GPW pod kierownictwem wiceprezesa zarządu odpowiedzialnego za ten obszar – Sławomira Panasiuka. To była duża zmiana jakościowa w zakresie zarządzania projektem. Bez tych zmian, również personalnych, ten system może by i powstał, ale nie mielibyśmy w środku organizacji, tu w Warszawie kompetencji, aby nim sprawnie zarządzać.
Nie sięgałbym także po finansowanie NCBiR [GPW dostała na ten projekt 24 mln zł – red.]. Abstrahując od wymogów NCBiR, taka spółka jak GPW, z 400 mln zł na bilansie, nie powinna zabierać pieniędzy na innowacje startupom.
To teraz spójrzmy na giełdę od drugiej strony – inwestorów. Teoretycznie jest nieźle: w Polsce mamy ponad 3 mln rachunków maklerskich. Ale wasze dane pokazują, że tylko 444 tys. z nich było aktywna w I półroczu.
Dziś na GPW dominują inwestorzy zagraniczni – odpowiadają za 73 proc. obrotów, podczas gdy krajowi inwestorzy detaliczni generują zaledwie 13 proc. Często mam wrażenie, że zagranica bardziej wierzy w rozwój polskich firm niż my sami.
Dlaczego Polacy nie inwestują w akcje?
Polacy historycznie trzymali pieniądze na depozytach bankowych lub inwestowali w nieruchomości, co być może miało sens przy ich rosnących cenach i preferencjach podatkowych. Zyski z mieszkania na wynajem były niżej opodatkowane niż zyski z akcji czy dywidend. Teraz, wraz ze startem Osobistych Kont Inwestycyjnych (OKI) ta nierówność zostanie w dużym stopniu zniwelowana. OKI dają całkowite zwolnienie z podatku od zysków kapitałowych i dywidend do kwoty 100 tys. zł na osobę, czyli aż do 200 tys. zł dla małżeństw.
Czy będzie z nich na pewno impuls na giełdy? Bo jak do OKI trafią te same pieniądze, które dziś są po prostu inwestowane, to impulsu nie będzie.
Z badań prof. Katarzyny Sekścińskiej z Uniwersytetu Warszawskiego, które zamówiliśmy wspólnie z PKO BP, wynika, że z OKI zamierza skorzystać 64 proc. obecnych inwestorów oraz 27 proc. osób jeszcze nieinwestujących. Co najważniejsze – aż 60 proc. badanych zadeklarowało, że wpłaci na te konta nowe pieniądze, a nie tylko przetransferuje dotychczasowe oszczędności. Szczególnie duże zainteresowanie widzimy w grupie wiekowej 18-24 lata. 64 proc. młodych ludzi ocenia to rozwiązanie jako atrakcyjne. To szansa na wejście na rynek nowego pokolenia inwestorów.
Mówi pan, że głównym problemem GPW nie jest brak dobrych firm, lecz brak kapitału – zwłaszcza krajowego. TFI też nie pozyskują pieniędzy do funduszy inwestujących na giełdzie.
To bolesny fakt. Polskie fundusze inwestycyjne mają w krajowych akcjach zaledwie 13 proc. aktywów – to najmniej w Europie. Dominują fundusze dłużne, co wynika z charakterystyki dystrybucji bankowej. Chcemy to zmienić m.in. dzięki OKI, w których preferencja podatkowa została skonstruowana tak, by promować akcje.
Równolegle GPW mocno wspiera rozwój rynku ETF. Czy to nie odbiera chleba tradycyjnym TFI?
Gdybyśmy nie zaoferowali ETF na GPW, polscy inwestorzy kupowaliby amerykańskie ETF w zagranicznych aplikacjach. Nasz cel na ten rok to 50 ETF notowanych w Warszawie i jesteśmy już blisko jego realizacji. W pierwszym półroczu Polacy zainwestowali w ETF ponad 5 mld zł, z czego tylko 17 proc. trafiło na GPW, a 10 proc. w polskie aktywa. Dzięki OKI ten niski udział inwestycji w ETF oparte na polskich aktywach na pewno wzrośnie, czyli więcej polskiego kapitału zostanie w kraju.
Ponad 30 tys. osób straciło pieniądze, kupując kryptowaluty na ZondaCrypto. Czy to nie policzek dla giełdy, że tak dużo osób wolało zainwestować tam?
Zainteresowanie kryptowalutami ma wiele źródeł, ale być może częściowo to również efekt przeregulowania tradycyjnego rynku kapitałowego i tzw. paradoksu ankiet MiFID. Żeby kupić akcje na giełdzie, inwestor musi przejść skomplikowany test i udowodnić, że… inwestował już w przeszłości – inaczej system go blokuje. W efekcie młodzi ludzie uciekali tam, gdzie dostęp był natychmiastowy i bez barier. Rozmawiamy z KNF o uelastycznieniu tych wymogów.
Pojawiają się głosy, by zakazać funkcjonowania giełd kryptowalutowych. Ale może lepiej, gdyby GPW taką stworzyła.
Nie planujemy tworzenia giełdy kryptowalut w tradycyjnym ujęciu. Inwestorom oferujemy bezpieczny dostęp do tego świata przez regulowane instrumenty – ETF na bitcoin i rynek aktywów cyfrowych. W ten sposób eliminujemy ryzyko upadłości platformy czy ataków hakerskich, zostaje tylko ryzyko inwestycyjne. Zamiast tego w nowej strategii GPW postawimy na rozwój technologii blockchain oraz tokenizację aktywów we współpracy z KDPW.
Skoro jesteśmy już przy KNF, jest wiele głosów o potrzebie stworzenia jednolitego rynku kapitałowego w Europie. Pojawiły się pierwsze uzgodnienia ministrów finansów i po prawej stronie sceny politycznej alarmistyczne komentarze, że Polska traci nadzór na GPW?
Nic takiego nie ma miejsca. Rada Unii Europejskiej przyjęła w październiku rozwiązania, które pozwalają łączyć większą integrację europejskiego rynku w ramach budowy Unii Oszczędności i Inwestycji z zachowaniem krajowych kompetencji nadzorczych tam, gdzie są one uzasadnione wielkością i specyfiką lokalnego rynku. Uważamy, że to właściwy kierunek. Europa potrzebuje silniejszego rynku kapitałowego, ale jego siłą powinny pozostać przed wszystkim dobrze rozwinięte rynki krajowe. W tym zakresie dla Polski w obszarze nadzoru nic się nie zmienia. Giełdy operujące w kilku krajach członkowskich UE mogą dobrowolnie wejść pod nadzór paneuropejski. Ale GPW jest i pozostanie pod wyłącznym nadzorem Komisji Nadzoru Finansowego.
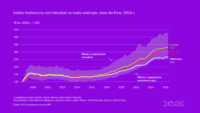
Kapitalizacja GPW w relacji do PKB to ok. 31 proc. W niedawnej analizie XYZ zauważyliśmy, że to rekordowo dużo jak na naszą giełdę, ale z drugiej strony w Niemczech jest to 50 proc., we Francji 100 proc., a w Szwecji blisko 200 proc. Dlaczego tak wolno doganiamy Zachód?
Bardzo się ucieszyłem, czytając tę analizę. Podobne dane prezentujemy inwestorom. Dystans, jaki dzieli nas od rynków zachodnich, pokazuje, jak duży potencjał rozwoju ma jeszcze nasz rynek.
Wzrost gospodarczy Polski w ciągu ostatnich dwóch dekad był napędzany przez nasz eksport i tanią siłę roboczą. Płace w Polsce już nie są niskie. W relacji do produktywności są na poziomie średniej w Europie. Aby nasze wynagrodzenia mogły dalej rosnąć, musimy zwiększać produktywność. Do tego potrzebne są większe inwestycje i wyższa innowacyjność, a te wymagają silnego rynku kapitałowego.
Jak słusznie zauważył Mario Draghi w raporcie, głównym problemem całej Europy jest drastyczny brak kapitału długoterminowego. Fundusze emerytalne w Europie zarządzają kwotą 5 bln dolarów, podczas gdy w USA jest to 50 bln.
Jaki jest pana cel dla GPW?
Naszą ambicją jest zwiększenie wskaźnika kapitalizacji do PKB z obecnych ok. 30 do 50 proc. w 2030 roku. Aby to osiągnąć, rynek potrzebuje około 250 mld zł nowego kapitału krajowego – czyli 50 mld zł rocznie. Sam program OKI dostarczy wg szacunków MF około 5 mld zł rocznie czyli 10 proc. tej kwoty. Pozostałą lukę muszą wypełnić inwestorzy instytucjonalni – Pracownicze Plany Kapitałowe oraz krajowe TFI. Bez zwiększenia przez nich inwestycji w krajowe akcje nie ma mowy o przyśpieszeniu rozwoju rynku.
Niedoścignionym wzorem jest dla nas Szwecja, gdzie kapitalizacja rynku sięga 170 proc. PKB, między innymi dzięki silnemu systemowi emerytalnemu.
Kilka lat temu był pomysł, aby warszawska giełda kupiła giełdę w Wiedniu. Pana poprzednik zdecydował się na zakup giełdy w Armenii. Widzi pan potencjał w konsolidacji giełd?
Nie myślimy o konsolidacji kapitałowej, ale o operacyjnym łączeniu naszych rynków. Podpisaliśmy memorandum o współpracy z siedmioma giełdami z regionu Europy Środkowej i Wschodniej. Pracujemy nad integracją operacyjną izb rozliczeniowych i depozytów, tak aby polski inwestor mógł łatwo kupić akcje w Zagrzebiu czy Bukareszcie, a chorwacki czy rumuński inwestor mógł łatwo inwestować w polskie spółki. To dużo łatwiejsze i ma większy potencjał niż przejmowanie giełd.
Od czasu podpisania memorandum minęły już prawie dwa lata. Kiedy efekty?
Pierwszych twardych efektów tej współpracy spodziewamy się na początku przyszłego roku. Pracujemy nad wspólnym ETF regionalnym dla spółek z CEE, będziemy szukać partnera do tego produktu. Dostawcy zagraniczni uruchamiają ETF oparte na naszych indeksach na giełdach w Zagrzebiu, Lublanie i Bukareszcie. Chcemy, aby w przyszłym roku więcej takich ETF zadebiutowało na głównych parkietach Europy.
Od przyszłego roku w rankingu S&P będziemy sklasyfikowani jako rynek rozwinięty. Czy na pewno można się tylko cieszyć, wszak oznacza to, że wypadniemy z radaru inwestorów lubiących rynki rozwijające się.
Kryteria S&P zostały spełnione i doceniono naszą dojrzałość rynkową oraz sytuację gospodarczą. To oczywiście cieszy, jednak nie spodziewam się jakiegoś wielkiego efektu. Dużo większy byłby, gdyby na taką zmianę klasyfikacji zdecydowała się agencja MSCI. Na to chcemy być gotowi w ciągu trzech do pięciu lat. Awans do MSCI Developed przy obecnej kapitalizacji oznaczałby spadek liczby polskich spółek w głównym indeksie z 16 do zaledwie ośmiu podmiotów. Dlatego naszym priorytetem jest najpierw zbudowanie większej bazy dużych, płynnych spółek, aby awans nie odciął dopływu kapitału do średnich emitentów.
A to, że jesteśmy w G20, ma jakieś znaczenie dla GPW?
Ma duże znaczenie, bo w inwestowaniu ważną rolę odgrywa to, o czym teraz się mówi. A o Polsce mówi się na świecie dużo i mówi się dobrze o naszej gospodarce, więc to nam bardzo pomaga. Często na spotkaniach z inwestorami na początku są gratulacje za te osiągnięcia gospodarcze – za to, że jesteśmy najszybciej rosnącą gospodarką, że jesteśmy szóstą gospodarką w Unii Europejskiej.
Przed nami wielkie projekty gospodarcze: transformacja energetyczna, zbrojenia oraz rozwój innowacji i AI. W którym GPW może odegrać rolę?
We wszystkich. Jeśli chodzi o energetykę, kluczową rolę odegra nasz rynek papierów dłużnych Catalyst oraz zielone obligacje. Wprowadzamy wymóg animatora na obligacjach, by zwiększyć płynność tego rynku. Obligacje korporacyjne mogą zyskać na popularności zwłaszcza dzięki OKI.
W obronności i technologiach kosmicznych oczekujemy kolejnych debiutów spółek dual-use, a w sektorze deep tech mamy już na giełdzie pierwsze w Europie spółki z branży komputerów kwantowych oraz dynamiczny sektor biotechnologiczny.
Przez większą część zawodowego życia był pan analitykiem oceniającym spółki i ich zarządy. Jaką ocenę analityk Tomasz Bardziłowski wystawiłby prezesowi Tomaszowi Bardziłowskiemu?
Ocenę wystawia mi na bieżąco rynek. Od mojego pierwszego dnia na Książęcej cena akcji GPW wzrosła z 37 zł do ponad 100 zł, a w tym czasie wypłacaliśmy także dywidendy. W akcjonariacie pojawiło się wielu nowych inwestorów zagranicznych, którzy porównują nas z innymi giełdami na świecie, a nie wyłącznie z historycznymi wycenami GPW. Analitycy mają naturalną tendencję do patrzenia wstecz i oceniania spółek przez pryzmat historycznych wskaźników. Trudno im czasem przyjąć, że zmiana strukturalna może uzasadnić wyższą wycenę. Duża część pracy, którą wykonaliśmy na GPW przez ostatnie lata, dopiero zacznie przynosić bardziej wymierne korzyści. Spłacaliśmy dług technologiczny, porządkowaliśmy sprawy spółek zależnych i dowieźliśmy bardzo trudny projekt nowego systemu transakcyjnego. Dziś ten etap jest w dużym stopniu za nami. Teraz zaczyna się czas budowania. Chcemy skoncentrować się na rozwoju rynku kapitałowego i projektach, które mogą realnie zwiększyć znaczenie GPW. Dlatego jako analityk powiedziałbym tak: dajmy temu jeszcze trochę czasu. Chciałbym móc dokończyć rozpoczęte procesy i zobaczyć, jak ich pełne efekty przekładają się na rozwój rynku i wartość warszawskiej giełdy.

Główne wnioski
- Największym problemem GPW – zdaniem jej prezesa – nie jest brak firm zainteresowanych debiutem, lecz niedobór krajowego kapitału. Na rynku brakuje zwłaszcza funduszy gotowych finansować mniejsze spółki, które chcą pozyskać od 20 do 100 mln zł. Ambicją GPW jest zwiększenie kapitalizacji rynku z około 30 do 50 proc. PKB do 2030 r. Do realizacji tego celu potrzeba około 250 mld zł nowego kapitału, który powinien pochodzić przede wszystkim z TFI, PPK oraz oszczędności gospodarstw domowych.
- GPW chce zatrzymać więcej oszczędności Polaków na krajowym rynku i mocniej zintegrować giełdy regionu. Pomóc mają w tym Osobiste Konta Inwestycyjne, rozwój oferty ETF oraz łatwiejszy dostęp do akcji spółek z Europy Środkowo-Wschodniej. Pierwszym konkretnym efektem współpracy siedmiu giełd regionu ma być wspólny ETF na spółki z CEE, nad którym GPW już pracuje i dla którego będzie szukać partnera.
- Uruchomienie GPW WATS ma być początkiem nowego etapu rozwoju warszawskiej giełdy. System ma pięciokrotnie większą przepustowość od poprzedniego, może być dalej skalowany i ułatwia podłączanie nowych brokerów oraz wprowadzanie produktów, takich jak kontrakty mini futures. Własna technologia ma też zwiększyć niezależność GPW, wspierać współpracę z innymi giełdami i pomóc Warszawie wejść do wyższej ligi europejskich rynków kapitałowych.
