



 Zaloguj się





 Dzieje się!
Pomysł na biznes

Pogłoski o ich śmierci były mocno przesadzone. Bankowe placówki wciąż mają ważną rolę
Bankowość internetowa i mobilna zmieniła sposób, w jaki zarządzamy finansami. Ale mimo ułatwień, jakie przynosi, klienci wciąż szukają bezpośredniego kontaktu z doradcą, gdy podejmują ważne decyzje życiowe. Alior Bank widzi szansę w rozwoju swojej sieci partnerskiej, zwłaszcza w mniejszych miastach.


Z tego artykułu dowiesz się…
- Jaką rolę odgrywają placówki stacjonarne w erze bankowości cyfrowej.
- Na czym polega model partnerski w bankowości i jak badana jest atrakcyjność lokalizacji.
- Jakich cech oraz kompetencji bank poszukuje u agentów i co decyduje o trwałości sieci partnerskiej.
Audio generowane przez AI. Może zawierać błędy.
Liczby mówią same za siebie. Z danych Komisji Nadzoru Finansowego wynika, że w sierpniu 2026 r. banki posiadały 4,8 tys. oddziałów, 2,5 tys. przedstawicielstw i 2,1 tys. innego rodzaju placówek. To o ok. połowy mniej niż dekadę temu, ale w ostatnich latach sieć kurczy się coraz wolniej – w tempie ok. kilkudziesięciu rocznie w każdej z tych kategorii.
Powód skurczenia się liczby punktów jest oczywisty – sektor finansowy ucyfrowił swoją działalność, a klienci do codziennego bankowania używają kanałów zdalnych. Ale praktyka rynkowa, którą widać w wypłaszczającym się trendzie zamykania placówek, pokazuje, że są granice cyfryzacji.
– O śmierci bankowości tradycyjnej słyszymy od lat, a jednak placówki nadal działają. Kanały cyfrowe i aplikacje są świetne do prostych, codziennych operacji, ale przy poważniejszych decyzjach finansowych klienci wciąż oczekują bezpośredniego kontaktu z doradcą i poczucia bezpieczeństwa – podkreśla Sławomir Makowski, dyrektor Departamentu Sieci Zewnętrznych w Alior Banku.
O śmierci bankowości tradycyjnej słyszymy od lat, a jednak placówki nadal działają. (...) Przy poważniejszych decyzjach finansowych klienci wciąż oczekują bezpośredniego kontaktu z doradcą i poczucia bezpieczeństwa.
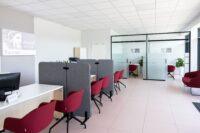
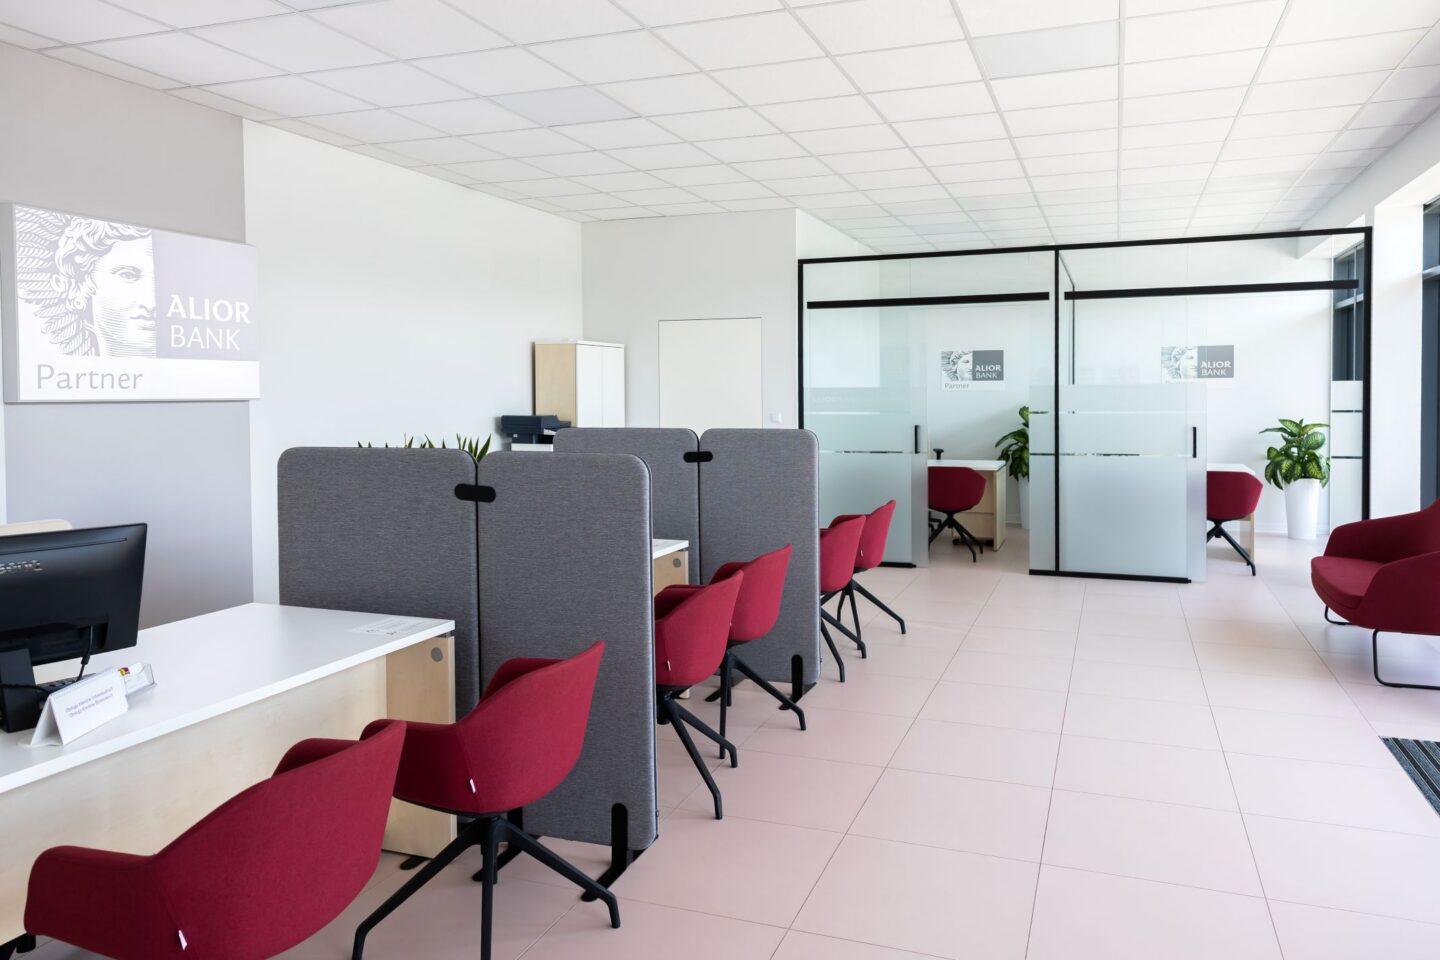
Zmienia się także rola samych punktów obsługi. Zamiast tradycyjnego „okienka” z kasjerem, placówka staje się miejscem konsultacji i doradztwa finansowego, a także – coraz częściej – biznesowego.
Siła marki i gospodarz na miejscu
Widać to zwłaszcza w mniejszych ośrodkach miejskich. Rozwijanie własnych oddziałów poza aglomeracjami to dla banków podwyższone ryzyko – bez znajomości lokalnych uwarunkowań trudniej jest świadczyć standardową obsługę bankową. Odpowiedzią na to wyzwanie jest sieć zewnętrzna, oparta na modelu agencyjnym. Bank przekazuje partnerowi licencję, procedury bezpieczeństwa oraz rozbudowane systemy IT, pozostawiając w jego rękach codzienne zarządzanie, budowanie zespołu i planowanie rozwoju.
– Model partnerski w bankowości opiera się na synergii silnej marki i lokalnej przedsiębiorczości. My dostarczamy technologię, know-how i zaplecze produktowe, ale to partner wnosi znajomość lokalnego rynku, relacje i osobiste zaangażowanie, które decyduje o sukcesie placówki – wyjaśnia Sławomir Makowski.
Podział ról zabezpiecza interesy obu stron. Bank zyskuje elastyczny kanał dotarcia do klientów, a jego partner buduje stabilną firmę pod szyldem zaufanej instytucji.
Bankowość relacyjna tam, gdzie wszyscy się znają
Kluczowe dla banków operujących w tym modelu są oczywiście kompetencje partnera – o nich powiemy za chwilę – ale przede wszystkim jego relacje z lokalną społecznością.
– W mniejszych miejscowościach zasady gry wyglądają inaczej niż w metropoliach. Tutaj kluczowe znaczenie ma zaufanie, bo ludzie znają się z widzenia i doskonale pamiętają, jak zostali obsłużeni. Nie idzie się więc „do banku”, tylko „do pani Kasi”. To konkretna osoba. Jej wiedza, empatia i znajomość lokalnego środowiska budują relację, której nie zastąpi najlepsza nawet aplikacja. Dobry partner w naszej sieci jest więc naturalnym doradcą pierwszego wyboru, do którego przychodzi się porozmawiać o rozwoju firmy czy domowym budżecie – zauważa Sławomir Makowski.
Innym istotnym czynnikiem jest atrakcyjność biznesowa potencjalnej lokalizacji, która przed uruchomieniem placówki jest analizowana na podstawie danych.
Nie chodzi o to, by sztucznie zagęszczać siatkę, lecz by stworzyć punkt, który ma realne szanse na rentowność i długofalowy rozwój. Konsultujemy też z partnerami ich plany rozwoju placówek i doradzamy w tym zakresie
– Bardzo dokładnie analizujemy potencjał lokalnego rynku na podstawie wielu czynników, w tym demografii, zamożności mieszkańców czy konkurencji. Nie chodzi o to, by sztucznie zagęszczać siatkę, lecz by stworzyć punkt, który ma realne szanse na rentowność i długofalowy rozwój. Konsultujemy też z partnerami ich plany rozwoju placówek i doradzamy w tym zakresie – mówi Sławomir Makowski.
Oprócz biznesowych istotne są też kwestie logistyczne – usytuowanie na mapie miasta, miejsca parkingowe czy dostępność dla osób z niepełnosprawnościami.
Postawa właścicielska kluczem do sukcesu
Bardzo ważnym elementem w rozwoju sieci są kompetencje partnerów, niezbędne do prowadzenia placówki bankowej. Jak zaznacza Sławomir Makowski, rynek usług finansowych wyklucza pasywne podejście. Samo powieszenie szyldu dużego banku nie zapewnia automatycznie napływu klientów. Partner kierujący placówką musi codziennie dbać o motywację zespołu, jakość rozmów oraz przestrzeganie wymogów prawnych.
Nie szukamy pasywnych inwestorów, którzy chcą jedynie wyłożyć kapitał i przyglądać się biznesowi z boku
– Nie szukamy pasywnych inwestorów, którzy chcą jedynie wyłożyć kapitał i przyglądać się biznesowi z boku. Szukamy takich, którzy są gotowi do codziennego kierowania placówką, pracy i tworzenia zespołów oraz brania odpowiedzialności za wyniki. Bo to osobiste kompetencje menedżera budują ten biznes – podkreśla dyrektor Departamentu Sieci Zewnętrznych w Alior Banku.
Z danych Aliora wynika, że 80 proc. agentów prowadzi swoje punkty od ponad 5 lat, a co trzeci partner prowadzi więcej niż jedną placówkę.
Pogłoski o śmierci były mocno przesadzone
Scenariusze wieszczące zmierzch tradycyjnej bankowości stacjonarnej minęły się z prawdą o tyle, że oddziały nie będą znikać w nieskończoność. Cyfryzacja i transformacja technologiczna nadal wymagać będzie ludzkiego wsparcia, tyle że w innym wymiarze.
Pogłoski o śmierci tradycyjnych oddziałów bankowych okazały się mocno przesadzone. Technologia nie zabija fizycznych placówek, lecz zmienia ich rolę (...). W tym sensie bankowe placówki zostaną z nami na zawsze.
– Pogłoski o śmierci tradycyjnych oddziałów bankowych okazały się mocno przesadzone. Technologia nie zabija fizycznych placówek, lecz zmienia ich rolę – cyfryzacja zdejmuje z doradców rutynową papierologię, pozwalając im skupić się na tym, co najważniejsze, czyli na budowaniu relacji z klientem. W tym sensie bankowe placówki zostaną z nami na zawsze – podsumowuje Sławomir Makowski.

Główne wnioski
- Mimo powszechnej cyfryzacji i rozwoju aplikacji mobilnych, stacjonarne placówki bankowe zachowują kluczową rolę przy podejmowaniu ważnych decyzji finansowych przez klientów. Technologia nie eliminuje fizycznych punktów, lecz zmienia ich funkcję z tradycyjnych okienek kasowych w centra doradztwa i budowania relacji.
- W mniejszych miejscowościach efektywnym rozwiązaniem jest model partnerski, łączący markę, procedury i systemy IT banku z lokalną przedsiębiorczością. O sukcesie placówki decyduje zaufanie, osobiste relacje partnera, jego kompetencje oraz znajomość lokalnego środowiska.
- Kierowanie placówką wymaga codziennego zarządzania i budowania zespołu, dlatego bank poszukuje aktywnych menedżerów, a nie pasywnych inwestorów. 80 proc. partnerów Alior Banku prowadzi działalność dłużej niż 5 lat, a co trzeci zarządza więcej niż jedną lokalizacją.
Artykuł powstał na zlecenie Alior Banku.
