



 Zaloguj się





 Dzieje się!
Przyszły prezes Żabki o pizzy Książula: Sprzedajemy więcej, niż się spodziewaliśmy
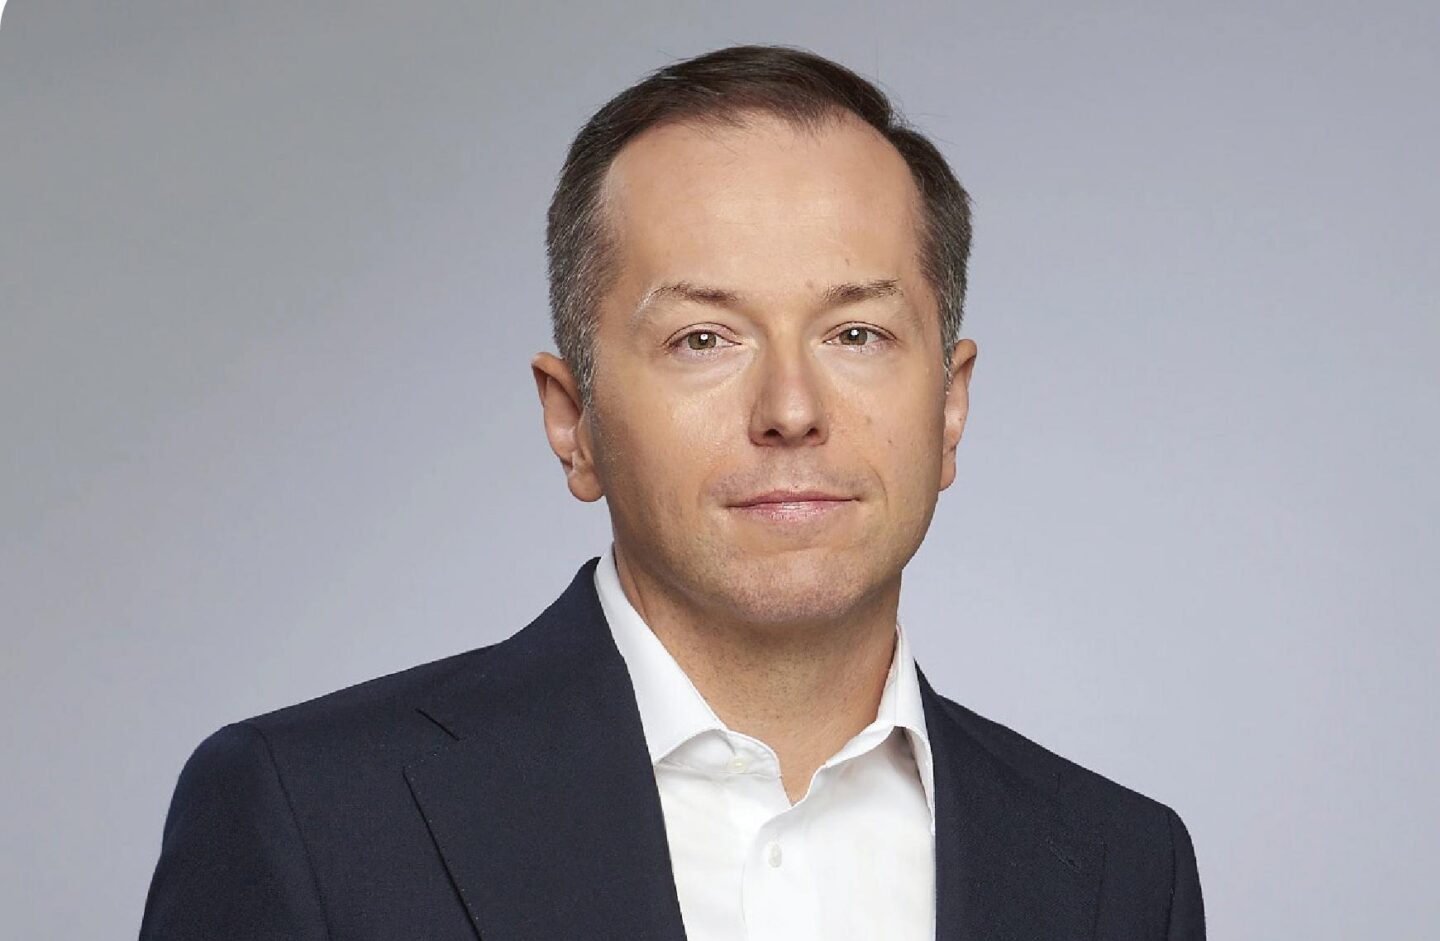
– Z perspektywy naszego biznesu to jest bardzo udany projekt – powiedział o projekcie pizzy Książula Tomasz Blicharski, odpowiedzialny za strategię i rozwój Grupy Żabka, wskazany na następcę prezesa Tomasza Suchańskiego. Firma podsumowała wyniki finansowe. Zanotowano wzrost sprzedaży pomimo większej ostrożności klientów.


Z tego artykułu dowiesz się…
- Jak popularność pizzy Książula i gotowych posiłków zmienia ofertę oraz wyposażenie sklepów Żabki.
- Gdzie Żabka widzi miejsce na kolejne sklepy i jak ocenia ryzyko odbierania klientów istniejącym placówkom.
- Co zarząd mówi o ostrożniejszym konsumencie i perspektywach wyników przy wolniejszym wzroście sprzedaży porównywalnej.
Audio generowane przez AI. Może zawierać błędy.
Żabka odnotowała bardzo dobry, III kwartał. Sprzedaż do klienta końcowego wyniosła 9,564 mld zł i była o 12,3 proc. wyższa niż rok wcześniej. Przychody ze sprzedaży wyniosły 8,463 mld zł, rosnąc o 13,8 proc. Duży wzrost odnotował także zysk netto. Był o ponada 13 proc. lepszy niż rok wcześniej.
Zarząd tłumaczy poprawę rentowności korzyściami skali, sprawniejszą logistyką i kontrolą kosztów. A także projektami specjalnymi i rozwojem sieci sprzedaży. O szczegółach tego, co dzieje się w firmie, opowiedział jej zarząd podczas konferencji prasowej.
Nowe pomysły, czyli jak Książulo nakręca wyniki Żabki
Pizza Książula sprzedaje się lepiej, niż zakładała Żabka. Zainteresowanie jest na tyle duże, że sieć mierzy się z ograniczeniami produkcyjnymi i okresowymi brakami produktu.
– Z perspektywy naszego biznesu to bardzo udany projekt. Sprzedajemy więcej sztuk tego produktu, niż się spodziewaliśmy. W określonych momentach produkt jest niestety niedostępny w sklepach, co wynika z ograniczeń produkcyjnych – powiedział Tomasz Blicharski, odpowiedzialny za strategię i rozwój Grupy Żabka, wskazany na następcę prezesa Tomasza Suchańskiego.
Tomasz Blicharski podkreślał, że klienci wracają po produkty gastronomiczne, a oferta obejmuje znacznie więcej niż jeden głośny projekt. Rosnąca sprzedaż jedzenia na ciepło wymaga zmian w samych sklepach. W placówkach z największym popytem Żabka zwiększa liczbę pieców i instaluje ekrany do składania zamówień. Chodzi o ograniczenie kolejek, które mogłyby podważać podstawową obietnicę sieci: szybkie zakupy blisko domu lub pracy.
– Monitorujemy sytuację w sklepach, w których sprzedaż gastronomii jest najwyższa. Wprowadzamy tam więcej niż jeden, a czasami nawet więcej niż dwa piece do odpieku, a także ekrany do zamawiania. Wraz z rozwojem popularności oferty gastronomicznej będziemy rozwijać zaplecze produkcyjne i inwestować w wyposażenie sklepów – zapowiada Tomasz Blicharski.
Ekspansja w produktach świeżych
Pizza jest częścią szerszej kategorii gotowych posiłków, określanej przez grupę jako Quick Meal Solutions. Obejmuje ona również dania obiadowe, sałatki czy produkty śniadaniowe. Według przedstawicieli firmy szczególnie dobrze działa cykliczna promocja obiadów czwartkowych.
– W czwartki sprzedajemy już prawie milion dań obiadowych. To nawet większy rezultat niż w przypadku pizzy. Sprzedajemy też owsianki na śniadanie, sałatki i koktajle produkowane przez Maczfit – wyliczał Tomasz Blicharski.
Zarząd wiąże rozwój tego asortymentu z wynikami istniejących sklepów. W III kwartale sprzedaż porównywalna, czyli w placówkach działających w obu porównywanych okresach, wzrosła o 3,5 proc. Rok wcześniej dynamika wynosiła 4,5 proc. Po dziewięciu miesiącach wskaźnik LfL sięgnął 3,6 proc., wobec 5,5 proc. w analogicznym okresie 2025 r.
– Jedne z najwyższych wzrostów sprzedaży porównywalnej osiągnęliśmy w kategoriach związanych z produktami gotowymi i na ciepło. Obiady czwartkowe również przyczyniły się do dobrego wyniku tego wskaźnika – skomentowała Marta Wrochna-Łastowska, dyrektorka finansowa Grupy Żabka.
Strategia oparta na sklepach i danych
Rozwój gastronomii jest jednym ze sposobów zwiększania sprzedaży w już działającej sieci. Drugim ma być lepsze wykorzystanie wiedzy o klientach. Żabka łączy informacje z aplikacji, sklepów i nośników reklamowych, by kierować oferty do konkretnych grup odbiorców. Skuteczność tych działań sprawdza przez porównanie z grupą kontrolną.
W tę strategię wpisuje się retail media, czyli działalność reklamowa wykorzystująca m.in. ekrany w sklepach i aplikację. Sieć zainstalowała kilka tysięcy ekranów. Według Tomasza Blicharskiego działalność jest rentowna i ma wspierać podstawową sprzedaż detaliczną.
Równolegle grupa rozwija mniejsze formaty i sprzedaż internetową. Na koniec września dysponowała 275 automatami vendingowymi, które w ciągu około roku od uruchomienia projektu obsłużyły blisko milion transakcji. Urządzenia trafiają m.in. do zakładów pracy, akademików, szpitali i na dworce.
Żabka Nano liczy z kolei niewiele ponad 60 placówek. Ten format ma docierać do lokalizacji, w których potencjał sprzedaży jest większy niż w przypadku automatu, ale niewystarczający dla tradycyjnego sklepu. Pełni też funkcję zaplecza technologicznego: rozwiązania wypracowane w Nano są testowane w setkach standardowych Żabek.
W e-commerce grupa rozszerzyła działalność Jush i delio na Górnośląsko-Zagłębiowską Metropolię. Pełna oferta tych usług obejmuje już cztery regiony Polski. Według prezentacji przychody Jush i delio po dziewięciu miesiącach wzrosły o 64 mln zł, czyli o 43 proc. rok do roku.
Ponad 1300 otwarć rocznie i przestrzeń na kolejne sklepy
Na koniec września sieć grupy liczyła 13 405 placówek w Polsce i Rumunii, łącznie ze sklepami Nano. W samym III kwartale otwarto 365 sklepów: 302 w Polsce i 63 w Rumunii. Od początku roku otwarto łącznie 1143 placówki (brutto), a w ostatnich dwunastu miesiącach – 1410.
Grupa podtrzymuje cel ponad 1300 otwarć w całym 2026 r. i zamierza utrzymywać takie tempo w średnim terminie na obu rynkach. W Polsce długofalowo widzi miejsce na niemal 20 tys. sklepów. Nie wskazuje jednak daty osiągnięcia tej liczby.
Tak duża ekspansja rodzi pytanie, czy nowe Żabki nie odbierają klientów już istniejącym. Dyrektorka finansowa zapewnia, że firma uwzględnia ten efekt przy wyborze lokalizacji. Analizuje zarówno przewidywaną sprzedaż, jak i dochód franczyzobiorcy.
– Bierzemy pod uwagę potencjalną kanibalizację. W ostatnim czasie utrzymywała się ona na tym samym poziomie i nie są to istotne wartości. Wyniki nowych sklepów są zgodne z założeniami, a okres zwrotu porównywalny z obserwowanym wcześniej – powiedziała Marta Wrochna-Łastowska.
Jej zdaniem impulsowy charakter zakupów sprawia, że zasięg pojedynczego sklepu jest niewielki, co pozwala otwierać placówki blisko siebie. W części takich przypadków nowy punkt jest powierzany franczyzobiorcy prowadzącemu już sąsiednią Żabkę.
Ekspansję wspierają przepływy pieniężne. W III kwartale wolne przepływy wyniosły 736 mln zł, a po dziewięciu miesiącach – 1,977 mld zł. Z kolei dług finansowy netto bez leasingu wynosił na koniec września 2,26 mld zł, o 682 mln zł mniej niż rok wcześniej. Grupa spłaciła też przed terminem 400 mln zł kredytu SFA.
Ostrożniejszy konsument i zmiana warty
Plany rozwoju Żabka realizuje przy słabszym popycie na żywność. Tomasz Suchański, aktualny prezes Żabki podczas wystąpienia stwierdził, że wrześniowa sprzedaż detaliczna w cenach stałych w Polsce wzrosła o 3,3 proc. rok do roku, ale w kategorii żywności, napojów i wyrobów tytoniowych tylko o 1,4 proc.
Jednocześnie udział Żabki w rynku, według przywołanych danych Nielsena, zwiększył się z 10,4 do 11,3 proc. w ujęciu kroczących dwunastu miesięcy. Wskaźnik dotyczy wartości sprzedaży w Polsce w koszyku obejmującym pakowane produkty spożywcze, chemię i kosmetyki oraz wyroby tytoniowe.
– Od pewnego czasu wolumen sprzedaży alkoholu i wyrobów tytoniowych w Polsce jest stały albo spada. To dotyka również nas. Rozwijamy nowe kategorie, w tym produkty zdrowe i dania na ciepło – powiedziała Marta Wrochna-Łastowska.
Grupa nie ujawnia udziału alkoholu i papierosów w sprzedaży. Nie podała również, jak na wzrost LfL złożyły się zmiany cen i liczby sprzedanych produktów. Zaznacza natomiast, że tegoroczna dynamika sprzedaży porównywalnej będzie prawdopodobnie bliższa dolnej granicy zakładanego przedziału średnich–wysokich wartości jednocyfrowych. Podtrzymuje oczekiwanie marży skorygowanej EBITDA w górnej części przedziału 12–13 proc. oraz średnioterminowy cel około 4,5 proc. marży skorygowanego zysku netto.
Dla Tomasza Suchańskiego była to ostatnia konferencja wynikowa w roli prezesa grupy, zamykająca blisko dekadę pracy. Pytany o wyzwania na końcówkę roku i 2027 r., wskazywał na zmienność otoczenia, w tym kosztów paliw, i potrzebę elastycznego reagowania.
– Od 2020 r. nauczyliśmy się działać w rzeczywistości, która zmienia się z miesiąca na miesiąc, a czasami z tygodnia na tydzień. Siła jest w zespole, który potrafi być elastyczny i dostosowywać organizację do zmieniających się scenariuszy – stwierdził Tomasz Suchański.

Główne wnioski
- Żabka zwiększa sprzedaż, a gastronomia staje się istotnym elementem rozwoju jej oferty. W III kwartale sprzedaż do klienta końcowego wzrosła o 12,3 proc., do 9,564 mld zł. Zainteresowanie pizzą Książula przekroczyło oczekiwania sieci i doprowadziło do okresowych braków produktu. Rosnący popyt na jedzenie na ciepło skłania firmę do inwestowania w dodatkowe piece i ekrany do zamawiania, które mają ograniczać kolejki.
- Grupa podtrzymuje plan ponad 1300 otwarć w 2026 r., a w Polsce widzi długofalowo miejsce na niemal 20 tys. sklepów. Na koniec września jej sieć w Polsce i Rumunii liczyła 13 405 placówek, w tym sklepy Nano. Według zarządu wpływ nowych punktów na sprzedaż sąsiednich sklepów pozostaje niewielki, a wyniki otwarć odpowiadają założeniom. Ekspansję wspierają dodatnie wolne przepływy pieniężne i spadek zadłużenia netto.
- Wzrost całej sieci towarzyszy słabszej dynamice sprzedaży w istniejących placówkach. W III kwartale wskaźnik LfL wyniósł 3,5 proc., wobec 4,5 proc. rok wcześniej. Zarząd oczekuje, że całoroczna dynamika znajdzie się bliżej dolnej granicy zakładanego przedziału, ale podtrzymuje oczekiwania dotyczące marży skorygowanej EBITDA. Grupa nie ujawnia, w jakim stopniu na wzrost sprzedaży porównywalnej wpłynęły ceny, a w jakim liczba sprzedanych produktów.
