



 Zaloguj się





 Dzieje się!
Zniszczone sklepy, niepewne odszkodowania. Francuscy przedsiębiorcy powalczą z ubezpieczycielami i państwem
Co najmniej 8 tys. firm ucierpiało podczas trwających zamieszek. Wstępne szacunki strat sięgają setek milionów euro. Rząd uruchamia pomoc, ubezpieczyciele obiecują szybsze wypłaty, ale właściciele firm obawiają się, że to głównie oni poniosą koszty zniszczonych witryn, splądrowanych magazynów i utraconych przychodów.


Z tego artykułu dowiesz się…
- Czy ubezpieczyciele wypłacą odszkodowania poszkodowanym w zamieszkach firmom.
- Czym różni się ustawodawstwo w Polsce i we Francji w zakresie odpowiedzialności państwa za zamieszki.
- Jaką składkę proponuje rząd na przyszły rok, aby sfinansować odszkodowania powstałe w czasie zamieszek miejskich.
Audio generowane przez AI. Może zawierać błędy.
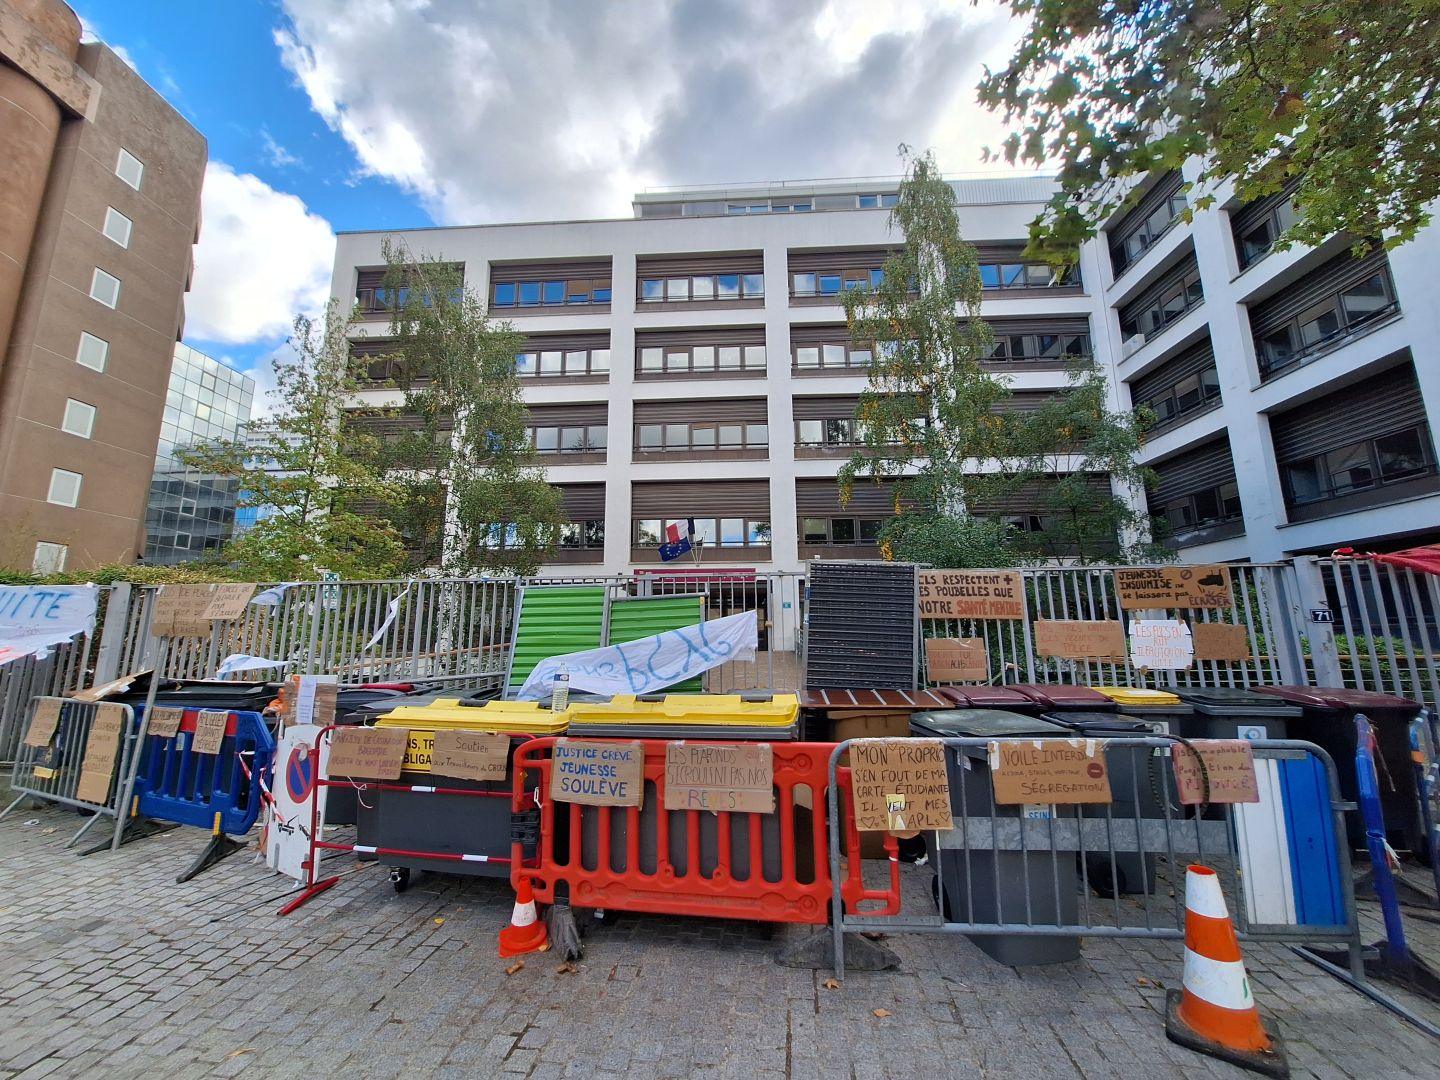
Zamieszki we Francji trwają już od kilku tygodni, a przedsiębiorcy mają coraz większy ból głowy. Zniszczone lokale trzeba zabezpieczyć, towary uzupełnić, pracownikom zapewnić wynagrodzenia, a rachunki i składki nadal płacić, nawet jeśli sklep pozostaje zamknięty. Właściciele firm od Paryża po Marsylię, Limoges, Bordeaux i Besançon zaczęli liczyć straty. Ubezpieczyciele i administracja państwowa przystąpili natomiast do ustalania, kto powinien ponieść koszty.
Według ministra handlu Serge’a Papina wstępny bilans obejmuje co najmniej 3 tys. sklepów poszkodowanych tylko 17 i 18 października. Do tej pory wskutek zamieszek podczas manifestacji ucierpiało około 8 tys. firm. Jedna trzecia sklepów została splądrowana. Alain Di Crescenzo, prezes CCI France, organizacji reprezentującej francuskie izby handlowo-przemysłowe, ostrzegł, że straty mogą sięgnąć setek milionów euro.
Najbardziej poszkodowane podczas zamieszek we Francji były duże sieci handlowe i supermarkety, które stały się głównym celem szabrowników. Kierownictwa Carrefoura i Magasins U alarmowały o ogromnych stratach w sektorze, sięgających setek milionów euro. Natomiast sklepy Fnac, oferujące elektronikę i artykuły kulturalne, padły ofiarą włamań i masowych kradzieży. Zniszczenia dotknęły również mniejsze i wyspecjalizowane placówki. Sieć sklepów z winem Nicolas opisywała w niektórych lokalizacjach sceny przypominające działania wojenne. Wród zaatakowanych witryn znalazły się także butiki luksusowych marek, w tym Louis Vuitton.
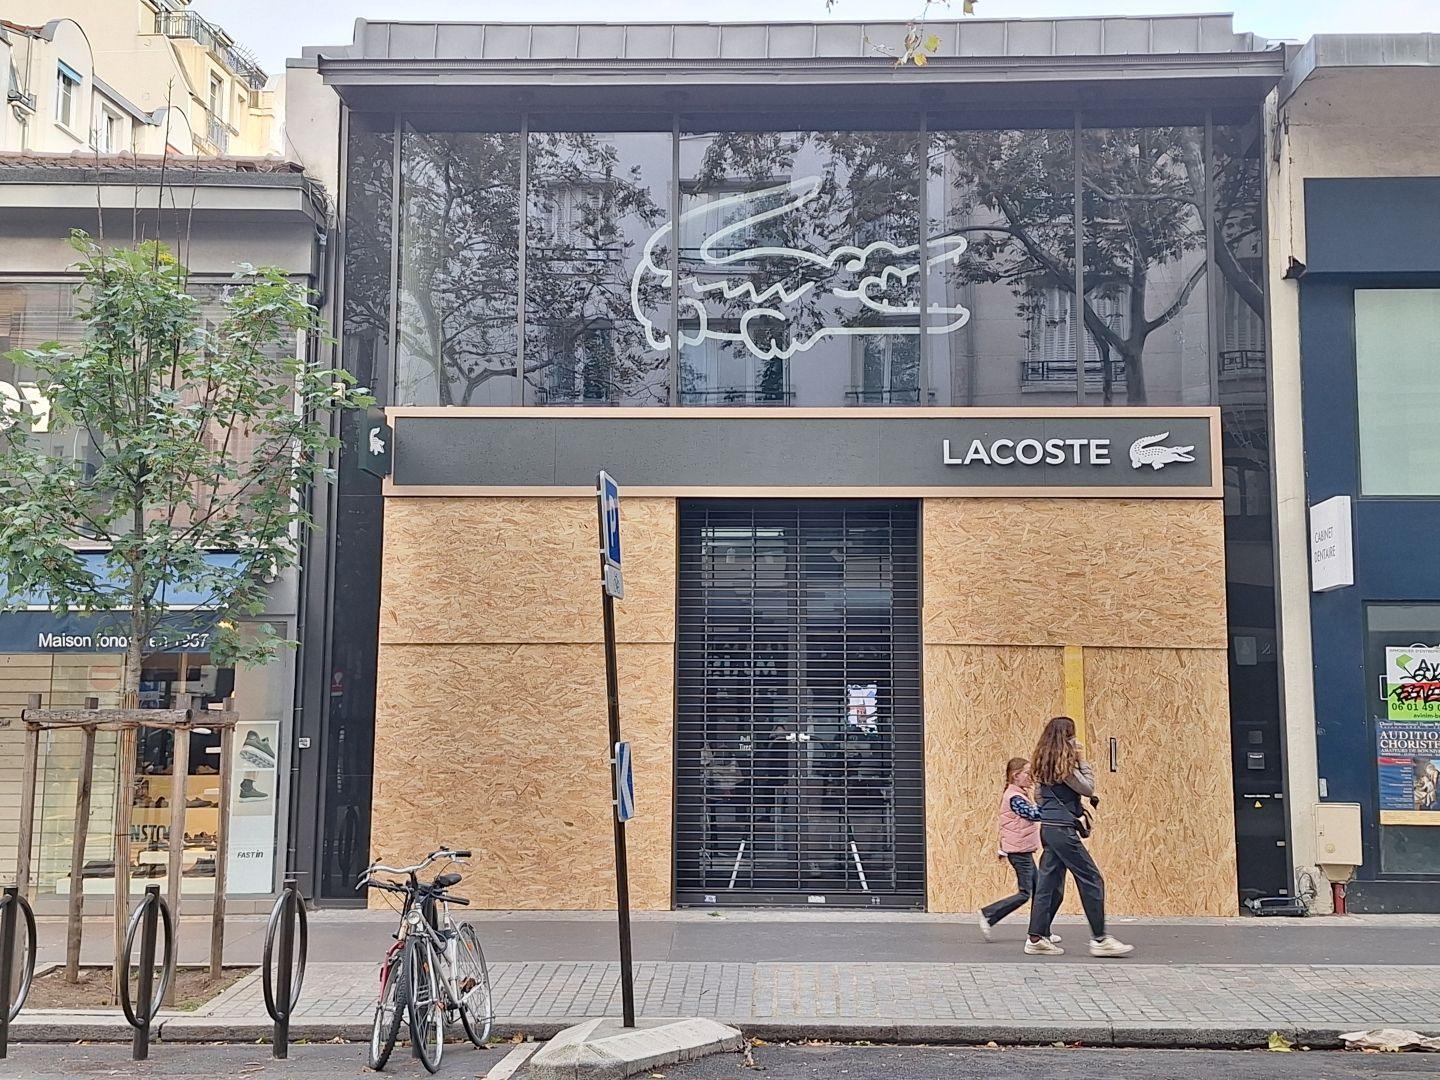
Szczególnie dotkliwe konsekwencje poniosły niezależne sklepy w centrach miast — od butików odzieżowych i jubilerskich po salony optyczne. Dla nich kradzież towaru, sprzętu i zniszczenie witryn oznaczały nie tylko wysokie koszty napraw, lecz także utratę przychodów. Geograficznie najwięcej szkód odnotowano w Marsylii i jej aglomeracji. Ucierpiało 527 placówek, w tym 128 zostało całkowicie splądrowanych. Kolejnymi mocno dotkniętymi obszarami były Paryż i region Île-de-France oraz oś Lyon–Saint-Étienne–Roanne, gdzie uszkodzono 307 obiektów. Straty nie ograniczały się jednak do zniszczonego mienia. W dniach protestów obroty części przedsiębiorstw spadały nawet o 80 proc., ponieważ klienci omijali centra miast.
Odszkodowanie? Tak, ale nie dla każdego i nie za wszystko
Firmy liczą na odszkodowania od ubezpieczycieli. Właśnie tutaj zaczyna się jednak problem. To, że firma ma polisę, nie oznacza automatycznie, że pokryje ona wszystkie szkody spowodowane zamieszkami.
Właściciel sklepu musi sprawdzić zakres wykupionej ochrony, w tym gwarancje dotyczące zamieszek i ruchów społecznych, wandalizmu, pożaru, kradzieży oraz stłuczenia szyb. Znaczenie ma również to, czy ubezpieczenie obejmuje zapasy towarów i czy przedsiębiorca wykupił ochronę przed utratą przychodów. Francuska federacja ubezpieczycieli France Assureurs wskazuje, że szkody materialne w sklepach mogą być pokrywane z gwarancji dotyczącej zamieszek. Zakres wypłaty zależy jednak od konkretnej umowy.
Zdaniem ubezpieczycieli
Nie ma automatycznej gwarancji pokrycia wszystkich strat
Szkody materialne w sklepach i budynkach mogą być objęte gwarancją dotyczącą zamieszek i ruchów społecznych. Wysokość wypłaty zależy jednak od zakresu ochrony, limitów i franszyz. Rekompensata za utracone przychody podczas zamknięcia sklepu wymaga zazwyczaj dodatkowego ubezpieczenia od strat operacyjnych, które nie jest obowiązkowe.
Podobne zasady dotyczą budynków publicznych i infrastruktury samorządowej. Osoby poszkodowane fizycznie mogą korzystać z odpowiednich ubezpieczeń osobowych, a w określonych przypadkach ubiegać się o pomoc z publicznych funduszy kompensacyjnych.
Możliwe jest również dochodzenie odszkodowania od państwa na podstawie art. L. 211-10 francuskiego kodeksu bezpieczeństwa wewnętrznego, który przewiduje jego odpowiedzialność za szkody wynikające z przestępstw popełnionych przez zgromadzenia lub zbiegowiska.
Nie istnieje automatyczna gwarancja pełnego pokrycia wszystkich strat. Ostateczna wysokość odszkodowania zależy od warunków umowy ubezpieczeniowej, rodzaju szkody i dostępnych mechanizmów kompensacyjnych.


Dla małych przedsiębiorstw szczególnie bolesna może być utrata przychodów. Ubezpieczenie od strat operacyjnych jest co do zasady dobrowolne. Wiele polis uruchamia je jednak dopiero wtedy, gdy przestój wynika z objętej ochroną szkody materialnej. Jeżeli sklep został splądrowany, jego właściciel może więc liczyć na zwrot części kosztów naprawy i skradzionego towaru. Niekoniecznie jednak otrzyma pełną rekompensatę za dni lub tygodnie bez sprzedaży.
Francuscy ubezpieczyciele: będzie łatwiej
Po zamieszkach ubezpieczyciele zobowiązali się ułatwić procedury. France Assureurs ogłosiła 19 października wydłużenie terminu zgłaszania szkód z typowych pięciu dni roboczych do 30 dni, przyspieszenie ekspertyz i wypłat oraz ułatwienie przekazywania zaliczek na poczet odszkodowania. W najtrudniejszych przypadkach ma to pozwolić firmom szybciej zdobyć fundusze na zabezpieczenie lokali i wznowienie działalności. Nie jest to jednak obietnica pokrycia wszystkich strat.
W Polsce w standardowej polisie rzadko który ubezpieczyciel oferuje ochronę związaną z zamieszkami czy szkodami powstałymi podczas demonstracji.
Państwo odpowiada za zamieszki, ale granica odpowiedzialności jest sporna
W Polsce odpowiedzialność odszkodowawcza państwa za działania lub zaniechania organów władzy publicznej wymaga wykazania, że doszło do naruszenia prawa, powstała szkoda i istnieje związek przyczynowy między tym naruszeniem a poniesionymi stratami. Sam fakt, że sklep został zniszczony podczas demonstracji, nie oznacza więc automatycznie, że za szkodę odpowiada państwo.
Tymczasem we Francji poszkodowane firmy mogą też zwrócić się o rekompensatę poniesionych szkód bezpośrednio do państwa. Artykuł L. 211-10 kodeksu bezpieczeństwa wewnętrznego stanowi, że ponosi ono odpowiedzialność cywilną za szkody wynikające z przestępstw i wykroczeń popełnionych z użyciem przemocy przez zgromadzenia lub zbiegowiska — zarówno przeciwko osobom, jak i mieniu. Poszkodowany nie musi zatem w każdej sprawie udowadniać, że policja popełniła błąd lub nie upilnowała manifestantów. Musi jednak wykazać, że szkoda pozostaje w odpowiednim związku z przemocą popełnioną w ramach zgromadzenia.
To rozróżnienie ma praktyczne konsekwencje. Jeżeli sklep został zdewastowany podczas przemarszu i zamieszek, przedsiębiorca może domagać się rekompensaty od państwa, nawet gdy nie zdołał zidentyfikować sprawców. Jeżeli jednak zniszczenia były wynikiem odrębnego, zorganizowanego ataku, niezwiązanego bezpośrednio z demonstracją, szanse na uzyskanie takiego odszkodowania maleją. Im dalej od miejsca demonstracji doszło do dewastacji i im bardziej przypomina ona odrębne działanie przestępcze, tym trudniej przypisać odpowiedzialność państwu. Właśnie ta granica może stać się osią przyszłych postępowań administracyjnych i sądowych.
Jak to się robi
Przedsiębiorca, który chce wystąpić o odszkodowanie od państwa, powinien skierować do prefekta odpowiedniego departamentu udokumentowane roszczenie. Wykazuje w nim wysokość strat i związek szkody z wydarzeniami. W przypadku odmowy — także dorozumianej, po upływie dwóch miesięcy bez odpowiedzi — sprawę można skierować do sądu administracyjnego z zachowaniem właściwych terminów. W praktyce kluczowe są zdjęcia i nagrania zniszczeń, dokumentacja strat, zeznania świadków, protokół policyjny oraz dowody potwierdzające przebieg wydarzeń w danym miejscu i czasie.
Trzecia możliwość to dochodzenie roszczeń bezpośrednio od sprawców. Problem polega na tym, że uczestnicy zamieszek bywają niezidentyfikowani. Nawet jeśli uda się ich zidentyfikować, to mogą nie mieć majątku pozwalającego na pokrycie szkód. Dla przedsiębiorcy jest to zatem droga potencjalnie dostępna, lecz często znacznie mniej skuteczna niż ubezpieczenie lub roszczenie wobec państwa.
Rząd Francji otwiera kasę, ale nie obiecuje pełnej rekompensaty
Rząd Sébastiena Lecornu zapowiedział pakiet nadzwyczajnych instrumentów pomocy. Ich celem jest przede wszystkim utrzymanie płynności finansowej firm i ochrona miejsc pracy. Nie jest to jednak program automatycznego zwrotu wszystkich strat. Najważniejszym elementem jest specjalny fundusz wsparcia dla małych przedsiębiorstw zatrudniających mniej niż 50 osób, które poniosły poważne szkody i odnotowały w związku z nimi spadek aktywności. Pomoc ma być ryczałtowa, obliczana jako część obrotów i ograniczona kwotowym limitem na firmę. Szczegółowe warunki jej przyznawania nie zostały jeszcze opublikowane.
Drugim filarem jest ochrona zatrudnienia. Firmy zmuszone do ograniczenia lub zawieszenia działalności mogą korzystać z mechanizmu częściowego bezrobocia (activité partielle). Pracownicy otrzymują zasadniczo świadczenie w wysokości 60 proc. wynagrodzenia brutto. W przypadku pracowników zarabiających płacę minimalną jest to 100 proc. Rząd zapewnił, że dla przedsiębiorstw zatrudniających mniej niż 250 osób pomoc pokryje również część kosztów przypadającą na pracodawcę, tak aby nie musiał dopłacać do tego mechanizmu. Przewidziano także możliwość odroczenia o maksymalnie 12 miesięcy płatności składek pracodawcy za kolejne trzy miesiące.
Przedsiębiorcy mogą ubiegać się również o rozłożenie zobowiązań podatkowych na raty bez dodatkowych opłat i kar. Administracja ma przyspieszać zwroty nadpłat i kredytów podatkowych. Państwowy bank Bpifrance przygotowuje również pożyczki z oprocentowaniem zerowym do 50 tys. euro, spłacane przez trzy lata. Izby rzemieślnicze uruchomiły ponadto fundusz interwencyjny oferujący pomoc do 1,5 tys. euro. Rząd apeluje też do banków o ułatwienie finansowania przedsiębiorstw dotkniętych zniszczeniami.
Pakiet może pomóc firmom przetrwać pierwsze tygodnie, ale nie rozwiązuje wszystkich problemów. Pożyczka pozostaje zobowiązaniem, odroczenie podatku jedynie przesuwa termin płatności, a wsparcie zatrudnienia nie rekompensuje utraconej marży. Z kolei fundusz dla najmniejszych przedsiębiorstw ma dopiero określić kryteria i limity pomocy.
Francuscy przedsiębiorcy chcą szybkich pieniędzy, a nie kolejnych procedur
Oczekiwania biznesu można sprowadzić do kilku konkretnych postulatów. To szybkie zaliczki na poczet odszkodowania, uproszczenia ekspertyz, ograniczenia franszyzy, rekompensaty za utracone przychody oraz jasne zasady odpowiedzialności państwa. Przedsiębiorcy potrzebują funduszy, zanim zakończą się spory o to, czy polisa obejmuje szkody i kto powinien je ostatecznie pokryć.
Niepewność przedsiębiorców wzmacniają doświadczenia z poprzednich fal przemocy. Według danych France Assureurs zamieszki z lata 2023 r. trwające osiem dni kosztowały ubezpieczycieli około 793 mln euro i doprowadziły do zgłoszenia ponad 16 tys. szkód. Dla porównania: straty ubezpieczeniowe związane z ruchem żółtych kamizelek w latach 2018–2019 wyniosły około 256 mln euro.
Lekarstwo na ryzyko, które przestało być wyjątkowe?
W tle obecnego kryzysu trwa przygotowanie reformy, która ma zmienić sposób finansowania szkód spowodowanych zamieszkami. Ustawa budżetowa z 19 lutego 2026 r. przewiduje wprowadzenie od 2027 r. obowiązkowej gwarancji dotyczącej zamieszek w ubezpieczeniach majątkowych oraz funduszu wzajemnego rozłożenia ryzyka, zarządzanego przez państwową Centralną Kasę Reasekuracji (Caisse centrale de réassurance, CCR). Według opisu opublikowanego przez dziennik „Le Monde” system ma być finansowany dodatkową składką w wysokości 0,8 proc. ceny polisy ubezpieczeniowej. Do projektu rządowego nie ma jednak jeszcze rozporządzeń. Według gazety składka ma finansować francuski system wspólnego rozkładania ryzyka zamieszek, który ma ruszyć w 2027 r.
To istotna zmiana: ryzyko, które dotychczas zależało w dużej mierze od zakresu indywidualnej polisy, ma zostać objęte szerszym mechanizmem wspólnego finansowania. W praktyce oznaczałoby to, że koszty kolejnych fal zamieszek byłyby rozłożone na większą grupę ubezpieczonych, zamiast koncentrować się na poszkodowanych firmach, ich ubezpieczycielach i budżecie państwa.
Reforma nie rozwiązuje jednak problemu październikowych poszkodowanych. Dekret wykonawczy nie został jeszcze opublikowany. Przedsiębiorcy muszą dochodzić roszczeń według obecnych zasad i korzystać z ogłoszonych środków nadzwyczajnych.
Kto ostatecznie zapłaci za zamieszki?
Batalia o odszkodowania jest w istocie sporem o podział kosztów przemocy. Przedsiębiorcy oczekują, że nie zostaną sami z rachunkiem za wydarzenia, nad którymi nie mieli kontroli. Ubezpieczyciele chcą ograniczyć nieprzewidywalne ryzyko i wskazują na odpowiedzialność państwa za szkody związane z demonstracjami. Rząd próbuje z kolei utrzymać firmy przy życiu (zwłaszcza małe), nie obiecując bezwarunkowego pokrycia wszystkich strat z pieniędzy publicznych.
Jeśli jednak kolejne zamieszki będą regularnie niszczyć sklepy, a przedsiębiorcy nie będą wiedzieli, czy i kiedy odzyskają pieniądze, ryzyko społeczne zacznie przekładać się na ryzyko gospodarcze. To oznacza wyższe składki, droższe ubezpieczenia, ostrożniejsze inwestycje i coraz większą niechęć do prowadzenia działalności w najbardziej narażonych dzielnicach. W takim scenariuszu koszty zamieszek poniosą nie tylko ich bezpośrednie ofiary, ale również pracownicy, klienci i podatnicy.

Główne wnioski
- Szkody materialne w sklepach, firmach i budynkach mogą we Francji być objęte w polisach gwarancją dotyczącą zamieszek i ruchów społecznych. Wysokość wypłaty zależy jednak od zakresu ochrony w polisie, limitów i franszyz i nie jest automatyczna. Rekompensata za utracone przychody podczas zamknięcia sklepu wymaga zazwyczaj dodatkowego ubezpieczenia od strat operacyjnych, które nie jest obowiązkowe. Podobne zasady dotyczą budynków publicznych i infrastruktury samorządowej. Osoby poszkodowane fizycznie mogą korzystać z odpowiednich ubezpieczeń osobowych, a w określonych przypadkach ubiegać się o pomoc z publicznych funduszy kompensacyjnych. Możliwe jest również dochodzenie odszkodowania od państwa.
- We Francji państwo ponosi odpowiedzialność cywilną za szkody wynikające z przestępstw i wykroczeń popełnionych z użyciem przemocy przez zgromadzenia lub zbiegowiska — zarówno przeciwko osobom, jak i mieniu. Poszkodowany nie musi zatem w każdej sprawie udowadniać, że policja popełniła błąd lub nie upilnowała manifestantów. Musi jednak wykazać, że szkoda pozostaje w odpowiednim związku z przemocą popełnioną w ramach zgromadzenia. To rozróżnienie ma praktyczne konsekwencje. Jeżeli sklep został zdewastowany podczas przemarszu i zamieszek, przedsiębiorca może domagać się rekompensaty od państwa, nawet gdy nie zdołał zidentyfikować sprawców.
- Trwa przygotowanie reformy, która ma zmienić sposób finansowania szkód spowodowanych zamieszkami. Ustawa budżetowa przewiduje wprowadzenie od 2027 r. obowiązkowej gwarancji dotyczącej zamieszek w ubezpieczeniach majątkowych oraz funduszu wzajemnego rozłożenia ryzyka, zarządzanego przez państwową Centralną Kasę Reasekuracji (Caisse centrale de réassurance, CCR). Według projektu, do którego nie ma jeszcze rozporządzeń, system ma być finansowany dodatkową składką w wysokości 0,8 proc. ceny polisy.
