

 Zaloguj się




 Dzieje się!

Anthropic zadebiutował na giełdzie. IPO jest rekordowe, ale jest i druga strona medalu
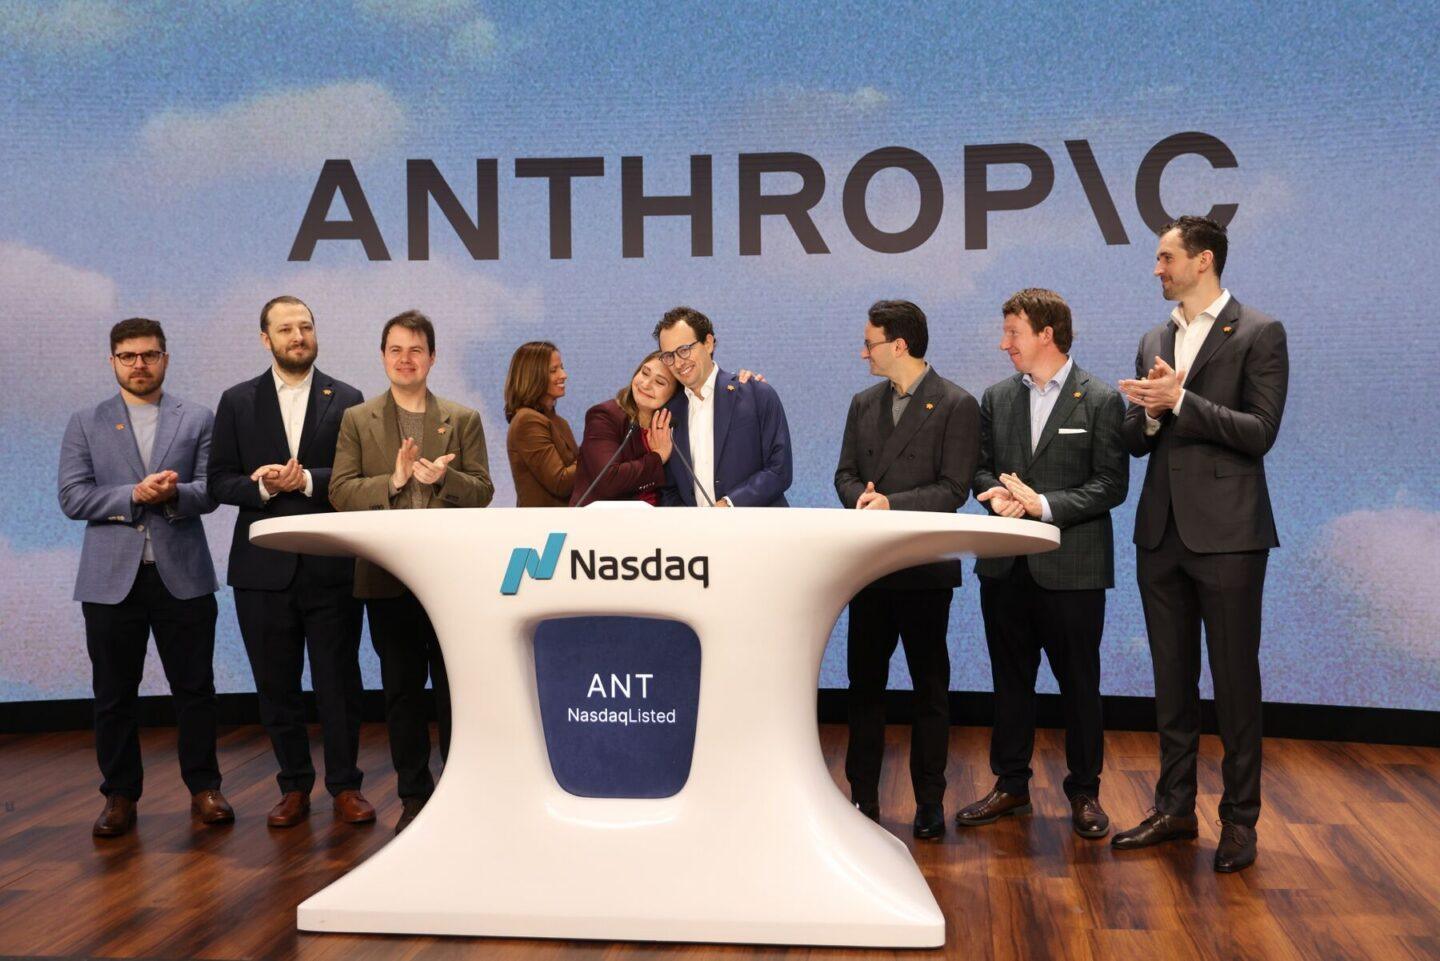
Anthropic, twórca Claude’a, przeprowadził największą ofertę publiczną w historii. Jej wartość sięgnęła 81,3 mld dolarów, a akcje rozpoczęły notowania na Nasdaq 34 proc. powyżej ceny emisyjnej. Spółka imponuje wzrostem przychodów, ale jej rentowność i zobowiązania budzą wątpliwości inwestorów.


Z tego artykułu dowiesz się…
- Co stoi za rekordową ofertą publiczną Anthropica i dlaczego przyciągnęła tak duże zainteresowanie inwestorów.
- Jak wyglądają wyniki finansowe spółki, skąd wzięła się gigantyczna strata netto i jakie zobowiązania mogą obciążać jej przyszłe wyniki.
- Czy wycena na poziomie 1,5 bln dolarów jest uzasadniona i czego historia innych głośnych debiutów giełdowych może nauczyć inwestorów.
Audio generowane przez AI. Może zawierać błędy.
Akcje spółki Anthropic rozpoczęły notowania na Nasdaq po 111,50 dolara, czyli ponad 34 proc. powyżej ceny emisyjnej. Oznacza to kapitalizację giełdową na poziomie około 2 bln dolarów. Spółka stojąca za modelem Claude przeprowadziła największe IPO w historii, a jej wycena sięgnęła około 1,5 bln dolarów.
Za rekordowym debiutem stoją błyskawicznie rosnące przychody, ale również gigantyczne zobowiązania i pytania o przyszłą rentowność. Przyglądamy się finansom Anthropica i ryzykom, o których inwestorzy nie powinni zapominać.
Jeszcze żadna pierwsza oferta publiczna w historii giełdy nie miała takiej wartości. Anthropic pobił rekord ustanowiony zaledwie kilka miesięcy wcześniej przez SpaceX. W ramach oferty spółka i jej dotychczasowi akcjonariusze sprzedali 980 mln akcji o łącznej wartości 81,3 mld dolarów. A to nie wszystko.
Równolegle Anthropic przeprowadził prywatną emisję akcji o wartości 26 mld dolarów, w której uczestniczą m.in. Google, Microsoft i Nvidia. Łączna wartość obu transakcji sięgnęła tym samym 107,3 mld dolarów, a wycena spółki w pełni rozwodniona wyniosła około 1,5 bln dolarów.
 Wykres interaktywny
Zainteresowanie inwestorów było tak duże, że według doniesień medialnych popyt na akcje niemal siedmiokrotnie przewyższył ich podaż. Pozwoliło to spółce podnieść cenę emisyjną do 83 dolarów za akcję, powyżej wcześniej zakładanego przedziału 70–78 dolarów, a także zwiększyć liczbę oferowanych papierów.
Przychody rosną lawinowo. Firmy wydają coraz więcej na Claude'a
Za ogromnym zainteresowaniem akcjami Anthropica stoi przede wszystkim tempo rozwoju spółki. Jeszcze w 2024 r. jej przychody wyniosły zaledwie 386 mln dolarów. W 2025 r. wzrosły do 4,6 mld dolarów, a w pierwszych dziewięciu miesiącach 2026 r. sięgnęły już 33,2 mld dolarów.
Wykres interaktywny Za tym wzrostem stoi przede wszystkim coraz szersze wykorzystanie modeli Claude przez przedsiębiorstwa, w tym duże korporacje. Według danych przedstawionych w dokumentach emisyjnych na koniec września 2026 r. Anthropic miał ponad 11,9 tys. klientów generujących co najmniej 100 tys. dolarów przychodów w ciągu 12 miesięcy. Wśród nich ponad 1,9 tys. odpowiadało za sprzedaż przekraczającą milion dolarów, a około 250 za co najmniej 10 mln dolarów.
Uwagę inwestorów powinno również przyciągać tempo zwiększania wydatków przez dotychczasowych klientów. Anthropic raportował wskaźnik utrzymania przychodów netto (NRR) na poziomie około 900 proc.
Zdaniem eksperta
Większy kapitał dla sektora AI?
Udany debiut będzie z pewnością bardzo dobrą wiadomością dla całego ekosystemu AI. Po pierwsze, dostarczy miliardy dolarów gotówki dostawcom sprzętu czy szeroko rozumianej infrastruktury. Kapitał rozleje się po sektorze, zaś Anthropic będzie miał środki pozwalające utrzymać pozycję lidera w swojej dziedzinie. Do tego potrzeba jednak gigantycznych nakładów na moc obliczeniową.
Anthropic wchodzi na giełdę ze sporym bagażem wieloletnich zobowiązań obliczeniowych sięgających łącznie niemal 900 mld dolarów, z czego 70 mld dolarów w ciągu najbliższego roku. To w oczywisty sposób będzie tworzyło presję na marżach, natomiast jest to świadoma decyzja biznesowa spółki. To jest koszt pozostania numerem jeden i nie zdziwię się, jeśli 2027 r. upłynie pod znakiem konkurencji kosztowej wśród laboratoriów – zasilone gotówką Anthropic może przepłacać za moc, aby tylko zdobyć większą część rynku i mieć produkt lepszy niż konkurencja. Skorzystać powinien na tym cały ekosystem.
Myślę, że z uwagi na wysoki popyt akcje Anthropic mogą w pierwszych dniach handlu powtórzyć to, co działo się ze SpaceX, czyli gwałtowny wzrost, a następnie spadek kursu po debiucie. Emocje są w takich momentach złym doradcą, jednak warto mieć na uwadze, że obietnica Anthropic jest bliższa spełnieniu niż w przypadku SpaceX, a spółka generalnie już na siebie zarabia. Sama wycena wskaźnikowa (prognozowany stosunek wartości przedsiębiorstwa do przychodów w okolicach 10) wskazuje, że Anthropic nie odstaje znacząco od dużych firm technologicznych notowanych na giełdzie. Należy również pamiętać o 180 dniach zakazu sprzedaży akcji przez inwestorów instytucjonalnych i pracowników. Pół roku mija szybko, a po tym czasie na rynku może pojawić się spora podaż. Wszak debiut giełdowy uczyni milionerami kilka tysięcy pracowników, którzy mogą chcieć zamienić swój „papierowy majątek” na gotówkę.

Wskaźnik utrzymania przychodów netto pokazuje, jak zmieniają się przychody uzyskiwane od tej samej grupy klientów w kolejnych okresach. Uwzględnia zarówno przedsiębiorstwa zwiększające wydatki, jak i te, które ograniczyły korzystanie z usług lub z nich zrezygnowały.
W przypadku Anthropica wartość około 900 proc. oznacza, że przychody od określonej grupy dotychczasowych klientów były w analizowanym okresie mniej więcej dziewięciokrotnie wyższe niż rok wcześniej. Porównanie obejmuje trzymiesięczne okresy oddalone od siebie o rok. Tak wysoka wartość wskazuje na szybkie zwiększanie wykorzystania narzędzi AI przez firmy, które już zdecydowały się na ich wdrożenie. Nie przesądza jednak o utrzymaniu podobnej dynamiki w kolejnych latach.
O tym inwestorzy chcą zapomnieć, a nie powinni
Choć przychody Anthropica rosną w imponującym tempie, spółka wciąż nie osiągnęła trwałej rentowności. W pierwszych dziewięciu miesiącach 2026 r. odnotowała 1,26 mld dolarów straty operacyjnej wobec 5,22 mld dolarów straty w analogicznym okresie poprzedniego roku. W samym trzecim kwartale ponownie wykazała stratę operacyjną w wysokości 567 mln dolarów, choć kwartał wcześniej osiągnęła 974 mln dolarów zysku operacyjnego.
Obraz sytuacji zmienia się jednak w zależności od przyjętego sposobu liczenia. Po wyłączeniu określonych pozycji księgowych Anthropic wykazał za pierwsze dziewięć miesięcy 2026 r. około 4,1 mld dolarów skorygowanego zysku operacyjnego, a skorygowana marża operacyjna wyniosła 12 proc. Pokazuje to poprawę wyników podstawowej działalności, choć nie oznacza jeszcze trwałej rentowności według standardowych zasad rachunkowości.
Wykres interaktywny Jeszcze większe wrażenie robi różnica między wynikiem operacyjnym a wynikiem netto. O ile strata operacyjna Anthropica za pierwszych dziewięć miesięcy 2026 r. wyniosła 1,26 mld dolarów, o tyle strata netto sięgnęła aż 104 mld dolarów.
Wykres interaktywny Tak ogromna dysproporcja wynikała przede wszystkim z księgowej wyceny instrumentów finansowych, a nie z wydania porównywalnej kwoty w gotówce. Około 94,3 mld dolarów obciążeń stanowiły zmiany wyceny zobowiązań związanych m.in. z instrumentami dłużnymi zamiennymi na akcje.
Wraz ze wzrostem wyceny Anthropica rosła bowiem księgowa wartość części tych instrumentów, co negatywnie wpływało na raportowany wynik netto.
Warto wiedzieć
Gigant AI polubił obligacje zamienne. Jak działają?
Anthropic finansował rozwój m.in. za pomocą instrumentów dłużnych zamiennych na akcje. Łączą one cechy finansowania dłużnego i kapitałowego. Inwestor przekazuje spółce pieniądze, a następnie może, na określonych warunkach, zamienić swoją wierzytelność na akcje.
Takie rozwiązanie pozwala przedsiębiorstwu pozyskać kapitał bez natychmiastowego emitowania nowych akcji, choć może prowadzić do rozwodnienia udziałów dotychczasowych akcjonariuszy.
Mechanizm ma również konsekwencje księgowe. W przypadku instrumentów wycenianych według wartości godziwej wzrost wyceny przedsiębiorstwa może powodować zwiększenie wartości związanych z nimi zobowiązań. Spółka musi wówczas aktualizować ich wartość w księgach, a wynikająca z tego różnica może obciążać jej wynik finansowy.
W pierwszych dziewięciu miesiącach 2026 r. zmiany wyceny instrumentów dłużnych zamiennych na akcje, instrumentów pochodnych oraz umów przewidujących objęcie akcji w przyszłości (SAFE) obniżyły wynik Anthropica łącznie o około 94,3 mld dolarów. Nie oznacza to jednak, że firma wydała taką kwotę w gotówce. Był to przede wszystkim efekt księgowej aktualizacji wartości instrumentów finansowych.
Największym wyzwaniem pozostaje jednak koszt dalszego rozwoju. Z prospektu emisyjnego wynika, że Anthropic zawarł umowy zakupowe i leasingowe, w tym dotyczące przyszłych dostaw, o łącznej wartości około 900,9 mld dolarów. Niemal wszystkie dotyczą infrastruktury i mocy obliczeniowej.
Około 451,6 mld dolarów tych zobowiązań przypada na okres do końca 2030 r. Zasadniczo cała pozostała część na lata 2031–2045. Tylko w ciągu 12 miesięcy po 30 września 2026 r. na spółkę przypadają zobowiązania o wartości około 70,7 mld dolarów.
Nie jest to jednak klasyczne zadłużenie, które trzeba spłacić jednorazowo. Mowa przede wszystkim o wieloletnich umowach na zakup usług i dostęp do infrastruktury niezbędnej do trenowania oraz obsługi modeli sztucznej inteligencji. Część umów podlega ponadto określonym warunkom, od których zależy realizacja poszczególnych przedsięwzięć.
Nie zmienia to faktu, że Anthropic będzie musiał generować odpowiednio wysokie przychody, aby wykorzystać zakontraktowane zasoby i pokrywać związane z nimi koszty. Jeśli popyt na usługi AI okaże się mniejszy od oczekiwanego, część infrastruktury może pozostać niewykorzystana, choć związane z nią zobowiązania nadal będą obciążać spółkę.
Z drugiej strony Anthropic dysponuje znacznymi zasobami finansowymi. Na koniec września 2026 r. miało 95,6 mld dolarów środków pieniężnych i ich ekwiwalentów oraz 36,3 mld dolarów inwestycji krótkoterminowych. Do tego dochodzą możliwości pozyskiwania dalszego finansowania i wpływy z oferty publicznej.
Pytanie nie brzmi więc wyłącznie, czy Anthropic stać na obecne inwestycje, ale również, czy w dłuższym okresie zdoła zarobić na tak wielkich zobowiązaniach.
Czy Anthropic jest wart 1,5 biliona dolarów?
Wycena Anthropica na poziomie 1,5 bln dolarów robi wrażenie, szczególnie że spółka wciąż nie osiągnęła trwałej rentowności. Jak więc ocenić, czy jej akcje są drogie? Jednym ze sposobów jest porównanie wartości przedsiębiorstwa z jego przychodami.
W przypadku Anthropica różnice są ogromne. Przy wycenie 1,5 bln dolarów inwestorzy płacą równowartość około 327-krotności przychodów za 2025 r. Jeżeli jednak uwzględnimy przychody z pierwszych dziewięciu miesięcy 2026 r. i przeliczymy je proporcjonalnie na cały rok, wskaźnik spada do około 34. Z kolei na podstawie tempa sprzedaży z października, odpowiadającego przychodom na poziomie około 81 mld dolarów w skali roku, wynosi około 18,5.
Jest jeszcze jeden istotny szczegół. Podawane 1,5 bln dolarów to tzw. wycena w pełni rozwodniona. Uwzględnia ona nie tylko istniejące akcje, ale również papiery, które mogą zostać wyemitowane w przyszłości. Chodzi np. o emisje w ramach programów wynagrodzeń dla pracowników lub w wyniku zamiany instrumentów finansowych na akcje. Nie jest więc tym samym co bieżąca kapitalizacja giełdowa.
Co więcej, w ramach oferty publicznej sprzedano 980 mln akcji, co odpowiada zaledwie około 5,4 proc. liczby papierów wynikającej z wyceny w pełni rozwodnionej. Nie jest to jednak dokładny udział akcji pozostających w wolnym obrocie. Znaczna część pozostałych papierów znajduje się w rękach dotychczasowych inwestorów i pracowników, a możliwość ich sprzedaży jest ograniczona.
Dla inwestorów ma to istotne znaczenie. Niewielka liczba akcji dostępnych na rynku, przy ogromnym zainteresowaniu, może sprzyjać gwałtownym wzrostom kursu. Z kolei stopniowe uwalnianie kolejnych pakietów może zwiększać presję na spadek notowań.
W przypadku Anthropica harmonogram znoszenia ograniczeń jest bardziej złożony niż typowy 180-dniowy okres zakazu sprzedaży akcji po debiucie. Prospekt przewiduje różne terminy udostępniania papierów do obrotu, uzależnione m.in. od upływu określonego czasu i publikacji wyników finansowych. Część akcji może trafić na rynek znacznie wcześniej, podczas gdy wobec niektórych większych akcjonariuszy i współzałożycieli obowiązują dłuższe ograniczenia.
Akcje dają głos, ale nie kontrolę. Inwestorzy muszą zaufać założycielom
Inwestorzy, którzy kupią akcje Anthropica, nie będą mieli takiego samego wpływu na zarządzanie spółką jak jej założyciele. Wszystko za sprawą nietypowej struktury akcjonariatu, która pozwala zachować kontrolę nad firmą mimo jej wejścia na giełdę.
Akcje klasy A, oferowane w ramach pierwszej oferty publicznej, dają prawo do jednego głosu na akcję. Nie oznacza to jednak, że ich posiadacze będą mogli skutecznie przeciwstawić się decyzjom założycieli.
Z prospektu emisyjnego wynika, że siedmioro współzałożycieli Anthropica, za pośrednictwem specjalnie utworzonej spółki, będzie kontrolować łącznie 50,1 proc. głosów w większości spraw poddawanych pod głosowanie akcjonariuszy. Uprawnienie to zapewnia im jedna specjalna akcja klasy F, której siła głosu jest odpowiednio dostosowywana.
Oznacza to, że pozostali inwestorzy nie będą mogli przegłosować założycieli w tych sprawach. Nawet jeśli łącznie będą posiadać znacznie większy udział ekonomiczny w przedsiębiorstwie.
To jednak nie wszystko. Anthropic powołał również specjalny organ, Long-Term Benefit Trust. Jego zadaniem jest pilnowanie, aby rozwój sztucznej inteligencji pozostawał zgodny z długoterminowymi celami spółki, w tym bezpieczeństwem technologii. Organ ten ma uprawnienia do powoływania i odwoływania większości członków rady dyrektorów.
Taka konstrukcja ma chronić Anthropic przed presją inwestorów oczekujących szybkich zysków, ale ma też drugą stronę. Akcjonariusze mniejszościowi będą mieli ograniczone możliwości wpływania na najważniejsze decyzje, nawet jeśli nie będą zgadzać się z kierunkiem rozwoju przedsiębiorstwa.
Kupując akcje Anthropica, inwestorzy muszą więc w dużej mierze zaufać jej założycielom i przyjętemu przez nich modelowi zarządzania.
Historia lubi się powtarzać?
Historia giełdy pokazuje, że ogromne zainteresowanie debiutem nie zawsze przekłada się na późniejsze zyski inwestorów.
Dobrym przykładem jest Facebook (obecnie Meta), który wszedł na giełdę w maju 2012 r. Akcje wyceniono wówczas na 38 dolarów, a wartość całej spółki przekraczała 100 mld dolarów. Był to jeden z najbardziej wyczekiwanych debiutów technologicznych tamtych lat. Jednak po wejściu na giełdę kurs zaczął spadać, a we wrześniu 2012 r. znalazł się poniżej 18 dolarów. Inwestorzy, którzy kupili akcje w ofercie i sprzedali je kilka miesięcy później, ponieśli dotkliwe straty.
Wykres interaktywny Nie wszystkie głośne debiuty zaczynały się jednak od rozczarowania. We wrześniu 2020 r. na giełdzie pojawił się Snowflake, amerykański dostawca rozwiązań do przechowywania i analizy danych w chmurze. Cena emisyjna wynosiła 120 dolarów, ale już pierwszego dnia notowań akcje podrożały o około 112 proc.
Tak duży wzrost pokazał skalę zainteresowania inwestorów spółkami technologicznymi. Jednocześnie oznaczał, że osoby kupujące akcje dopiero na giełdzie musiały zapłacić za nie ponad dwukrotnie więcej niż inwestorzy uczestniczący w ofercie publicznej.
Co łączy te historie ze spółką Anthropic? Przede wszystkim ogromne oczekiwania dotyczące przyszłości. W przypadku Facebooka inwestorzy stawiali na rozwój mediów społecznościowych. Snowflake korzystał z rosnącego znaczenia chmury obliczeniowej, a SpaceX przyciągał kapitał perspektywami rozwoju technologii kosmicznych i sztucznej inteligencji.
Anthropic również jest wyceniany przede wszystkim na podstawie tego, jak dużym biznesem może stać się w kolejnych latach. Dotychczasowe tempo wzrostu daje inwestorom powody do optymizmu, ale jednocześnie podnosi poprzeczkę. Im więcej oczekiwań uwzględnia już obecna wycena, tym mniej miejsca pozostaje na rozczarowanie.

Główne wnioski
- Anthropic przeprowadził największą ofertę publiczną w historii. Jej wartość wyniosła 81,3 mld dolarów, a wraz z równoległą emisją prywatną łączna wartość transakcji sięgnęła 107,3 mld dolarów. Według doniesień medialnych popyt na akcje niemal siedmiokrotnie przewyższył podaż.
- Przychody rosną błyskawicznie, ale rentowność pozostaje wyzwaniem. W pierwszych dziewięciu miesiącach 2026 r. sprzedaż wyniosła 33,2 mld dolarów, a strata operacyjna 1,26 mld dolarów. Spółka wykazała też 104 mld dolarów straty netto, głównie wskutek księgowej wyceny instrumentów finansowych. Jednocześnie osiągnęła dodatni skorygowany wynik operacyjny.
- Wysoka wycena oznacza ogromne oczekiwania wobec przyszłości. Anthropic musi utrzymać dynamiczny wzrost przychodów, jednocześnie mierząc się z wieloletnimi zobowiązaniami infrastrukturalnymi na około 900 mld dolarów. Inwestorzy muszą również uwzględnić ograniczony wpływ na zarządzanie spółką i ryzyko gwałtownych zmian kursu po debiucie.
