



 Zaloguj się





 Dzieje się!
Cyfrowa rewolucja w Afryce, w której pieniądz rozpada się w dłoniach
Lokalne waluty w Afryce Subsaharyjskiej przechodzą głębokie kryzysy, a zniszczona gotówka dosłownie znika z rynku. Stało się to nieoczekiwanym impulsem do zmian. Region przekształcił się w globalne centrum cyfrowych finansów. Miliony ludzi pominęły epokę tradycyjnych banków, zamieniając papier na portfele w telefonach.


Z tego artykułu dowiesz się…
- Dlaczego fizyczna gotówka przegrała z technologią komórkową w codziennym życiu mieszkańców Monrovii, Lilongwe czy Harare.
- W jaki sposób Afrykanie wykorzystują zwykłe telefony do obrony przed błędami państwa i ucieczki od dyktatu dolara.
- Dlaczego afrykański boom finansowy opiera się na prostych SMS-ach i jak ten cyfrowy impuls napędza dziś narodowe systemy medyczne.
Audio generowane przez AI. Może zawierać błędy.
Według opublikowanych w lipcu 2026 r. analiz Międzynarodowego Funduszu Walutowego (MFW) Afryka Subsaharyjska stała się światowym centrum cyfrowych finansów. I dzieje się tak, choć tradycyjna infrastruktura tam praktycznie nie istnieje. Średnia liczba bankomatów utrzymuje się na niskim poziomie 12 urządzeń na 100 tys. dorosłych mieszkańców. W Unii Europejskiej ta średnia wynosi prawie 70, a w Ameryce Północnej aż 200. Gdyby o przyszłości pieniądza decydowały plastikowe karty i gotówka, ten obszar byłby symbolem zacofania. W rzeczywistości stał się pionierem.
Śmierć tradycyjnego banku
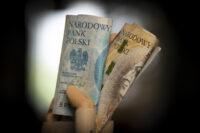
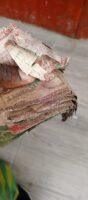
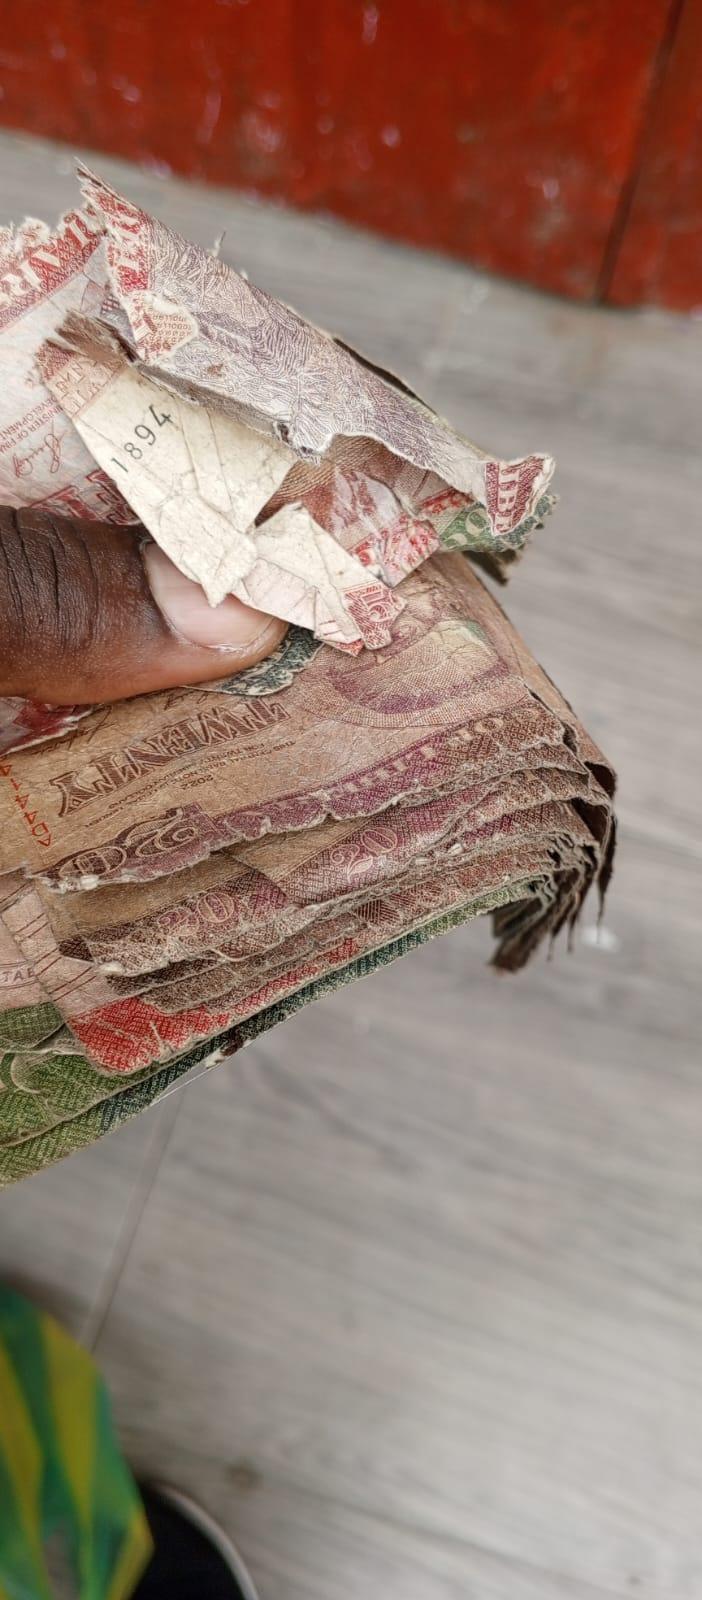
Skrajnym przypadkiem jest pięciomilionowa Liberia. W jej stolicy, Monrovii, działający bankomat nie istnieje – nieliczne maszyny to tylko puste atrapy mające dodać powagi bankom i hotelom. Amerykańska ambasada wprost ostrzega podróżnych, by zawsze mieli przy sobie gotówkę. Lokalne banknoty są w tak fatalnym stanie, że ich nominały trzeba odgadywać intuicyjnie. Ten fizyczny rozpad pieniądza wywołał taki kryzys płynności, że ministerstwo finansów zaczęło wypłacać aż 80 proc. pensji urzędników w bezpiecznych dolarach USA. Pozostali mieszkańcy zostali jednak odcięci od stabilnej waluty.
Uchodzący za ekskluzywny market Harbel czy kawiarnia L'Oven Bakery teoretycznie oferują terminale. Przez permanentne problemy z łącznością systemy potrafią jednak pobrać tę samą płatność kilkakrotnie. Doświadczenie upokarzających interwencji w celu odzyskania pieniędzy szybko uczy, by z kart rezygnować. W tym koszmarze infrastrukturalnym, w którym ponad połowa populacji nie ma stałego dostępu do prądu, ucieczka w cyfrowe portfele przypomina rwaną partyzantkę. To jednak właśnie ona utrzymuje rynek przy życiu.
Anatomia paraliżu...
Liberia nie jest odosobniona. W Malawi kryzys płynności zmusił bank centralny do reglamentacji gotówki, a krążące banknoty niszczeją w dłoniach z powodu braku czystych zamienników. Rząd w trzy lata wycofał z obiegu ponad 400 mld kwacha (79 mld zł). To między innymi efekt tradycji rzucania setek banknotów pod nogi gości weselnych. Problem jest tak poważny, że policja potrafi przerwać wesele i aresztować osoby depczące pieniądze. A krajów cierpiących na brak banknotów jest w Afryce znacznie więcej.
Wobec tej powszechnej bezradności własną drogą poszedł Somaliland – samozwańcze państwo w Rogu Afryki. Tam fizyczny pieniądz zniknął z codziennego obiegu z rozsądku. Lokalny szyling był tak bezwartościowy, że za zwykłe zakupy trzeba było płacić kilogramami papieru. Z powodu braku uznania dyplomatycznego w kraju nie mogły rozwinąć się zachodnie instytucje. Dlatego mieszkańcy wzięli sprawy w swoje ręce.
...i cyfrowy ratunek
Założona w 2009 r. przez lokalnego operatora platforma Zaad zlikwidowała gotówkę z przestrzeni publicznej. Dziś w stolicy, Hargejsie, telefonami płacą wszyscy: od ulicznych sprzedawców kóz po żebraków. Co kluczowe, do transakcji nie są potrzebne smartfony ani internet. Wystarczą proste, darmowe kody tekstowe USSD w najzwyklejszych telefonach.
Ten przypadek idealnie obrazuje to, co stało się w pozostałej części kontynentu. Trudno w to uwierzyć, ale według tegorocznych danych międzynarodowego stowarzyszenia operatorów komórkowych Global System for Mobile Communications Association (GSMA) Afryka Subsaharyjska odpowiada za niemal 70 proc. całkowitego światowego obrotu pieniądza mobilnego. Podczas gdy globalna wartość tych transakcji przekroczyła już barierę 2 bln dolarów, w samej Afryce Subsaharyjskiej roczny obrót sięgnął 1,4 bln dolarów. Prywatnym bankiem mieszkańców stał się prosty telefon komórkowy.
Z raportu MFW wynika, że dzięki technologiom cyfrowym tutejsza gospodarka może w najbliższych dziesięciu latach urosnąć o dodatkowe 4 proc. Instytucja ta zwraca jednak uwagę na kluczowy aspekt: ta cyfrowa rewolucja nie wynika z bogactwa. To oddolna, masowa reakcja zwykłych ludzi na to, że ich rządy są słabe i niewydolne. Z oficjalnych danych wynika, że tamtejsze administracje są najgorzej na świecie przygotowane do nowoczesności.
Harare – cukierki zamiast reszty
W Somalilandzie brak banków wymusił cyfryzację. Natomiast na południu kontynentu, w Zimbabwe, płatności mobilne stały się narzędziem obrony przed decyzjami państwa. Zimbabwe to od dekad światowa stolica monetarnego absurdu. Po latach drukowania banknotów o nominale stu bilionów dolarów rząd w 2024 r. wprowadził nową walutę. To ZiG (Zimbabwe Gold), która jest oficjalnie oparta na państwowych rezerwach złota.
Na ulicach stolicy, Harare, szybko jednak można odkryć, że stabilność nowej waluty istnieje głównie w rządowych komunikatach. Zaufanie obywateli do państwowego pieniądza jest równe zeru. Ludzie pamiętają, że każda kolejna reforma kończyła się wyparowaniem oszczędności ich życia w ciągu jednej nocy.
W tym klimacie nieufności tutejszy gigant płatności komórkowych, system EcoCash, stał się dla mieszkańców tarczą obronną. Ponieważ władze wydrukowały drastycznie mało fizycznych banknotów, ZiG stał się walutą niemal wyłącznie wirtualną. Kryzys gotówkowy jest tak ostry, że w tradycyjnych sklepach reszta zamiast w bilonie wydawana jest w cukierkach lub gumach do żucia. Można się o tym przekonać, robiąc zakupy na przykład w sieci supermarketów OK Zimbabwe.
Dlatego mieszkańcy kraju zamiast trzymać na kontach topniejące w oczach cyfrowe saldo wykorzystują telefony do natychmiastowych rozliczeń z ulicznymi handlarzami. Smartfon w Harare stał się kieszonkową giełdą. Wirtualny ZiG jest błyskawicznie transferowany na konta dilerów, zwanych lokalnie bula-bula, w zamian za bezpieczne amerykańskie banknoty. Ci czarnorynkowi pośrednicy hurtowo odsprzedają potem zgromadzone cyfrowe pakiety importerom, którzy potrzebują taniej lokalnej waluty do opłacania państwowych ceł i podatków. Rząd, bezsilny wobec tej finansowej partyzantki, oskarża użytkowników EcoCash o terroryzm gospodarczy, zamraża konta i nakłada rygorystyczne limity transakcyjne. Bezskutecznie. W Zimbabwe smartfon wygrał z państwowym dekretem.
Między PR-em a systemową reformą
Gdy w ten oddolny system próbują wejść zachodnie korporacje, łatwo ulec złudzeniu, że cały kontynent żyje w cyfrowej utopii. Rzeczywistość bywa bardziej brutalna, czego przykładem jest Madagaskar. Na tej ubogiej wyspie globalni giganci kosmetyczni uruchomili głośny projekt oparty na technologii blockchain – czyli cyfrowym rejestrze, który pozwala śledzić drogę każdej laski wanilii od krzaka aż do fabryki. W rejonach upraw tej przyprawy kilkuset drobnych rolników otrzymało cyfrowe tożsamości powiązane z kodami QR i mobilnymi portfelami.
Choć historia brzmi imponująco, to tylko pokazówka. Kilkuset plantatorów nie zmienia faktu, że miliony ludzi w sąsiednich, odciętych od prądu wioskach o tych cyfrowych zabiegach nigdy nawet nie słyszały. Na samym Madagaskarze z internetu korzysta zaledwie co piąty mieszkaniec.
Ta odcięta od świata wyspa to jednak tylko odzwierciedlenie problemu strukturalnego kontynentu – cała Afryka Subsaharyjska posiada bowiem skromne 5,5 proc. światowych zasobów centrów danych. Ten brak serwerów tłumaczy wspomniany paradoks. Afrykański boom finansowy, o którym pisze MFW, udaje się tylko dlatego, że opiera się na najprostszych tekstowych SMS-ach. Bez prądu i sieci zaawansowane innowacje z Zachodu tracą rację bytu.
Aby cyfryzacja trwale zmieniła gospodarkę, musi zyskać wsparcie instytucjonalne, tak jak stało się to w Zambii. Tam pieniądz na poziomie państwowym systematycznie traci na znaczeniu za sprawą radykalnych reform. Z początkiem 2024 r. bank centralny ostatecznie wycofał z użycia czeki bankowe i zamknął okienka gotówkowe w agencjach rządowych, na czele z urzędem transportu. Smartfon stał się jedynym narzędziem do opłacenia podatków czy mandatów. Przy okazji cyfryzacja zderzyła się z surową rzeczywistością zambijskich dróg. Gdy kierowcy zaczęli nosić mniej gotówki, drogówka przystosowała się do nowych realiów, wymuszając łapówki poprzez transfery komórkowe. Proceder stał się na tyle powszechny, że dowództwo policji musiało wydać oficjalny zakaz podawania kierowcom numerów telefonów podczas kontroli.
Odejście od dolara
Od kilku lat zambijskie kwachy bez problemu wypłaca się z gęstej sieci bankomatów w nowoczesnych pasażach handlowych, takich jak Manda Hill. Tradycyjna wymiana gotówki w kantorach zyskała jednak rygorystyczne ramy – kasjerzy bezwzględnie odrzucają amerykańskie banknoty wydane przed 2013 r. oraz te noszące najmniejsze ślady zużycia, co wynika z powszechnego w regionie lęku przed fałszerstwami.
Prawdziwym symbolem odchodzenia od zachodnich standardów finansowych stał się jednak dekret z października 2025 r. To wtedy zambijski bank centralny zaczął oficjalnie akceptować chińskiego juana przy regulowaniu zobowiązań podatkowych przez korporacje kontrolujące przemysł miedziowy. Obecnie wielomilionowe daniny kluczowego sektora gospodarki trafiają bezpośrednio na konta walutowe rządu, całkowicie omijając zachodnie platformy rozliczeniowe oraz dyktat amerykańskiego dolara.
Skok w przyszłość
Ta państwowa ucieczka w nowoczesność najpełniej realizuje się w Kenii, Ghanie oraz Rwandzie. To na kenijskim rynku, dzięki platformie M-Pesa, narodził się globalny wzorzec sukcesu, gdzie za wodę czy przejazd motocyklem płaci się jednym kliknięciem. Ghana zajmuje drugie miejsce na świecie pod względem popularyzacji płatności mobilnych. Około 78 proc. mieszkańców aktywnie korzysta tam z portfeli cyfrowych.
Dziś Kenia, Ghana, RPA, Nigeria i Rwanda wprowadzają narodowe strategie cyfrowe, budując suwerenną moc obliczeniową kontynentu za sprawą tak zwanych AI factories. Ta technologia rozwiązuje także fundamentalne problemy społeczne. W Rwandzie systemy komórkowe stały się strukturą ratującą ludzkie życie. Przez dekady dostarczenie krwi do transfuzji do tamtejszych górzystych, odciętych od świata regionów zajmowało długie godziny. Ten logistyczny koszmar wyeliminowano za pomocą autonomicznych dronów. Gdy lekarz na prowincji potrzebuje ratunku dla pacjenta, składa natychmiastowe zamówienie przez szpitalny system połączony z państwową siecią medyczną. Impuls idzie w sekundy przez sieć komórkową, a z centralnego hubu startuje bezzałogowa maszyna firmy Zipline. Dron leci z prędkością 100 km/h i w kwadrans precyzyjnie zrzuca paczkę z krwią na spadochronie prosto na szpitalny dziedziniec.
Niewidzialny krwiobieg
W Europie czy Ameryce Północnej płatność telefonem to kwestia wygody i zaoszczędzenia kilku sekund przy kasie. W Afryce Subsaharyjskiej to sprawa biologicznego i ekonomicznego przetrwania. Martwe, zakurzone atrapy bankomatów w hotelach Monrovii nie są symbolem porażki kontynentu. Są dowodem ostatecznej kapitulacji starego, zachodniego systemu finansowego, który nie uniósł tutejszych realiów.
Z perspektywy europejskiej to pokaz wspomnianego leapfroggingu w praktyce. Podczas gdy Zachód – w tym Polska rozwijająca swój system BLIK – wciąż ponosi gigantyczne koszty utrzymania miliardowej architektury placówek bankowych i plastikowych kart, Afryka udowodniła, że całą tę tradycyjną infrastrukturę można bez problemu pominąć.

Główne wnioski
- Płatności mobilne w Afryce Subsaharyjskiej nie są luksusowym dodatkiem dla klasy średniej, lecz oddolną, masową odpowiedzią na słabość instytucji państwowych.
- Technologia komórkowa pozwoliła pominąć cały etap ewolucji finansowej, udowadniając, że tradycyjna infrastruktura bankowa i plastikowe karty nie są niezbędne do stworzenia nowoczesnego rynku.
- Kluczem do sukcesu afrykańskiego fintechu okazała się prostota i powszechność – systemy oparte na darmowych komunikatach USSD działają bez stałego dostępu do internetu i nowoczesnych smartfonów.
