



 Zaloguj się





 Dzieje się!

Czas włączyć inwestowanie
Polacy opanowali sztukę gromadzenia oszczędności do perfekcji, jednak blisko dwa biliony złotych wciąż leżą zamrożone na nisko oprocentowanych depozytach i w gotówce. Jak przełamać historyczny lęk przed rynkiem kapitałowym i sprawić, żebyśmy zaczęli budować trwały, wielopokoleniowy majątek?
Ten artykuł jest częścią GQ The Business Issue powered by XYZ.
Przeczytaj inne tekstyAudio generowane przez AI. Może zawierać błędy.
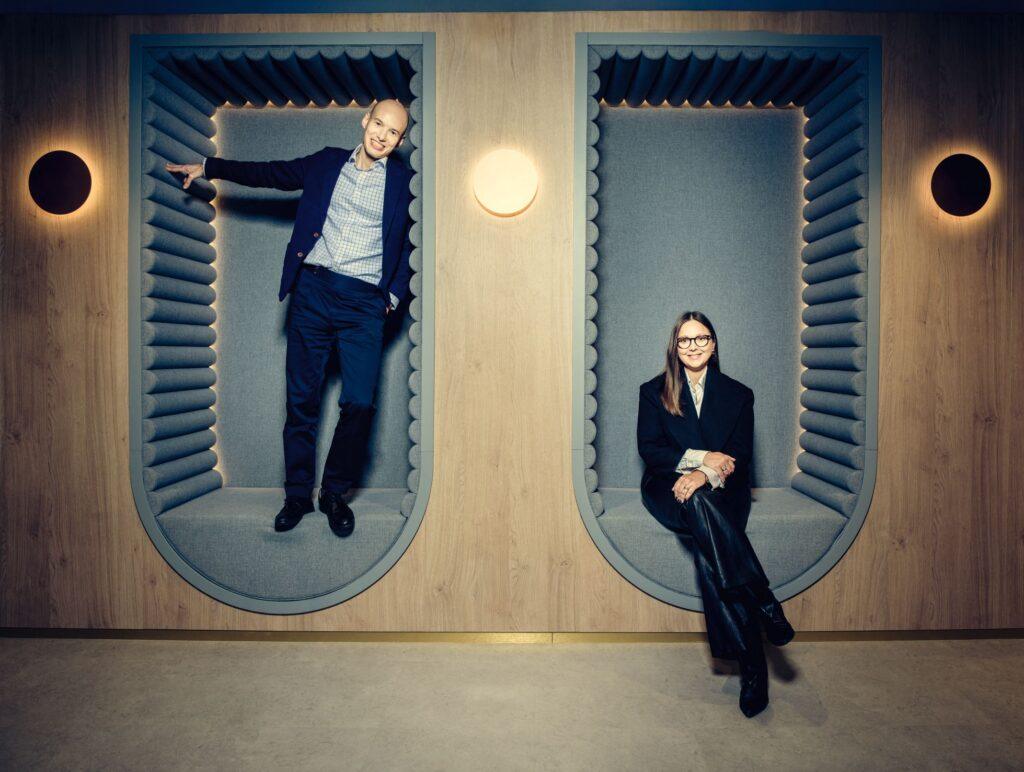
Paweł Sołtys, XYZ: Polacy mają oszczędzanie wpisane w swoje nawyki i dysponują historycznie wysokimi depozytami, a mimo to w wielu badaniach widać niepokój o osobistą przyszłość finansową. Z czego wynika ten dysonans?
Magdalena Ramatowska, dyrektorka Pionu Bankowości Inwestycyjnej w PKO Banku Polskim: Jako instytucja zaufania publicznego ze stuletnią tradycją widzimy, że nasi klienci doskonale opanowali samo oszczędzanie. Wykorzystują nowoczesne narzędzia cyfrowe i czują się w tym obszarze bardzo bezpiecznie. Problem leży w strukturze tych oszczędności: około 70 proc. aktywów gospodarstw domowych spoczywa na bezpiecznych depozytach, lokatach czy w obligacjach, podczas gdy klasyczne inwestycje stanowią zaledwie około 10 proc. portfela. To potężna asymetria. Nasi klienci deklarują w ankietach profil ryzyka akceptujący wyższe stopy zwrotu, ale w praktyce lokują kapitał w dużo mniej ryzykownych miejscach, niż deklarują. Naszym zadaniem jest odpowiedzialne i spokojne przesuwanie takich osób w stronę ambitniejszych klas aktywów, tak by budowali realny majątek, a nie tylko chronili nominalną gotówkę.
To zadanie wydaje się trudne.
Juliusz Jabłecki, dyrektor Biura Zarządzania Portfelami i Doradztwa Inwestycyjnego w Biurze Maklerskim PKO Banku Polskiego: Tak, wyzwanie jest olbrzymie, a jego skalę doskonale obrazują dane z raportów OECD. Zaledwie jedna trzecia Polaków rozumie pojęcie procentu składanego, a tylko połowa wie, czym jest wartość pieniądza w czasie. Dodatkowo zaledwie 15 proc. społeczeństwa deklaruje zaufanie do instytucji finansowych. Mamy zatem do czynienia z bardzo trudną układanką: z jednej strony zgromadziliśmy już jako społeczeństwo znaczne oszczędności, a z drugiej towarzyszy nam brak podstawowej wiedzy i potężny niepokój o sytuację na emeryturze. Dominującą emocją staje się lęk przed stratą, który sprawia, że ludzie wolą trzymać pieniądze w gotówce lub na lokacie, nie mając pojęcia, jak ten niepokój mądrze rozbrajać.
Mamy zatem do czynienia z bardzo trudną układanką: z jednej strony zgromadziliśmy już jako społeczeństwo znaczne oszczędności, a z drugiej towarzyszy nam brak podstawowej wiedzy i potężny niepokój o sytuację na emeryturze.
To dlaczego rynek kapitałowy wciąż kojarzy się w Polsce z zagrożeniem, a nie z naturalnym silnikiem wzrostu majątku? To kwestia braku edukacji czy krachów rynkowych lub scamów?
M.R.: Klucz tkwi w historii i braku akumulowanego kapitału. Polacy budują swój prywatny majątek dopiero od 30 lat. Nie mamy doświadczeń Brytyjczyków czy Francuzów, którzy pomnażali zamożność przez pokolenia. Nasze wcześniejsze generacje mierzyły się kolejno: z rozbiorami, dwiema wojnami światowymi, czasami komunizmu, w co była wpisana w sposób stały konfiskata majątku. W efekcie nauczyliśmy się przede wszystkim konsumować i wychodzić z biedy, a nie przekazywać majątek z pokolenia na pokolenie. Bo po co akumulować kapitał, skoro i tak nam go zabiorą? Do tego dochodzi natura ludzka i chęć szybkiego wzbogacenia się, co w przeszłości boleśnie weryfikowały rynkowe góry i dołki.
Polacy budują swój prywatny majątek dopiero od 30 lat. Nie mamy doświadczeń Brytyjczyków czy Francuzów, którzy pomnażali zamożność przez pokolenia. Nasze wcześniejsze generacje mierzyły się kolejno: z rozbiorami, dwiema wojnami światowymi, czasami komunizmu, w co była wpisana w sposób stały konfiskata majątku.
J.J.: Na ten brak historycznego wzorca nakładają się również trudne epizody z samego sektora finansowego – od bańki z 2007 roku, przez problemy z opcjami walutowymi i kredytami frankowymi, aż po głośne afery jak Amber Gold czy te związane z rynkiem kryptowalutowym. Wszystkie te głośne wydarzenia podważały zaufanie do bezpiecznego, regulowanego rynku. Ale jest jeszcze jeden czynnik, behawioralny. W ekonomii tego nurtu jednym z kluczowych pojęć jest inercja: nie podejmuję decyzji dzisiaj, bo nie podejmowałem jej wczoraj, a nie podejmowałem jej wczoraj, bo nie miałem wokół siebie wzorców, które by do tego zachęcały. To się bezpośrednio wiąże z tym, o czym przed chwilą wspominała Magda – Polacy budują prywatny majątek dopiero od kilku dekad, więc inwestowanie nie zdążyło się niejako stać elementem rodzinnej tradycji przekazywanej między pokoleniami. Nasi rodzice i dziadkowie rzadko rozmawiali o portfelach inwestycyjnych czy rynku akcji, bo najczęściej sami nie mieli takich doświadczeń z wiadomych, bolesnych powodów. Przełamanie tego schematu wymaga stworzenia poczucia absolutnego bezpieczeństwa i pokazania, że długoterminowe inwestowanie to nie jest hazard, lecz przemyślana strategia.
Nasi rodzice i dziadkowie rzadko rozmawiali o portfelach inwestycyjnych czy rynku akcji, bo najczęściej sami nie mieli takich doświadczeń z wiadomych, bolesnych powodów. Przełamanie tego schematu wymaga stworzenia poczucia absolutnego bezpieczeństwa i pokazania, że długoterminowe inwestowanie to nie jest hazard, lecz przemyślana strategia.
Często patrzymy na inwestowanie z perspektywy indywidualnego portfela. Jaka jest jednak stawka dla całej polskiej gospodarki, jeśli ten potężny kapitał nie trafi na giełdę?
J.J.: Stawka jest bezprecedensowa – chodzi o uniknięcie pułapki średniego dochodu. Polska rozwinęła się po transformacji szybciej niż średnia unijna, ale teraz stoi przed koniecznością wykonania skoku technologicznego i transformacji energetycznej. Tradycyjny, czysto bankowy model finansowania gospodarki oparty na kredycie nie przystaje już do nowoczesnych, innowacyjnych firm. Banki odgrywają ogromną rolę w finansowaniu projektów, ale nie są specjalistami, chociażby od wyceny aktywów niematerialnych, takich jak patenty, prawa autorskie, unikalna własność intelektualna czy wartość marki. Takie przedsięwzięcia są zazwyczaj finansowane kapitałem udziałowym przez giełdę i rynek kapitałowy.
M.R.: W tym kontekście warto wskazać jeden niewygodny przykład. I powiem przewrotnie, że chodzi o sukces ElevenLabs. Polski rynek kapitałowy i rodzimy kapitał nie potrafiły wycenić tak innowacyjnego projektu i spółka musiała szukać finansowania za granicą. Słyszymy o podobnych barierach w branży kreatywnej czy filmowej. Kapitał w Polsce leży na bezpiecznych obligacjach i depozytach, a przełomowe projekty nie znajdują inwestorów, bo brakuje im gotowości do wyceny ryzyka. Jeśli przełamiemy ten paraliż, stworzymy sprawnie działający rynek debiutów giełdowych, zwiększymy płynność obrotu i obniżymy koszt finansowania dla polskich firm. Nie będzie przesady w stwierdzeniu, że dzięki temu Polska może stać się hubem finansowym dla całej Europy Środkowo-Wschodniej.
Kapitał w Polsce leży na bezpiecznych obligacjach i depozytach, a przełomowe projekty nie znajdują inwestorów, bo brakuje im gotowości do wyceny ryzyka. Jeśli przełamiemy ten paraliż, stworzymy sprawnie działający rynek debiutów giełdowych, zwiększymy płynność obrotu i obniżymy koszt finansowania dla polskich firm.
Na rynku pojawi się wkrótce nowy mechanizm, Osobiste Konta Inwestycyjne (OKI). Czy to będzie impuls i narzędzie do zmiany tych nawyków? Czy jedna ulga podatkowa wystarczy, by przełamać ten opór?
M.R.: OKI działa na psychologię inwestora, ponieważ oferuje bieżącą zachętę w postaci corocznego zwrotu podatkowego. To przełamuje bariery związane z odroczoną gratyfikacją. Klient widzi namacalną korzyść tu i teraz. Sama konstrukcja konta, w której lokata czy obligacja skarbowa może ważyć maksymalnie 25 proc., w naturalny sposób zachęca do wyjścia w stronę funduszy inwestycyjnych, akcji czy ETF. W PKO Banku Polskim przygotowujemy kompleksowy „Kreator OKI”. Zaoferujemy klientowi intuicyjną ścieżkę – od modeli całkowicie samoobsługowych po gotowe, profesjonalnie zarządzane portfele dostosowane do jego indywidualnego profilu ryzyka zmierzonego w ankiecie MiFID.
J.J.: Najważniejsze jest bezpieczne prowadzenie klienta za rękę. Dla kogoś, kto nie akceptuje żadnej straty nominalnej, wejście na rynek kapitałowy jest ogromną barierą psychiczną. Dlatego stopniowe oswajanie z ryzykiem poprzez portfele zdywersyfikowane, łączące klasy aktywów o różnej zmienności, pozwala inwestorowi zobaczyć na własne oczy, jak w praktyce działa rozkładanie ryzyka. Człowiek musi zyskiwać doświadczenie w bezpiecznym otoczeniu. Jeśli damy klientom zrozumiałe narzędzia i opiekę doradczą, to ulga podatkowa do kwoty 100 tys. zł stanie się dla nich świetnym poligonem do budowy dojrzałych nawyków inwestycyjnych.
Człowiek musi zyskiwać doświadczenie w bezpiecznym otoczeniu. Jeśli damy klientom zrozumiałe narzędzia i opiekę doradczą, to ulga podatkowa do kwoty 100 tys. zł stanie się dla nich świetnym poligonem do budowy dojrzałych nawyków inwestycyjnych.
Dla kogo będzie to narzędzie? Dla wszystkich czy tylko dla tych zamożnych?
J.J.: To mit, że problem dotyczy tylko mieszkańców małych miast czy osób bez dostępu do wiedzy finansowej. Analizując portfele naszych najbogatszych klientów – w tym w obszarze private bankingu czy fundacji rodzinnych – widzimy dokładnie tę samą nieoptymalną strukturę i nadreprezentację bezpiecznych, pasywnych aktywów. Dlatego stworzyliśmy usługę zarządzania portfelem, która zdejmuje z klienta ciężar codziennego zastanawiania się nad rynkiem i możliwościami inwestycyjnymi. Proponujemy klientom wyznaczanie celów. I nie rozmawiamy o abstrakcyjnych wynikach rzędu 7 czy 10 proc. zwrotu rocznie, ale o konkretach: sfinansowaniu studiów dzieci na Harvardzie, budowie domu czy zabezpieczeniu poziomu życia na emeryturze. I dopiero z tej perspektywy ukazujemy klientom znaczenie najważniejszych elementów skutecznego inwestowania, czyli dywersyfikacji i siły procentu składanego, która ujawnia się z upływem czasu.
M.R.: Zarządzanie przez cele pozwala pokazać klientowi lukę majątkową, jaka powstanie między jego dzisiejszym standardem życia a świadczeniami z ZUS czy programów emerytalnych. Zrozumienie tej luki buduje dojrzałość finansową. Kluczem jest tu myślenie w perspektywie pokoleniowej. Jeżeli babcia po urodzeniu wnuka zaczyna regularnie odkładać po 50 zł miesięcznie na fundusz, to dzięki potędze procentu składanego przekazuje 18-latkowi wchodzącemu w dorosłość realny majątek na start. Nasi rodzice nie mieli możliwości akumulowania kapitału, ale my jesteśmy pierwszym pokoleniem, które może przekazać swoim dzieciom wolność i bezpieczeństwo finansowe.
Jaka jest docelowa skala tej transformacji i jaką rolę ma w niej do zrealizowania PKO Bank Polski?
M.R.: Stawiamy sobie bardzo ambitne cele w naszej strategii. Chcemy pozyskać 30 proc. całego rynku OKI – zarówno pod względem liczby klientów, jak i wolumenów. Szacujemy, że dla całego polskiego rynku OKI może przynieść ponad 100 mld zł nowych aktywów w perspektywie trzech lat oraz prawie 200 mld zł w ciągu pięciu lat. To byłby gigantyczny impuls płynnościowy dla giełdy i całej gospodarki. Chcemy być awangardą tej zmiany, ale mamy pełną świadomość, że PKO Bank Polski nie zrobi tego sam – cały sektor finansowy musi odpowiedzialnie i uczciwie budować zaufanie społeczne, bez dróg na skróty czy agresywnego wciskania ryzykowanych produktów.
Chcemy być awangardą tej zmiany, ale mamy pełną świadomość, że PKO Bank Polski nie zrobi tego sam – cały sektor finansowy musi odpowiedzialnie i uczciwie budować zaufanie społeczne, bez dróg na skróty czy agresywnego wciskania ryzykowanych produktów.
J.J.: Jesteśmy w przełomowym momencie historii gospodarczej Polski. Mamy potężny demograficzny wyż starzejącego się pokolenia i niż wśród młodszych generacji, co oznacza, że bez stworzenia kapitałowego koła zamachowego kolejne pokolenia nie będą w stanie utrzymać dotychczasowej dynamiki wzrostu dobrobytu. Jeśli jako naród wykorzystamy szansę, jaką daje mądre przestawienie zwrotu z oszczędzania na inwestowanie, stworzymy wreszcie społeczeństwo ludzi nie tylko ciężko pracujących, ale przede wszystkim zamożnych, bezpiecznych i spokojnych o swoją przyszłość.
Artykuł powstał na zlecenie PKO Banku Polskiego.
