



 Zaloguj się





 Dzieje się!

GQ The Business Issue powered by XYZ


Mieszkanie na wynajem czy akcje? Wynik inwestycji po 20 latach nie jest oczywisty
Akcje, złoto, obligacje, lokaty, mieszkania, a może Bitcoin? Sprawdziliśmy, ile można było faktycznie zarobić na najważniejszych klasach aktywów po uwzględnieniu podatków, dywidend, dochodów z najmu i kosztów. Wyniki mocno zależą od horyzontu inwestycji, ale w perspektywie 10 i 20 lat jeden rynek wyraźnie dystansuje większość konkurentów.
Ten artykuł jest rozszerzoną wersją tekstu, który ukazał się w GQ The Business Issue powered by XYZ.
Przeczytaj inne artykułyAudio generowane przez AI. Może zawierać błędy.
Na czym można było najlepiej zarobić w ostatnich latach? Akcje, obligacje, kryptowaluty, złoto, lokaty czy mieszkanie na wynajem to inwestycje różniące się nie tylko potencjalną stopą zwrotu, lecz także ryzykiem, płynnością i wymaganym zaangażowaniem. Ich atrakcyjność w dużej mierze zależy też od momentu rozpoczęcia inwestycji oraz jej horyzontu. To, co przynosiło najlepsze wyniki w krótkim okresie, niekoniecznie było najlepszym sposobem na pomnażanie kapitału przez dekadę czy dwie.
Dlatego wyliczyliśmy stopy zwrotu netto z najważniejszych klas aktywów w kilku horyzontach czasowych. Sprawdziliśmy wyniki polskiej i amerykańskiej giełdy, obligacji skarbowych, złota, lokat bankowych oraz mieszkań kupowanych na wynajem. W tym ostatnim przypadku uwzględniamy nie tylko zmianę wartości nieruchomości, ale również dochody z najmu oraz związane z inwestycją koszty. Wszystkie wyniki pokazujemy po uwzględnieniu należnych podatków, tak aby możliwie dobrze oddać to, ile faktycznie mógł zarobić inwestor. W przypadku indeksów giełdowych uwzględniliśmy nie tylko zmiany cen akcji, ale również dochody z wypłacanych przez spółki dywidend i ich reinwestycję – stąd oznaczenie TR (total return). Podobnie postąpiliśmy w przypadku obligacji skarbowych.
Porównanie obejmuje okresy od sześciu miesięcy do 20 lat. Krótki horyzont traktujemy przede wszystkim jako obraz sytuacji w pierwszej połowie 2026 r. Natomiast okresy 5-, 10- i 20-letnie pozwalają odpowiedzieć na ważniejsze z punktu widzenia inwestora pytanie: które aktywa najlepiej sprawdzały się w długim terminie i jak bardzo wybór sposobu ulokowania oszczędności wpływał na końcowy wynik inwestycji?
Technologia wygrywa w długim terminie
Wyniki pokazują, jak duże znaczenie dla opłacalności inwestycji ma długość horyzontu oraz wybór klasy aktywów. W pierwszej połowie 2026 r. różnice były stosunkowo niewielkie: najwyższą stopę zwrotu przyniósł indeks Nasdaq 100, obejmujący 100 największych spółek niefinansowych notowanych na giełdzie Nasdaq, w dużej mierze z sektora technologicznego.
W przeliczeniu na złote stopa zwrotu netto z indeksu Nasdaq 100 wyniosła 21 proc., podczas gdy szeroki indeks WIG i indeks dużych spółek WIG20 przyniosły po 13 proc., a S&P 500 – 12 proc. Złoto jako jedyna z analizowanych inwestycji przyniosło w tym okresie stratę w wysokości 3 proc. Na tak dobry wynik indeksu Nasdaq 100 wpłynęły przede wszystkim wzrosty wycen spółek korzystających na boomie związanym ze sztuczną inteligencją.
 Wykres interaktywny
W perspektywie pięciu lat obraz jest już wyraźnie bardziej zróżnicowany. Złoto zyskało netto 124 proc., mWIG40 – 108 proc., a Nasdaq 100 – 92 proc. Dla porównania nieruchomości przyniosły, w zależności od przyjętej grupy miast, 65-69 proc., a lokaty zaledwie 14 proc. Istotne znaczenie miało w tym przypadku opodatkowanie. Sprzedaż fizycznego złota przez osobę prywatną, poza działalnością gospodarczą, po upływie pół roku liczonego od końca miesiąca zakupu nie podlega PIT, podczas gdy stopa zwrotu brutto z mWIG40 była w tym okresie wyższa niż ze złota.
Dłuższy horyzont, większe różnice
Jeszcze większe różnice pojawiają się wraz z wydłużaniem horyzontu. W ciągu dziesięciu lat zdecydowanie najlepiej wypadł Nasdaq 100, przynosząc 500 proc. zwrotu netto. S&P 500 dał 245 proc., mWIG40 – 230 proc., a złoto – 190 proc. Nieruchomości przyniosły w tym czasie 148-160 proc., a więc wynik zbliżony do WIG i WIG20. Na drugim biegunie znalazły się lokaty z wynikiem 21 proc. oraz obligacje, reprezentowane przez indeks TBSP, z wynikiem 27 proc.
Najbardziej spektakularne różnice widać jednak w perspektywie 20 lat. Inwestycja odwzorowująca indeks Nasdaq 100 zwiększyłaby swoją wartość netto o ponad 2100 proc., zdecydowanie dystansując pozostałe aktywa. S&P 500 przyniósł 744 proc., a złoto – 670 proc. Nieruchomości, po uwzględnieniu zarówno wzrostu ich wartości, jak i dochodów z najmu oraz przyjętych kosztów, dały od 281 proc. w Warszawie do ponad 400 proc. w przypadku szerszych grup miast. Znacznie słabiej wypadły WIG z wynikiem 189 proc. oraz WIG20 – 129 proc. Jednym z powodów był gwałtowny spadek wycen po kryzysie finansowym rozpoczętym w 2007 r. WIG wrócił do poziomu z tamtego roku dopiero po 14 latach, czyli w 2021 r. Lokaty przyniosły natomiast w ciągu dwóch dekad jedynie 46 proc. netto. Wyniki pokazują więc, że wraz z wydłużaniem horyzontu różnice między poszczególnymi sposobami lokowania kapitału mogą się dramatycznie zwiększać.
Bitcoin poza skalą
Do wcześniejszego porównania warto dodać jeszcze jedną klasę aktywów – kryptowaluty. Bitcoin nie znalazł się na poprzednim wykresie, ponieważ jego wyjątkowo wysoka stopa zwrotu zaburzałaby skalę i utrudniała porównanie wyników pozostałych inwestycji.
Wykres interaktywny Między 30 czerwca 2016 r. a 30 czerwca 2026 r. stopa zwrotu netto z Bitcoina, liczona w złotych, wyniosła 6683 proc. Oznacza to, że 10 tys. zł zainwestowane na początku tego okresu zwiększyłoby swoją wartość netto do około 678 tys. zł.
Tak wysoka historyczna stopa zwrotu nie oznacza jednak, że Bitcoin był po prostu „lepszą” inwestycją. Towarzyszyły jej znacznie większe wahania wartości i ryzyko niż w przypadku większości pozostałych aktywów, a wynik w ogromnym stopniu zależał od momentu rozpoczęcia inwestycji. Trudno też zakładać, że Bitcoin mógłby w przyszłości powtórzyć tak spektakularny wynik, skoro jest już aktywem powszechnie znanym inwestorom.
W krótszych horyzontach Bitcoin wypada już znacznie słabiej na tle pozostałych aktywów. W ciągu pięciu lat zysk netto wyniósł nieco ponad 50 proc., natomiast w pierwszym półroczu 2026 r. kryptowaluta straciła 30 proc.
Solidne zwroty na GPW
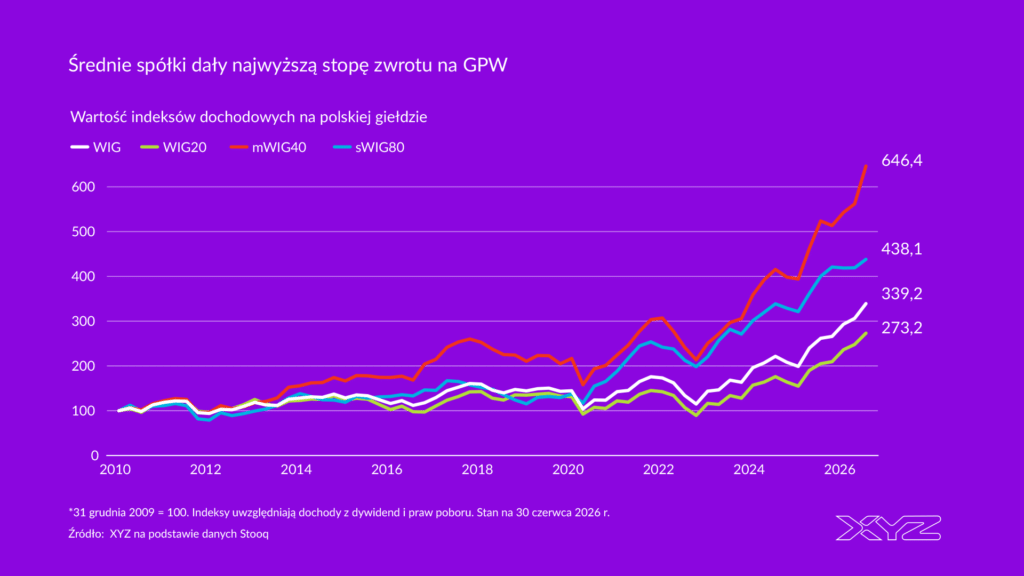
W długim terminie najwyższą stopę zwrotu na GPW przyniosły średnie spółki. Od końca 2009 r. do końca czerwca 2026 r. indeks dochodowy mWIG40 wzrósł o 546 proc. Na drugim miejscu znalazły się małe spółki – sWIG80 przyniósł w tym czasie stopę zwrotu w wysokości 338 proc. Wyraźnie słabszy wynik osiągnął szeroki WIG, który zyskał 239 proc.
Najsłabiej wypadły największe spółki skupione w WIG20 – jego wersja dochodowa, uwzględniająca dywidendy, przyniosła w analizowanym okresie 173 proc. zwrotu. Różnice między segmentami rynku szczególnie mocno zwiększyły się w ostatnich latach. Od 2020 r. średnie i małe spółki zaczęły wyraźnie dystansować zarówno szeroki rynek, jak i największe przedsiębiorstwa. W całym analizowanym okresie zdecydowanym liderem pozostaje mWIG40.
Wykres interaktywny Mieszkanie na wynajem to inny typ inwestycji
Inwestycja w mieszkanie na wynajem była w długim terminie jednym z najlepszych wyborów. Te dane skrywają jednak bardzo duże różnice, a także ryzyka i koszty trudne do oszacowania.
Na początek warto pamiętać, że w odróżnieniu od pozostałych analizowanych klas aktywów inwestycja w nieruchomości wymaga znacznego zaangażowania czasowego. Jest ono związane z samym procesem zakupu i wyposażenia mieszkania, a następnie jego wynajmem oraz ewentualnymi remontami i odświeżaniem lokalu. Do tego trzeba dodać ryzyko związane z nieregulowaniem czynszu przez najemców oraz zniszczeniem mieszkania, którego koszt może przekroczyć wysokość pobranej kaucji.
Wykres interaktywny Drugą kwestią jest bardzo duże zróżnicowanie dynamiki cen nieruchomości w zależności od miejsca zakupu. W ciągu ostatnich niespełna 20 lat, tj. od III kw. 2006 r., zdecydowanie szybciej rosły ceny w mniejszych miastach wojewódzkich. Widać to na powyższym wykresie. Średnia cena transakcyjna mieszkania na rynku pierwotnym w grupie 10 miast wzrosła w analizowanym okresie o ponad 300 proc. Z kolei w Warszawie wzrost wyniósł niemal 200 proc., a w grupie sześciu pozostałych dużych miast – niewiele więcej.
Miasto miastu nierówne
Jednak nawet w ramach poszczególnych grup miast różnice były duże. Średnie ceny mieszkań najmocniej wzrosły we Wrocławiu – aż o 346 proc. – a także w Gdańsku (315 proc.), Bydgoszczy (305 proc.) i Olsztynie (305 proc.). O 270-300 proc. w całym analizowanym okresie wzrosły też ceny w Rzeszowie, Białymstoku, Kielcach i Lublinie.
Były jednak także miasta, w których dynamika cen była znacznie niższa. Dotyczy to zwłaszcza Krakowa, gdzie ceny od III kw. 2006 r. wzrosły o 134 proc., a więc nieco ponad dwukrotnie. Do miast o najniższej dynamice wzrostu cen należały także Warszawa i Katowice.
Warto też zwrócić uwagę na moment rozpoczęcia inwestycji. W okresie przed 2008 r. ceny nieruchomości rosły jak szalone – na niektórych rynkach nawet o 50 proc. kwartał do kwartału. Dlatego dla końcowej stopy zwrotu ogromne znaczenie miało to, czy ktoś kupił mieszkanie np. w 2006 r., czy w połowie 2008 r. Przez kolejną dekadę nominalne ceny mieszkań praktycznie się natomiast nie zmieniały. Co więcej, na niektórych rynkach jeszcze w 2015 r. mieszkania były nominalnie tańsze niż w 2006 r. Po uwzględnieniu inflacji wynik był oczywiście jeszcze słabszy. Takim przykładem jest m.in. Kraków.
Przeszłe zyski nie są obietnicą przyszłych
„Historia się nie powtarza, ale często się rymuje” – to słynne powiedzenie przypisywane Markowi Twainowi. Podobnie jest z inwestycjami. Aktywa, które w przeszłości przynosiły najwyższe stopy zwrotu, nie muszą być najbardziej zyskowne także w przyszłości.
Przykładem może być Bitcoin. Wzrost jego wartości w ostatnich 10 latach wynikał w dużej mierze z rosnącej popularności i upowszechnienia kryptowalut jako klasy aktywów. Dlatego powtórzenie w przyszłości tak wysokich stóp zwrotu wydaje się mało prawdopodobne.
Podobnym przykładem są nieruchomości, których wartość rosła m.in. ze względu na znaczący niedobór mieszkań w dużych ośrodkach oraz migracje do nich. Działo się to w warunkach szybko rosnących płac i epizodu wysokiej inflacji w latach 2021-2023. Wątpliwe, by ceny nieruchomości mogły równie szybko rosnąć w przyszłości, zwłaszcza przy niekorzystnych trendach demograficznych i rosnącej podaży mieszkań.
W długim terminie wydaje się, że korzystną relację potencjalnych stóp zwrotu do ryzyka oferuje rynek akcji. Ma on też tę zaletę, że skład indeksów jest okresowo aktualizowany i wchodzą do nich firmy, które z czasem zyskują znaczenie. Na przykład Nvidia nie była składnikiem indeksu Nasdaq 100 podczas szczytu bańki internetowej w 2000 r. Dziś należy do spółek o największym udziale w indeksie. Nie oznacza to jednak, że inwestowanie na giełdzie jest pozbawione ryzyka. Po krachu giełdowym z 1929 r. Dow Jones Industrial Average (DJIA) potrzebował 25 lat, aby wrócić do poziomu sprzed załamania.


Główne wnioski
- Horyzont zmienia wszystko. W pierwszej połowie 2026 r. różnice między aktywami były niewielkie, a najlepiej wypadł Nasdaq 100 z wynikiem 21 proc. netto. W perspektywie 20 lat ten sam indeks przyniósł jednak ponad 2100 proc., zostawiając daleko w tyle S&P 500 (744 proc.), złoto (670 proc.) i lokaty (zaledwie 46 proc.).
- Mieszkanie pobiło polską giełdę, ale nie amerykańską. Inwestycja w mieszkanie na wynajem dała w ciągu dwóch dekad od 281 proc. w Warszawie do ponad 400 proc. w szerszych grupach miast, czyli wyraźnie więcej niż WIG (189 proc.) i WIG20 (129 proc.). Wynik mocno zależał jednak od miasta i momentu zakupu, a sama inwestycja wymaga czasu i wiąże się z ryzykami trudnymi do wyceny.
- Przeszłe zyski nie są obietnicą przyszłych. Bitcoin w 10 lat zamienił 10 tys. zł w około 678 tys. zł, ale powtórzenie takiego wyniku jest mało prawdopodobne, podobnie jak dalszy szybki wzrost cen mieszkań. Na GPW najlepiej sprawdzały się średnie spółki z mWIG40, a w długim terminie najkorzystniejszą relację zysku do ryzyka wydaje się oferować rynek akcji.
