

 Zaloguj się




 Dzieje się!


Kapitał na przełom

Na fakturach za miliardy zarabia miliony. Dla biznesu zrezygnował z własnej kancelarii (WYWIAD)
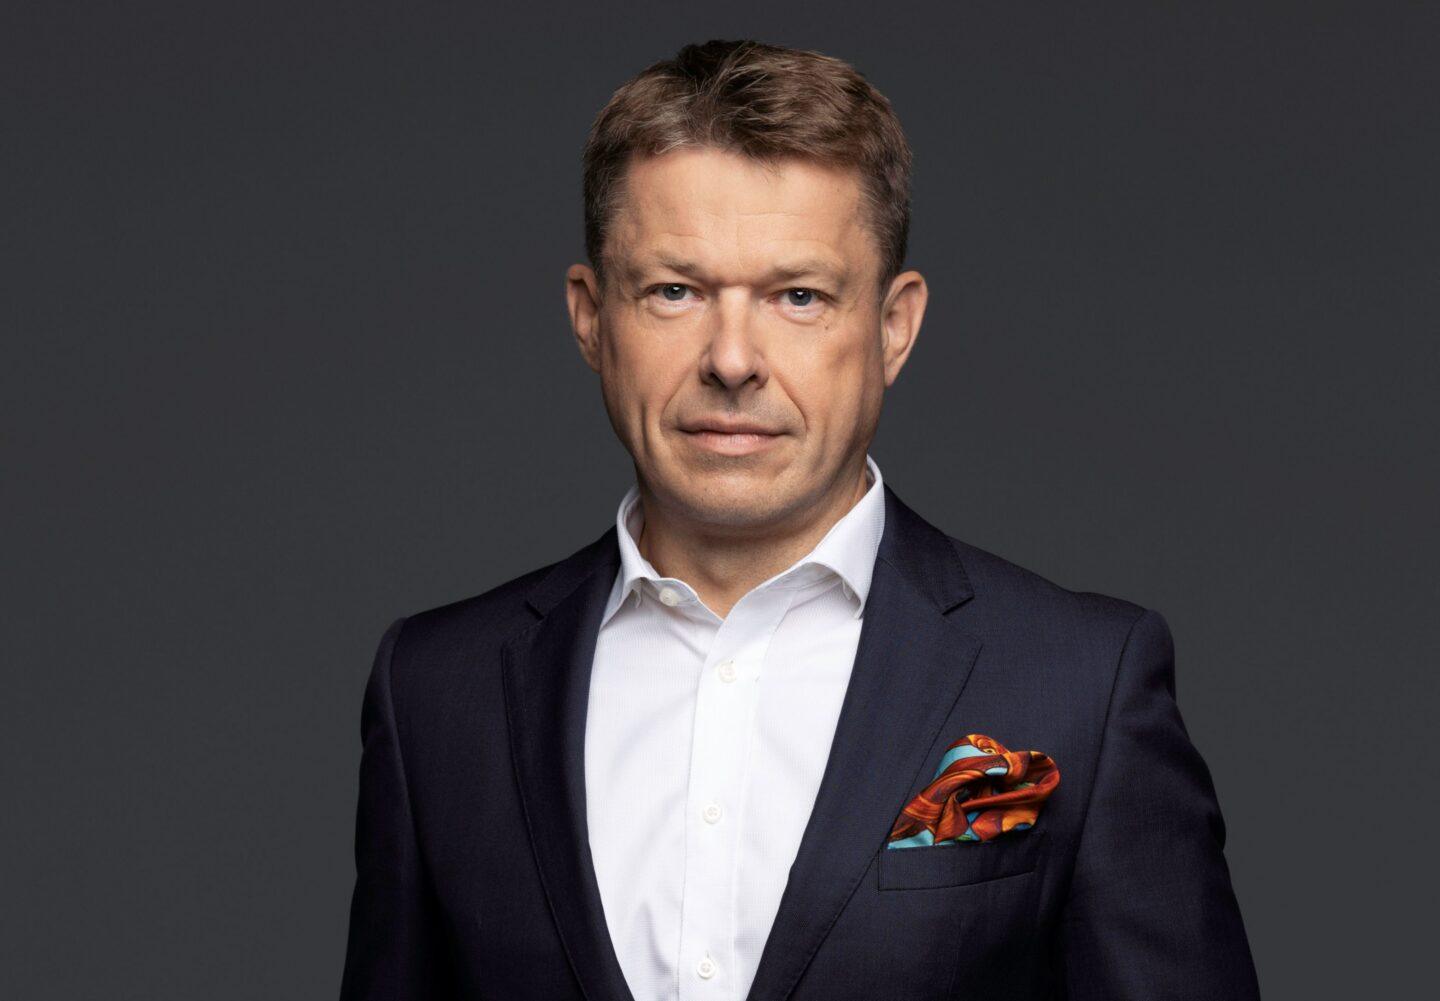
Prawnikiem został z pasji, ale szybko wciągnęła go rola przedsiębiorcy. Pierwsze działalności pozwoliły mu zbudować najszybciej rosnącą firmę faktoringową. Kluczowe było bezgraniczne zaufanie do wspólników. – W pewnym sensie łączy nas intymna relacja – mówi Piotr Gąsiorowski, współzałożyciel eFaktora.


Z tego artykułu dowiesz się…
- Dlaczego Piotr Gąsiorowski zrezygnował z kancelarii prawniczej dla własnego biznesu w branży finansowej.
- Jak podchodzi do prowadzenia firmy i co jest dla niego kluczowe.
- Z jakimi barierami w finansowaniu kolejnych faz rozwoju eFaktor musiał się zmierzyć na drodze do lidera rynku pod względem dynamiki wzrostu.
Audio generowane przez AI. Może zawierać błędy.
Mariusz Bartodziej: Pańskim prywatnym tegorocznym celem było ukończenie Maratonu Bostońskiego poniżej 3 godzin i 10 minut. Udało się?
Piotr Gąsiorowski, prezes i współzałożyciel eFaktora: Niestety kontuzja wyłączyła mnie z treningów na sześć tygodni. Skończyło się na 3 godzinach i 35 minutach, czyli całkiem przyzwoicie jak na okoliczności. Jednak to nie sam czas był dla mnie najważniejszy.
A co?
Możliwość uczestnictwa w tym wyjątkowym wydarzeniu sportowym i społecznym. Mam na koncie pewnie ze 30 maratonów, w tym połowę w ramach zawodów Ironman. Sam bieg nie jest więc dla mnie już czymś nadzwyczajnym. Nie wziąłbym w nim udziału „z marszu”, ale jest to coś, co już znam.
Nigdzie za to – w Berlinie, w Paryżu ani na Hawajach – nie doświadczyłem takiej pomysłowości i organizacji jak w Bostonie. Kilkadziesiąt tysięcy uczestników jest wywożonych szkolnymi autobusami z centrum do oddalonego o 42 km miasteczka Hopkinton. Biegnie się z powrotem do miasta niemal wciąż prostą drogą, z ledwie kilkoma zakrętami. Wyjątkowy koncept.
Warto wiedzieć
Biznesmen z prawniczym zapleczem
Prawnik i radca prawny z ponad 20-letnim doświadczeniem w prawie cywilnym, upadłościowym oraz arbitrażu. Od 2015 r. współzałożyciel i prezes eFaktora, firmy faktoringowej finansującej MŚP. Wcześniej zarządzał Finance Project Polska i Finea. Absolwent prawa UMCS w Lublinie, aktywny w Polskim Związku Faktorów.
Podejście do życia „na sportowo”
Do własnego biznesu też od początku podchodził pan z dużymi ambicjami?
Generalnie do życia, a więc także do biznesu, podchodzę „na sportowo”. Mimo że w biznesie nie obowiązują dokładnie te same reguły co w sporcie.
To znaczy?
Sport jest łatwiejszy do zmierzenia i generalnie pod wieloma względami prostszy. Jeśli przygotuje się właściwe założenia i będzie się je konsekwentnie realizować, to wynik możemy z dość wysoką dokładnością przewidzieć. Powinien być adekwatny do włożonego wysiłku, o ile nie popełni się błędu.
Natomiast w biznesie nie zawsze tak jest. Pod względem logiki biznesowej i parametrów w Excelu wszystko może się świetnie prezentować, a rzeczywistość brutalnie zweryfikuje nasze założenia. Z przyczyn będących często poza naszym zasięgiem.
Od początku podchodziliśmy ze wspólnikami z dużymi ambicjami nie tylko do eFaktora, ale też poprzednich biznesów. To one zapewniły nam zasoby do rozwinięcia tej działalności.
Prawnik i przedsiębiorca z pasji
Co zatem pchnęło do biznesu – a konkretnie faktoringu – prawnika, który mógłby ograniczyć się do własnej kancelarii?
Prawo jest jednym z zawodów, obok m.in. medycyny, które większość osób wybiera z pasji. Motywacji większej niż tylko zarabianie pieniędzy. Ja od początku wiedziałem, że chcę studiować prawo. A już na pierwszym roku utwierdziłem się w przekonaniu, że najbardziej interesuje mnie prawo zobowiązań.
Z faktoringiem zetknąłem się pierwszy raz w 1993 r. w książce, którą mam do dzisiaj. Gdy zostałem w 2002 r. radcą prawnym, zajmowałem się głównie sprawami wokół należności, zobowiązań i zabezpieczeń. A gdy rozpocząłem w 2008 r. własną działalność, miałem już doświadczenie wynikające ze zrozumienia istoty biznesu każdego z moich klientów.
Nie zacząłem od faktoringu, bo to wymaga istotnego kapitału już na starcie. Z Jarosławem Nowickim najpierw obracaliśmy szeroko rozumianymi wierzytelnościami. Potem dołączył do nas Robert Barański, który miał ogromne doświadczenie w budowaniu struktur sprzedaży w usługach finansowych.
Aż w 2015 r. założyli panowie eFaktora. Żeby dekadę później osiągnąć 74 mln zł przychodów i prawie 8 mln zł zysku netto, musieli państwo obsłużyć faktury wartości ponad 2,4 mld zł. Jak sfinansować start działalności wymagającej dużego kapitału?
Warto wyjaśnić, że do wykupienia faktur tej wartości w ciągu roku nie musimy mieć 2,5 mld zł na koncie. Mamy portfel należności rzędu 300-350 mln zł i dokładnie tyle kapitału potrzebujemy. Faktoring polega na wykupie faktur, które rotują średnio co 45 dni. I w takich interwałach angażujemy kapitał, uzyskując w skali roku wskazaną wartość.
Na start potrzebowaliśmy dosłownie kilku milionów złotych. Większość pochodziła z naszych oszczędności, a resztę – niewielkie kwoty – pozyskiwaliśmy od zaufanych partnerów biznesowych. Dla naszego rozwoju kluczowa była elastyczność obowiązującej wówczas ustawy o obligacjach.
Afera GetBack zmieniła wszystko
Czyli w jaki sposób finansowali państwo pierwsze lata ekspansji?
Emitowaliśmy niewielkie serie obligacji skierowane do bardzo wąskiego, najwyżej kilkunastoosobowego kręgu osób. Formalności było mało, a koszty niskie. Zrealizowaliśmy w ten sposób ponad 80 emisji, wszystkie już spłacone. Gdyby nie ta dostępność kapitału, nie bylibyśmy w stanie tak się rozwinąć. Jednak w 2019 r. nastąpiła diametralna zmiana w ustawie w wyniku afery GetBack.
Co to dla państwa oznaczało?
Regulacje tak się zaostrzyły, że niewielkie emisje obligacji stały się nieopłacalne. A dla nas elastyczność i rozsądne zarządzanie kapitałem jest kluczowe. Wyemitowanie obligacji ponad nasze bieżące potrzeby – które leżałyby na koncie, a od których co miesiąc musielibyśmy płacić odsetki – nie wchodziło w grę.
W finansach, w tym w faktoringu, można wydać każdą ilość pieniędzy w krótkim czasie. Jednak my zawsze kierujemy się bezpieczeństwem pieniędzy naszych i naszych inwestorów. By zarabiać na faktoringu, trzeba to robić przy odpowiednio niskim ryzyku. Musieliśmy więc znaleźć inną drogę.
Jaką?
W 2019 r. zgłosiła się do nas Ipopema, ponieważ utworzyła fundusz skierowany do firm faktoringowych. Pozytywnie przeszliśmy due diligence i tak rozpoczęliśmy trwającą nieprzerwanie przygodę z rynkiem kapitałowym.
A rok później nawiązali państwo współpracę z CVI.
Tak właściwie to kontakt mieliśmy jeszcze przed Ipopemą, ale nie doszliśmy do porozumienia. Zostaliśmy klientem CVI już jako podmiotu zarządzającego wspomnianym funduszem.

Trzy główne zalety private debt
Z czym taka współpraca się wiąże?
Trzeba przede wszystkim od razu dokładnie zrozumieć oczekiwania funduszu. Choćby w zakresie obowiązków raportowania. Nie mieliśmy np. problemu z przejściem w pandemii COVID-19, gdy w biznesie i na rynku kapitałowym panowała ogromna niepewność, z raportowania miesięcznego na tygodniowe. Mimo że nie wynikało to z umowy. W biznesie warto zachowywać się po partnersku. To działa w obie strony.
Czy w momencie nawiązania relacji z CVI wiedział pan dokładnie, czym jest private debt?
Generalnie tak. Ze strony CVI doświadczyliśmy trzech głównych zalet private debt. Po pierwsze: bardzo dobre zrozumienie biznesu. Banki z reguły działają według szablonów. Kierują się w ocenie kredytowej tymi samymi wskaźnikami niezależnie od specyfiki sektora. Natomiast fundusz doskonale rozumie, jak duży kapitał musimy zaangażować, by uzyskać określony zysk.
Po drugie: bardzo sprawny proces udzielenia finansowania. Elastyczność w dostępie do pieniędzy jest w naszej branży kluczowa, by móc działać efektywnie.
Wreszcie po trzecie: fundusz private debt nie wtrąca się do biznesu. Dopóki wszystkie ustalone wskaźniki się zgadzają, dopóty robimy dalej swoje.
Ceną za elastyczność i szybki proces udzielania finansowania jest oczekiwanie odpowiednio wyższej premii i to też trzeba brać pod uwagę. Jednak doskonale to rozumiemy, bo tym samym – zachowując proporcje – zajmujemy się na co dzień. Bezpieczeństwo kapitału to absolutny klucz do sukcesu w naszym sektorze.
 Wykres interaktywny
Fundusz dłużny jedyną opcją na szybki wzrost
Jak ważne było wówczas te kilkadziesiąt milionów złotych, które zapewnił CVI? Czy bez tego wzrost obrotów o dziesiątki procent rocznie byłby możliwy?
Private debt był dla nas jedyną opcją, by wznieść się na kolejny etap rozwoju. Mieliśmy wówczas portfel rzędu 30-40 mln zł, zdobytą wiedzę i know-how oraz zbudowane struktury. Wszystkie procesy i sieć sprzedaży były już poukładane. Potrzebowaliśmy dodatkowej płynności, by wykonać kolejny krok.
Zgłosił się do nas wyspecjalizowany w faktoringu fundusz Advance Global Capital z Londynu. Jednak w Polsce dostaliśmy bezdyskusyjnie lepszą ofertę. Z większym limitem i w złotówkach, czyli bez ryzyka walutowego. Dzięki private debt mogliśmy rozwijać się dynamicznie, aż w 2024 r. uzyskaliśmy pierwsze finansowanie z banku.
W tym samym roku mniejszościowy pakiet udziałów w grupie objął fundusz, któremu doradza Accession Capital Partners (ACP). Jak doszło do obu kluczowych wydarzeń?
W 2020 r. nie mieliśmy ofert przejęcia udziałów. Model biznesowy był już sprawdzony, ale skala za mała, by zainteresować fundusze private equity. Natomiast banki postrzegały nas jako konkurencję, a poza tym i tak nie spełnialiśmy ich restrykcyjnych wymogów kapitałowych. Private debt był więc jedyną opcją.
Cztery lata później byliśmy już kilkukrotnie więksi, a więc dość atrakcyjni dla funduszu obejmującego udziały. A pozyskanie takiego stabilnego partnera jak ACP pomaga nam sprostać wymaganiom banków. Choć dostęp do pierwszej linii kredytowej zyskaliśmy jeszcze trzy miesiące przed transakcją, gdy jeszcze nic nie było przesądzone. Splot obu wydarzeń diametralnie zmienił naszą sytuację, bo mogliśmy już liczyć na znacznie tańsze finansowanie.
Dlaczego mimo to nadal współpracują państwo z CVI?
Private debt to kapitał droższy, ale kluczowa jest dla nas jego elastyczność. Znamy się z CVI tak długo, że gdybyśmy potrzebowali pozyskać znaczącą kwotę, uzgodnimy szczegóły pewnie w 2-3 tygodnie. Zarówno uzyskanie kredytu z banku, jak i pożyczki od naszego inwestora może trwać dłużej. A chcemy być gotowi na różne scenariusze.

Co doprowadziło eFaktora do pozycji lidera
W momencie dołączenia inwestora ogłosili państwo plan zostania największym faktorem pozabankowym do 2028 r. Jesteście już blisko celu.
Pod względem dynamiki wzrostu i osiąganych zysków jesteśmy liderem. Nie konkurujemy z faktorami bankowymi, raczej uzupełniamy ich ofertę. Niemniej mamy szczególną satysfakcję, że znaleźliśmy swoje miejsce na tak sprofesjonalizowanym, konkurencyjnym rynku. Zdominowanym przez finansowych gigantów.
Z iloma wyzwaniami musiał pan się przez te lata zmierzyć?
Czerpię ogromną przyjemność z tego, co robię, bo dokładnie tym chciałem się zajmować. Trudno mi więc mówić o jakichś osobistych wyzwaniach z tym związanych.
Są natomiast dwa biznesowe, którym trzeba było sprostać. Mając know-how w ocenie ryzyka, musieliśmy zmierzyć się z dotarciem do dobrego klienta, który zaakceptuje nasz koszt finansowania, oraz zabezpieczeniem kapitału adekwatnego do rozwoju akcji faktoringowej. To wszystko już nam się udało.
Kluczowa jest jeszcze jedna kwestia, z pozoru banalna.
Jaka?
Dobór właściwych ludzi na każdym poziomie i etapie rozwoju. Poczynając od wspólników, którym nie może zostać nikt przypadkowy, bo łączy nas w pewnym sensie intymna relacja. Musimy bezgranicznie sobie ufać.
Otaczanie się właściwymi osobami dotyczy też partnerów finansowych. Gdybyśmy trafili po stronie funduszy na osoby, z którymi nie mamy tzw. flow, nie zdecydowalibyśmy się na współpracę. A w przypadku sprzedaży udziałów człowiek odgrywa jeszcze większą rolę. Mam także ogromne szczęście do pracowników, których w grupie eFaktor zatrudniamy już ponad setkę.
Misja faktoringu – ulżyć przedsiębiorcom
„Polski przedsiębiorca pozostaje w stałej systemowej batalii z regulacjami i obciążeniami. Nie potrzebuje pomocy od państwa, tylko partnerskiego traktowania” – tak mówił pan w XYZ w grudniu 2025 r. Co sprawia, że mimo to chce pan być przedsiębiorcą?
Regulacje, koszty operacyjne, niepewność cen surowców, paliw, energii itd. to czynniki najczęściej wskazywane przez polskich przedsiębiorców jako bariery dla rozwoju. Równolegle ponad 80 proc. z nich zwraca uwagę na inny realny problem dla gospodarki: zatory płatnicze.
Bez dużej przesady możemy więc w faktoringu mówić o swego rodzaju misji, by ulżyć tym przedsiębiorcom i ułatwić prowadzenie działalności dzięki dostarczeniu płynności. Dostęp do płynności to czynnik kluczowy na każdym etapie rozwoju w każdej działalności. A nie ma bardziej elastycznego źródła finansowania niż faktoring.
To nie kapitał, który w określonym czasie musi przynieść określony zwrot. To „zapłata” za pracę, którą już się wykonało. Taki mechanizm zwiększa świadomość biznesową. Pozwala też uniknąć pułapki wydawania ponad miarę i w konsekwencji niewypłacalności, czyli braku zdolności do płacenia swoich zobowiązań.
Komentarz partnera cyklu
Private debt wypełnia lukę
Przykład eFaktora dobrze ilustruje rolę, jaką private debt może odgrywać w finansowaniu rozwoju przedsiębiorstw. Udzielone przez CVI finansowanie umożliwiło spółce istotne zwiększenie skali działalności bez rozwadniania udziałów dotychczasowych właścicieli i bez ingerencji inwestora w bieżące zarządzanie. Private debt jest przy tym rozwiązaniem komplementarnym wobec finansowania bankowego. Wypełnia lukę pomiędzy kredytem bankowym a inwestycją kapitałową funduszu private equity.
CVI pozostaje długoterminowym partnerem finansowym eFaktora również po osiągnięciu przez spółkę skali umożliwiającej pozyskanie kredytów bankowych oraz inwestora kapitałowego. Pokazuje to, że private debt nie konkuruje z innymi źródłami kapitału, ale je uzupełnia. Zapewnia przedsiębiorstwu dodatkową elastyczność finansową w realizacji planów rozwojowych.


Główne wnioski
- Od prawnika do przedsiębiorcy. Piotr Gąsiorowski podkreśla, że prawo jest jednym z zawodów, które większość osób wybiera z pasji. Taka była też jego motywacja i szybko przekonał się, że najbardziej interesuje go prawo zobowiązań. Radcą prawną został w 2002 r., a sześć lat później rozpoczął własną działalność związaną z obrotem wierzytelnościami. W 2015 r. założył ze wspólnikami eFaktora, mając na start kilka milionów złotych. W 2025 r. firma miała ok. 74 mln zł przychodów i 8 mln zł zysku netto.
- Dekada finansowania ekspansji. Pierwsze lata ekspansji eFaktor finansował głównie z niewielkich emisji obligacji. Przez zmianę w ustawie w wyniku afery GetBack przestało to być opłacalne. W 2020 r. firma sięgnęła po kapitał private debt. Okazał się jedyną opcją, by wykorzystać wszystkie niezbędne kompetencje i zasoby do wejścia na kolejny poziom rozwoju. W 2024 r. eFaktor otrzymał pierwsze finansowanie z banku i pozyskał na wspólnika fundusz private equity.
- W biznesie nie tak samo jak w sporcie. Piotr Gąsiorowski lubi sport. Podkreśla, że sport jest łatwiejszy do zmierzenia niż biznes i generalnie pod wieloma względami prostszy. Jeśli przygotuje się właściwe założenia i będzie się je konsekwentnie realizować, to wynik możemy z dość wysoką dokładnością przewidzieć. Natomiast w biznesie nie zawsze tak jest. – Pod względem logiki biznesowej i parametrów w Excelu wszystko może się świetnie prezentować, a rzeczywistość brutalnie zweryfikuje nasze założenia – mówi przedsiębiorca.
