



 Zaloguj się





 Dzieje się!
Na giełdzie hossa, a duzi akcjonariusze sprzedają akcje. Na XTB i Allegro się nie kończy
Znaczący akcjonariusze XTB i Allegro sprzedali pakiety akcji w ramach przyspieszonej budowy księgi popytu. Analitycy i zarządzający spodziewają się kolejnych tego typu transakcji na warszawskiej giełdzie.


Z tego artykułu dowiesz się…
- Dlaczego na warszawskiej giełdzie gwałtownie rośnie liczba transakcji ABB.
- Jakie były kulisy sprzedaży dużych pakietów akcji XTB, Allegro, Urteste i Auto Partnera.
- W jaki sposób hossa na GPW oraz wyceny spółek wpływają na decyzje akcjonariuszy o sprzedaży akcji.
Audio generowane przez AI. Może zawierać błędy.
Dwie transakcje przyspieszonej budowy księgi popytu (Accelerated Bookbuilding, ABB) w niemal tym samym czasie. Na początku września na taki krok zdecydowali się znaczący akcjonariusze XTB i Allegro. Zbieżność terminów mogła być przypadkowa, jednak sam moment sprzedaży już niekoniecznie. W kolejnych tygodniach było więcej takich transakcji w innych spółkach notowanych na GPW.
Zarządzający i analitycy przewidywali wzrost aktywności na rynku ABB. Wskazywali, że sprzedaży dużych pakietów akcji sprzyjają hossa na GPW, rosnące kursy oraz zainteresowanie inwestorów instytucjonalnych. Jednocześnie podkreślali, że mimo rekordowych poziomów indeksów wyceny polskich spółek pozostają relatywnie atrakcyjne na tle części rynków zagranicznych.
Warto wiedzieć
Czym jest ABB?
Przyspieszona budowa księgi popytu (ang. Accelerated Bookbuilding) to metoda szybkiej sprzedaży dużych pakietów akcji najczęściej inwestorom instytucjonalnym. Zamiast stopniowo sprzedawać akcje podczas kolejnych sesji giełdowych, właściciel powierza bankowi inwestycyjnemu lub domowi maklerskiemu znalezienie nabywców.
Proces trwa zazwyczaj od jednego do dwóch dni. Cena sprzedaży jest zwykle ustalana z dyskontem względem kursu giełdowego, co ma zachęcić inwestorów do objęcia dużego pakietu.
Skala obu transakcji była jednak zupełnie inna
W przypadku XTB spółka XX ZW Investment Group kontrolowana przez założyciela brokera Jakuba Zabłockiego sprzedała 9,4 mln akcji, odpowiadających 8 proc. kapitału zakładowego. Cenę ustalono na 160 zł za akcję, co oznacza, że wartość całej transakcji wyniosła około 1,5 mld zł.
Po rozliczeniu sprzedaży udział XX ZW Investment Group w akcjonariacie XTB zmniejszył się do 27,78 proc. Pozostały pakiet został objęty 360-dniowym okresem ograniczenia zbywalności, czyli tzw. lock-upem z określonymi wyjątkami.
Nie była to jednak pierwsza transakcja ABB przeprowadzona przez podmiot kontrolowany przez Zabłockiego. Od maja 2023 r. XX ZW Investment Group stopniowo zmniejszała zaangażowanie w XTB. W ramach pięciu transakcji ABB podmiot ten sprzedał łącznie blisko 46 mln akcji za około 3,5 mld zł brutto. W tym czasie jego udział w kapitale brokera zmniejszył się z około 67 proc. do 27,78 proc.
Znacznie mniejsza była wrześniowa sprzedaż akcji Allegro. Mepinan, podmiot związany z funduszem private equity MidEuropa Partners, sprzedał ostatnie 4,3 mln akcji za około 192,5 mln zł. Cena wyniosła 44,76 zł za akcję. W przeciwieństwie do akcjonariusza XTB Mepinan całkowicie zakończył w ten sposób swoją inwestycję w Allegro.
– Były to naturalne transakcje, wynikające z planów głównych akcjonariuszy. Nie stanowiły zaskoczenia dla rynku – powiedział XYZ Sebastian Buczek, prezes Quercus TFI.
Jego zdaniem w kolejnych tygodniach i miesiącach można spodziewać się następnych tego typu operacji. Utrzymująca się dobra koniunktura na GPW mogłaby również sprzyjać większej liczbie debiutów giełdowych w 2027 r.
 Wykres interaktywny
Wrześniowym transakcjom towarzyszyły wyraźnie odmienne zmiany notowań obu spółek. 3 września kurs XTB spadł o 9,79 proc., z 174,30 zł do 157,24 zł. Tymczasem akcje Allegro zakończyły tę samą sesję wzrostem o 0,74 proc., do 45,09 zł.
Jednym z możliwych powodów tej różnicy jest skala sprzedanych pakietów oraz sytuacja właścicielska obu spółek. W przypadku Allegro Mepinan pozbył się wszystkich pozostałych akcji, eliminując ryzyko dalszej podaży ze strony tego akcjonariusza. W XTB założyciel zachował natomiast znaczący udział w kapitale.
Nie oznacza to jednak, że sama transakcja ABB była jedyną przyczyną zmian kursów.
Zdaniem eksperta
Kto będzie następny?
Akcje spółek obecnych na GPW są w większości wskaźnikowo o wiele tańsze od ich odpowiedników zagranicznych, co też może sprzyjać zwiększonemu zainteresowaniu ich nabyciem. Należy zakładać, że potencjalny oferent będzie szukał spółki z dużym potencjałem w interesujących oferenta segmentach rynku. Ponieważ oferenta nie znamy, to trudno określić spółki, którymi byłby zainteresowany.

Na tym nie koniec. Za liderami podąża reszta
Wrześniowe transakcje na akcjach XTB i Allegro nie były odosobnione. Już 1 października przeprowadzono ABB na akcjach biotechnologicznej spółki Urteste. Niespełna dwa tygodnie później na podobny krok zdecydował się jeden z głównych akcjonariuszy dystrybutora części samochodowych Auto Partner.
W przypadku Urteste sprzedającym była Fundacja Rodzinna Kenja, której fundatorem jest Tomasz Kostuch, członek zarządu spółki. W ramach ABB sprzedano 106,7 tys. akcji po 44,05 zł za sztukę. Łączna wartość pakietu wyniosła około 4,7 mln zł.
Operacja miała jednak szczególny charakter. Zgodnie z porozumieniem inwestycyjnym fundacja zobowiązała się do przeznaczenia środków ze sprzedaży na objęcie takiej samej liczby nowych akcji Urteste, pod warunkiem uzyskania wymaganej zgody walnego zgromadzenia. Oznacza to, że celem transakcji było przede wszystkim pozyskanie finansowania dla spółki, a nie wyłącznie zmniejszenie zaangażowania akcjonariusza.
Znacznie większa była transakcja dotycząca akcji Auto Partner. 13 października Turzyńska Fundacja Rodzinna zakończyła ABB obejmujące 4 mln akcji, stanowiących około 3,06 proc. kapitału zakładowego. Cenę sprzedaży ustalono na 27 zł za akcję, a wartość całego pakietu wyniosła 108 mln zł.
Mimo zmniejszenia zaangażowania fundacja pozostaje jednym z głównych akcjonariuszy Auto Partner. Po rozliczeniu sprzedaży jej udział miał wynosić około 40,53 proc. kapitału zakładowego i głosów. Pozostały pakiet został objęty 540-dniowym lock-upem z określonymi wyjątkami.
Sprzedaż dużych pakietów nie ogranicza się jednak wyłącznie do transakcji ABB. 15 października prezes Creotech Instruments Grzegorz Brona sprzedał 10 tys. akcji spółki po 850 zł za sztukę, łącznie za 8,5 mln zł. Była to jego druga taka transakcja w 2026 r. W lutym zbył 20 tys. akcji za 11,3 mln zł, co oznacza, że od początku roku wartość jego sprzedaży wyniosła 19,8 mln zł. Październikowa operacja nie została jednak przeprowadzona w formule ABB.
Wykres interaktywny Rynek ABB przyspiesza. Tylu transakcji nie było od lat
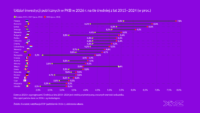
Wzrost aktywności na rynku przyspieszonej budowy księgi popytu potwierdzają dane Navigator Capital Group.
W II kwartale 2026 r. na głównym rynku GPW przeprowadzono 10 transakcji ABB o łącznej wartości 8,23 mld zł. Był to najwyższy kwartalny wynik pod względem liczby transakcji od początku 2023 r.
Wykres interaktywny Jeszcze większą wartość odnotowano w IV kwartale 2025 r., kiedy osiem operacji ABB opiewało łącznie na około 8,55 mld zł.
Dla porównania, w całym 2024 r. przeprowadzono 13 transakcji ABB o wartości około 6,22 mld zł. Z kolei w pierwszym półroczu 2026 r. odnotowano już 15 takich operacji o łącznej wartości około 9,7 mld zł. Oznacza to, że w ciągu zaledwie sześciu miesięcy liczba transakcji ABB przekroczyła wynik odnotowany w całym 2024 r.
Hossa otwiera możliwości do sprzedaży dużych pakietów
Warszawska giełda ma za sobą okres silnych wzrostów. Od początku 2026 r. indeks WIG zyskał około 32 proc. W szerszej perspektywie odrobił również straty poniesione po wybuchu pełnoskalowej wojny w Ukrainie.
Wykres interaktywny Na poprawę koniunktury złożyło się kilka czynników, w tym dobre wyniki finansowe części spółek, zainteresowanie polskim rynkiem ze strony inwestorów zagranicznych oraz przepływ kapitału w kierunku Europy i rynków wschodzących.
W takich warunkach rośnie nie tylko zainteresowanie debiutami giełdowymi, lecz także atrakcyjność sprzedaży akcji przez dotychczasowych właścicieli. Wyższe kursy pozwalają uzyskać większe wpływy ze zbycia pakietów, a duży popyt ze strony inwestorów może ułatwiać znalezienie nabywców.
Mimo silnych wzrostów kursów polskie akcje nie muszą być drogie na tle zagranicznych rynków. Na koniec sierpnia wskaźnik ceny do zysku (C/Z, ang. P/E) dla indeksu MSCI Poland IMI wynosił 14,9 na podstawie historycznych zysków oraz 10,9 w odniesieniu do prognozowanych wyników finansowych. Jednocześnie historyczny wskaźnik P/E dla warszawskiego rynku znajdował się w pobliżu najwyższych poziomów od dekady.
Wykres interaktywny Rosnące kursy w połączeniu ze wzrostem wskaźników wyceny mogą sprzyjać decyzjom największych akcjonariuszy o realizacji części zysków przez sprzedaż pakietów akcji, również w formule ABB. Sam poziom wskaźnika P/E nie przesądza jednak o skłonności właścicieli do sprzedaży.
Zdaniem eksperta
GPW jest wyceniona powyżej swych historycznych średnich poziomów
GPW jest wyceniona powyżej swych historycznych średnich poziomów. Trzeba też pamiętać, że wskaźniki dla całego rynku są obniżone dzięki kryzysowym zyskom PKN Orlen oraz relatywnie niższym wskaźnikom wycen banków. Z pozytywnej strony warto odnotować kilkudziesięcioprocentową dynamikę zysków spółek mierzoną w przekroju indeksu WIG. Pokazuje to, że pozostałe sektory rynku skutecznie zrekompensowały spadek dynamiki zysków sektora bankowego, które napędzały hossę w ostatnich latach.
Inwestor, który stara się zidentyfikować zbiór spółek, w przypadku których transakcja ABB może mieć z większym prawdopodobieństwem miejsce, powinien wziąć pod uwagę takie czynniki jak np. charakter istotnych akcjonariuszy. Prawdopodobieństwo jest mniejsze, gdy jest to inwestor branżowy, większe, jeśli jest to private equity. Częściej występuje także w przypadku inwestorów indywidualnych niezwiązanych ze spółką, a posiadających kilku czy kilkunastoprocentowy pakiet akcji. ABB sprzyja połączenie wysokich wycen i jednocześnie wysokiej płynności. To daje wysokie prawdopodobieństwo uzyskania dobrej ceny i sprawnej sprzedaży całego oferowanego pakietu.
ABB z dwóch perspektyw. Założyciele i fundusze private equity
Wśród akcjonariuszy decydujących się na sprzedaż dużych pakietów akcji znajdują się zarówno założyciele przedsiębiorstw, jak i inwestorzy finansowi. Ich motywacje mogą być jednak odmienne.
Przykładem pierwszej grupy jest Jakub Zabłocki, który w 2004 r. był współzałożycielem XTB, a przez kolejną dekadę kierował spółką jako prezes. Z czasem rola przedsiębiorcy może się zmieniać – od bezpośredniego zarządzania firmą, przez udział w jej organach nadzorczych, po pozostanie przede wszystkim właścicielem kapitału. W takich okolicznościach sprzedaż części akcji może służyć realizacji zysków, dywersyfikacji majątku lub przygotowaniu sukcesji.
W akcjonariatach spółek giełdowych właściciele często występują pośrednio, m.in. przez spółki holdingowe czy fundacje rodzinne. Środki uzyskane ze sprzedaży mogą zostać przeznaczone na kolejne inwestycje lub inne przedsięwzięcia biznesowe.
Inną perspektywę mają fundusze private equity, dla których sprzedaż akcji jest naturalnym etapem strategii inwestycyjnej. W przeciwieństwie do założycieli, którzy mogą pozostawać związani z przedsiębiorstwem przez całe życie, fundusze zazwyczaj inwestują kapitał na określony czas. Ich celem jest zwiększenie wartości spółki, a następnie wyjście z inwestycji i zwrot kapitału inwestorom.
Debiut giełdowy nie musi oznaczać całkowitego zakończenia takiej inwestycji. Fundusz może zachować znaczący pakiet i stopniowo sprzedawać go w kolejnych latach, m.in. przez ABB. Przykładem jest Allegro, którego akcjonariusze finansowi zmniejszali swoje zaangażowanie po wejściu spółki na warszawską giełdę.
Dla obu grup właścicieli istotny pozostaje moment rynkowy. Hossa i wysokie wyceny mogą sprzyjać sprzedaży, ale powodzenie ABB zależy również od zainteresowania kupujących, perspektyw konkretnej spółki oraz ceny oferowanego pakietu.
Duża liczba transakcji w ostatnich kwartałach pokazuje, że przyspieszona budowa księgi popytu pozostaje ważnym narzędziem zmiany struktury właścicielskiej spółek notowanych na GPW.

Główne wnioski
- Na GPW wyraźnie rośnie liczba transakcji ABB, czyli przyspieszonej budowy księgi popytu, co jest efektem dobrej koniunktury giełdowej, wysokich kursów akcji oraz utrzymującego się popytu ze strony inwestorów instytucjonalnych. Po głośnych transakcjach na akcjach XTB i Allegro podobne operacje przeprowadzono również m.in. na walorach Urteste i Auto Partner. Potwierdza to, że ABB staje się coraz częściej wykorzystywanym narzędziem zmian w akcjonariacie spółek notowanych na GPW.
- Motywacje sprzedających zależą od charakteru akcjonariusza. Założyciele i przedsiębiorcy często wykorzystują ABB do częściowej realizacji zysków, dywersyfikacji majątku lub pozyskania kapitału na nowe przedsięwzięcia, zachowując jednocześnie istotny wpływ na spółkę. Z kolei fundusze private equity traktują sprzedaż akcji jako naturalny etap kończący inwestycję. Przykładem były transakcje w XTB i Allegro, które mimo podobnej formy różniły się skalą oraz konsekwencjami dla struktury właścicielskiej obu spółek.
- Wzrost aktywności na rynku ABB odzwierciedla poprawę sytuacji na warszawskiej giełdzie. Od początku 2026 r. indeks WIG znacząco zyskał na wartości, a liczba transakcji ABB już w pierwszym półroczu przewyższyła wynik osiągnięty w całym 2024 r. Jednocześnie eksperci wskazują, że polskie akcje pozostają relatywnie atrakcyjnie wycenione na tle części zagranicznych rynków, co sprzyja zarówno sprzedaży dużych pakietów przez dotychczasowych akcjonariuszy, jak i zainteresowaniu inwestorów gotowych je przejąć.
