

 Zaloguj się




 Dzieje się!
Podatkowa mapa Polski. Warszawa liderem, ale nie we wszystkich rankingach
Gdzie podatnicy wykazują najwyższe dochody? Odpowiedź zależy od sposobu ich opodatkowania. W PIT-37 i PIT-36 dominują duże aglomeracje, w podatku liniowym na czele są niewielkie powiaty, a w rozliczeniach emerytalno-rentowych wyróżnia się Górny Śląsk.


Z tego artykułu dowiesz się…
- W których powiatach Polski podatnicy wykazują najwyższe średnie dochody i dlaczego w rozliczeniach PIT-37 i PIT-36 dominuje Warszawa.
- Dlaczego wśród przedsiębiorców płacących podatek liniowy na czele rankingu znalazły się niewielkie powiaty, takie jak zambrowski, żuromiński i kępiński.
- Gdzie najwyższe dochody wykazują emeryci i renciści oraz jak różni się popularność ryczałtu i podatku liniowego między powiatami.
Audio generowane przez AI. Może zawierać błędy.
Dane Ministerstwa Finansów za 2024 r. pokazują duże różnice w dochodach i przychodach wykazywanych przez podatników w poszczególnych częściach Polski. Warszawa i jej okolice dominują wśród osób rozliczających się według skali podatkowej. Jednak w przypadku przedsiębiorców płacących podatek liniowy najwyższe średnie dochody występują w znacznie mniejszych powiatach. Z kolei w rozliczeniach emerytalno-rentowych wyróżnia się Górny Śląsk. Przeanalizowaliśmy dane dotyczące wszystkich 380 powiatów i miast na prawach powiatu.
Warszawa i duże aglomeracje na czele
Pierwsza mapa przedstawia średnią roczną podstawę opodatkowania w przeliczeniu na podatnika rozliczającego się na formularzu PIT-37. To najpopularniejszy formularz podatkowy, wykorzystywany przede wszystkim przez pracowników, ale również przez część emerytów i rencistów oraz osoby uzyskujące inne dochody rozliczane za pośrednictwem płatników. Za 2024 r. na PIT-37 rozliczyło się ponad 21 mln podatników.
 Wykres interaktywny
Na mapie wyraźnie widać podział między dużymi aglomeracjami i ich otoczeniem a powiatami położonymi dalej od największych ośrodków gospodarczych. Najwyższe wartości występują w Warszawie, okolicach Wrocławia, Krakowa i Poznania, a także w części Górnego Śląska i Zagłębia Miedziowego.
Różnice te można w dużej mierze wiązać ze strukturą lokalnych gospodarek. W największych miastach koncentrują się miejsca pracy wymagające wysokich kwalifikacji, siedziby przedsiębiorstw, centra usług biznesowych i instytucje finansowe. Wysokie dochody wykazują również mieszkańcy wielu powiatów podmiejskich, którzy pracują w sąsiednich metropoliach.
Najwyższe dochody w PIT-37. Warszawa wyprzedza sąsiadów
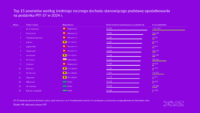
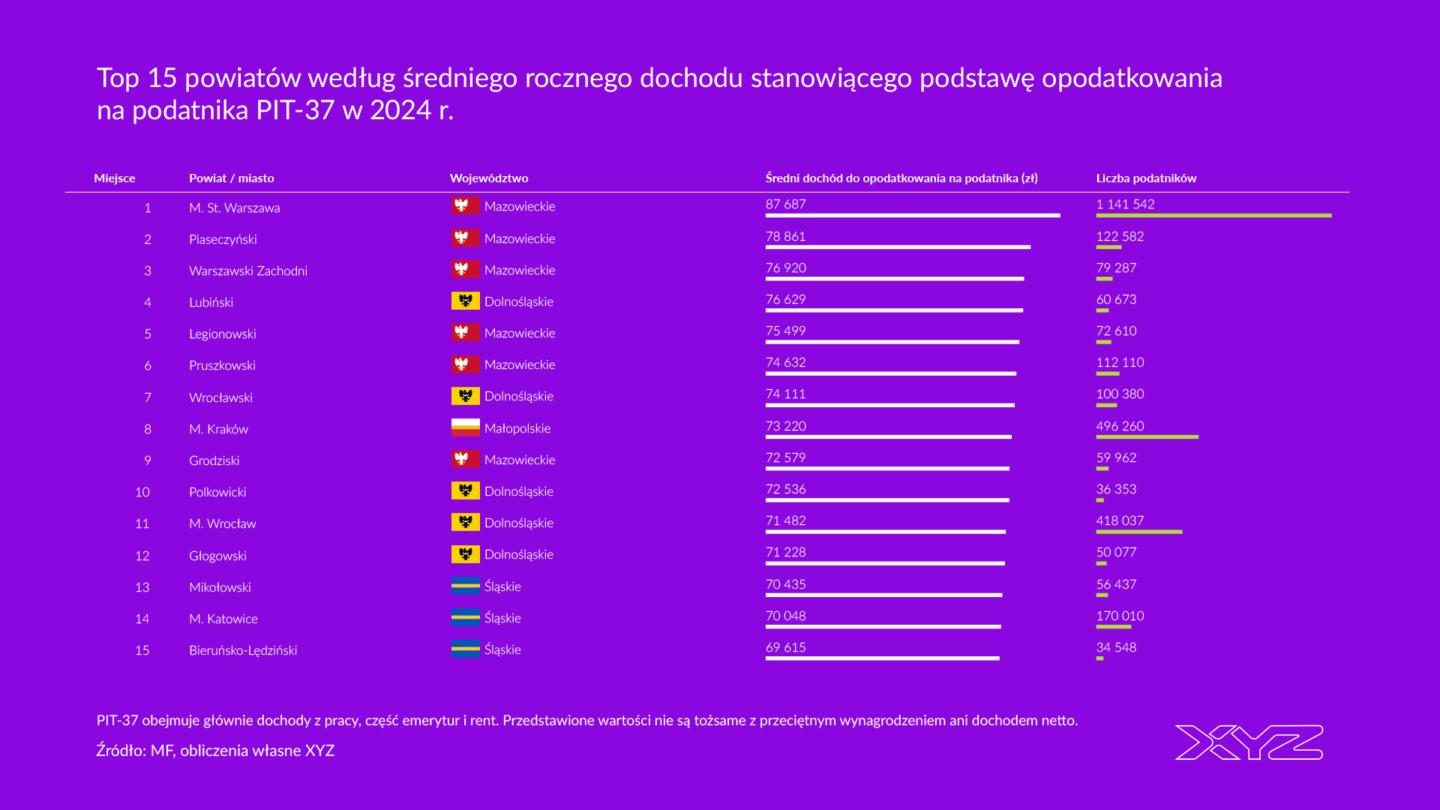
Dokładniejszy obraz przedstawia ranking 15 powiatów z najwyższą średnią podstawą opodatkowania w PIT-37. Pierwsze miejsce zajmuje Warszawa, gdzie w 2024 r. wyniosła ona 87,7 tys. zł na podatnika. W ten sposób rozliczyło się ponad 1,14 mln osób.
Wykres interaktywny Kolejne miejsca zajęły powiat piaseczyński (78,9 tys. zł) i warszawski zachodni (76,9 tys. zł). W pierwszej dziesiątce znalazły się również powiaty legionowski, pruszkowski i grodziski. Oznacza to, że aż sześć z dziesięciu najwyższych wyników przypada na Warszawę i otaczające ją powiaty.
Czwarte miejsce zajął powiat lubiński, ze średnią wynoszącą 76,6 tys. zł. To przykład regionu, w którym wysokie dochody można wiązać z silną pozycją przemysłu, przede wszystkim wydobycia i przetwórstwa miedzi.
Meble, drób i mleczarstwo. Małe powiaty na czele rankingu
Zupełnie inaczej wygląda ranking podatników PIT-36L, czyli przede wszystkim przedsiębiorców rozliczających dochody z działalności gospodarczej podatkiem liniowym według stawki 19 proc. W 2024 r. z tej formy opodatkowania skorzystało około 560 tys. podatników.
Wykres interaktywny Pierwsze miejsce zajął powiat zambrowski w województwie podlaskim. Średnia roczna podstawa opodatkowania wyniosła tam aż 648,9 tys. zł. Niewiele niższy wynik odnotowano w powiecie żuromińskim na Mazowszu – 623,9 tys. zł. Trzeci był powiat kępiński w Wielkopolsce, ze średnią wynoszącą 613,9 tys. zł.
Co łączy te powiaty? Każdy ma wyraźną lokalną specjalizację gospodarczą. W powiecie zambrowskim istotną rolę odgrywa przemysł rolno-spożywczy, zwłaszcza mleczarski i mięsny. Powiat żuromiński jest jednym z polskich zagłębi drobiarskich, a kępiński słynie z produkcji mebli.
Na dalszych miejscach znalazły się powiat ostrołęcki (551,1 tys. zł), Łomża (463,6 tys. zł) oraz powiaty kolneński i łomżyński. W pierwszej piętnastce nie ma natomiast Warszawy, Krakowa ani Wrocławia.
Dlaczego niewielkie powiaty wyprzedzają największe ośrodki gospodarcze? Duże znaczenie ma sposób obliczania średniej. W powiecie zambrowskim analizowana grupa liczyła zaledwie 508 podatników, a w żuromińskim – 337. Przy tak niewielkiej liczbie osób dochody kilku lub kilkunastu bardzo dobrze zarabiających przedsiębiorców mogą istotnie podnieść średnią.
Wyniki nie oznaczają zatem, że typowy przedsiębiorca w Zambrowie czy Żurominie zarabia więcej niż przedsiębiorca w Warszawie. Pokazują natomiast, że w niektórych lokalnych gospodarkach występuje silna koncentracja wysokich dochodów z działalności gospodarczej.
PIT-36. Warszawa ponownie na pierwszym miejscu
Inaczej przedstawia się sytuacja w przypadku PIT-36, z którego w 2024 r. skorzystało około 2,8 mln podatników. Formularz ten wykorzystują przede wszystkim przedsiębiorcy rozliczający się według skali podatkowej, ale także osoby uzyskujące dochody z pracy za granicą, działalności nierejestrowanej czy niektórych rodzajów działalności rolniczej.
Ważne jest również to, że przy wspólnym rozliczeniu małżonków na PIT-36 wykazywane są dochody obojga. Jeśli więc jedna osoba prowadzi działalność gospodarczą opodatkowaną według skali, a druga pracuje na etacie, ich dochody mogą znaleźć się w tym samym zeznaniu.
Przy dochodach do 120 tys. zł rocznie obowiązuje stawka podatku wynosząca 12 proc., a od nadwyżki ponad tę kwotę – 32 proc. Przedsiębiorcy o wyższych dochodach często wybierają więc podatek liniowy (19 proc.) lub ryczałt. Opłacalność poszczególnych form zależy jednak również od kosztów działalności, składki zdrowotnej, możliwości wspólnego rozliczenia i dostępnych ulg.
Wykres interaktywny W przypadku PIT-36 najwyższe średnie podstawy opodatkowania występują w dużych aglomeracjach, podobnie jak w PIT-37, a inaczej niż w przypadku podatku liniowego. Pierwsze cztery miejsca zajmują Warszawa (101,4 tys. zł) i otaczające ją powiaty: piaseczyński (98 tys. zł), warszawski zachodni (91,8 tys. zł) oraz pruszkowski (89,3 tys. zł). Wysoko znalazły się również Gdynia (86,6 tys. zł), Gdańsk (85,1 tys. zł) i Sopot (83,5 tys. zł).
Ryczałt. Najwyższe przychody niekoniecznie w metropoliach
Kolejne zestawienie dotyczy podatników PIT-28, którzy rozliczają się ryczałtem od przychodów ewidencjonowanych. W 2024 r. z tej formy skorzystało około 2,1 mln osób, w tym około miliona prowadzących działalność gospodarczą i ponad 1,1 mln wykazujących przychody z najmu prywatnego.
Najwyższy średni roczny przychód odnotowano w powiecie wyszkowskim – 221,1 tys. zł. Kolejne miejsca zajęły powiaty myślenicki (210,3 tys. zł) i kielecki (208,1 tys. zł). Granicę 200 tys. zł przekroczyły również powiaty legionowski i milicki.
Wykres interaktywny W pierwszej piętnastce znalazło się wiele powiatów położonych w otoczeniu dużych miast, m.in. wrocławski, wołomiński, policki, piaseczyński i warszawski zachodni. Nie ma natomiast samej Warszawy. Skąd taka różnica?
Ryczałt od środka. Znaczenie ma struktura działalności
Wysokość ryczałtu zależy od rodzaju prowadzonej działalności. Przykładowo w handlu stosuje się stawkę 3 proc., w budownictwie 5,5 proc., a w przypadku niektórych wolnych zawodów nawet 17 proc. Niższe stawki często dotyczą działalności o dużych przychodach, ale stosunkowo niewielkich marżach, np. handlu.
Taką strukturę działalności może sugerować relacja podatku należnego do przychodu w trzech powiatach z najwyższymi średnimi przychodami na PIT-28. W wyszkowskim wskaźnik ten wynosi 6,8 proc., w myślenickim 6,1 proc., a w kieleckim 6,4 proc. Dla wszystkich powiatów łącznie średnia wynosi 7,35 proc.
Różnice w średnich przychodach nie są jednak bardzo duże. W Warszawie wynoszą one 182,2 tys. zł, czyli o 38,9 tys. zł mniej niż w powiecie wyszkowskim. Jednocześnie w dużych miastach i ich otoczeniu relacja podatku do przychodu jest często wyższa. W Warszawie sięga 9,9 proc., w powiecie piaseczyńskim 8,9 proc., a warszawskim zachodnim – 9 proc.
Może to wynikać z większego znaczenia najmu prywatnego, opodatkowanego stawkami 8,5 i 12,5 proc., oraz wyższego udziału specjalistów świadczących usługi objęte wyższymi stawkami ryczałtu. Przeciętne przychody z najmu mogą być zarazem niższe niż w handlu czy budownictwie, co wpływa na średnią dla całej grupy podatników.
Wykres interaktywny Zależność tę ilustruje kolejna mapa, przedstawiająca relację podatku należnego do przychodu w ramach PIT-28. Wyższe wartości wskaźnika koncentrują się przede wszystkim w dużych miastach i otaczających je powiatach. W wielu powiatach położonych poza największymi aglomeracjami są wyraźnie niższe. Sugeruje to, że znaczenie ma nie tylko wysokość przychodów, lecz także struktura działalności i wynikające z niej obciążenia podatkowe.
Emerytury i renty. Zdecydowana przewaga Górnego Śląska
Jeszcze inny obraz przynoszą dane PIT-40A, czyli rocznych rozliczeń podatkowych sporządzanych przez organy rentowe. Formularz ten otrzymują zasadniczo osoby pobierające emeryturę lub rentę przez cały rok, jeżeli z rozliczenia nie wynika nadpłata podatku.
Nie obejmuje on jednak wszystkich emerytów i rencistów. Część z nich otrzymuje formularz PIT-11A, a inni składają dodatkowo własne zeznania, np. gdy uzyskują dochody z innych źródeł, korzystają z ulg podatkowych lub rozliczają się wspólnie z małżonkiem. W analizowanych danych za 2024 r. rozliczenia dokonane przez organy rentowe obejmowały około 1,35 mln podatników.
W tym zestawieniu zdecydowanie dominuje województwo śląskie. Pierwsze miejsce zajmuje Jastrzębie-Zdrój, gdzie średnia podstawa opodatkowania wyniosła 61,7 tys. zł. Kolejne pozycje zajęły Ruda Śląska (61,2 tys. zł) i powiat rybnicki (60,3 tys. zł).
Wykres interaktywny W pierwszej dwunastce wszystkie powiaty i miasta pochodzą z województwa śląskiego. Są wśród nich m.in. Mysłowice, Żory, Rybnik, Katowice, Tychy i Jaworzno. Dopiero na trzynastym miejscu znalazł się powiat bełchatowski w województwie łódzkim, a na czternastym – lubiński na Dolnym Śląsku.
Takie rozmieszczenie wysokich podstaw opodatkowania można wiązać ze znaczeniem górnictwa i innych gałęzi przemysłu, w których występowały szczególne systemy emerytalne, a wynagrodzenia były relatywnie wysokie.
Trzeba jednak pamiętać o ograniczeniach tych danych. PIT-40A nie obejmuje wszystkich emerytów i rencistów, dlatego zestawienia nie należy traktować jako rankingu przeciętnych emerytur w Polsce. Wcześniejsze opracowania Ministerstwa Finansów również wskazywały jednak na wysokie przeciętne świadczenia emerytalno-rentowe na Górnym Śląsku.
Gdzie najczęściej wybierany jest ryczałt i podatek liniowy?
Różnice między powiatami dotyczą nie tylko wysokości dochodów i przychodów, ale również sposobu ich opodatkowania. Największy udział rozliczeń PIT-28 odnotowano w Sopocie – 12,9 proc. Wysokie wartości wystąpiły też w Warszawie (12,1 proc.), Gdyni i Gdańsku (po 11 proc.) oraz powiecie wrocławskim (10,9 proc.).
Wykres interaktywny Podobny obraz widać w przypadku PIT-36L. Najwyższy udział podatników korzystających z podatku liniowego odnotowano w powiatach warszawskim zachodnim i piaseczyńskim oraz w Sopocie – po około 3,5 proc. W pierwszej dziesiątce znalazły się także powiaty otaczające Szczecin, Wrocław i Poznań oraz sama Warszawa.
W dużych aglomeracjach stosunkowo częściej występują więc rozliczenia charakterystyczne dla działalności gospodarczej, a w przypadku PIT-28 również dla najmu prywatnego.
Odwrotnie wygląda ranking PIT-37. Najwyższy udział podatników rozliczających się na tym formularzu odnotowano w powiatach łęczyckim (81,8 proc.), sokólskim (81,4 proc.) i łęczyńskim (80,9 proc.). W pierwszej dziesiątce dominują powiaty położone poza największymi aglomeracjami.

Główne wnioski
- Warszawa i jej okolice dominują wśród podatników rozliczających się według skali podatkowej. Średnia podstawa opodatkowania w PIT-37 wyniosła w stolicy 87,7 tys. zł, a w PIT-36 – 101,4 tys. zł. Wysokie wyniki osiągają również powiaty podmiejskie, których mieszkańcy często pracują w największych ośrodkach gospodarczych.
- Najwyższe średnie podstawy opodatkowania w PIT-36L występują w niewielkich powiatach, a nie w metropoliach. W powiecie zambrowskim wyniosły 648,9 tys. zł, a w żuromińskim 623,9 tys. zł. Średnie te mogą być jednak istotnie zawyżane przez dochody niewielkiej grupy najlepiej zarabiających przedsiębiorców. Nie pokazują więc, ile zarabia typowy podatnik.
- Struktura lokalnej gospodarki wyraźnie wpływa na wyniki podatkowe poszczególnych powiatów. Górny Śląsk wyróżnia się wysokimi podstawami opodatkowania w rozliczeniach emerytalno-rentowych, natomiast w dużych aglomeracjach częściej występują rozliczenia ryczałtem i podatkiem liniowym. Zróżnicowanie wynika m.in. z charakteru miejsc pracy, specjalizacji gospodarczych oraz sposobu uzyskiwania i opodatkowania dochodów.
