

 Zaloguj się




 Dzieje się!


Polskie banki z największym udziałem obligacji skarbowych w Europie. Czy to duże ryzyko?
Polskie banki to najwięksi dłużnicy w Europie. Z jednej strony pomaga to finansować wysokie potrzeby pożyczkowe rządu. Z drugiej tworzy mechanizm, w którym problemy państwa mogą szybko stać się problemem banków.


Z tego artykułu dowiesz się…
- Dlaczego polskie banki mają tak dużo obligacji skarbowych.
- Na czym polega pętla fiskalno-bankowa i w jakich warunkach mogłaby stać się problemem dla Polski.
- Jak duże straty polskich banków mogłyby powstać przy gwałtownym wzroście rentowności obligacji.
Audio generowane przez AI. Może zawierać błędy.
W ostatnich miesiącach obserwujemy wzrost rentowności obligacji rządowych na całym świecie, w tym także w Polsce. To niesie za sobą wyzwanie dla rządów, ale też zwiększa podatność na pewne ryzyka w całej gospodarce.
Jednym z miejsc, gdzie takie ryzyko narasta jest sektor bankowy. Wynika to ze zjawiska tzw. sovereing-bank nexus, co można przetłumaczyć jako pętla fiskalno-bankowa. W największym skrócie chodzi o to, że banki posiadają bardzo dużo obligacji skarbowych w swoich portfelach, których wartość spada na skutek wzrostu rentowności.
Polskie banki mają bardzo dużo obligacji skarbowych
 Wykres interaktywny
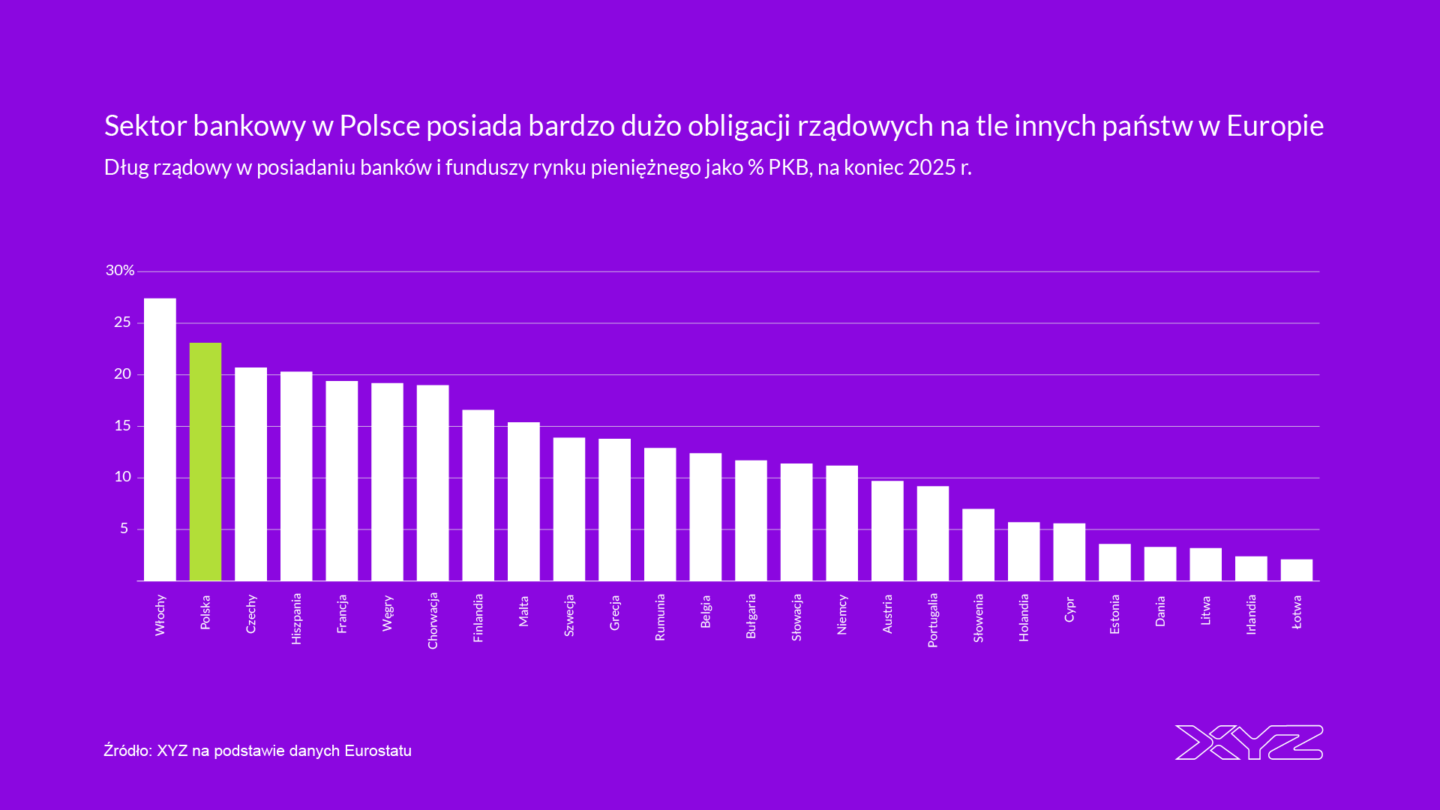
Dane Eurostatu pokazują, że na koniec 2025 r. dług w posiadaniu banków oraz funduszy rynku pieniężnego wyniósł w Polsce aż 23 proc. w relacji do PKB. Był to drugi najwyższy wynik w całej UE, więcej rządowych obligacji miał jedynie włoski bank, ten współczynnik wynosi tam 27 proc. PKB. W czołówce znajdują się też Czechy, Hiszpania, Francja, Węgry oraz Chorwacja. Średnio w państwach UE ta wartość wynosiła 12 proc.
Co to oznacza? Na tle innych państw w Europie polski sektor bankowy posiada dużo obligacji emitowanych przez rząd. Jest to niemal 40 proc. całego polskiego długu publicznego.
Wykres interaktywny Według danych Eurostatu rządowe papiery na koniec 2025 r. stanowiły 27 proc. aktywów sektora bankowego. Był to najwyższy wynik spośród krajów UE. Te wartości były również wysokie w innych krajach regionu – w Rumunii, na Węgrzech oraz w Chorwacji.
Warto jednak zwrócić uwagę, że Polska ma niewielki sektor bankowy, jeden z najmniejszy w UE w relacji do wielkości gospodarki. Aktywa banków były równe 86 proc. PKB.
Papiery rządowe stanowią zatem sporą część portfeli banków, dlatego, że polskie banki mają mało innych aktywów. Przede wszystkim udzielają stosunkowo mało kredytów – podaż kredytów w relacji do PKB jest jedną z najniższych w UE. Przyczyny takiego stanu to odrębna dyskusja. Wydaje się, że przede wszystkim to efekt niskiego popytu na kredyt, zwłaszcza ze strony firm. Można jednak także argumentować, że część wynika z czynników podażowych (wysokie stopy) oraz regulacyjnych.
Dlaczego banki kupują obligacje
Głównym bodźcem, który popycha banki w kierunku kupowania obligacji skarbu, jest konstrukcja podatku bankowego, który został wprowadzony w 2016 r. Jest to podatek wynoszący 0,44 proc. od aktywów, jednak obligacje skarbowe są z niego wyłączone. Można więc powiedzieć, że samo trzymanie papierów rządowych w portfelach jest darmowe, a udzielenie kredytu jest opodatkowane.
Ponadto obligacje skarbowe są „premiowane” w regulacjach dotyczących ryzyka. Nie są obciążone wymogami kapitałowymi, a także liczą się jako aktywa wysokiej jakości we wskaźnikach płynności.
To powoduje, że banki chętnie je kupują. Ich udział w aktywach polskich banków w 2015 r. wynosił ok. 16 proc., później silnie wzrósł w trakcie pandemii i od tamtej pory utrzymuje się na obecnym poziomie ok. 25 proc., a doliczając bony skarbowe – 27 proc.
Zjawisko rosnącego udziału papierów skarbowych w aktywach banków nie dotyczy jednak wyłącznie Polski. Według danych MFW ten udział zwiększa się systematycznie od kryzysu finansowego w 2008 r. w krajach rozwijających się. Wzrósł w tym czasie z poziomu ok. 11 proc. do 16 proc. aktywów netto. Ten wzrost nie nastąpił natomiast w gospodarkach rozwiniętych, ten poziom utrzymuje się tam na podobnym poziomie – ok. 6 proc.
Mechanizm pętli fiskalno-bankowej
Wysoki udział obligacji skarbowych w aktywach banków rodzi sporo ryzyk na kilku poziomach. Aby zrozumieć ten mechanizm, przyjrzyjmy się jak „działają” obligacje w portfelu banku. Część z nich jest wyceniana po cenie rynkowej (mark to market). To oznacza, że wzrost rentowności na rynku wtórnym powoduje spadek ich ceny. Skoro spadła wartość obligacji w aktywach banków, musi nastąpić również dostosowanie po drugiej stronie bilansu, czyli proporcjonalne obniżenie kapitałów własnych.
W skrajnym przypadku, gdyby rentowności wzrosły bardzo znacząco, to mogłoby doprowadzić do utraty wartości obligacji i w efekcie „wypłukania” kapitałów. A to z kolei spowodowałoby konieczność ograniczenia akcji kredytowej.
Jednocześnie w takiej sytuacji państwo byłoby zmuszone dokapitalizować banki lub wręcz ratować je przed upadkiem. Taka sytuacja miała miejsce podczas kryzysu w strefie euro w latach 2008-2012. Pogłębiło to problemy fiskalne rządu i potencjalnie mogłoby doprowadzić do dalszego wzrostu rentowności. Tym samym ta „pętla” zaczęłaby się zaciskać.
Pętla po polsku
Jak te ryzyka wpływają na sektor bankowy? Według danych NBP obligacje wyceniane rynkowo stanowiły 42 proc. na koniec 2025 r., a udział tej części portfela spadał w ostatnich latach. W 2020 r. to było 70 proc.
Dość krótkie jest też tzw. duration portfela, czyli miara jego wrażliwości na zmiany rentowności. To w uproszczeniu, średni czas do odzyskania wartości zainwestowanych w obligacje (licząc również wypłacane po drodze kupony). Wynosi on ok. 2,2 roku, co ogranicza skalę potencjalnych strat banków przy ewentualnym wzroście rentowności.
Symulacja potencjalnego wzrostu rentowności obligacji została przeprowadzona przez NBP i opublikowana w Raporcie o stabilności systemu finansowego w grudniu 2025 r. Bank centralny założył potencjalny wzrost rentowności obligacji o 3 pkt proc., przyjmując czerwiec 2025 r. za moment wystąpienia tego szoku. Wniosek? Spowodowałoby to zmniejszenie kapitałów własnych banków o 28 mld zł, jednak nie wszystkie banki dotknęłoby to w równym stopniu. Stanowi to ok. 10 proc. kapitałów całego sektora.
Warto pamiętać, że od momentu przeprowadzenia tej symulacji, rentowności 10-letnich obligacji rządowych wzrosły o ok. 0,7 pkt proc. Margines jest zatem nieco mniejszy, choć nadal duży.
Wydaje się, że jedynie silny zewnętrzny czynnik w postaci głębokiego kryzysu gospodarczego na świecie, czy też bezpośredniego ataku na Polskę, mógłby popchnąć rentowności. W 2022 r. przez chwilę obserwowaliśmy rentowności powyżej 8 proc. i to nie wywołało żadnych katastroficznych scenariuszy, a udział obligacji wycenianych do rynku był wówczas wyższy.
W tym momencie ryzyko uruchomienia się pętli fiskalno-bankowej jest niewielkie, choć nie należy go całkiem lekceważyć.
Są też pozytywne strony
Zakupy obligacji rządowych przez banki niosą też pewne pozytywne skutki. Przede wszystkim wyższy popyt na rządowe obligacje, co jest istotne w kontekście bardzo wysokiego deficytu i dużych potrzeb pożyczkowych. Krajowe banki są też bardziej stabilnym posiadaczem długu – nie będą go sprzedawać, jeśli nie zostaną do tego zmuszone, a do tego dobrze rozumieją sytuację gospodarczą w Polsce.
Co dalej?
Ryzyka związane z sovereign-bank nexus są dostrzegane w środowisku ekonomiczny. Niedawno był to był tematem dyskusji na forum prognoz Rady Fiskalnej. Prezentację na ten temat wygłosili Ludwik Kotecki, członek RPP oraz dr Sebastian Roy, ekonomista z SGH, pracujący na co dzień w banku Pekao, który poświęcił temu tematowi swój doktorat.
Koncentracja raczej będzie rosła, bo po stronie rządu nie ma bodźców, żeby cokolwiek zmieniać w podatku bankowym. Jednym z akceptowalnych rozwiązań może być propozycja Roya, czyli dodatkowy wymóg kapitałowy na pokrycie potencjalnych strat wynikających ze spadku cen obligacji.
Z pewnością temat powiązań fiskalno-bankowych i bezpiecznego udziału obligacji w rękach banków będzie powracał.

Główne wnioski
- Polskie banki mają wyjątkowo dużą ekspozycję na dług publiczny. Na koniec 2025 r. obligacje skarbowe i bony stanowiły ok. 27 proc. aktywów sektora bankowego, a wartość długu w rękach banków i funduszy rynku pieniężnego sięgała 23 proc. PKB. To jeden z najwyższych poziomów w UE.
- Duży udział obligacji tworzy potencjalną pętlę fiskalno-bankową. Gwałtowny wzrost rentowności oznaczałby spadek wartości części obligacji i straty po stronie banków, co mogłoby ograniczyć ich zdolność do udzielania kredytów. W skrajnym scenariuszu problemy sektora bankowego mogłyby z kolei zwiększyć presję na finanse publiczne.
- Obecnie ryzyko takiego scenariusza jest niewielkie. Tylko 42 proc. obligacji w portfelach banków jest wyceniana rynkowo, a średnie tzw. duration portfela wynosi ok. 2,2 roku. Według symulacji NBP wzrost rentowności o 3 pkt proc. oznaczałby spadek kapitałów banków o ok. 28 mld zł, ale nawet taki szok nie prowadziłby automatycznie do kryzysu sektora.
