



 Zaloguj się





 Dzieje się!

Trans Polonia w procesie akwizycji. Może przejąć spółkę, która jest od niej znacznie większa
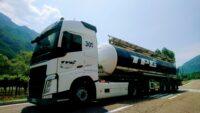
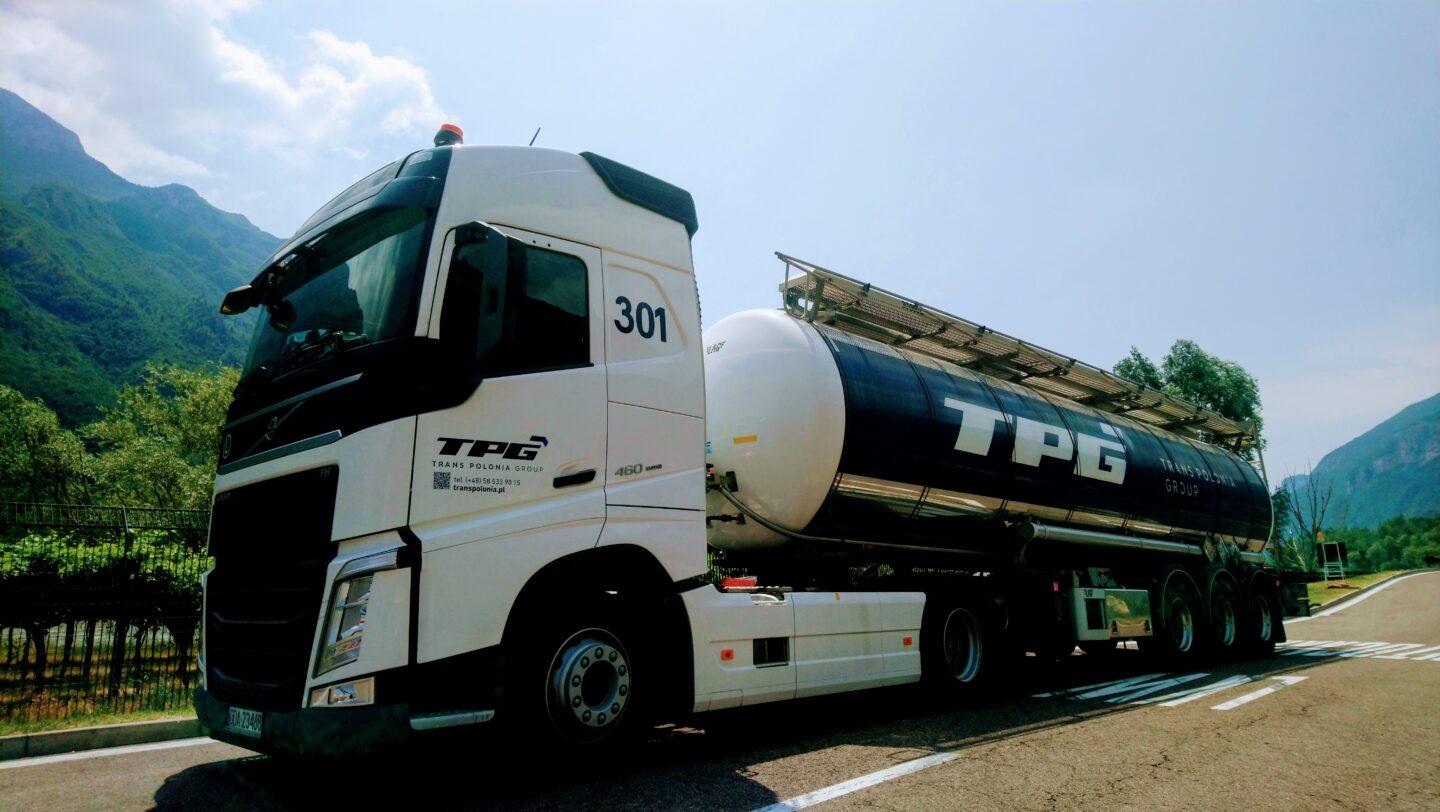
Trans Polonia, polska firma logistyczna z Tczewa, chce rosnąć przez akwizycję. Na celowniku ma spółkę z obrotami ponad 1,7 mld zł rocznie. – Rozpoczęliśmy proces due diligence i po jego zakończeniu będzie można rozmawiać o tym, co dalej – mówi Krzysztof Luks, wiceprezes zarządu.


Z tego artykułu dowiesz się…
- Jak dużą firmę zamierza przejąć Trans Polonia.
- Jakie efekty przyniosła jej ubiegłoroczna akwizycja Nijman/Zeetank.
- Dlaczego przejęcia firm, mimo możliwości szybkiego rozwoju, wiążą się ze znacznym ryzykiem.
Audio generowane przez AI. Może zawierać błędy.
Po ubiegłorocznym przejęciu holenderskiej grupy Nijman/Zeetank Trans Polonia przygotowuje kolejną akwizycję. Tym razem chodzi o przedsiębiorstwo znacznie większe od niej samej, którego roczne obroty sięgają kilkuset milionów euro. Zarząd nie ujawnia na razie szczegółów, dotyczących nabycia podmiotu.
– To spółka o profilu działalności zbliżonym do nas, jednak znacznie większy gracz. Jeśli uda się go nabyć, to byłby kolejny milowy krok w rozwoju grupy Trans Polonia. Spółka ta ma 400-600 mln euro (1,7-2,6 mld zł) obrotu rocznie. Rozpoczęliśmy proces due diligence i po jego zakończeniu będzie można rozmawiać o tym, co dalej – mówi w rozmowie z portalem XYZ Krzysztof Luks, wiceprezes zarządu Trans Polonia oraz dyrektor finansowy firmy.
Spółka ocenia prawdopodobieństwo sfinalizowania przejęcia jako bardzo wysokie. Transakcja mogłaby zostać zamknięta w pierwszej połowie 2027 r. Proces due diligence ma natomiast zakończyć się jeszcze przed końcem 2026 r. Przejęcie oznaczałoby niemal pięciokrotny wzrost przychodów grupy do około 2,4 mld zł, jeszcze przed uwzględnieniem potencjalnych synergii. Trans Polonia rozszerzyłaby również działalność o segment gazów technicznych.
Jednak choć Trans Polonia chce rosnąć, rynek jest trudny. Wiceprezes firmy opowiada, że na przestrzeni 10 lat doszło do jedynie trzech nabyć – chociaż podmiotów, które spółka obserwowała, było znacznie więcej.
– Jeśli porównujemy rynek transportu produktów chemicznych i pochodnych do standardowego transportu plandekowego, jest on na pewno trudniejszy. Przewozimy materiały niebezpieczne, co powoduje, że także bariery wejścia są trudniejsze niż w przypadku standardowego transportu. Chcemy być jeszcze mocniej rozpoznawalni na rynku petrochemicznym – dodaje Krzysztof Luks.
Poprzednie przejęcie podwoiło skalę działalności
Trans Polonia w ubiegłym roku przejęła holenderską grupę Nijman/Zeetank. Firma zlokalizowana jest w Holandii, ale jej spółki zależne są obecne także w innych krajach, jak Anglia czy Polska. Przejęcie Nijman/Zeetank przyniosło grupie dodatkowe 648 pojazdów oraz 530 tankkontenerów. Po połączeniu flota Trans Polonii przekroczyła tysiąc jednostek transportowych.
Transakcja przełożyła się na znaczny wzrost przychodów Trans Polonii. Jak wynika z analiz Domu Maklerskiego INC, w pierwszym półroczu 2026 r. grupa Trans Polonia osiągnęła 259,4 mln zł przychodów, o 143,6 proc. więcej niż rok wcześniej. EBITDA, czyli zysk operacyjny przed amortyzacją, wzrosła o 205,1 proc., do 25,4 mln zł. Poprawiła się również rentowność grupy – marża EBITDA zwiększyła się z 7,8 do 9,8 proc.
Przejęta firma odpowiadała za 151,1 mln zł przychodów grupy, podczas gdy dotychczasowa działalność Trans Polonii przyniosła 108,3 mln zł. Jednocześnie zysk EBITDA rósł szybciej niż przychody, co oznacza, że grupa nie tylko zwiększyła skalę działalności, ale również poprawiła jej rentowność.
– W biznesie, który jest bardzo kosztochłonny, szczególnie ze względu na koszty paliwa, z którymi spółka radzi sobie efektywnie, warto podkreślić właśnie rosnącą rentowność – zarówno w ujęciu marży EBITDA, jak i marży brutto ze sprzedaży. Ta ostatnia wzrosła z 8,2 do 13,7 proc. – komentuje dr Maciej Kietliński, dyrektor działu doradztwa inwestycyjnego i analiz DM INC.
Zdaniem eksperta
Akwizycja to szybka, ale ryzykowna droga do rozwoju
Alternatywą jest rozwój organiczny, w którym przedsiębiorstwo rozbudowuje swoją działalność stopniowo, krok po kroku. To rozwiązanie bardziej naturalne i bezpieczniejsze, ale wymagające znacznie więcej czasu. Firma ma więc do wyboru szybki rozwój przez przejęcia albo systematyczną, wieloletnią rozbudowę własnego biznesu. Oczywiście wiele zależy od jej sytuacji finansowej. Jeśli firma dysponuje odpowiednim kapitałem, może pozwolić sobie na akwizycje.
Takie transakcje są obecnie widoczne na rynku, szczególnie w transporcie morskim i lotniczym. Nieco rzadziej dochodzi do nich w transporcie drogowym i kolejowym. W ostatnim czasie mieliśmy na przykład kilka przejęć zachodnich operatorów intermodalnych przez spółki armatorskie.
Jest również trzecia możliwość, czyli pozyskanie dodatkowego kapitału przez wejście na giełdę. Środki te mogą następnie finansować dalszy rozwój przedsiębiorstwa. Każde z tych rozwiązań ma swoje zalety i wady, a wybór zależy od indywidualnej sytuacji firmy.
Jeśli chodzi o obecne warunki rynkowe, największym problemem jest ich niestabilność. Zmienne ceny paliw i nieprzewidywalna sytuacja gospodarcza utrudniają planowanie oraz ocenę opłacalności potencjalnych przejęć. W stabilnych warunkach można z większą pewnością prognozować przyszłe wyniki. Kiedy jednak sytuacja nieustannie się zmienia, akwizycja może przypominać loterię. Trudno przewidzieć, czy ostatecznie przyniesie zyski, czy straty. W obecnych warunkach jest to trochę pokerowa rozgrywka.

Strata, pomimo wzrostu
Pomimo bardzo dużego wzrostu przychodów i EBITDA, Trans Polonia zakończyła pierwsze półrocze 2026 r. stratą netto w wysokości 2,6 mln zł. Jedną z przyczyn są koszty finansowe, które wzrosły z 1,6 mln zł do 9,1 mln zł. Wyniki obciążyły także ujemne różnice kursowe w wysokości 3,4 mln zł oraz większa amortyzacja.
Jednocześnie władze spółki wskazują, że dla firmy prognozowane są wzrosty. Firma podpisała pięcioletni kontrakt z Orlen Paliwa na transport LPG, którego szacunkowa wartość wynosi 250 mln zł. Realizacja ma rozpocząć się w 2027 r. To właśnie jeden z elementów, na których analitycy opierają prognozy wzrostu wyników w kolejnych latach.
Między 2026 a 2028 r. analitycy spodziewają się ponad dwunastokrotnego wzrostu zysku netto z 1,5 mln zł w 2026 r. do 19,4 mln zł. Wypełnienie tych prognoz zależy m.in. od poprawy wykorzystania floty i skutecznej integracji przejętej spółki.
Mocniej na europejskich rynkach
Kolejne akwizycje mają pomóc Trans Polonii w umacnianiu pozycji na europejskim rynku specjalistycznych przewozów, na którym grupa jest już obecna. Firma specjalizuje się w przewozie chemikaliów, a jej głównym rynkiem są najbardziej rozwinięte gospodarczo kraje europejskie.
Aż 70 proc. usług spółki stanowi eksport. Jak mówi Krzysztof Luks, główny transport morski odbywa się między Polską, Niemcami, Francją a krajami Beneluksu i przechodzi przez porty ARA (Amsterdam-Rotterdam-Antwerpia).
– Jesteśmy tam obecni, szczególnie po ubiegłorocznej akwizycji, gdyż Trans Polonia dostała bezpośredni dostęp do strefy przeładunkowej w porcie w Rotterdamie. Praktycznie nie ma rynku w Europie, na którym byśmy nie działali. Oczywiście są regiony, w których nasza obecność jest mniejsza, wynika to jednak z gorzej rozwiniętej infrastruktury petrochemicznej – opowiada Krzysztof Luks.
W ostatnich latach firma mocno rozwinęła także działalność na rynku hiszpańskim, ma tam własne przedstawicielstwo. Wiceprezes Trans Polonii tłumaczy, że to duży rynek z silnie rozwiniętym sektorem petrochemicznym.
– Trans Polonia wyspecjalizowała się w drogowym transporcie długodystansowym. Kraje wysoko rozwinięte utraciły dominującą pozycję w tym segmencie wiele lat temu, wraz z wejściem Polski do Unii Europejskiej. Przedsiębiorstwa z tych państw koncentrują się dziś przede wszystkim na krótkodystansowych przewozach i obsłudze fabryk – mówi Krzysztof Luks.
Dzięki ubiegłorocznej akwizycji pozycja rynkowa Trans Polonii tylko się umocniła. Firma weszła również w nowy dla niej segment transportu szkła, który jest transportem specjalistycznym. Segment szkła, magazynowania i intralogistyki przyniósł spółce w pierwszym półroczu 45,8 mln zł przychodów, czyli 17,7 proc. całej sprzedaży. Działalność ta nie jest więc już marginalna – i pozwoliła Trans Polonii na poszerzenie portfolio usług.

Główne wnioski
- Trans Polonia przygotowuje się do przejęcia firmy kilkukrotnie większej od siebie. Spółka rozpoczęła proces due diligence przedsiębiorstwa, którego roczne przychody wynoszą od 400 do 600 mln euro, czyli około 1,7-2,6 mld zł. Potencjalna akwizycja mogłaby znacząco zwiększyć skalę działalności polskiej grupy i umocnić jej pozycję na europejskim rynku przewozów specjalistycznych. Na razie nie wiadomo jednak, czy transakcja dojdzie do skutku.
- Poprzednie przejęcie zwiększyło przychody i rentowność, ale nie uchroniło firmy przed stratą. W pierwszym półroczu 2026 r. przychody Trans Polonii wzrosły o 143,6 proc., do 259,4 mln zł, głównie dzięki przejęciu holenderskiej grupy Nijman/Zeetank. Pomimo poprawy wyników operacyjnych spółka odnotowała 2,6 mln zł straty netto, na co wpłynęły m.in. wyższe koszty finansowania, amortyzacja i ujemne różnice kursowe.
- Akwizycje pozwalają szybko rosnąć, ale ich powodzenie jest trudne do przewidzenia. Jak wskazuje ekspert, przejęcia mogą przyspieszyć rozwój przedsiębiorstwa, jednak nie gwarantują osiągnięcia oczekiwanych synergii, czyli dodatkowych korzyści wynikających z połączenia firm. Ryzyko zwiększają niestabilna sytuacja rynkowa, zmienne ceny paliw oraz trudności z prognozowaniem przyszłych wyników.
