

 Zaloguj się




 Dzieje się!


Uber wycofuje się z Afryki. O rynek walczą Chiny, Rosja i Europa
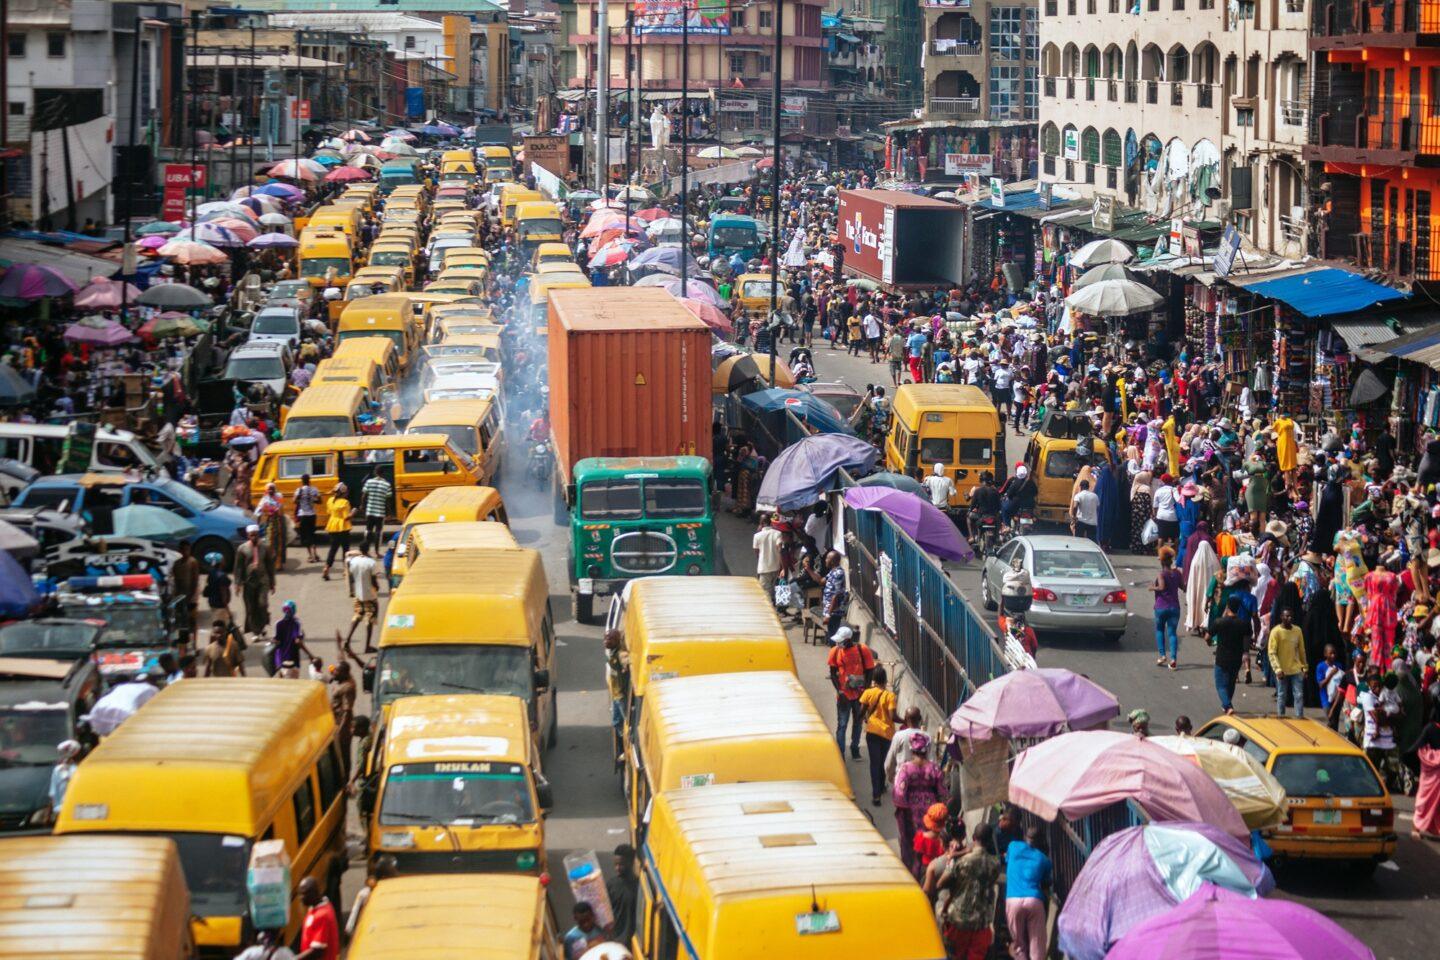
Niskie ceny, wysokie koszty, regulacje i presja kierowców sprawiają, że Afryka jest wyjątkowo trudnym rynkiem dla Ubera. Jednocześnie o klientów coraz mocniej walczą firmy z Europy, Chin i o rosyjskich korzeniach.


Z tego artykułu dowiesz się…
- Dlaczego Uber wycofuje się z kolejnych afrykańskich rynków, mimo że jego globalny biznes nadal rośnie.
- Jak londyńskie taksówki, sowieckie Łady i skandal wokół prezydenckiego projektu w Nairobi wpisują się w historię współczesnego ride-hailingu w Afryce.
- Kto naprawdę stoi za aplikacjami walczącymi o pasażerów w Afryce i dlaczego za pozornie zwykłą konkurencją Ubera, Bolta, DiDi czy Yango kryje się znacznie większa rywalizacja gospodarcza i geopolityczna.
Audio generowane przez AI. Może zawierać błędy.
Na początku września 2026 r. amerykański Uber ogłosił zakończenie działalności w Nigerii i Ugandzie. Na pierwszy rzut oka to prosta historia biznesowa. Globalny gigant wycofuje się z kolejnych rynków, a dziennikarze piszą o „wojnie platform”. Im głębiej jednak drążyłem ten temat, tym bardziej przypominał on śledztwo, w którym każdy kolejny trop prowadził do innej stolicy i innej dekady. Na końcu pojawia się zaś pytanie, kto tak naprawdę stoi za aplikacją, którą mamy na ekranie telefonu.
Rozdział 1
Uber odchodzi z Nigerii i Ugandy
Po dwunastu latach obecności w Lagos i dziesięciu w Kampali Amerykanie żegnają się z dwoma rynkami. Po wcześniejszym wycofaniu się z Wybrzeża Kości Słoniowej we wrześniu 2025 r. i Tanzanii w styczniu 2026 r. Uber działa już tylko w pięciu krajach kontynentu: RPA, Kenii, Ghanie, Egipcie i Maroku.
Komunikat firmy jest wyważony: decyzja ma być „ograniczona wyłącznie do tych dwóch rynków” i nie oznaczać odwrotu z Afryki Subsaharyjskiej. Trzeba jednak od razu zaznaczyć, że nie jest to opowieść o słabnącej firmie. Globalnie Uber notuje rekordy: 3,9 mld przejazdów w drugim kwartale (+18 proc. rok do roku), 2,8 mld dolarów wolnych przepływów pieniężnych. Jednocześnie redukuje personel korporacyjny i kieruje kapitał w stronę pojazdów autonomicznych. Wyjścia z afrykańskich rynków wyglądają więc bardziej na precyzyjne cięcie portfela niż ucieczkę przed stratami.
Strajk kierowców
Mechanizm w Nigerii jest dość klasyczny. Zniesienie dopłat do paliwa w 2023 r., a następnie gwałtowna deprecjacja nairy i inflacja znacznie podniosły koszty operacyjne kierowców. Wiosną 2026 r. sytuacja dodatkowo się pogorszyła. Ceny benzyny w niektórych regionach wzrosły w ciągu kilku tygodni o około 60 proc. Na tym tle w marcu kierowcy Ubera, Bolta, inDrive i lokalnego LagRide w Lagos przeprowadzili trzydniowy strajk, domagając się m.in. wyższych stawek i niższych prowizji. Platformy nie odpowiedziały formalnie na ich żądania, co związkowcy odebrali jako lekceważenie. Kilka dni później podobny konflikt wybuchł w stanie Edo. Kierowcy w Benin City ogłosili siedmiodniowy strajk, od 26 marca do 1 kwietnia. Problem Ubera w Nigerii nie sprowadzał się więc do jednej korporacyjnej decyzji. Napięcie między platformą a kierowcami narastało od dawna i miało bardzo lokalne źródła.
Uganda: rynek, którego nie dało się rozpędzić
W Ugandzie historia wygląda nieco inaczej. Uber wszedł do Kampali w 2016 r., ale przez dekadę nie zdołał zbudować pozycji porównywalnej z tą, jaką osiągnął w największych afrykańskich metropoliach. Rynek od początku był mocno konkurencyjny. Obok globalnych platform działały firmy znacznie lepiej zakorzenione lokalnie, takie jak SafeBoda czy Faras. Do tego dochodzi specyfika Ugandy, gdzie ogromną rolę w miejskim transporcie odgrywają boda-boda – tanie i niezwykle elastyczne mototaksówki.
Uber zakończył działalność 2 września 2026 r., nie wskazując jednej przyczyny, lecz mówiąc o przeglądzie priorytetów biznesowych i inwestycyjnych. W odróżnieniu od Nigerii trudno więc mówić o jednym gwałtownym wstrząsie. Bardziej przypomina to chłodną kalkulację globalnej platformy, której nie opłaca się dalej walczyć o rynek silnych lokalnych konkurentów i niskich marż.
Rozdział 2
Miasto bez targowania
W latach 90. bywałem często w Abidżanie. Poruszałem się głównie taksówkami po tej rozległej metropolii nad laguną. Było to jedyne znane mi wówczas miasto Afryki Subsaharyjskiej, w którym taksometry działały i nie trzeba było tracić cennych minut na negocjowanie ceny z kierowcą. Co to była za ulga. Wsiadasz, podajesz nazwę ulicy lub dzielnicy, a na taksometrze rozbłyskuje czerwony wyświetlacz, uczciwie naliczający kwotę we frankach CFA przez całą drogę.
W stolicy Wybrzeża Kości Słoniowej obowiązek montowania i plombowania liczników horokilometrycznych we wszystkich taksówkach wprowadzono dekretem międzyministerialnym już w 1978 r. W mieście działało też zorganizowane przedsiębiorstwo transportu miejskiego SOTRA. Abidżan od dekad miał ambicję bycia najbardziej „ucywilizowanym” transportowo miastem Afryki Zachodniej.
Rosyjski trop
To właśnie tam, czterdzieści lat później, rozegrał się pierwszy akt naszej dzisiejszej historii. Uber opuścił Wybrzeże Kości Słoniowej we wrześniu 2025 r., po latach napięć z kierowcami i sporów regulacyjnych. Rynek przejął Yango, firma o rosyjskim rodowodzie.
To właśnie w Abidżanie, w październiku 2018 r., wystartowała pierwsza wersja beta Yango Ride w Afryce. Wybrzeże Kości Słoniowej nie było dla Yango przypadkowym rynkiem, lecz idealnym punktem zerowym afrykańskiej ekspansji. Miasto z uporządkowanym od dekad rynkiem transportu prywatnego stało się bramą wejściową dla firmy, której korzenie sięgają Yandeksu i Moskwy.
Zapamiętajmy ten trop. Jeszcze do niego wrócimy.
Rozdział 3
Tanzania: wojna o filozofię, nie o pieniądze
Historia Tanzanii trwa dłużej niż nigeryjska i dotyczy czegoś innego. Jest tu urząd powołany w 2019 r. – LATRA (Land Transport Regulatory Authority). Od początku miał ambicję regulowania ride-hailingu bardziej jak tradycyjnych taksówek niż otwartego rynku cyfrowego. To dokładne przeciwieństwo modelu, na którym Uber zbudował swój globalny biznes.
Punktem zapalnym stało się zarządzenie z marca 2022 r. Do tego momentu platformy samodzielnie ustalały z kierowcami prowizje sięgające nawet 33 proc. Nowe przepisy ograniczyły je do sztywnego poziomu 15 proc. Przy tym zniosły opłatę za rezerwację, będącą wcześniej dodatkowym źródłem przychodu platform, i wprowadziły odgórny cennik.
Stawka wynosiła około 1,35 zł za kilometr, około 15 groszy za minutę, a minimalna cena przejazdu – około 4,50 zł. Dla porównania, w Kenii, gdzie toczy się podobny spór, proponowana stawka minimalna wynosiła około 12 zł. Tanzania od lat funkcjonuje na znacznie niższym poziomie cenowym niż Kenia. Już samo to pomaga zrozumieć, dlaczego globalne platformy mogą mieć problem z utrzymaniem tam rentownego biznesu.
Regulacje odebrały Uberowi część narzędzi, na których opierał swój model. Czyli dynamiczne ceny w godzinach szczytu, bonusy dla kierowców oraz możliwość elastycznego reagowania na wzrost kosztów paliwa. Firma nie czekała długo. W kwietniu 2022 r. zawiesiła część usług, oficjalnie tłumacząc decyzję środowiskiem regulacyjnym „utrudniającym prowadzenie biznesu”.
Rozejm, który nie przetrwał
Nastąpiły miesiące negocjacji między rządem a platformami, m.in. Uberem i Boltem. Zakończyły się częściowym ustępstwem regulatora: 30 grudnia 2022 r. LATRA wydała nowe obwieszczenie, podnosząc dopuszczalną prowizję z 15 do 25 proc. i pozwalając na opłatę rezerwacyjną do 3 proc. Nowe stawki weszły w życie w połowie stycznia 2023 r., a obie firmy oficjalnie wznowiły pełną działalność.
To jednak okazało się rozejmem, nie pokojem. Model tanzańskiego urzędu, oparty na sztywnych widełkach cenowych i niewielkiej możliwości reagowania na inflację czy wzrost cen paliwa, pozostał fundamentalnie sprzeczny z DNA Ubera.
30 stycznia 2026 r. firma poinformowała użytkowników przez aplikację, że kończy działalność w całym kraju. W ten sposób zamknięto dziesięcioletni rozdział rozpoczęty w 2016 r. Rynek przejął Bolt, notując 68-procentowy wzrost liczby przejazdów rok do roku i wchłaniając ok. 1500 kierowców Ubera.
 Wykres interaktywny
Rozdział 4
Bolt: Afryka zdobywana rynek po rynku
Bolt jest dziś liderem tej fazy wojny, ale warto od razu zaznaczyć, że jego przewaga nie wynika z finansowej potęgi. Globalnie firma rośnie, lecz jej rentowność pozostaje skromna. Największym atutem stała się raczej sprawność w zdobywaniu kolejnych rynków niż siła bilansu.
Skala afrykańskiej ekspansji jest jednak imponująca. Bolt, działający początkowo jako Taxify, pojawił się na kontynencie w 2016 r., zaczynając od Republiki Południowej Afryki. W ciągu kilku lat przeszedł od pojedynczych rynków do pozycji jednego z najważniejszych graczy afrykańskiego ride-hailingu. W 2024 r. wszedł do Egiptu, a wcześniej zapowiedział kolejne inwestycje i ekspansję na południu kontynentu.
Dziś jego usługi są dostępne w ponad dwudziestu krajach Afryki: od Algierii i Maroka po Zambię, Malawi i Rwandę. Bolt budował swoją pozycję nie poprzez spektakularne przejęcia, lecz metodycznie – rynek po rynku.
Przewaga skali, presja ceny
Największą siłą Bolta nie jest jednak sama liczba krajów, lecz koncentracja na rynkach, na których można zbudować dużą skalę. W Nigerii jeden z szacunków z 2025 r. dawał firmie około dwóch trzecich rynku i obecność w ponad 30 miastach. W Republice Południowej Afryki Bolt współpracuje z około 40 tys. kierowców, a ponad 90 proc. przejazdów przypada na najtańsze kategorie. Dobrze pokazuje to logikę jego afrykańskiej strategii: zdobywać udział przede wszystkim ceną, nawet kosztem niskich marż.
Regionalny dyrektor Bolta na Afrykę, Paddy Partridge, przyznawał, że w Ghanie i Nigerii firma zmaga się z realnym niedoborem samochodów w stosunku do popytu. Dlatego planowała pozyskać kolejnych 200 tys. kierowców. Równolegle Bolt inwestuje w elektryfikację. W Republice Południowej Afryki do końca 2026 r. ma pojawić się 500 samochodów elektrycznych. Program rozpoczął się w Kapsztadzie we współpracy z YugoRide. Podobne rozwiązania wdrażano już w Kenii i Nigerii. W przyszłości elektryfikacja ma objąć również tuk-tuki i motocykle. To segment transportu, w którym lokalni gracze, tacy jak SafeBoda, wciąż mają mocną pozycję w Afryce Wschodniej.
Skala nie oznacza jednak braku napięć. W lipcu 2023 r. kierowcy Bolta w Republice Południowej Afryki protestowali przeciwko niskim stawkom i problemom z bezpieczeństwem. To ten sam podstawowy konflikt, który obserwowaliśmy później w Nigerii. Platforma chce utrzymać niskie ceny dla pasażerów, podczas gdy kierowcy domagają się większego udziału w przychodach.
inDrive: kierowca ustala cenę
inDrive gra inną kartą niż Bolt. Stawia na negocjowanie ceny między kierowcą a pasażerem, co dobrze sprawdza się tam, gdzie algorytmiczne stawki są odbierane jako nieprzejrzyste. Jednocześnie za tym stosunkowo prostym modelem stoi firma o bardzo dużej globalnej skali. Czwarty rok z rzędu inDrive pozostaje drugą wśród najczęściej pobieranych aplikacji mobilności na świecie według danych Sensor Tower.
inDrive działa na wielu rynkach Afryki i wykorzystuje model negocjowania ceny między pasażerem a kierowcą. W części krajów, m.in. Nigerii, Kenii i Tanzanii, firma konkuruje z Uberem i Boltem przede wszystkim niską prowizją oraz większym udziałem kierowcy w przychodzie.
Kluczem do tej pozycji jest, według samej firmy, najniższa struktura prowizji na rynku. inDrive świadomie konkuruje nie tyle ceną dla pasażera, ile tym, jaka część opłaty za przejazd zostaje u kierowcy. To przekłada się na lojalność partnerów na rynkach, gdzie wysokość prowizji jest główną osią konfliktu z Uberem i Boltem – m.in. w Nigerii, Kenii i Tanzanii. Po wyjściu Ubera z Nigerii firma zadeklarowała, że kraj pozostaje dla niej kluczowym rynkiem. Dodatkowo baza aktywnych użytkowników rośnie rok do roku. Jednocześnie inDrive coraz wyraźniej pozycjonuje się jako platforma wychodząca poza czysty ride-hailing. Zmierza w kierunku „superaplikacji” łączącej transport, logistykę i usługi finansowe, podobnie jak wcześniej deklarowała to Yango.
Rozdział 5
Londyn pod równikiem
Każde duże miasto w Afryce ma własną, charakterystyczną stylistykę ulic. W latach 90. brytyjska kultura miejska była wciąż bardzo żywa w stolicy Kenii. Stołowałem się często w jednej z kultowych restauracji sieci Wimpy przy ulicy Tom Mboya i poruszałem się po Nairobi ciemnogranatowymi londyńskimi taksówkami.
Były niezwykle dystyngowane i wyraźnie odróżniały się od prywatnych samochodów, z których co drugi miał pogiętą karoserię albo placki rdzy w okolicach błotników. Wsiadając do nich, czułem się czasem bardziej jak dygnitarz niż reporter.
Ich potoczna nazwa – Nyayo Taxi – sama w sobie stanowiła niemal gotową metaforę: postkolonialny import prestiżu na kołach.
Ta specyficzna spółdzielnia taksówkarska powstała w 1988 r. i narodziła się właściwie w gabinetach najwyższych władz państwa. Ówczesny wiceprezydent i minister finansów George Saitoti polecił uruchomić finansowanie. Ministerstwo Skarbu nakazało państwowemu National Bank of Kenya wystawić akredytywę – gwarancję płatności dla zagranicznego kontrahenta – na 8,75 mln funtów. Pieniądze trafiły do londyńskiej firmy Campglobe, powiązanej z biznesmenem Ketanem Somają. Z zamówionych 500 taksówek do Kenii dotarło jednak tylko około 300.
Od Nyayo do algorytmu
Dziś rynek jest znacznie bardziej rozproszony. Obok tradycyjnych taksówek funkcjonują kierowcy Ubera, Bolta i innych aplikacji, a granica między „taksówką” a prywatnym samochodem praktycznie się zatarła. Dla pasażera oznacza to większy wybór i niższe ceny. Dla kierowców – brutalną konkurencję o każdy kurs, wysokie prowizje i coraz mniejszą przewidywalność zarobków.
To właśnie dlatego Nairobi stało się jednym z najważniejszych frontów sporu o warunki pracy kierowców platformowych w Kenii. Próbują oni wywalczyć minimalne stawki i ograniczyć prowizje pobierane przez aplikacje. Dawny model, w którym taksówka była widocznym symbolem statusu miasta, zastąpił więc niewidzialny system algorytmów. Samochód nadal stoi na ulicy, ale o tym, kto nim pojedzie i za ile, decyduje dziś przede wszystkim ekran smartfona.
Wojna o stawkę
Kenijski punkt zapalny tli się wokół stawek minimalnych. Obecna stawka bazowa za kurs to około 220 szylingów kenijskich, czyli nieco poniżej 6 zł. Rząd, na polecenie prezydenta Williama Ruto, przygotował projekt regulacji podnoszący ją do 400 szylingów, czyli około 11 zł. Proces prowadzi Ministerstwo Transportu. W liście z 30 czerwca 2026 r. do 18 licencjonowanych platform ministerstwo poprosiło firmy o przedstawienie własnych propozycji stawek. Te jednak zbojkotowały konsultacje, argumentując, że rząd nie ujawnił metodologii swoich wyliczeń.
Kenijska gospodarka zleceniowa, czyli tzw. gig economy, jest ogromna. To armia około 1,5 mln pracowników, generujących rocznie obroty rzędu 3,5 mld zł. Przejazdy zamawiane za pośrednictwem aplikacji stanowią mniej więcej jedną piątą tej aktywności. Przeciętny kierowca zarabia około 17 tys. zł miesięcznie przed odliczeniem kosztów.
W praktyce spór nie dotyczy więc wyłącznie ceny przejazdu. Dla kierowcy każda dodatkowa złotówka na kursie musi zostać zestawiona z kosztami paliwa, serwisu samochodu, raty lub leasingu oraz prowizją pobieraną przez platformę. Dla Ubera, Bolta czy Yango podniesienie stawki minimalnej oznacza natomiast wzrost ceny usługi i ryzyko utraty części pasażerów na rzecz konkurencji. Państwo próbuje więc jednocześnie podnieść dochody kierowców, utrzymać dostępność taniego transportu i nie wypchnąć z rynku firm, które zbudowały go poza tradycyjnym modelem korporacji taksówkarskich.
Wykres interaktywny Rozdział 6
Addis Abeba, miasto, do którego nikt nie wszedł
Wśród wielkich afrykańskich metropolii Addis Abeba jest dziś jednym z najbardziej wyrazistych wyjątków: nie znajdziemy tu ani Ubera, ani Bolta. W mojej pamięci Addis pozostaje miastem wypełnionym błękitnymi taksówkami marki Łada, które przez wiele lat dominowały na ulicach po obaleniu cesarza Haile Selassie w 1974 r.
Sowieckie Łady trafiały do Etiopii masowo w latach 70. i 80., gdy krajem rządził Derg, marksistowski reżim wojskowy sprzymierzony z ZSRR. Etiopia od lat próbuje wycofywać ze stołecznych ulic najstarsze egzemplarze. Już w 2021 r. władze Addis Abeby zapowiadały usunięcie ponad 10 tys. najbardziej wysłużonych samochodów. Pewna tradycja izolacji od Zachodu przetrwała jednak w Addis Abebie znacznie dłużej niż same Łady.
Rynek zdominowały lokalne aplikacje o nazwach, które mogą Europejczyka przyprawić o chwilę konsternacji. Nawet Yango weszło tu stosunkowo późno i nie bezpośrednio, lecz za pośrednictwem lokalnego franczyzobiorcy ShuuFare, czyniąc z Etiopii trzynasty afrykański kraj w swoim portfolio.
Kair, czyli konkurencja, której nie ma
I tu dochodzimy do miejsca, w którym wszystkie tropy się łączą.
Na pierwszy rzut oka Kair wygląda jak kolejny rynek z bogatą konkurencją: Uber, Careem, Bolt, inDrive, DiDi, a nawet – jak się okazuje po dokładniejszym sprawdzeniu – Yango. Mapa marek sugeruje tłok. Mapa właścicielska jest jednak znacznie mniej oczywista.
Careem należy do Ubera. Uber kupił firmę za 3,1 mld dolarów; transakcję sfinalizowano na przełomie 2019 i 2020 r. Careem zachował własną markę i formalną niezależność operacyjną, ale od tamtej pory pozostaje pod właścicielskim parasolem Ubera. W Kairze, w przeciwieństwie do Lagos czy Dar es Salaam, „konkurencja” między dwoma największymi graczami jest więc w dużej mierze konkurencją dwóch marek należących do tej samej grupy.
Bolt pozostaje niezależnym europejskim graczem, choć wśród jego inwestorów znajduje się chińskie DiDi. Chiński gigant, który sam wchodzi do Afryki pod własną marką, jest więc jednocześnie udziałowcem firmy będącej jednym z najważniejszych rywali Ubera. Ta inwestycja sięga 2017 r., kiedy DiDi wsparło jeszcze estońskie Taxify, poprzednią nazwę Bolta, w ramach strategicznego partnerstwa.
Aplikacja na ekranie, mocarstwo w tle
Yango, formalnie dubajskie, wywodzi się z rosyjskiego Yandeksu i działa w Egipcie jako jeden z 25 rynków usługi Yango Ride. Jego afrykański debiut, jak już wiemy, nastąpił w Abidżanie w 2018 r. – w tym samym mieście, w którym przed laty zachwycały mnie działające taksometry.
Złóżmy to razem. Uber i Careem to dziś jedna grupa właścicielska. Bolt ma chińskiego inwestora w postaci DiDi. DiDi wchodzi do Afryki również bezpośrednio, pod własną marką. Yango, mimo dubajskiego adresu, ma rosyjski rodowód.
Za tymi markami widać trzy ważne obszary kapitałowe: amerykański, chiński i rosyjski. Nie układają się jednak w prostą mapę trzech stref wpływów. Uber i Careem należą do jednej grupy. DiDi działa samodzielnie, a jednocześnie jest inwestorem Bolta. Yango ma rosyjskie korzenie, choć jego obecna struktura międzynarodowa jest bardziej złożona. Obok nich działa Bolt – europejska firma, której nie da się po prostu wpisać w logikę któregoś z trzech mocarstw.
Przeciętny pasażer w Lagos, Nairobi czy Kairze, wybierając między kilkoma kolorowymi ikonkami na ekranie telefonu, nie ma powodu zastanawiać się, kto stoi za każdą z nich. W rzeczywistości jednak wybiera nie tylko sposób przemieszczania się po mieście. Za pozornie banalnym kliknięciem kryje się mapa globalnego kapitału, inwestycji i wpływów – bardziej splątana, niż sugerują logotypy aplikacji.
Wykres interaktywny Epilog
Zaczęliśmy od prostego newsa o wyjściu Ubera z dwóch krajów. Skończyliśmy w Kairze, gdzie okazuje się, że pozornie konkurujące ze sobą aplikacje kryją znacznie bardziej złożoną mapę własności, inwestycji i wpływów. Po drodze byliśmy w Abidżanie, gdzie taksometr był czymś oczywistym na długo przed erą aplikacji; w Nairobi, gdzie prawdziwe londyńskie taksówki jeździły po ulicach dzięki historii uwikłanej w politykę i korupcyjny skandal sprzed czterech dekad; oraz w Addis Abebie, gdzie sowieckie Łady wciąż przypominają o zupełnie innej, zimnowojennej epoce.
Wojna o afrykański ride-hailing, którą redakcja chciała opisać jako starcie Ubera z Boltem, okazała się czymś starszym i większym. To kolejny rozdział historii, w której globalne potęgi od dekad rywalizują o wpływy na kontynencie – tyle że dziś część tej gry przeniosła się z gabinetów, kredytów infrastrukturalnych i dyplomacji na ekran smartfona. A obok nich pozostaje Bolt, niezależny europejski gracz, przypominający, że afrykańskiego rynku nie da się sprowadzić do prostego starcia trzech mocarstw.

Główne wnioski
- Wycofanie Ubera z części afrykańskich rynków nie musi oznaczać porażki firmy, lecz zmianę strategii. Rynek jest trudny: niskie ceny przejazdów, wysokie koszty, presja kierowców i regulacje państwowe sprawiają, że nie każdy kraj jest dla globalnej platformy wystarczająco atrakcyjny, by za wszelką cenę utrzymywać tam działalność.
- Afrykański ride-hailing to znacznie więcej niż konkurencja między aplikacjami. za sporem o ceny, prowizje i kierowców kryją się różne modele biznesowe, interesy państw oraz historie sięgające czasów kolonialnych i zimnej wojny – od londyńskich taksówek w Nairobi po sowieckie Łady w Addis Abebie.
- Smartfon stał się jednym z nowych pól rywalizacji globalnego kapitału o afrykański rynek. Uber reprezentuje kapitał amerykański, podobnie jak należąca do niego działalność Careem związana z przewozem osób. DiDi ma korzenie chińskie, Yango – rosyjskie, a Bolt jest europejską spółką wspieraną przez międzynarodowych inwestorów. Wybór aplikacji może więc oznaczać także wybór między firmami zakorzenionymi w różnych centrach światowego kapitału i technologii.
