

 Zaloguj się




 Dzieje się!
Kanał Sueski wraca do gry. Wojna zmienia gospodarczą pozycję Egiptu
Egipt chce przestać zarabiać wyłącznie na statkach przepływających przez Kanał Sueski. Rozwój portów, strefy przemysłowej SCZone i chińskich fabryk może sprawić, że Suez stanie się osią znacznie większego systemu produkcyjnego i logistycznego.


Z tego artykułu dowiesz się…
- Dlaczego wojna na Bliskim Wschodzie może paradoksalnie podnieść znaczenie Kanału Sueskiego i sprawić, że Egipt zacznie zarabiać na chaosie, który wcześniej kosztował go miliardy dolarów.
- Jak działania Huti, Iran i zagrożenie dla najważniejszych cieśnin zmieniają mapę światowego transportu oraz dlaczego Bab al-Mandab może być dla Egiptu większym problemem niż sam Ormuz.
- Jak Egipt próbuje zmniejszyć uzależnienie gospodarki od Kanału Sueskiego – od rekordowych przekazów pieniężnych i turystyki po chińskie fabryki powstające w strefie gospodarczej nad Kanałem.
Audio generowane przez AI. Może zawierać błędy.
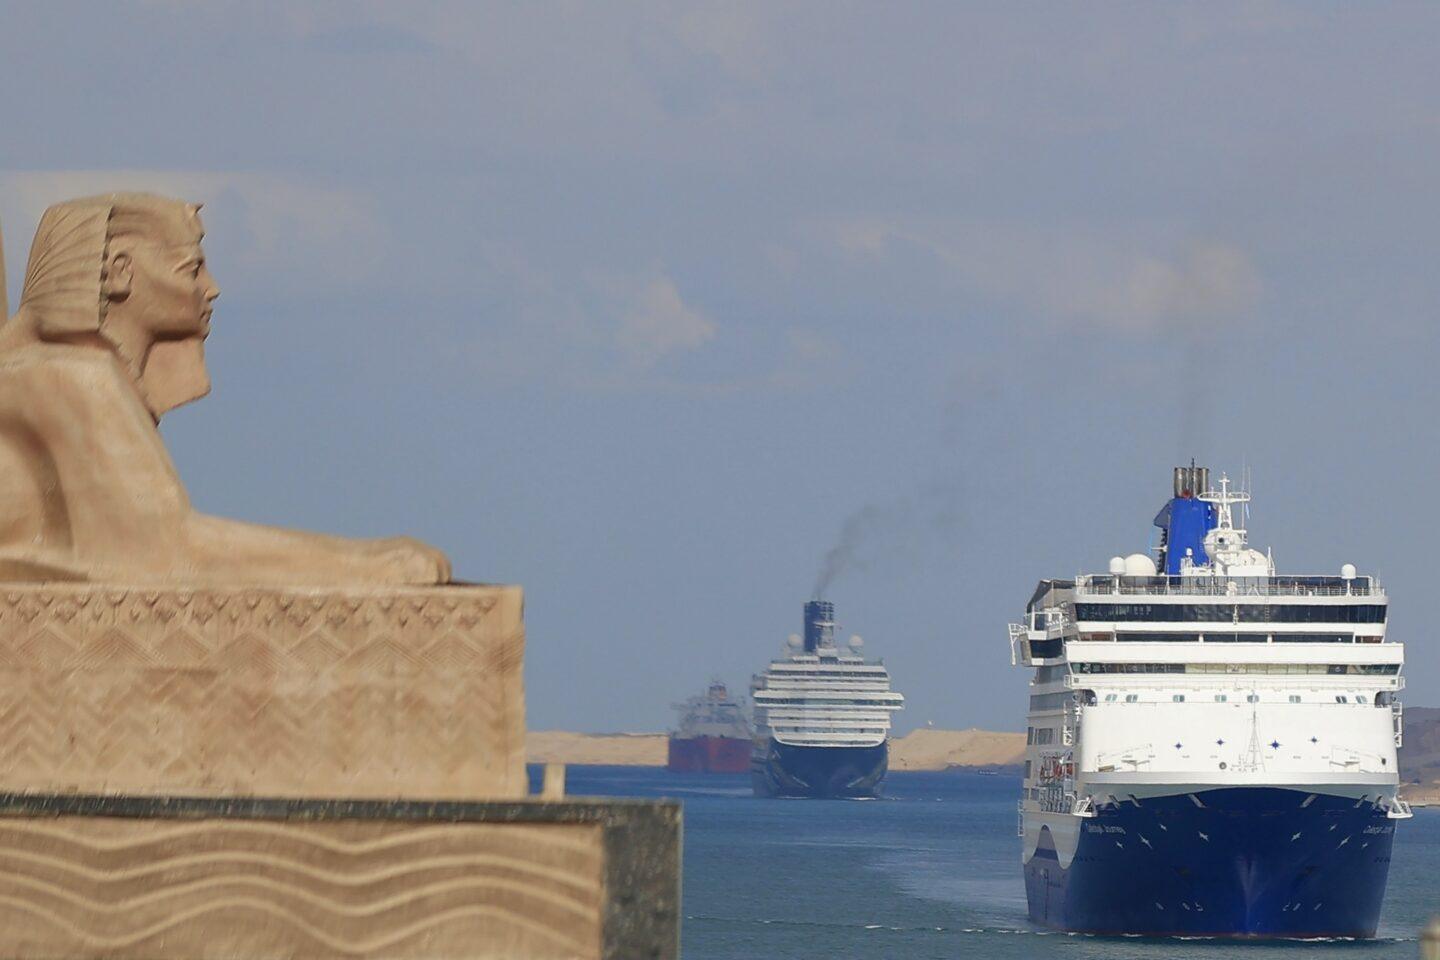
Huti przejęli kontrolę nad jemeńskim wybrzeżem przy Bab al-Mandab, jednej z najważniejszych cieśnin świata. Dla Egiptu to zła wiadomość. Bezpieczeństwo żeglugi na Morzu Czerwonym decyduje przecież o przyszłości Kanału Sueskiego. Jest w tym jednak paradoks. Wojna, która wcześniej pozbawiła Kair miliardów dolarów z opłat tranzytowych, może dziś skierować część ruchu z powrotem do Suezu. Gdy światowe szlaki handlowe zaczynają się zamykać, geografia Egiptu znów staje się jego najcenniejszym aktywem.
Paradoks września 2026
Im więcej konfliktów wybucha wokół Egiptu, tym bardziej rośnie wartość jego geografii. To jeden z największych paradoksów obecnego kryzysu na Bliskim Wschodzie. Na południu Huti przejęli kontrolę nad jemeńskim wybrzeżem przy Bab al-Mandab. Na wschodzie Iran zamknął Cieśninę Ormuz. W Arabii Saudyjskiej strajki doprowadziły do zamknięcia rurociągu East-West. Morze Czerwone, Zatoka Perska i najważniejsze szlaki transportu energii znalazły się w strefie coraz większego ryzyka.
A jednak statki wracają do Suezu.
Zarząd Kanału podniósł prognozę na rok fiskalny 2026/27 do 15,5 tys. statków, czyli o 20 proc. więcej niż rok wcześniej. W kwietniu miesięczne przychody Kanału sięgnęły 419 mln dolarów, najwięcej od początku 2024 r. Powód jest paradoksalny, ale prosty: kiedy jedne szlaki przestają być dostępne, rośnie wartość tych, które pozostają otwarte. Część tankowców wypychanych z Zatoki Perskiej przez zamknięcie Ormuzu kieruje się więc na zachód, przez Morze Czerwone i Kanał Sueski.
Egipt znalazł się w niezwykłej sytuacji. Wojna jest dla niego jednocześnie zagrożeniem i szansą na odbudowę części dochodów. Ten sam chaos, który wcześniej odebrał Kairowi miliardy dolarów z opłat tranzytowych, może teraz skierować część ruchu z powrotem do Suezu. Geografia, która przez lata wydawała się trwałym przywilejem kraju, w czasach wojny staje się jego najważniejszym aktywem.
Od Gazy do Suezu: jak wojna uderzyła w Egipt
Żeby zrozumieć, gdzie jest dziś Egipt, trzeba cofnąć się do października 2023 r. Atak Hamasu na Izrael i wojna w Gazie sprowokowały Huti do serii ataków rakietowych i dronowych na żeglugę handlową na Morzu Czerwonym. Od grudnia 2023 do maja 2025 r. zaatakowano 178 statków, cztery zatopiono, a dziewięciu marynarzy zginęło. Główne linie żeglugowe – Maersk, CMA CGM i Hapag-Lloyd – masowo przekierowały statki dookoła Przylądka Dobrej Nadziei. W ten sposób trasa Azja–Europa wydłużyła się o 10–14 dni i tysiące kilometrów.
Dla Egiptu efekt był druzgocący. Przychody z Kanału Sueskiego spadły z rekordowych 10,25 mld dolarów w 2023 r. do 3,99 mld dolarów w 2024 r., czyli o 61 proc. Prezydent Sisi mówił wprost o stracie rzędu 9-10 mld dolarów wpływów tranzytowych z powodu wojny w Gazie. Był to jeden z czynników, które zmusiły Kair do renegocjacji programu z MFW i przyjęcia w 2024 r. pakietu ratunkowego.
Wojna zbliża się do Egiptu
Od października 2025 r., po zawieszeniu broni w Gazie, sytuacja zaczęła się poprawiać. Ruch wzrósł, a przychody zaczęły się odbudowywać, sięgając w 2025 r. około 4,2 mld dolarów. Odbicie okazało się jednak kruche. W lutym 2026 r. wybuchła wojna USA i Izraela z Iranem. Teheran zamknął Ormuz. Huti, teoretycznie związani rozejmem z 2022 r., ogłosili blokadę morską Arabii Saudyjskiej i wznowili ataki.
29 lipca 2026 r. doszło do wydarzenia, które w Kairze wywołało prawdziwy alarm. Dron uderzył w dwa gazowce w egipskim porcie Damietta, wywołując pożar na amerykańskiej jednostce oraz na greckim tankowcu LNG. Był to pierwszy tego typu atak bezpośrednio na egipską infrastrukturę portową.
We wrześniu doszło do punktu kulminacyjnego. Huti przejęli faktyczną kontrolę nad całym jemeńskim wybrzeżem Morza Czerwonego przy Bab al-Mandab. Saudyjski następca tronu Mohammed bin Salman miał naciskać na Donalda Trumpa, by USA podjęły bezpośrednią akcję militarną przeciwko Huti. Rynek zareagował nerwowo, a kolejne linie żeglugowe ponownie zawiesiły tranzyt przez Morze Czerwone. Jednocześnie część tankowców wypychanych z Ormuzu wciąż płynie przez Suez, ponieważ alternatywą pozostaje opłynięcie całej Afryki.
Dlaczego Bab al-Mandab to inny rodzaj zagrożenia niż Ormuz
Warto zrozumieć różnicę między tymi dwiema cieśninami, bo dla Egiptu ma ona fundamentalne znaczenie. Ormuz może zostać zamknięty decyzją Iranu – państwa, które ma własną logikę odstraszania i eskalacji, ale pozostaje podmiotem podatnym na dyplomację, sankcje i presję gospodarczą.
 Wykres interaktywny
Bab al-Mandab, po przejęciu przez Huti kontroli nad całym wybrzeżem, staje się czymś innym. Obszarem kontrolowanym przez aktora niepaństwowego, uzbrojonego w rakiety przeciwokrętowe i drony, dla którego blokowanie żeglugi jest jednocześnie narzędziem presji politycznej i elementem strategii militarnej.
Oznacza to, że nawet gdyby wojna USA–Iran się zakończyła, zagrożenie związane z Bab al-Mandab nie zniknie z dnia na dzień. Kontrola Huti nad wybrzeżem oznacza bowiem trwałą zmianę warunków bezpieczeństwa żeglugi. Dla Egiptu jest to zasadnicza różnica wobec sytuacji sprzed 2023 r., kiedy Kanał Sueski był postrzegany jako bezpieczna alternatywa dla trasy wokół Afryki. Dziś oba warianty wiążą się z kosztami. Na trasie przez Kanał Sueski ryzyko ma przede wszystkim charakter polityczny i militarny. Opłynięcie Afryki oznacza wyższe koszty i dłuższy czas transportu.
Cztery źródła odporności
Gdyby to był rok 2015, obraz Egiptu wyglądałby znacznie bardziej ponuro. Gospodarka była wówczas silnie uzależniona od kilku źródeł dewiz, a Kanał Sueski należał do najważniejszych z nich. Dziś sytuacja jest inna. Kair, częściowo z konieczności, a częściowo dzięki reformom wymuszonym przez MFW, ma znacznie bardziej zróżnicowane źródła twardej waluty.
Pieniądze od Egipcjan za granicą
Przekazy pieniężne od Egipcjan pracujących za granicą sięgnęły w 2025 r. 41,5 mld dolarów, o 40,5 proc. więcej niż rok wcześniej. To dziś znacznie więcej, niż Kanał Sueski przynosił nawet w swoim najlepszym okresie.
Na wzrost transferów wpłynęła koniunktura w Zatoce Perskiej, gdzie pracuje duża część egipskiej emigracji. Istotna była także decyzja z marca 2024 r. o ujednoliceniu kursu funta egipskiego i ograniczeniu znaczenia czarnego rynku walutowego. Wcześniej część pieniędzy trafiała do Egiptu nieoficjalnymi kanałami, ponieważ oferowały lepszy kurs. Po ujednoliceniu kursów transfery zaczęły masowo wracać do oficjalnego systemu bankowego.
Eksport rośnie
Eksport towarów osiągnął w 2025 r. rekordowe 51,4 mld dolarów. Zmienia się także jego struktura. Eksport złota wzrósł z 3,2 do 7,6 mld dolarów w ciągu roku. Materiały budowlane, w tym cement, żelazo i stal, przynoszą już 14,9 mld dolarów. Ważną pozycję stanowią również chemikalia i nawozy, których eksport osiągnął 9,4 mld dolarów.
Bliskość Kanału Sueskiego pomaga Egiptowi nie tylko zarabiać na przepływie towarów, ale także rozwijać produkcję nastawioną na eksport.
Turystyka wraca do gry
Turystyka przyniosła Egiptowi w 2025 r. 16,7 mld dolarów, a kraj odwiedziło rekordowe 19 mln turystów. To właśnie ten sektor przejął część ciężaru po gwałtownym spadku wpływów z Kanału Sueskiego.
Egipt inwestuje w nowe kurorty nad Morzem Czerwonym, rozbudowuje regionalne lotniska i przyciąga kapitał zagraniczny. Symbolem tej strategii jest Ras el-Hekma, rozwijana przy znaczącym udziale kapitału ze Zjednoczonych Emiratów Arabskich.
Suez pozostaje kluczowy
Kanał Sueski przynosi dziś około 4,2-4,7 mld dolarów rocznie. To wciąż znacznie mniej niż przed kryzysem, ale jego znaczenie wykracza poza samą wysokość przychodów. Gdy inne szlaki stają się niebezpieczne, geografia ponownie działa na korzyść Egiptu.
Wykres interaktywny To właśnie dywersyfikacja jest dziś jednym z najważniejszych źródeł odporności egipskiej gospodarki. Utratę części przychodów z Kanału mogą przynajmniej częściowo kompensować przekazy emigrantów, eksport i turystyka. Egipt nadal pozostaje podatny na regionalne kryzysy. Jego gospodarka nie opiera się już jednak w takim stopniu jak dekadę temu na kilku wąskich źródłach dewiz.
Geografia jako przewaga i karta przetargowa
Egipt ma coś, czego żaden inny gracz w regionie nie jest w stanie skopiować: kontrolę nad najkrótszym morskim połączeniem Morza Śródziemnego z Oceanem Indyjskim, które nie prowadzi przez cieśninę Ormuz. To sprawia, że znaczenie Kairu rośnie, gdy Zatoka Perska staje się zbyt niebezpieczna. Widzieliśmy to w tym roku: kiedy Ormuz się zamknął, część ruchu tankowców przesunęła się w stronę Suezu. To w końcu jedna z najważniejszych alternatyw dla eksportu ropy i gazu bez konieczności opływania całej Afryki.
To samo dotyczy rurociągu Sumed (Suez-Mediterranean Pipeline), którym Arabia Saudyjska i inni producenci Zatoki przesyłają ropę z Morza Czerwonego do portów śródziemnomorskich, omijając zarówno Ormuz, jak i Kanał Sueski. Sumed to drugi, mniej widoczny, ale równie istotny egipski atut. Według analityków cytowanych przez „The New Arab” właśnie Sumed i Kanał mogą stać się kolejnym celem, jeśli Iran lub Huti zdecydują się rozszerzyć skalę działań.
Geografia daje Egiptowi także atut dyplomatyczny. Kair od dekad odgrywa rolę mediatora w konfliktach izraelsko-palestyńskich, m.in. w rozmowach o zawieszeniu broni w Gazie w 2025 r. Cały czas utrzymuje także relacje robocze z Waszyngtonem, Rijadem oraz Pekinem. To pozwala Egiptowi czerpać swoistą rentę geopolityczną w postaci pomocy finansowej, gwarancji bezpieczeństwa i inwestycji. I to niezależnie od tego, która strona akurat zyskuje przewagę na polu bitwy.
Chińska fabryka na progu Europy
Podczas gdy świat śledzi rakiety nad Bab al-Mandab, w Ain Sokhna, na wybrzeżu Zatoki Sueskiej, trwa jedna z największych fal chińskich inwestycji przemysłowych poza Azją. W Suez Canal Economic Zone powstaje zaplecze produkcyjne, które może zmienić sposób, w jaki Egipt zarabia na swoim położeniu.
Skala jest już znacząca. W pierwszej połowie roku fiskalnego 2025/26 SCZone przyciągnęło 5,1 mld dolarów nowych inwestycji. We wrześniu 2026 r. w samym Sokhna działało 212 fabryk, a kolejnych 176 było w budowie.
Motorem tej ekspansji jest TEDA-Egypt, czyli chińsko-egipska strefa ekonomiczna działająca od ponad dekady. W ostatnim roku zaczęła przypominać nie tyle pojedynczy park przemysłowy, ile coraz pełniejszy ekosystem produkcyjny.
Wśród nowych inwestycji są zakłady produkujące poliester, opony, wyroby biotechnologiczne i stal. Szczególnie szybko rozwija się przemysł oponiarski. Powstające obok siebie fabryki zaczynają tworzyć własny łańcuch dostaw – od produkcji opon po stalowy kord, który wcześniej trzeba było sprowadzać z zewnątrz.
To ważna zmiana. Egipt nie chce już tylko zarabiać na tym, że towary przepływają przez Kanał Sueski. Chce zarabiać także na tym, że powstają tuż obok niego.
Dlaczego Chińczycy budują to akurat tutaj, akurat teraz?
Egipt daje produkowanym na swoim terytorium towarom preferencyjny dostęp do rynku Unii Europejskiej na podstawie umowy stowarzyszeniowej UE–Egipt, o ile spełniają odpowiednie reguły pochodzenia, a także ułatwia dostęp do rynków afrykańskich. Produkcja w Sokhna może więc częściowo zmniejszyć ekspozycję chińskich firm na bariery handlowe, którymi Zachód coraz częściej obejmuje towary „made in China”. Do tego dochodzą tania siła robocza, bliskość Kanału Sueskiego i możliwość łatwego eksportu gotowych produktów. Wizyta prezydenta Xi Jinpinga w Kairze w 2026 r., podczas której uzgodniono trzecią fazę ekspansji TEDA, wpisuje się w szerszą chińską strategię budowania alternatywnych węzłów produkcyjnych i logistycznych, mniej zależnych od tras przez Rosję i szlaków transpacyficznych.
Co istotne, chińska ekspansja nie ogranicza się do lekkiego przemysłu. Wśród nowych projektów są fabryki włókien optycznych, rur, modułów fotowoltaicznych i systemów magazynowania energii. Do tego dochodzą inwestycje spoza Chin, ale działające według podobnej logiki: Arab Potash International zapowiedziało budowę kompleksu nawozowo-fosforanowego, a kuwejcka Agility – centrum logistycznego w SCZone.
Dla Egiptu oznacza to potencjalnie głęboką zmianę modelu gospodarczego: od kraju, który zarabia głównie na tym, że statki przez niego przepływają, do kraju, który chce zarabiać także na produkcji towarów w pobliżu jednego z najważniejszych szlaków handlowych świata i ich późniejszym eksporcie z większą wartością dodaną.
Ryzyka, których nie da się zamieść pod dywan
Egipt wchodzi w tę fazę geopolitycznego chaosu z poważnym zadłużeniem zewnętrznym, wciąż kruchym funtem i gospodarką mocno zależną od bezpieczeństwa regionu.
Atak dronowy na Damiettę w lipcu 2026 r. pokazał, że egipska infrastruktura portowa nie jest nietykalna. Jeśli Iran lub Huti zdecydują się na bezpośrednią eskalację przeciwko egipskim instalacjom, kalkulacja zakładająca, że Suez pozostanie bezpieczniejszą alternatywą dla Ormuzu, może odwrócić się z dnia na dzień.
Drugie ryzyko ma charakter bardziej strukturalny. Dopóki Huti kontrolują wybrzeże przy Bab al-Mandab, żaden armator ani ubezpieczyciel nie uzna trasy przez Morze Czerwone za w pełni bezpieczną, nawet jeśli ataki chwilowo ustaną. Oznacza to wyższe koszty ubezpieczeń i dodatkowe premie za ryzyko wojenne, które mogą utrzymywać się przez lata, niezależnie od tego, jak zakończy się obecna wojna USA–Iran.
Renta z chaosu, ale renta warunkowa
Egipt we wrześniu 2026 r. jest krajem, który potrafi dziś lepiej amortyzować skutki regionalnego chaosu, a część z nich nawet obracać na swoją korzyść. Zdywersyfikowane źródła dewiz, chińska fala inwestycji przemysłowych w Sokhna, geograficzna przewaga wynikająca z położenia przy jednym z najważniejszych szlaków handlowych świata oraz rola dyplomatycznego pośrednika dają Kairze większą odporność, niż miał jeszcze kilka lat temu.
Ale jest to odporność warunkowa, oparta na bardzo delikatnej równowadze. Dopóki wojna pozostaje „wojną obok” Egiptu i część jej skutków kieruje ruch tankowców w stronę Suezu, Kair może korzystać ze swojej geografii. Jeśli jednak stanie się „wojną w” Egipcie – przez atak na Kanał, rurociąg Sumed czy strefę przemysłową Sokhna – cała ta konstrukcja zostanie wystawiona na próbę.
Egipt może więc korzystać na części skutków chaosu, ale nie może pozwolić, by chaos stał się jego rzeczywistością.

Główne wnioski
- Geografia Egiptu znów staje się gospodarczym atutem. Wojna na Bliskim Wschodzie zwiększa znaczenie Suezu, bo im więcej szlaków transportowych jest zagrożonych, tym cenniejsza staje się każda względnie bezpieczna trasa łącząca Azję z Europą.
- Egipt jest dziś mniej zależny od wpływów z Kanału Sueskiego niż jeszcze dekadę temu. Rekordowe przekazy od Egipcjan pracujących za granicą, rozwój turystyki i rosnący eksport zapewniają gospodarce inne źródła dewiz. Same przekazy pieniężne sięgnęły w 2025 r. 41,5 mld dolarów.
- Największą szansą Egiptu jest wykorzystanie położenia nie tylko do tranzytu, lecz także do rozwoju przemysłu. Jeżeli Kair połączy Kanał Sueski, porty, przemysł w strefie SCZone i chińskie inwestycje, może zarabiać nie tylko na przepływie towarów, ale również na ich produkcji i eksporcie. Wtedy Suez przestanie być wyłącznie źródłem opłat tranzytowych, a stanie się osią większego ekosystemu przemysłowego i logistycznego. To może być najważniejsza zmiana w modelu gospodarczym Egiptu.
'
