

 Zaloguj się




 Dzieje się!
Kolejny szok podażowy, ale na razie bez podwyżek stóp. Dlaczego tym razem jest inaczej?
RPP utrzymała stopy procentowe na niezmienionym poziomie, a Adam Glapiński nie przewiduje ich szybkiego podnoszenia. To wyraźny kontrast wobec sytuacji z lat 2021-2022. Znaczenie mają charakter obecnego szoku, warunki makroekonomiczne i rządowe działania osłonowe.


Z tego artykułu dowiesz się…
- Dlaczego RPP pozostawiła stopy procentowe bez zmian i jak Adam Glapiński ocenia perspektywy inflacji.
- Dlaczego stopy procentowe w Polsce niemal zrównały się z amerykańskimi i brytyjskimi, choć jeszcze w 2022 r. były znacznie wyższe.
- Czym obecny szok energetyczny różni się od tego z lat 2021-2022 i jaką rolę odgrywa program CPN.
Audio generowane przez AI. Może zawierać błędy.
Rada Polityki Pieniężnej podjęła decyzję o pozostawieniu stóp procentowych na niezmienionym poziomie. Tym samym główna stopa nadal wynosi 3,75 proc. Nie zaskoczyło to rynku.
We wrześniu według wstępnego szacunku GUS inflacja wyniosła 4 proc. r/r, a więc powyżej górnej granicy celu inflacyjnego wynoszącej 3,5 proc. To pierwszy raz od 14 miesięcy, gdy inflacja znalazła się poza celem.
 Wykres interaktywny
Prezydent Karol Nawrocki dość niespodziewanie 1 października podpisał ustawę o nadzwyczajnych zyskach koncernów paliwowych. Umożliwiło to rządowi uruchomienie pełnej (obniżka VAT i akcyzy) edycji programu Ceny Paliw Niżej (CPN). Obowiązuje od 3 października do końca roku. Niższe ceny paliw powinny przełożyć się na spadek inflacji już w październiku.
Prezes Glapiński nie przewiduje podwyżek w listopadzie
Podczas konferencji prasowej prezes NBP Adam Glapiński wskazał, że perspektywy inflacji pozostają obarczone istotną niepewnością, a Rada Polityki Pieniężnej musi zachować ostrożność, aby wzrost cen energii i paliw nie przełożył się na szerszą presję inflacyjną. Podkreślił przy tym, że program CPN ma charakter czasowy.
Wśród czynników ryzyka Glapiński wymienił utrzymującą się wysoką dynamikę popytu krajowego. Według prezesa NBP aktywność gospodarcza spowolniła w III kwartale jedynie nieznacznie. Dodatkowym impulsem dla polskiej gospodarki może być poprawa koniunktury w otoczeniu zewnętrznym, zwłaszcza w Niemczech. Wskazał również na wzrost cen surowców rolnych i cen produkcji przemysłowej. Istotnym czynnikiem ryzyka pozostaje także polityka fiskalna. Projekt budżetu na 2027 r., zakładający deficyt sektora finansów publicznych na poziomie 7,1 proc. PKB, nie przewiduje istotnego zacieśnienia fiskalnego.
Z drugiej strony prezes NBP zwrócił uwagę, że dotychczasowe efekty przenoszenia wzrostu cen energii i paliw na pozostałe kategorie dóbr i usług są niewielkie. Ponadto dostępne dane pozwalają szacować, że inflacja bazowa obniżyła się we wrześniu. A szacunki za październik wskazują, że inflacja ma powrócić do celu. Więcej informacji o perspektywach inflacji przyniesie listopadowa projekcja NBP. A. Glapiński nie wykluczył konieczności podwyższenia stóp procentowych, zaznaczył jednak, że obecnie „nie przewiduje tego”.
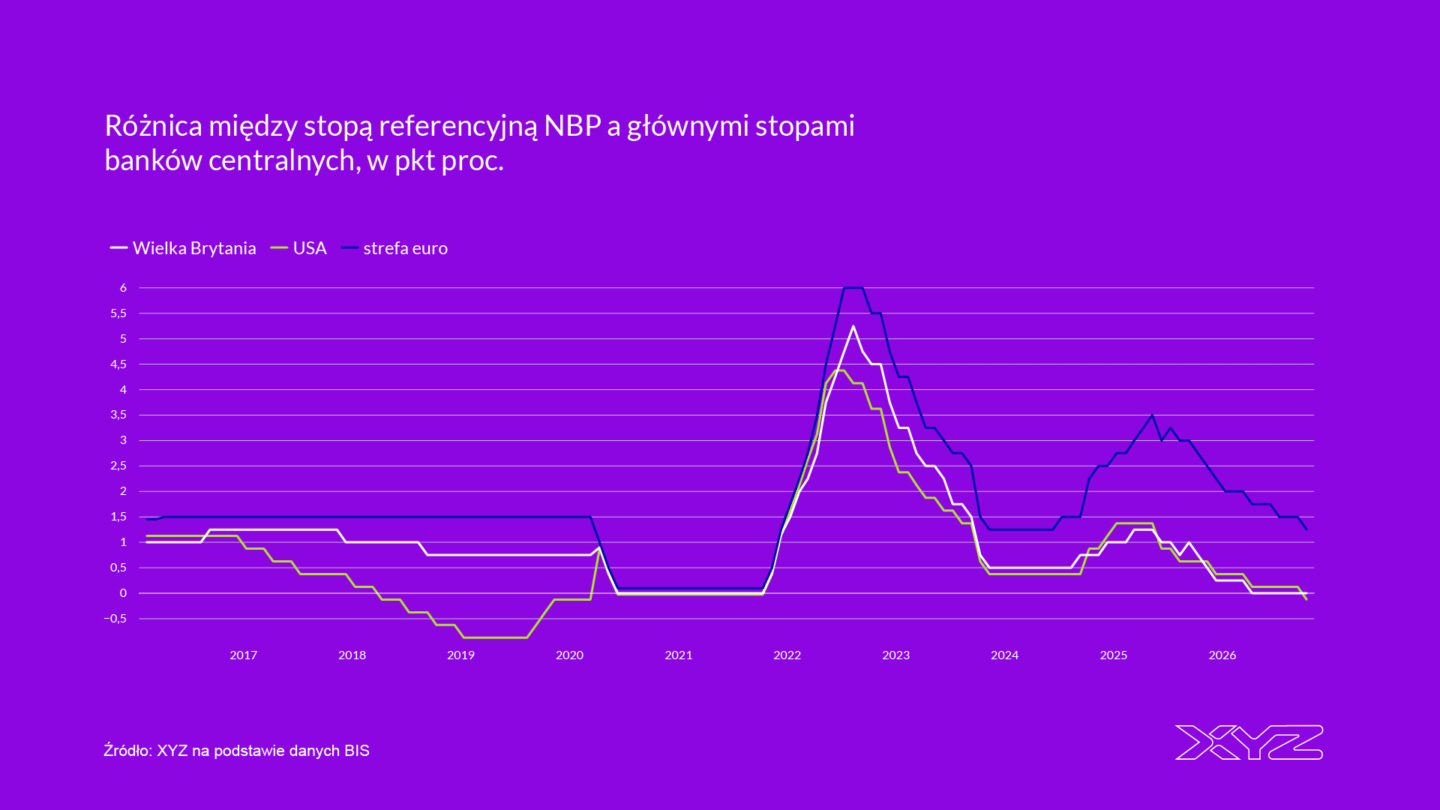
Polskie stopy procentowe zrównały się z amerykańskimi i brytyjskimi
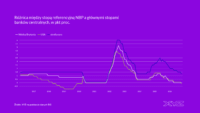
W latach 2021-2022, w obliczu inflacji wywołanej pandemią COVID-19 i rosyjską inwazją na Ukrainę, stopy procentowe w Polsce wzrosły znacznie bardziej niż w USA, Wielkiej Brytanii i strefie euro. W szczytowym momencie różnica sięgała nawet 4-6 pkt proc. Obecnie sytuacja wygląda zupełnie inaczej. Mimo kolejnego szoku podażowego, związanego z konfliktem na Bliskim Wschodzie i wzrostem cen surowców energetycznych, polskie stopy procentowe niemal zrównały się z amerykańskimi i brytyjskimi. Wyraźna, choć znacznie mniejsza niż w 2022 r., pozostaje jedynie różnica względem strefy euro.
Wykres interaktywny Dlaczego tym razem reakcja polityki pieniężnej jest inna?
Skąd ta zmiana? Po pierwsze, odmienny jest charakter obu szoków. W latach 2021-2022 zaburzenia łańcuchów dostaw i wzrost cen energii nałożyły się na silne odbicie popytu po pandemii w Polsce. Obecny szok jest w większym stopniu skoncentrowany na rynku surowców energetycznych. Nie musi zatem prowadzić do równie silnej i trwałej presji inflacyjnej.
Po drugie, znaczenie mają warunki początkowe, w tym poziom inflacji bazowej, dynamika wynagrodzeń i oczekiwania inflacyjne. Jeśli oczekiwania pozostają zakotwiczone, a przedsiębiorstwa i pracownicy nie przenoszą w pełni wzrostu cen energii na ceny innych produktów i płace, banki centralne mogą w większym stopniu tolerować przejściowy wzrost inflacji, nie reagując podwyżkami stóp procentowych. Warto zwrócić uwagę, że dynamika nominalnych wynagrodzeń jest w Polsce w trendzie spadkowym od dłuższego czasu. Inflacja zaś miała spaść z 3,6 proc. do 2,5 proc. w 2026 r. zgodnie z medianą prognoz na 2026 r.
Po trzecie, istotną rolę odgrywa polityka osłonowa. W Polsce wprowadzono program CPN, obejmujący m.in. obniżenie podatków od paliw i ograniczenie ich cen detalicznych. Działania te zmniejszają bezpośrednie przełożenie wzrostu światowych cen ropy na inflację, a potencjalnie również ryzyko wystąpienia efektów drugiej rundy. Mogą zatem ograniczać potrzebę zacieśniania polityki pieniężnej. Nie eliminują jednak kosztów szoku, lecz częściowo przenoszą je na sektor finansów publicznych.

Główne wnioski
- RPP zachowuje ostrożność, ale na razie nie przewiduje podwyżek stóp procentowych. Choć wrześniowa inflacja przekroczyła górną granicę celu NBP, już w październiku może ponownie znaleźć się w dopuszczalnym przedziale. Sprzyjać temu będą niższe ceny paliw w związku z uruchomieniem programu CPN. Adam Glapiński podkreśla jednak, że ryzyka inflacyjne pozostają istotne, zwłaszcza ze względu na silny popyt krajowy, politykę fiskalną i możliwość wystąpienia efektów drugiej rundy.
- Polskie stopy procentowe są dziś znacznie bliższe poziomom w największych gospodarkach rozwiniętych niż podczas poprzedniego szoku inflacyjnego. W latach 2021-2022 różnica wobec USA, Wielkiej Brytanii i strefy euro sięgała nawet 4-6 pkt proc. Obecnie stopy w Polsce niemal zrównały się z amerykańskimi i brytyjskimi. To istotna zmiana, która pokazuje, że kolejny wzrost cen surowców energetycznych nie musi oznaczać równie silnego zacieśnienia polityki pieniężnej.
- Obecny szok energetyczny różni się od poprzedniego, a polityka osłonowa może ograniczać jego konsekwencje inflacyjne. W latach 2021-2022 wzrost cen energii nałożył się na silne odbicie popytu po pandemii i zaburzenia łańcuchów dostaw. Obecnie szok jest bardziej skoncentrowany na rynku surowców energetycznych. Ponadto program CPN ogranicza bezpośredni wpływ droższej ropy na ceny detaliczne paliw. Nie eliminuje jednak kosztów szoku, lecz częściowo przenosi je na finanse publiczne.
