

 Zaloguj się




 Dzieje się!
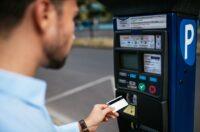
Parkomaty pod lupą fiskusa. Branża ostrzega przed awariami i kosztami
Operatorzy parkingów mają czas do końca marca 2027 r. na fiskalizację parkomatów. Branża ostrzega przed kosztami modernizacji i ryzykiem awarii, dlatego domaga się odroczenia terminu. To nie jest jedyny problem – firmy muszą też rozliczać VAT od opłat dodatkowych, nawet jeśli kierowcy ich nie zapłacą.


Z tego artykułu dowiesz się…
- Dlaczego branża parkingowa domaga się przesunięcia terminu obowiązkowej fiskalizacji parkomatów.
- Jakie koszty i problemy techniczne wiążą się z dostosowaniem urządzeń do nowych wymogów podatkowych.
- Dlaczego operatorzy parkingów muszą rozliczać VAT od opłat dodatkowych, nawet jeśli nie otrzymali pieniędzy od kierowców.
Audio generowane przez AI. Może zawierać błędy.
Kasy fiskalne online od lat umożliwiają automatyczne przesyłanie danych o transakcjach do Krajowej Administracji Skarbowej. Od kwietnia 2026 r. obowiązek takiego ewidencjonowania sprzedaży obejmuje również określone usługi parkingowe, m.in. płatności przez aplikacje mobilne lub bezpośrednio u obsługi parkingu. Rozporządzenie ministra finansów z 17 grudnia 2024 r. przewiduje jednak okres przejściowy dla urządzeń samoobsługowych, czyli parkomatów, do 31 marca 2027 r. Branża ostrzega, że dostosowanie urządzeń do nowych wymogów będzie kosztowne i może powodować problemy techniczne. Dlatego apeluje o przesunięcie terminu.
Branża chce odroczenia fiskalizacji parkomatów
Organizacja Branży Parkingowej zaapelowała do Ministerstwa Finansów o przesunięcie terminu dostosowania parkomatów do nowych przepisów na koniec 2027 r. W piśmie skierowanym do resortu przedsiębiorcy wskazują zarówno na problemy techniczne, jak i wysokie koszty przedsięwzięcia.
„Te urządzenia nie posiadają pełnych testów potwierdzających ich gotowość do integracji i masowego zastosowania w różnych typach parkomatów, w tym nie zostały przetestowane w okresie jesienno-zimowym” – czytamy w piśmie.
Przedstawiciele branży podkreślają, że parkomaty obsługują 90 proc. parkingów w Polsce. Ich zdaniem wyznaczony w rozporządzeniu termin nie daje producentom i operatorom wystarczająco dużo czasu na prawidłowe wdrożenie nowych przepisów.
Nowe kasy fiskalne mogą powodować awarie parkomatów
Jednym z głównych problemów jest integracja kas fiskalnych z działającymi już parkomatami. Operatorzy nie mają pewności, czy urządzenia spełniające nowe wymagania będą prawidłowo funkcjonować po instalacji. Wątpliwości dotyczą zwłaszcza parkomatów zasilanych akumulatorowo lub energią słoneczną, a także ich działania zimą.
„Parkometry w Polsce pracują całorocznie, najczęściej przy zasilaniu akumulatorowym lub solarnym i są przystosowane do obecnego poziomu obciążenia energetycznego. Dołożenie do nich kolejnego urządzenia zwiększy pobór energii, a co za tym idzie, może spowodować szybsze rozładowanie baterii i wyłączenie urządzenia” – uzasadniają przedsiębiorcy.
Brak testów w warunkach zimowych może oznaczać ryzyko awarii, przerw w ewidencjonowaniu sprzedaży oraz zakłóceń transmisji danych do Centralnego Repozytorium Kas.
Modernizacja parkomatów to nie tylko wymiana oprogramowania
Stanowisko organizacji branżowej popierają m.in. przedstawiciele Interparking Polska. Jak wyjaśnia operator, wdrożenie nowych wymogów nie sprowadza się do aktualizacji oprogramowania. Konieczna będzie fizyczna modernizacja urządzeń.
– Dla nas oznacza to konieczność przeprowadzenia kompleksowej modernizacji parkomatów przy jednoczesnym zapewnieniu ich bieżącej dostępności dla użytkowników oraz poniesienie związanych z tym istotnych kosztów – mówią przedstawiciele Interparking Polska.
Branża apeluje również o wsparcie finansowe, np. w postaci ulgi podatkowej obejmującej wydatki na dostosowanie urządzeń do nowych przepisów.
Wprowadzenie nowych obowiązków powinno iść w parze z realnym wsparciem przedsiębiorców ponoszących koszty ich wdrożenia. Fiskalizacja parkomatów wymaga szeregu inwestycji wykraczających daleko poza zakup samej kasy lub oprogramowania.
– Pozwoli to sprawniej przeprowadzić proces wdrożenia i ograniczyć obciążenia finansowe wynikające bezpośrednio ze zmian regulacyjnych. Wprowadzenie nowych obowiązków powinno iść w parze z realnym wsparciem przedsiębiorców ponoszących koszty ich wdrożenia. Fiskalizacja parkomatów wymaga szeregu inwestycji wykraczających daleko poza zakup samej kasy lub oprogramowania. Obejmuje również montaż nowych urządzeń, ich integrację z parkomatami, modernizację zasilania oraz prace serwisowe i instalacyjne – wyjaśniają przedstawiciele Interparking Polska.
Koszty modernizacji to jednak tylko część podatkowych problemów sektora. Operatorzy parkingów od lat mierzą się również z konsekwencjami opodatkowania opłat dodatkowych, których często nie udaje się wyegzekwować od kierowców.
Fiskalizacja ograniczy obrót gotówką poza kontrolą skarbówki?
O komentarz do stanowiska Organizacji Branży Parkingowej poprosiliśmy także innych przedstawicieli sektora. Jeden z naszych rozmówców, który chce pozostać anonimowy, przyznaje, że rozumie obawy przedsiębiorców.
- Rozumiem opór branży. Serwisanci muszą fizycznie pojawić się przy każdym parkomacie i kasie parkingowej. Już sama skala jest wyzwaniem logistycznym. Najprawdopodobniej każdy to odwleka w czasie z uwagi na koszty. Operator lub właściciel parkingu musi zorganizować serwis urządzeń, a problem w tym, że wiele systemów może nie mieć już wsparcia od producenta. W wielu przypadkach może się to skończyć konieczność kupienia nowego systemu. Przedsiębiorcy myślą: dlaczego ja mam wymieniać cały system, tylko dlatego, że nie ma w nim kasy fiskalnej? Pojawia się refleksja, że to rządowe dążenie do „Big Brothera”, czyli śledzenia każdego ruchu firmy, zmusza do poniesienia kosztów.
Są tu jednak dwie strony medalu: nie każdy chce stać się obiektem zainteresowania skarbówki.
Przy parkometrach mamy też płatności gotówkowe. Niewykluczone, że skoro nie ma śladu po płatności, a gotówkę można wyjąć i włożyć do kieszeni, to urzędnicy o tym nie wiedzą.
- Z drugiej strony nie możemy zapomnieć o nadużyciach, które w tej branży występują tak jak w innych sektorach. Przy parkometrach mamy też płatności gotówkowe. Niewykluczone, że skoro nie ma śladu po płatności, a gotówkę można wyjąć i włożyć do kieszeni, to urzędnicy o tym nie wiedzą. A po fiskalizacji parkometrów i kas parkingowych to się zmieni. To jednak domena każdej branży, nie tylko parkingowej – dodaje nasz rozmówca.
Fiskus chce VAT także od opłat dodatkowych
Problemy branży nie kończą się na technicznych aspektach fiskalizacji. Osobną kwestią jest opodatkowanie opłat dodatkowych nakładanych na kierowców, którzy nie zapłacili za postój lub naruszyli regulamin parkingu. Nie wszystkie takie należności udaje się odzyskać, co rodzi pytanie o moment powstania obowiązku podatkowego.
Opodatkowanie tych opłat od miesięcy jest przedmiotem interpretacji indywidualnych Krajowej Informacji Skarbowej. Przełomowe znaczenie miał jednak wyrok Trybunału Sprawiedliwości Unii Europejskiej z 2022 r.
– Przez lata sprawa wydawała się jasna: kara za złamanie regulaminu parkingu miała funkcję dyscyplinująco-odszkodowawczą, więc leżała poza zakresem ustawy o VAT. Potwierdzał to zresztą wielokrotnie sam Dyrektor Krajowej Informacji Skarbowej. Sielanka skończyła się jednak wraz z wyrokiem TSUE z 20 stycznia 2022 r. w sprawie C-90/20 (Apcoa Parking Danmark). Trybunał uznał, że wjazd na komercyjny plac i pozostawienie auta oznacza zawarcie umowy o świadczenie usług. Skoro kierowca zajął miejsce, to skonsumował usługę, a opłata dodatkowa nie naprawia żadnej szkody, lecz jest po prostu podwyższonym wynagrodzeniem za parkowanie – wyjaśnia Daniel Więckowski, doradca podatkowy i partner zarządzający LTCA.
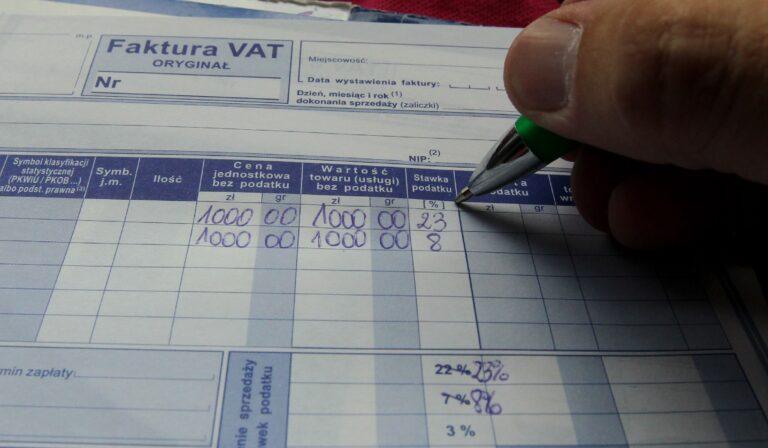
Od czasu tego orzeczenia organy podatkowe traktują takie opłaty jako należności podlegające 23-procentowej stawce VAT, niezależnie od ich nazwy. Jak wskazuje Daniel Więckowski, sam podatek nie byłby jeszcze największym problemem. Trudności pojawiają się wtedy, gdy operator nie może wyegzekwować należności od kierowcy.
Firmy muszą na własny koszt ustalać tożsamość osób odpowiedzialnych za nieopłacony postój, co nie zawsze się udaje. Według eksperta Krajowa Administracja Skarbowa stoi jednak na stanowisku, że brak danych kierowcy nie zwalnia z obowiązku naliczenia VAT. W konsekwencji operator może być zobowiązany do zapłaty podatku od kwoty, której faktycznie nie otrzymał.
Kierowca nie płaci, a operator musi rozliczyć VAT
– Kropkę nad „i” postawił Wojewódzki Sąd Administracyjny w Poznaniu w prawomocnym wyroku z 14 listopada 2024 r. Sąd przypomniał, że ustawa o VAT nie przewiduje w takich sprawach metody kasowej [podatek po otrzymaniu zapłaty – red.]. Obowiązek podatkowy powstaje na zasadach ogólnych – z chwilą wykonania usługi. Operator musi więc wyłożyć podatek z własnej kieszeni, zanim w ogóle ustali, czy ma kogo pozwać – dodaje Daniel Więckowski.
Co w takiej sytuacji może zrobić firma? Zdaniem eksperta możliwości są ograniczone. Skorzystanie z ulgi na złe długi w przypadku należności od konsumentów wymaga spełnienia określonych warunków i może wiązać się z działaniami, których koszt przewyższy wartość dochodzonej opłaty.
– Przy obecnym stanie prawnym zarządcy parkingów muszą traktować każde wystawione wezwanie jako zdarzenie rodzące twardy obowiązek podatkowy – podsumowuje ekspert.

Podobnego zdania jest wypowiadający się anonimowo przedstawiciel branży parkingowej. Zwraca uwagę, że obowiązki podatkowe dodatkowo komplikują i tak kosztowny proces dochodzenia należności od kierowców.
Koszty zgłoszenia do CEPiK plus VAT od mandatów sprawiają, że ich nakładanie staje się wyzwaniem.
– Kierowca nie płaci, pracownik drukuje wezwanie do uiszczenia opłaty karnej. Już w momencie wydruku opłata ta będzie podlegała fiskalizacji. Sam proces jest jednak sporym wyzwaniem dla firm już obecnie. Prywatny operator, w odróżnieniu od samorządowców, nie może przesłać masowego zgłoszenia do CEPiK [Centralna Ewidencja Pojazdów i Kierowców – red.] z prośbą o identyfikację właścicieli aut. Mówimy o właścicielach, już nawet nie o konkretnym kierowcy, który zaparkował, a nie zapłacił. Koszty takiego zgłoszenia plus VAT sprawiają, że nakładanie mandatów staje się wyzwaniem – podsumowuje przedstawiciel branży.

Główne wnioski
- Branża parkingowa domaga się przesunięcia obowiązkowej fiskalizacji parkomatów na koniec 2027 r. Operatorzy ostrzegają przed wysokimi kosztami modernizacji, problemami technicznymi i ryzykiem awarii urządzeń. Podkreślają, że wdrożenie nowych wymogów oznacza nie tylko instalację kas fiskalnych, ale także zmiany w zasilaniu, integrację systemów i konieczność przeprowadzenia testów, w tym w warunkach zimowych.
- Nowe przepisy mogą oznaczać dla firm parkingowych znacznie większe wydatki niż sam zakup urządzeń fiskalnych. Przedsiębiorcy muszą zapewnić montaż, serwis i ciągłość działania parkomatów, a w niektórych przypadkach również wymienić starszy sprzęt. Branża apeluje więc o ulgi podatkowe, które pomogłyby sfinansować modernizację. Jednocześnie operatorzy ponoszą koszty identyfikacji kierowców i dochodzenia nieuregulowanych należności.
- Operatorzy parkingów mogą być zobowiązani do rozliczenia VAT od opłat dodatkowych, nawet jeśli kierowcy ich nie zapłacili. Po wyroku TSUE z 2022 r. organy podatkowe traktują takie opłaty jako element wynagrodzenia za usługę parkingową. Jak wskazują eksperci, obowiązek podatkowy może więc powstać niezależnie od faktycznego otrzymania pieniędzy, co stanowi dodatkowe obciążenie finansowe dla operatorów.
