

 Zaloguj się




 Dzieje się!
Szwecja zmienia kurs. Gotówka i płatności offline mają przetrwać, gdy zawiodą inne systemy
Szwecja zaczyna budować system płatności, który będzie działał, gdy przestanie funkcjonować internet, sieć energetyczna albo infrastruktura cyfrowa. Sklepy spożywcze i apteki muszą przyjmować gotówkę, a bank centralny rozwija możliwość płatności kartami w trybie offline.


Z tego artykułu dowiesz się…
- Dlaczego Szwecja zdecydowała się przywrócić płatności gotówką.
- Jak cyberataki, awarie sieci i kryzysy energetyczne zmieniły podejście władz do systemu płatniczego.
- Dlaczego posiadanie gotówki nie wystarczy, jeśli wcześniej zniknie infrastruktura potrzebna do obsługi takich płatności.
Audio generowane przez AI. Może zawierać błędy.
Szwecja przez lata bardzo szybko ograniczała znaczenie gotówki. Płatności kartą, aplikacjami bankowymi i telefonem stały się dla dużej części społeczeństwa codziennością. Wiele sklepów przestało przyjmować banknoty i monety. Proces ten był napędzany nie tylko zachowaniem konsumentów. Wzmacniały go także rozwój infrastruktury technologicznej, modele biznesowe banków i sprzedawców oraz wysoki poziom zaufania do cyfrowych usług finansowych. Ostatnio jednak zmieniło się podejście do gotówki.
– W czasie pandemii i wojny w Ukrainie można było zaobserwować nowy wzorzec zachowania Szwedów. Nadal płacimy coraz więcej cyfrowo, ale jednocześnie wzrosło korzystanie z gotówki. Prawdopodobnie Szwedzi posłuchali zaleceń MSB [Agencja Obrony Cywilnej – red.] i zaczęli gromadzić pieniądze na zapas – mówi XYZ Niklas Arvidsson, profesor Królewskiego Instytutu Technologicznego w Sztokholmie.
Problem pojawił się, gdy płatność przestała być postrzegana wyłącznie jako usługa bankowa lub handlowa, a zaczęła być traktowana jako element infrastruktury państwa. Jeżeli terminal nie może połączyć się z systemem, telefon nie ma dostępu do internetu, bank przestaje odpowiadać albo występuje przerwa w dostawie energii, konsument może mieć pieniądze na rachunku, a mimo to nie będzie w stanie kupić żywności czy leków. Z punktu widzenia bezpieczeństwa państwa jest to problem.
Sklep i apteka muszą przyjąć banknot
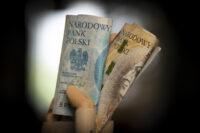
Od 1 lipca 2026 roku obowiązują w Szwecji nowe przepisy. Sklepy spożywcze prowadzące sprzedaż detaliczną oraz apteki posiadające fizyczne punkty sprzedaży z obsługiwaną kasą mają obowiązek przyjmowania gotówki. Dotyczy to płatności do wysokości 0,1 szwedzkiej kwoty bazowej (czyli w 2026 r. 5920 SEK) oraz maksymalnie 25 monet. Przepisy przewidują także wyjątki. To m.in. sytuacje, gdy przyjmowanie gotówki powodowałoby problemy z bezpieczeństwem placówki albo koszty obsługi gotówki uniemożliwiałyby jej dalsze funkcjonowanie.
Zakres nowych regulacji został więc ograniczony do miejsc, w których przerwanie możliwości zapłaty gotówką może mieć bezpośrednie konsekwencje dla gospodarstw domowych. Człowiek może odłożyć zakup nowego sprzętu, ubrania czy części wyposażenia mieszkania. Żywność i leki należą jednak do kategorii wydatków, których nie da się łatwo przesunąć na później. W sytuacji kryzysowej właśnie te transakcje muszą działać możliwie długo, nawet gdy część infrastruktury cyfrowej jest niedostępna.
Polska również musi zadbać o dostęp do gotówki
W szwedzkim przypadku obowiązek przyjmowania banknotów jest tylko elementem większej układanki. Polska nie musi odtwarzać systemu od podstaw. Powinna jednak zadbać o to, by istniejąca infrastruktura nadal była dostępna dla klientów.
– Polska idzie własną drogą: już od 2021 r. mamy ustawowy obowiązek przyjmowania gotówki od konsumentów z określonymi wyjątkami. Prawo bankowe zobowiązuje banki do przyjmowania wpłat gotówkowych na rachunki. Szwecja przez lata znacznie ograniczyła infrastrukturę gotówkową, dlatego teraz próbuje odbudować dostępność usług gotówkowych. My na szczęście wciąż mamy rozwiniętą infrastrukturę, chociaż również występują problemy. Jednym z nich jest zwiększanie przez banki liczby oddziałów bez obsługi kasowej. Uważam, że ten trend powinien zostać zatrzymany. Banki, podobnie jak w Szwecji, powinny zostać zobowiązane do zapewnienia odpowiedniej dostępności usług gotówkowych. W Polsce potrzebne jest także zachowanie obsługi kasowej w odpowiednio rozmieszczonych placówkach bankowych. Chodzi zarówno o przeciwdziałanie wykluczeniu gotówkowemu, jak i o zwiększenie odporności systemu płatniczego na sytuacje kryzysowe i zakłócenia płatności elektronicznych, którym może towarzyszyć wzrost zapotrzebowania na gotówkę – mówi Jakub Górka, polski ekonomista, profesor Uniwersytetu Warszawskiego oraz ekspert w dziedzinie finansów cyfrowych, systemów płatności i technologii finansowych.
Sama obecność banknotów w obiegu nie gwarantuje jednak, że klient będzie mógł nimi zapłacić w każdej sytuacji. Znaczenie ma również praktyczna możliwość wydawania reszty, zwłaszcza przy niewielkich zakupach, gdy sprzedawca nie dysponuje odpowiednimi nominałami.
– Warto zastanowić się nad wzmocnieniem w praktyce statusu gotówki jako prawnego środka płatniczego i skuteczności obowiązku jej akceptacji. Należy ograniczyć sytuacje, w których sprzedawcy nie mają drobnych do wydawania reszty – dodaje Jakub Górka.
To wymaga współpracy nie tylko sklepów, lecz także banków i firm obsługujących obieg gotówki. Bez sprawnego odbioru utargu oraz dostępu do banknotów i monet nawet dobrze zaprojektowany obowiązek akceptowania płatności gotówkowych może być trudny do realizacji.
– Szwedzkie przepisy również przewidują obowiązki dużych banków w zakresie zapewnienia przedsiębiorcom usług wpłaty utargu i zaopatrzenia w gotówkę do wydawania reszty. W Polsce większa powszechność obrotu gotówkowego daje lepsze warunki do utrzymania ekonomicznej opłacalności takich usług. Odpowiednia regulacja może dodatkowo wspierać ich dostępność – twierdzi Jakub Górka.
Wskazuje na możliwość doprecyzowania obowiązków po stronie punktów handlowych. Chodzi o rozwiązanie, które pomogłoby klientom w codziennych sytuacjach, a jednocześnie uwzględniałoby realne ograniczenia sprzedawców.
– Warto rozważyć wprowadzenie prawnego obowiązku zapewnienia przez akceptantów możliwości wydawania reszty przy drobnych zakupach, w jasno określonych granicach kwoty płatności i z wąskim wyjątkiem uzasadnionych, przejściowych sytuacji. Taki obowiązek powinien iść w parze z dostępnością usług zaopatrywania sprzedawców w odpowiednie nominały banknotów i monet – podsumowuje Jakub Górka.
Cyfrowy system jest szybki, ale potrzebuje infrastruktury
Szwedzki bank centralny od kilku lat ostrzega, że ogromne uzależnienie od płatności cyfrowych tworzy nowy rodzaj podatności. W normalnych warunkach cyfrowa transakcja jest wygodniejsza niż przekazywanie banknotów. Problem pojawia się dopiero wtedy, gdy przestają działać elementy, które na co dzień są niewidoczne dla konsumenta. To transmisja danych, terminale, serwery, systemy bankowe albo zasilanie.
– Nie chodzi tylko o siły zbrojne, które mogą chronić nas w cyberprzestrzeni, ale o wspólną odpowiedzialność. Mamy dług w zakresie cyberbezpieczeństwa, którego jeszcze nie spłaciliśmy. Przeznaczaliśmy na ten cel zbyt mało pieniędzy i teraz musimy to nadrobić – mówi XYZ Pontus Johnson, profesor cyberbezpieczeństwa w Królewskim Instytucie Technologicznym w Sztokholmie.
Ryzyko nie jest czysto teoretyczne. Szwedzki bank centralny wskazuje na rosnącą liczbę cyberataków, pogarszające się środowisko bezpieczeństwa oraz awarie infrastruktury energetycznej i telekomunikacyjnej. W takim scenariuszu problemem nie musi być utrata pieniędzy. Wystarczy, że system przez kilka godzin albo dni nie będzie w stanie potwierdzać transakcji.
– Coraz bardziej burzliwa sytuacja na świecie, nasilające się cyberataki, a także poważne przerwy w dostawach energii w południowej Europie pokazują, jak ważna jest możliwość dokonywania płatności – powiedział na konferencji prasowej 19 maja 2025 roku Erik Thedéen, prezes Riksbanku, czyli Banku Szwecji.
Mechanizm jest prosty. Jeżeli płatność kartą wymaga połączenia z infrastrukturą, awaria tej infrastruktury może przerwać możliwość dokonania zakupu niezależnie od tego, czy rachunek klienta jest zasilony, czy sklep ma towar i czy bank działa prawidłowo. W przypadku dużej awarii problem szybko przestaje dotyczyć pojedynczego klienta. Obejmuje handel detaliczny, transport, stacje paliw, apteki, przedsiębiorstwa oraz gospodarstwa domowe, które muszą wykonać podstawowe zakupy.
Sztokholm buduje kilka sposobów płacenia
Szwecja nie ogranicza się jednak do odbudowy znaczenia banknotów. Od 1 lipca 2026 roku rozszerzono również możliwość dokonywania płatności kartą w trybie offline przy zakupach podstawowych produktów. Rozwiązanie ma pozwalać na przeprowadzenie transakcji nawet wtedy, gdy występują zakłócenia w komunikacji danych. Riksbank podkreśla, że karty są obecnie zdecydowanie najczęściej używaną metodą płatności w sklepach. Dlatego zwiększenie ich odporności jest jednym z najważniejszych elementów przygotowań.
To oznacza zmianę sposobu myślenia o bezpieczeństwie płatności. Zamiast zakładać, że jedna technologia będzie działała zawsze, szwedzkie instytucje próbują stworzyć kilka niezależnych lub częściowo niezależnych sposobów dokonania transakcji. Gotówka ma być jednym z nich, płatności kartą offline kolejnym, a normalne płatności elektroniczne pozostają podstawowym rozwiązaniem.
Takie podejście ma znaczenie także dlatego, że poszczególne awarie mogą mieć różny charakter. Brak internetu nie musi oznaczać braku prądu. Awaria systemu bankowego nie musi oznaczać fizycznego zniszczenia sklepów. Cyberatak może dotknąć część infrastruktury, podczas gdy pozostałe systemy nadal będą działały. System zbudowany z kilku metod płatności może więc utrzymać część transakcji nawet wtedy, gdy jeden z jego elementów przestanie działać.
Aino Bunge, pierwsza zastępczyni prezesa Riksbanku, wskazuje przy tym, że przygotowanie kryzysowe nie może być oderwane od codziennego funkcjonowania systemu płatniczego.
– Gotówka jest ważna w przypadku kryzysu lub wojny. Nie można jednak zapominać, że również w normalnych czasach jest ważnym środkiem płatniczym – powiedziała Aino Bunge, pierwsza zastępczyni prezesa Riksbanku, podczas konferencji prasowej 24 marca br.
Problem zaczyna się wtedy, gdy gotówki jest za mało
Szwedzki eksperyment ma jeszcze jeden wymiar. Przez lata ograniczania obrotu gotówkowego z rynku znikały kolejne elementy infrastruktury potrzebnej do jej obsługi. Jeżeli mniej osób korzysta z banknotów, sklepy potrzebują mniej usług związanych z odbiorem gotówki, banki mają mniej powodów do utrzymywania rozbudowanej sieci obsługi, a konsumenci przestają nosić przy sobie pieniądze. Powstaje mechanizm samonapędzający się. Mniejsze wykorzystanie gotówki prowadzi do ograniczania infrastruktury, a słabsza infrastruktura jeszcze bardziej zmniejsza możliwość korzystania z gotówki.
Riksbank zwraca uwagę, że właśnie dlatego potrzebne są regulacje dotyczące całego łańcucha gotówkowego. Banknot musi zostać wyprodukowany i przechowany. Następnie powinien trafić do banku lub innego punktu wypłaty. Stąd trafia później do klienta, sklepu, firmy obsługującej transport gotówki i ponownie do systemu bankowego. Awaria któregokolwiek ogniwa może ograniczyć funkcjonowanie pozostałych.
Bank centralny podkreśla, że infrastruktura gotówkowa jest podatna na zakłócenia. Jest tak szczególnie w zakresie transportu pieniędzy między przedsiębiorstwami a operatorami obsługującymi gotówkę. Dlatego nowe przepisy obejmują nie tylko obowiązek przyjmowania banknotów przez sklepy i apteki. Gwarantują także dostęp do wpłat gotówki dla konsumentów oraz usługi pozwalające przedsiębiorstwom obsługiwać utargi i bilon.
Gotówka jako część systemu bezpieczeństwa
Zmiana szwedzkiego podejścia jest szczególnie interesująca, ponieważ pochodzi z kraju, który wcześniej bardzo konsekwentnie przesuwał płatności w stronę świata cyfrowego. Riksbank nie próbuje jednak odwrócić tego procesu. Cyfrowe płatności nadal pozostają podstawą funkcjonowania szwedzkiego rynku. Inwestycje w płatności offline pokazują, że państwo chce przede wszystkim ograniczyć ryzyko całkowitego uzależnienia od jednej infrastruktury.
Riksbank zaleca również gospodarstwom domowym przechowywanie gotówki na wypadek kryzysu. Bank centralny rekomenduje około 1000 koron (391,8 zł) na osobę dorosłą oraz korzystanie z kilku metod płatności, tak aby gospodarstwo domowe nie było uzależnione od jednego rozwiązania. Takie zalecenie pokazuje, jak bardzo płatności zostały w Szwecji przesunięte z obszaru zwykłej wygody konsumenta do obszaru przygotowania państwa i społeczeństwa na zakłócenia.

Główne wnioski
- Szwecja chce zwiększyć odporność systemu płatniczego. Od 1 lipca 2026 r. sklepy spożywcze i apteki muszą w określonych warunkach przyjmować gotówkę. Ma to zapewnić możliwość kupowania podstawowych produktów także podczas awarii internetu, prądu, banków czy infrastruktury cyfrowej.
- Gotówka ma być tylko jednym z kilku sposobów płacenia. Szwecja rozwija również płatności kartą w trybie offline, które mogą działać przy problemach z komunikacją danych. Zamiast polegać na jednej technologii, państwo chce utrzymywać kilka częściowo niezależnych metod płatności: gotówkę, karty offline i standardowe płatności elektroniczne.
- Sama gotówka nie wystarczy bez odpowiedniej infrastruktury. Potrzebne są banki, transport pieniędzy, możliwość wpłacania gotówki oraz obsługa bilonu i utargów. Dlatego nowe przepisy obejmują cały łańcuch gotówkowy, a Riksbank zaleca gospodarstwom domowym przechowywanie zapasu gotówki i korzystanie z kilku metod płatności.
