



 Zaloguj się





 Dzieje się!
Ceny mieszkań nie zawsze rosną. 5 zaskakujących faktów z ostatnich 20 lat
Przez 20 lat mieszkania w Łodzi podrożały o 327 proc., a w Warszawie o 164 proc. Jednak po uwzględnieniu inflacji ceny w stolicy wciąż nie wróciły do poziomu ze szczytu bańki z 2007 r. Przeanalizowaliśmy dane, które pokazują, gdzie ceny rosły najszybciej, kiedy spadały i dlaczego mieszkanie nie zawsze okazuje się dobrą inwestycją.


Z tego artykułu dowiesz się…
- W których miastach ceny mieszkań wzrosły najbardziej w ciągu niemal 20 lat i co łączy te rynki.
- Jak głębokie były korekty cen po boomie z 2007 r. oraz w latach 2022-2023.
- Gdzie realne ceny mieszkań nadal pozostają poniżej poziomów ze szczytu bańki z 2007 r.
Audio generowane przez AI. Może zawierać błędy.
Inwestowanie w nieruchomości bywa nazywane polskim sportem narodowym. Popularności mieszkań jako sposobu lokowania oszczędności towarzyszy wiele przekonań dotyczących zachowania rynku w długim okresie. Jedno z nich głosi, że ceny nieruchomości zawsze rosną. Inne – że największe wzrosty wartości mieszkań można osiągnąć w największych metropoliach. Dane pokazują jednak, że oba te przekonania wymagają istotnych zastrzeżeń.
Postanowiliśmy sprawdzić, jak zmieniał się polski rynek mieszkaniowy przez ostatnie niemal 20 lat. Przeanalizowaliśmy kwartalne dane Narodowego Banku Polskiego (NBP) dla 16 miast wojewódzkich oraz Gdyni, obejmujące okres od III kwartału 2006 r. do II kwartału 2026 r. Przeszłość nie pozwala oczywiście przewidzieć przyszłych zmian cen, ale pomaga zrozumieć długoterminowe zjawiska zachodzące na rynku.
1. Ceny mieszkań w miastach wojewódzkich wzrosły od 150 do 320 proc. w 20 lat
 Wykres interaktywny
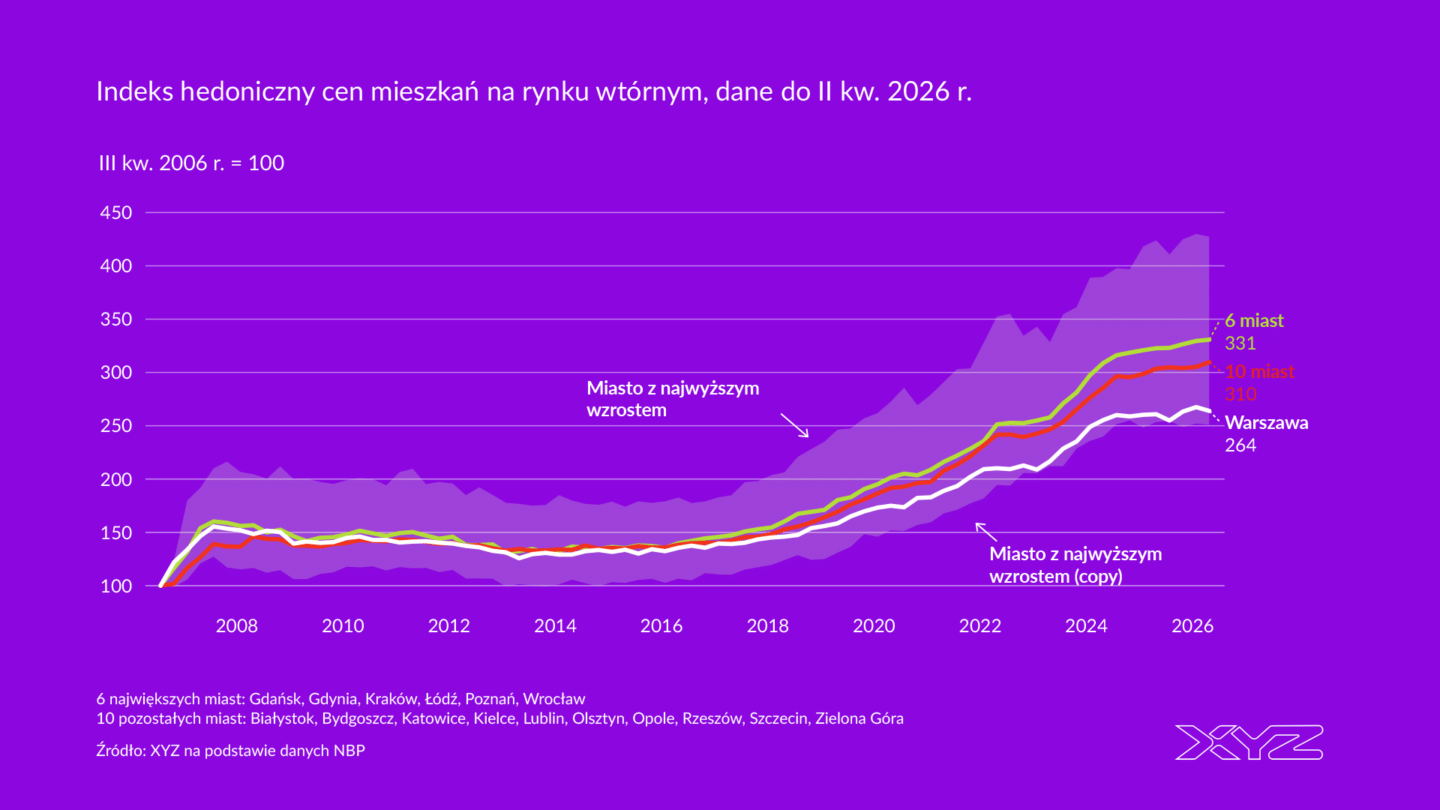
Dane NBP pokazują, że przez niemal 20 lat mieszkania na rynku wtórnym podrożały we wszystkich analizowanych miastach co najmniej dwuipółkrotnie. Do porównań wykorzystaliśmy indeks hedoniczny NBP, który – w przeciwieństwie do zwykłej średniej ceny za metr kwadratowy – uwzględnia różnice między sprzedawanymi mieszkaniami, m.in. ich lokalizację, powierzchnię czy wiek budynku.
Ma to istotne znaczenie. Jeśli w danym kwartale rośnie udział transakcji w droższych dzielnicach, średnia cena metra kwadratowego może wzrosnąć, nawet jeśli ceny porównywalnych mieszkań pozostają bez zmian. Indeks hedoniczny ogranicza wpływ takich zmian w strukturze sprzedaży i pozwala dokładniej ocenić rzeczywistą dynamikę cen.
Według tego wskaźnika najmniej podrożały mieszkania we Wrocławiu – o 151 proc., a najbardziej w Łodzi – o 327 proc. W Warszawie wzrost wyniósł 164 proc., natomiast średnio w sześciu największych miastach – 231 proc. Mniejsze rynki nie pozostały daleko w tyle. W grupie dziesięciu pozostałych miast ceny wzrosły średnio o 210 proc.
Wzrosty nie rozkładały się jednak równomiernie w czasie. Większość przypadła na boom z lat 2006-2007 oraz na ostatnią dekadę. Pomiędzy tymi okresami rynek przez kilka lat tracił na wartości.
2. Najbardziej podrożały mieszkania w miastach, w których początkowo były najtańsze
Wykres interaktywny Dane pokazują wyraźną zależność między początkowym poziomem cen mieszkań a skalą ich późniejszych wzrostów. Tam, gdzie metr kwadratowy kosztował najmniej, ceny rosły w kolejnych dwóch dekadach najszybciej.
Widać to na wykresie. W III kwartale 2006 r. średnie ceny transakcyjne mieszkań na rynku wtórnym w Łodzi, Katowicach i Zielonej Górze oscylowały wokół 2 tys. zł za mkw. We wszystkich trzech miastach wzrosły później o ponad 300 proc. Z kolei tam, gdzie na początku analizowanego okresu były najwyższe – m.in. w Warszawie, Krakowie i Wrocławiu – wzrost wyniósł około 200 proc.
Różnica jest znacząca. Popularne przekonanie, że największe wzrosty wartości nieruchomości można osiągnąć w największych i najdroższych metropoliach, nie znajduje więc potwierdzenia w tych danych. Przynajmniej jeśli pod uwagę bierzemy samą zmianę cen mieszkań.
Warto zaznaczyć, że w tym zestawieniu wykorzystujemy inne dane niż w pierwszej części analizy. Indeks hedoniczny uwzględnia zmiany w strukturze jakościowej sprzedawanych mieszkań, ale nie pozwala odczytać ich początkowego poziomu cen. Dlatego tutaj posłużyliśmy się średnimi cenami transakcyjnymi z rynku wtórnego.
3. Ceny mieszkań w większości miast zbliżyły się do warszawskich
Wykres interaktywny Skoro na tańszych rynkach ceny rosły szybciej, to w relacji do Warszawy musiały się do nich zbliżyć. I rzeczywiście – w 13 z 16 miast porównywanych ze stolicą mieszkania kosztują dziś proporcjonalnie więcej niż 20 lat temu.
Nie oznacza to jednak, że zmniejszyły się różnice wyrażone w złotych. Przeciwnie. W 2006 r. metr kwadratowy mieszkania w Łodzi był tańszy niż w Warszawie o 3,6 tys. zł. Dziś ta różnica wynosi już 8,7 tys. zł.
Najbliżej cen warszawskich znajdują się mieszkania w Krakowie, gdzie metr kwadratowy kosztuje średnio 88,5 proc. ceny w stolicy. Kolejne miejsca zajmują Gdańsk (83,9 proc.) i Wrocław (75,3 proc.). Co ciekawe, Kraków i Wrocław, obok Olsztyna, są jedynymi miastami, które w ciągu 20 lat oddaliły się pod tym względem od Warszawy. Trzeba jednak pamiętać, że oba miasta startowały z bardzo wysokiego poziomu cen.
Najbardziej dystans do stolicy zmniejszył Gdańsk. W 2006 r. metr kwadratowy mieszkania kosztował tam niespełna dwie trzecie ceny warszawskiej (63,4 proc.). Dziś jest to już blisko 84 proc. Dzięki temu Gdańsk awansował z piątego na trzecie miejsce w rankingu najdroższych analizowanych miast.
Niewiele słabiej wypadł Rzeszów. Relacja tamtejszych cen do warszawskich wzrosła z 47,7 do 65,6 proc., a miasto przesunęło się z dziesiątego na szóste miejsce. Wyraźnie zmniejszyły też względny dystans najtańsze rynki: Łódź, Katowice i Zielona Góra. W ich przypadku zmiana wyniosła 14–15 pkt proc.
To zbliżanie się poziomów cen ma jednak swoje granice. Mieszkania w Łodzi i Katowicach nadal kosztują mniej niż połowę tego, co w Warszawie, a oba miasta wciąż zamykają ranking najdroższych rynków. Na przeciwnym biegunie znalazł się Olsztyn, który w 2006 r. zajmował siódme miejsce wśród najdroższych miast pod względem cen mieszkań. Dziś spadł na dwunastą pozycję.
4. Dwie korekty cen mieszkań: po 2007 r. i w latach 2022-2023
Wykres interaktywny W III kwartale 2007 r. ceny mieszkań w siedmiu największych miastach były o blisko 59 proc. wyższe niż rok wcześniej. Boom szybko się jednak skończył. Od 2008 r. przez pięć lat ceny częściej spadały, niż rosły, a trwały trend wzrostowy rozpoczął się dopiero w 2014 r.
Od szczytu w 2007 r. do dołka w 2013 r. ceny mieszkań na siedmiu największych rynkach spadły średnio o niemal 18 proc. – wynika z indeksu hedonicznego NBP. Najgłębszą korektę odnotowano w Trójmieście (28,1 proc.), Wrocławiu (26,8 proc.) i Poznaniu (25,2 proc.). W Krakowie, Łodzi i Warszawie spadki wyniosły około 20 proc.
Po uwzględnieniu inflacji straty były jeszcze większe. Realne ceny mieszkań spadły średnio o 32 proc., a w Trójmieście i Wrocławiu – o niemal 40 proc.
Druga korekta przyszła ponad dekadę później, choć była mniej widoczna. W latach 2022-2023 nominalne ceny mieszkań nadal rosły, ale znacznie wolniej niż inflacja, która pod koniec 2022 r. przekraczała 17 proc.
W I kwartale 2023 r. ceny na siedmiu największych rynkach były nominalnie o 5 proc. wyższe niż rok wcześniej. Jednak po uwzględnieniu inflacji, spadły o ponad 10 proc. Z kolei od szczytu z końca 2021 r. do I kwartału 2023 r. ich realny spadek wyniósł 11 proc.
Ta korekta okazała się znacznie krótsza od poprzedniej. W latach 2023–2024 nastąpił kolejny skok cen, a ich roczna dynamika na siedmiu największych rynkach sięgnęła w szczytowym momencie 19 proc.
Później rynek wyraźnie wyhamował. Od 2025 r. realne ceny mieszkań pozostają zasadniczo stabilne. W II kwartale 2026 r. były nominalnie o 2 proc. wyższe niż rok wcześniej, ale po uwzględnieniu inflacji – o 0,8 proc. niższe.
5. Ta korekta okazała się znacznie krótsza od poprzedniej. W latach 2023–2024 nastąpił kolejny skok cen, a ich roczna dynamika na siedmiu największych rynkach sięgnęła w szczytowym momencie 19 proc.
Później rynek wyraźnie wyhamował. Od 2025 r. realne ceny mieszkań pozostają zasadniczo stabilne. W II kwartale 2026 r. były nominalnie o 2 proc. wyższe niż rok wcześniej, ale po uwzględnieniu inflacji – o 0,8 proc. niższe.
5. W części miast realne ceny mieszkań wciąż nie wróciły do szczytu bańki z lat 2007-2008
Wykres interaktywny Nominalne wzrosty cen nieruchomości mogą robić wrażenie. Trzeba jednak pamiętać, że przez niemal 20 lat ceny towarów i usług konsumpcyjnych w Polsce niemal się podwoiły. Według GUS od III kwartału 2006 r. do II kwartału 2026 r. inflacja skumulowana wyniosła 98 proc.
Po jej uwzględnieniu obraz rynku mieszkaniowego wygląda zupełnie inaczej.
Pokazuje to kolejny wykres, na którym porównaliśmy obecne realne ceny mieszkań z ich szczytowymi poziomami z lat 2007-2009. Wykorzystaliśmy indeks hedoniczny NBP, uwzględniający zmiany w strukturze jakościowej sprzedawanych mieszkań.
W Warszawie realne ceny mieszkań nadal są o ponad 12 proc. niższe niż w III kwartale 2007 r. Podobnie wygląda sytuacja w Poznaniu. We Wrocławiu różnica wynosi 5 proc., a w Rzeszowie – 2 proc. Średnia dla siedmiu największych miast praktycznie wróciła do poziomu sprzed kryzysu, ale nadal jest o 0,4 proc. niższa od dawnego szczytu. To pokazuje, jak silna była bańka na rynku nieruchomości w latach 2006-2007.
Nawet tam, gdzie realne ceny przekroczyły już przedkryzysowe maksima, w większości przypadków stało się to dopiero niedawno. W Krakowie, Lublinie, Łodzi, Katowicach i Szczecinie nastąpiło to w latach 2023-2024, a w Trójmieście i Olsztynie – dopiero w II kwartale 2026 r.
Największe wzrosty realnych cen względem szczytu sprzed kryzysu odnotowano w Zielonej Górze (29 proc.) i Opolu (19 proc.). Są to rynki, na których boom przed 2008 r. był stosunkowo słaby.
Co istotne, nawet bez uwzględniania inflacji odrabianie strat po pierwszym boomie trwało bardzo długo. Nominalne ceny mieszkań powróciły na trwałe do wcześniejszych szczytów dopiero po 8–12 latach. Najszybciej, po ośmiu latach, nastąpiło to w Bydgoszczy. Najdłużej trwało w Warszawie, Poznaniu i Wrocławiu, gdzie ceny przekroczyły poprzednie maksima dopiero w 2019 r., czyli po niemal 12 latach.
Oczywiście zmiana wartości samej nieruchomości nie przesądza jeszcze o opłacalności inwestycji. W przypadku mieszkań przeznaczonych na wynajem trzeba uwzględnić również przychody z czynszu. Z drugiej strony na ostateczny wynik wpływają koszty zakupu i utrzymania nieruchomości, podatki czy okresy bez najemców. Dopiero pełne zestawienie tych elementów pozwala ocenić rzeczywistą stopę zwrotu.

Główne wnioski
- Najszybciej drożały mieszkania na najtańszych rynkach. W ciągu niemal 20 lat ich ceny wzrosły od 151 do 327 proc. Największe wzrosty odnotowano w miastach, które startowały z najniższego poziomu cen, takich jak Łódź, Katowice czy Zielona Góra. W rezultacie w 13 z 16 miast porównywanych ze stolicą ceny zbliżyły się do warszawskich w ujęciu procentowym, choć różnice wyrażone w złotych mogły się zwiększyć.
- Ceny mieszkań nie zawsze rosną. Po boomie z lat 2006-2007 rynek przez kilka lat tracił na wartości. W Trójmieście, Wrocławiu i Poznaniu nominalne spadki przekroczyły 25 proc. W latach 2022-2023 nastąpiła kolejna, mniej widoczna korekta. Choć nominalne ceny rosły, ich realna wartość spadła o 11 proc. Od 2025 r. realne ceny mieszkań pozostają zasadniczo stabilne.
- Inflacja zasadniczo zmienia obraz rynku nieruchomości. W ciągu analizowanych niemal 20 lat ceny towarów i usług konsumpcyjnych wzrosły o 98 proc. Realne wzrosty wartości mieszkań były więc znacznie mniejsze, niż sugerują dane nominalne. W Warszawie i Poznaniu mieszkania nadal są realnie o około 12 proc. tańsze niż na szczycie bańki z 2007 r. Średnia dla siedmiu największych miast pozostaje zaledwie 0,4 proc. poniżej tamtego poziomu.
