

 Zaloguj się




 Dzieje się!
mBank goni ING, ING zbliża się do Erste. Trzy banki walczą o trzecie miejsce na podium
Spadające stopy procentowe i rosnące koszty ścięły zyski sektora o 7 proc. Mimo to część graczy przekuła problemy w przewagę – mBank dogonił zyskami większe ING, a w walce o podium bilansów zrobiło się niezwykle ciasno. Podsumowujemy wyniki banków po trzecim kwartale.


Z tego artykułu dowiesz się…
- Dzięki czemu mBank zrównał się zyskami z większym pod względem aktywów ING.
- Co sprawiło, że wyniki finansowe Citi Handlowego zanurkowały o niemal jedną czwartą.
- Który bank najskuteczniej trzyma w ryzach koszty operacyjne i jak to osiągnął.
Audio generowane przez AI. Może zawierać błędy.
Sezon wyników polskich banków za trzeci kwartał 2026 roku dobiegł końca. Jako ostatni swoje wyniki 13 listopada przedstawił Bank Ochrony Środowiska (BOŚ). To oznacza, że mamy komplet danych z dziesięciu giełdowych grup bankowych. Jak co kwartał redakcja XYZ prześwietliła ich sprawozdania i przeanalizowała kluczowe linie biznesowe. Sprawdziliśmy, kto dobrze wykorzystał okazje rynkowe, a kto ugiął się pod presją spadających stóp procentowych.
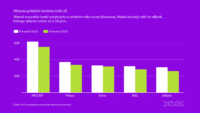
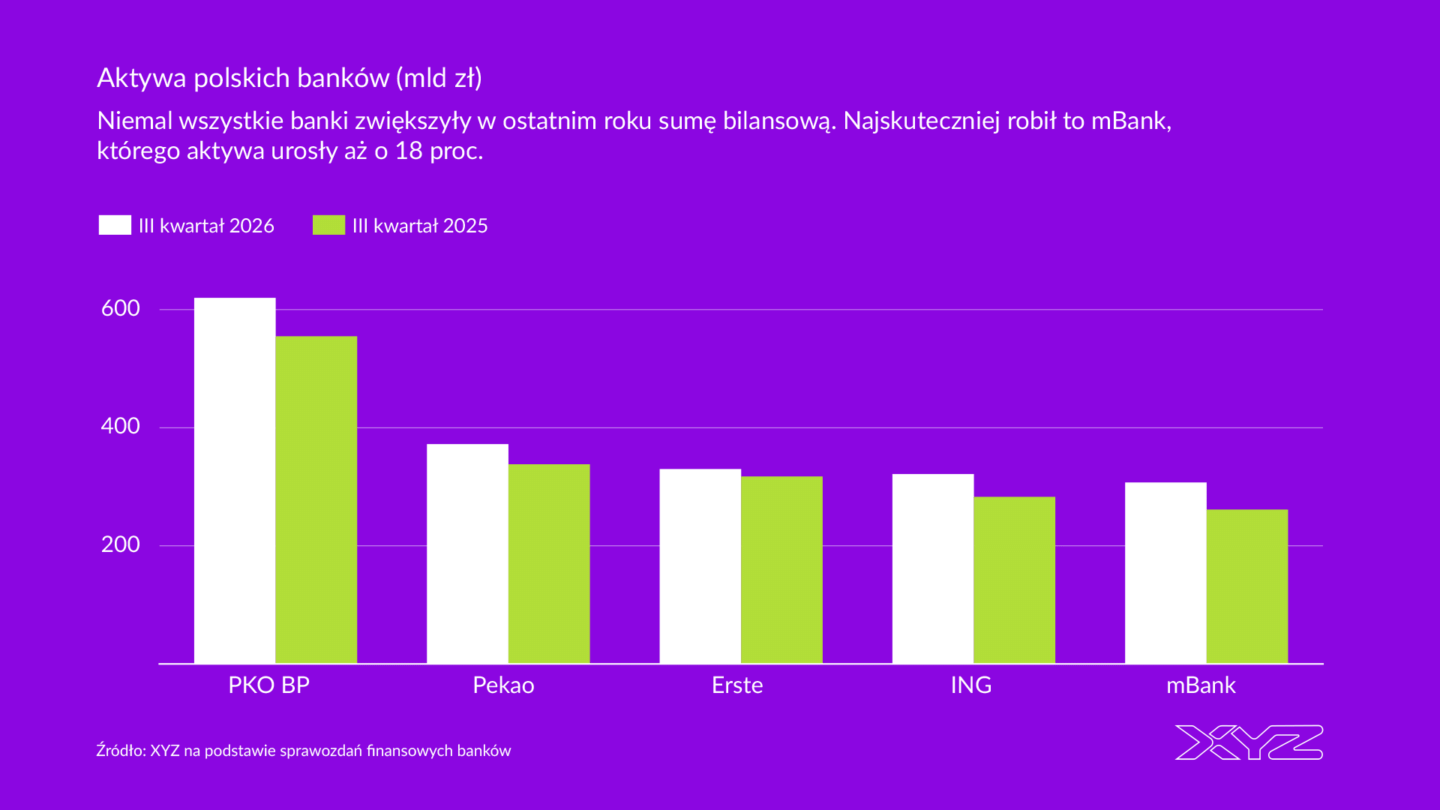
Na początku przyjrzyjmy się bilansom banków. Aktywa 10 analizowanych grup bankowych urosły przez rok o 10 proc. do 2,51 bln zł. Poprawę w tym zakresie zanotowały niemal wszystkie banki poza Citi Handlowym, który zmniejszył skalę po sprzedaży części detalicznej VeloBankowi. Aż siedem instytucji zrobiło to w tempie dwucyfrowym. Bezapelacyjnym liderem sektora pozostaje PKO BP. Aktywa banku wynoszą już 620 mld zł. To o dwie trzecie więcej niż drugiego w zestawieniu Banku Pekao.
Tuż za czołówką robi się jednak naprawdę ciasno. Trzecie w zestawieniu Erste, po sprzedaży Santander Consumer Banku przy okazji zmiany właściciela, straciło dużą część swojej przewagi. Rok temu nad czwartym ING miało prawie 35 mld zł zapasu, a dziś zostało z tego 8,5 mld zł. Tymczasem na plecach ING siedzi już mBank. Gdy pozbył się frankowego balastu, postanowił mocniej zawalczyć o udziały rynkowe. Dziś jest już wiceliderem w sprzedaży hipotek, a jego portfel kredytowy rośnie o niemal 18 proc. rok do roku. Aktywa mBanku urosły tym samym o 18 proc., czyli najszybciej w całej stawce. Dystans do ING stopniał z 21,5 do 14,2 mld zł.
 Wykres interaktywny
Zyski: mBank zarabia już niemal tyle samo co ING
O ile aktywa banków dynamicznie rosły, w tym samym czasie zyski się kurczyły. Od stycznia do września 2026 roku grupy bankowe notowane na giełdzie zarobiły 27,6 mld zł. To o 6,9 proc. mniej niż przed rokiem w tym samym czasie. Sześć z dziesięciu analizowanych podmiotów pokazało w tym ujęciu ujemną dynamikę wyniku. Powody? Banki zapłaciły wyższy 30-procentowy podatek od dochodów (CIT). Coraz bardziej w ich rezultatach widoczny był także spadek wyniku odsetkowego wywołany niższymi stopami procentowymi. Ponadto w drugim kwartale banki dokonały korekt wyniku w związku z kwietniowym wyrokiem Trybunału Sprawiedliwości UE ws. kredytowania prowizji (sygnatura C-744/24). Łącznie na ten ostatni cel musiały wygospodarować 620 mln zł.
W wymagającym otoczeniu wyłamują się dwa banki: Millennium oraz mBank. Podobnie jak po pierwszym półroczu utrzymują najwyższą dynamikę w stawce, zwiększając zyski odpowiednio o 29,7 i 23,8 proc. rok do roku. Nie ma w tym przypadku. Oba podmioty znacząco ścięły odpisy na ryzyko prawne kredytów frankowych. Pomogły dwie rzeczy: hamujący napływ nowych pozwów i wysokie pokrycie rezerwami aktywnego portfela wypracowane w poprzednich latach. Efekt widać w układzie sił na rynku. Zysk mBanku, który jeszcze rok temu stanowił 77 proc. wyniku większego pod względem aktywów ING, dziś niemal zrównał się z rezultatem konkurenta.
Na drugim biegunie znalazły się aż cztery instytucje, których zyski stopniały o ponad 20 proc. Najmocniej ucierpiał Citi Handlowy, notując spadek wyniku netto o niemal jedną czwartą. Trzeba jednak wziąć poprawkę na specyfikę tego okresu. W połowie czerwca bank sfinalizował sprzedaż części detalicznej do VeloBanku, co naturalnie odchudziło jego bilans i obniżyło bazę przychodową. Jednocześnie na wyniku zaciążyły wyższe koszty ryzyka oraz skok wydatków operacyjnych napędzany modernizacją systemów i inwestycjami w IT.
Wykres interaktywny Odsetki: marże spadają, ale ING sobie z tym radzi
Łącznie 10 banków zarobiło na odsetkach 67,22 mld zł, o 0,4 proc. więcej niż przed rokiem, i to mimo faktu, że aż w siedmiu z analizowanych banków wynik ten się skurczył. Banki odczuwały skutki spadających stóp procentowych. Od marca 2026 roku stopa referencyjna Narodowego Banku Polskiego (NBP) wynosi 3,75 proc. To o 2 pkt proc. mniej niż do maja 2025 roku, kiedy Rada Polityki Pieniężnej (RPP) zaczęła luzować politykę monetarną. Efekt ten widać w marży odsetkowej, która spadła we wszystkich badanych bankach średnio o 0,38 pkt proc.
Wykres interaktywny Uwagę zwraca ING Bank Śląski, którego dochody z odsetek urosły o 8,1 proc. rok do roku. Przyczynił się do tego przede wszystkim 8,6-procentowy spadek kosztów odsetkowych, czyli głównie środków płaconych klientom na lokatach i kontach oszczędnościowych. To efekt skutecznego ścięcia oprocentowania, bo sama struktura depozytów nie sprzyjała bankowi. Udział nieoprocentowanego osadu na rachunkach bieżących skurczył się z 41,1 do 39,3 proc., podczas gdy droższe w utrzymaniu środki na lokatach urosły o blisko 30 proc.
Na drugim biegunie znalazł się Citi Handlowy (-11,5 proc.), co jest dość oczywiste, biorąc pod uwagę wspomnianą wyżej transakcję sprzedaży części detalicznej. Problem widać jednak w BOŚ, gdzie wynik odsetkowy runął o 9,5 proc. Sama dyscyplina po stronie kosztów depozytów nie wystarczyła – tu bank poradził sobie nawet lepiej niż ING. Wynik pociągnął w dół 10-procentowy zjazd przychodów odsetkowych, głównie w segmencie korporacyjnym. Bank tłumaczy to cięciem stóp NBP. Utrzymuje najniższą marżę odsetkową w sektorze sięgającą 2,8 proc.
Wykres interaktywny Prowizje: rosną niemal wszędzie, wyjątkiem Erste
Banki utrzymują wysoką jednocyfrową dynamikę wzrostu dochodów z prowizji. To dla nich druga, po wyniku odsetkowym, linia biznesowa, której rola rośnie zwłaszcza w obliczu spadających stóp procentowych. Po trzech kwartałach 2026 roku wynik prowizyjny urósł w 10 analizowanych bankach o 7 proc. rok do roku, do 15,4 mld zł. Dochody urosły niemal we wszystkich bankach. Widać jednak lekką zadyszkę, bo tempo wzrostów nieco zwolniło (po I półroczu i I kwartale było to 8 proc.).
Pod względem dynamiki równych sobie nie miał BOŚ (+19,3 proc. rok do roku). Bank kolejny kwartał z rzędu korzystał na wyższej aktywności maklerskiej klientów DM BOŚ, tym razem pomogły mu też prowizje od udzielonych kredytów. Warto jednak pamiętać, że bank na tle pozostałych dziewięciu banków prowadzi biznes o znacznie mniejszej skali (40 proc. aktywów Citi, które zajmuje pod tym względem przedostatnie miejsce). To sprawia, że mówimy raptem o dodatkowych 18,8 mln zł. Gdy weźmiemy pod uwagę inne banki, to liderem zostanie ING (+11,6 proc.), zaś pod względem kwot – PKO BP (+8,3 proc., ale aż 320 mln zł). Oba banki najmocniej korzystały na większej aktywności klientów na rynku kapitałowym (biuro maklerskie i fundusze).
Słabiej wypadł Erste Bank Polska, który jako jedyny zanotował w analizowanym okresie spadek dochodów z prowizji, choć był to spadek dość symboliczny (-0,7 proc.). Bank zanotował niższe prowizje z tytułu transakcji klientów oraz z kart kredytowych, zwłaszcza w trzecim kwartale 2026 roku. Tłumaczy to ofertą akwizycyjną dla małych i średnich firm (MŚP). Ruch się opłacił. Przez trzy kwartały 2026 roku otworzył o 119 proc. więcej kont dla MŚP niż przed rokiem.
Wykres interaktywny Koszty: idą w górę, najlepiej radzi sobie z nimi Alior
Od stycznia do sierpnia 2026 roku koszty operacyjne banków urosły o 8,1 proc. do 30,8 mld zł. Na wartość tę składają się głównie wynagrodzenia pracowników, opłaty regulacyjne (na Bankowy Fundusz Gwarancyjny i Komisję Nadzoru Finansowego), amortyzacja i inne wydatki, np. marketingowe i na usługi doradcze. Koszty zwiększyły się we wszystkich analizowanych grupach, jednak dynamika była mocno zróżnicowana. Podobnie jak w pierwszym półroczu, także teraz równych sobie nie miał Alior. Jego koszty urosły w analizowanym okresie jedynie o 1,5 proc., dzięki niższym wpłatom na BFG. Mniej niż u konkurencji rosły też wydatki na wynagrodzenia dla pracowników. W tym czasie jednak Alior zmniejszył liczbę etatów o 215 do 6,56 tys.
Najmocniej urosły natomiast wydatki w Citi Handlowym (-28,3 proc.) i Erste (-21,2 proc.). W obu przypadkach było to związane z jednorazowymi zdarzeniami. W pierwszym z banków powodem była modernizacja systemów i inwestycje IT, choć słyszymy też na rynku, że bank wskutek sprzedaży części detalicznej VeloBankowi musiał przenieść tam koszty, które wcześniej były przyporządkowane do tej części biznesu. Erste natomiast ponosił wydatki na zmianę marki (rebranding) i integrację z Erste, po tym, jak Austriacy przejęli udziały w banku od Santandera. Ponadto aż o 10 proc. rok do roku wzrosły łączne wynagrodzenia pracowników.
Wykres interaktywny Odpisy: w Pekao były wyższe niż w PKO BP
Kolejnym obszarem wpływającym na wyniki sektora są odpisy na ryzyko kredytowe, tworzone na pokrycie strat z tytułu niespłacanych na czas kredytów (NPL). Po trzech kwartałach 2026 roku koszty ryzyka 10 analizowanych banków sięgnęły łącznie 3,53 mld zł, czyli były o 1,2 proc. niższe niż przed rokiem. Ujemną dynamikę odnotowały cztery banki, pięć banków zawiązało wyższe rezerwy niż przed rokiem, a jeden gracz – mBank – zanotował je w takiej samej wysokości co rok temu. Najbardziej odpisy spadły w ING (-51 proc.), gdzie zadziałał efekt wysokiej bazy sprzed roku. Wtedy to bank utworzył wyższe odpisy na finansowanie w segmencie korporacji. Ponadto bank miał dodatnie saldo w segmencie detalicznym, czyli rozwiązywał rezerwy, zamiast je tworzyć.
Na drugim biegunie znalazł się Bank Pekao. Wicelider sektora bankowego w analizowanym okresie zawiązał o 23 proc. wyższe rezerwy niż przed rokiem, przez co przeskoczył nie tylko ING, ale i PKO BP, stając się bankiem z najwyższymi kosztami ryzyka. Bank tłumaczy to wzrostem ryzyka spłaty u dwóch klientów, nie precyzuje jednak, o jakie branże chodzi. Być może ma to związek z chorwacką siecią supermarketów Studenac, która we wrześniu złożyła wniosek o wszczęcie postępowania przedrestrukturyzacyjnego. Tymczasem jeszcze w 2025 roku Pekao było w konsorcjum banków udzielających sieci finansowania. Jego zaangażowanie sięgało 115 mln euro.
Wykres interaktywny Niemal wszystkie banki, poza Citi, obniżały odsetek niespłacanych kredytów. W ujęciu procentowym największą poprawę notowały BOŚ (-3,2 pkt proc.) i Alior (-1,3 pkt proc.). Trzeba jednak pamiętać, że akurat te dwa banki mają wyższe wskaźniki niż konkurenci. To głównie efekt zbyt liberalnej polityki kredytowej w latach ubiegłych. Od lat jednak systematycznie ograniczają ich wysokość, m.in. zmieniając strukturę portfela kredytowego czy sprzedając portfele kredytów NPL do zewnętrznych podmiotów. Najniższy odsetek NPL w sektorze ma BNP Paribas (2,6 proc.). W PKO BP i Erste wynosi on 3,4 proc.
Wykres interaktywny Ryzyko prawne: jedno maleje, ale pojawia się drugie
Banki korzystają na spadku rezerw na ryzyko prawne kredytów frankowych. Łączne rezerwy z tego tytułu w analizowanych bankach sięgnęły 3,18 mld zł. To oznacza, że przez ostatni kwartał przybyło mniej niż 1 mld zł rezerw. Tymczasem jeszcze w 2024 roku kwartalnie zawiązywano na ten cel 3-5 mld zł. Wartość rezerw była tym samym niższa o 63 proc. w ujęciu rok do roku. Przyczynił się do tego nie tylko wysoki udział rezerw w aktywnym portfelu (tzw. obrezerwowanie), ale też spadający napływ nowych pozwów, pokazujący systematycznie kurczącą się skalę problemu.
Wykres interaktywny Banki podpisywały też z klientami coraz więcej ugód. Poprawę zanotował ING, którego liczba porozumień urosła aż o 95 proc. rok do roku. Bank tłumaczy to „konsekwentnym dialogiem z klientami”. Nieźle poradził sobie też BOŚ – w jego przypadku liczba ugód podskoczyła o 44 proc. Reszta banków notowała dynamiki od 12 do 25 proc. Łącznie najwięcej ugód z klientami zawarł do tej pory PKO BP (71,3 tys.), mBank (34,6 tys.) i Millennium (32,5 tys.). Wciąż wysoka liczba porozumień świadczy o coraz bardziej proaktywnej postawie sektora, który jest w stanie pójść na duże ustępstwa wobec klientów.
Wykres interaktywny Ugody stanowią tym samym 277 proc. wszystkich aktywnych pozwów frankowych. Jeszcze rok temu ta relacja wynosiła 161 proc. W tym czasie największą poprawę w liczbie prowadzonych spraw odnotowały ING i mBank (oba po -46 proc.). Nieznacznie wyprzedziły Millennium (-45 proc.). Na drugim końcu znalazł się Erste Bank Polska, któremu ubyło tylko 10 proc. aktywnych sporów sądowych. Z drugiej strony narasta problem pozwów o sankcję kredytu darmowego (SKD). W bankach jest już 29,8 tys. aktywnych spraw sądowych. Najwięcej ma ich PKO BP (9,4 tys.), ale najwyższą dynamikę notuje Pekao (+97 proc.).
Wykres interaktywny 
Główne wnioski
- Presja na zyski przy rosnących bilansach: Po trzech kwartałach 2026 roku zysk giełdowych banków spadł o 6,9 proc. (do 27,6 mld zł) przez 30-procentowy podatek CIT, kosztujący 620 mln zł wyrok TSUE i niższe stopy NBP, które ścięły marże we wszystkich bankach. Jednocześnie aktywa sektora urosły o 10 proc., a mBank (+18 proc.) dogonił zyskami większe ING i zbliża się do niego bilansem.
- Zmiana lidera kosztów ryzyka i trzymanie wydatków w ryzach: Podczas gdy siedem banków zanotowało spadek dochodów z odsetek, ING zwiększył je o 8,1 proc., tnąc koszty finansowania mimo blisko 30-procentowego wzrostu lokat. W trzymaniu w ryzach kosztów operacyjnych wyróżnił się Alior (+1,5 proc.), a największe odpisy kredytowe zawiązał wyjątkowo Bank Pekao (+23 proc. r/r).
- Koniec sagi frankowej, ale rośnie ryzyko SKD: Rezerwy na kredyty we frankach spadły o 63 proc., a liczba zawartych ugód stanowi już 277 proc. spraw w sądach. Uwolniony potencjał napędza wyniki mBanku (+23,8 proc.) i Millennium (+29,7 proc.). Na horyzoncie rośnie jednak nowe zagrożenie prawne: banki mierzą się z 29,8 tys. pozwów o sankcję kredytu darmowego.
