

 Zaloguj się




 Dzieje się!
Banki spółdzielcze jako infrastruktura krytyczna. Prezes SGB-Banku o walce o klientów
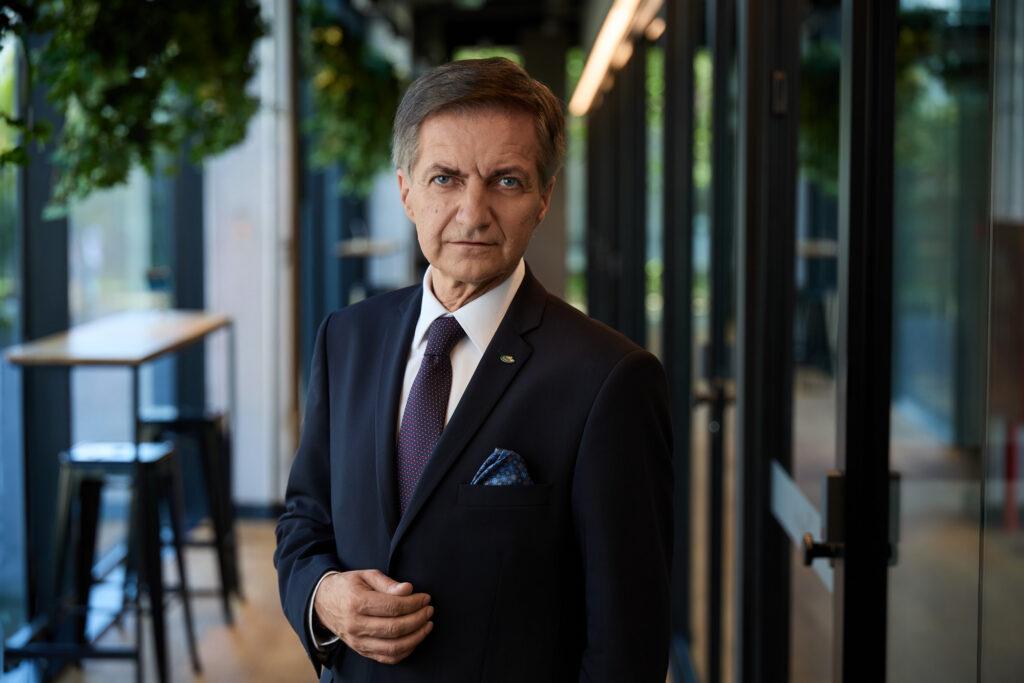
– O jakich relacjach można mówić, gdy duże banki zamykają część placówek i rezygnują z obsługi kasowej? – pyta Mirosław Skiba, prezes SGB-Banku zrzeszającego 174 banki spółdzielcze. Opowiada o planach nowych wdrożeń, granicach centralizacji i ambitnych celach na najbliższe lata. Przyznaje też, że lubi, gdy drży podłoga.


Z tego artykułu dowiesz się…
- Dlaczego banki spółdzielcze można uznać za element infrastruktury krytycznej państwa.
- W jaki sposób SGB-Bank zamierza osiągnąć 35-proc. wzrost portfela kredytowego do 2028 roku.
- Jak centralizacja back-office pozwala ograniczać rosnące koszty działania?
Audio generowane przez AI. Może zawierać błędy.
Piotr Sobolewski, XYZ: Po co nam banki spółdzielcze? Mamy przecież duże banki komercyjne.
Mirosław Skiba, prezes SGB-Banku: To tak, jakby mnie pan spytał – po co nam Centralny Port Komunikacyjny, skoro mamy lotniska w Berlinie czy Frankfurcie...
Ale CPK to kluczowa infrastruktura potrzebna dla całego państwa. Banki spółdzielcze raczej nie.
Ależ właśnie tak! Trzeba mieć świadomość, że trudno o rozwój lokalnej społeczności bez instytucji, które inwestują pieniądze w lokalne środowiska. Podczas ataku Rosji na Ukrainę to właśnie banki spółdzielcze pełniły ważną funkcję, dostarczając gotówkę do małych miejscowości, przez co wpływały na uspokojenie nastrojów. Ludność widziała, że infrastruktura działa. I m.in. właśnie dlatego banki spółdzielcze także są – uważam – elementem infrastruktury krytycznej.
Czyli lokalność ma znaczenie?
Zdecydowanie tak. Technologia się demokratyzuje, dostęp do niej mają w zasadzie wszyscy i wszędzie. Co staje się unikalne w tym świecie, a czego żadne efekty skali i AI nie wytworzą? To właśnie autentyczna wiedza na temat lokalnego rynku i prawdziwych relacji. Banki spółdzielcze to mają i to jest nasza wartość dodana.
Warto wiedzieć
Mirosław Skiba kieruje SGB-Bankiem od ponad ośmiu lat
Stanął na czele SGB-Banku we wrześniu 2018 r. Od początku kariery zawodowej związany był z BZ WBK (obecnie Erste Bank Polska), gdzie od 2008 r. przez dekadę zasiadał w zarządzie, odpowiadając przede wszystkim za biznes detaliczny.
Lokalne relacje kontra algorytmy i CRM dużych banków
Ale duże banki komercyjne też ciągle mówią o relacjach. Kłamią?
Nie, to po prostu inny model i inaczej zdefiniowana relacja. O jakich relacjach można mówić, gdy duże banki zamykają część placówek i rezygnują z obsługi kasowej? Myślą o tym w sposób mechaniczny, zarządzany przez system CRM. To bardziej patrzenie na okazję sprzedażową niż głębokie rozpoznawanie potrzeb podczas rozmowy z klientem. Młodzi klienci szukają wyróżników, dostrzegają to, że usługi i produkt można kupić od kogokolwiek, ale jeśli można to zrobić od instytucji, która składa się na budowanie lokalnego dobrobytu, to jest to ten wyróżnik.
Po co młodym ludziom z małych miast, którzy jadą na studia do metropolii, taka lokalność?
Dla klientów indywidualnych ważna jest przede wszystkim sprawność operacyjna i realizacja transakcji niezależnie od geografii. Musimy mieć ją zatem na tym samym poziomie, co duże banki komercyjne. Wyjątkiem jest kredyt hipoteczny, bo tutaj nadal młodzi preferują kontakt osobisty, w końcu to często ich pierwsza w życiu tak poważna decyzja finansowa. Rolą banków spółdzielczych jest takie zbudowanie wiarygodności, aby klienci chcieli wtedy przyjść do banku spółdzielczego zamiast szukać kredytu poprzez anonimowego pośrednika.
„Możemy konkurować cenowo i oferować coś więcej”
U pośrednika dostaną porównanie trzech różnych ofert na rynku, u państwa jedną ofertę, która przecież i tak nie będzie najtańsza na rynku.
Cena jest ważna, ale przy kredycie hipotecznym nie jest przecież jedynym kryterium. To zobowiązanie na 20 czy 30 lat i przez ten czas może się wydarzyć bardzo wiele. Klient powinien patrzeć nie tylko na cenę w dniu podpisania umowy, ale również na to, z kim będzie rozmawiał przez kolejne lata, jeśli zmieni się jego sytuacja życiowa czy finansowa.
Nie twierdzę, że zawsze będziemy najtańsi, ale możemy być konkurencyjni cenowo, a jednocześnie zaoferować coś więcej niż porównanie tabeli z trzema ofertami. Za tabelami kryją się tylko cyferki, a nie ludzie, z którymi w trudnych chwilach trzeba będzie wspólnie szukać mądrych rozwiązań.
A co, jeśli chodzi o inne grupy klientów? Firmy, rolników, samorządy?
Właśnie tutaj ta lokalność jest szczególnie istotna. Wszystkich tych klientów zachęcamy, by brali pod uwagę, że obsługa odbywa się poprzez bank lokalny, który tworzy w danej gminie miejsca pracy i płaci w niej podatki, w odróżnieniu od banków komercyjnych mających siedziby głównie w Warszawie. Lepiej postawić na osobiste relacje, możliwość rozmowy z prezesem takiego banku niż korzystać z oferty banku, który z konkretną gminą nie ma nic wspólnego.
Jeszcze jesienią SGB-Bank pokaże nową ofertę dla firm
No dobrze, ale macie dokładnie taką samą ofertę dla firm, co najwięksi gracze?
Wszystko w niej jest. Mamy kredyty obrotowe, inwestycyjne, leasing, faktoring. Gdy trzeba zrobić indywidualny produkt, to też proszę wierzyć, że na zasadzie butiku jesteśmy w stanie to zrobić zgodnie z życzeniami klienta. Mimo tego nadal zamierzamy ją poprawiać, dlatego jeszcze jesienią pokażemy nową ofertę dla firm. Mamy projekt EVEREST, obejmujący dwa kluczowe strumienie: sprzedaż kredytów detalicznych oraz obszar multibiznesu i kredytów dla firm. Dzięki naszej nowej ofercie będziemy chcieli udowodnić, że banki spółdzielcze nie obsługują wyłącznie rolnictwa i lokalnych podmiotów, ale mogą wyjść poza ten stereotyp.
Czyli jakie jeszcze? Jacy klienci są dla banków spółdzielczych wyjątkowo atrakcyjni?
Naturalnym obszarem są małe i średnie przedsiębiorstwa, zwłaszcza firmy mocno zakorzenione w lokalnej gospodarce. Mikro, małe i średnie przedsiębiorstwa będą mogły wkrótce skorzystać z kredytu na Wytwarzanie Produktów Podwójnego Zastosowania (WPPZ), łączącego kredyt inwestycyjny z bezzwrotną premią przyznawaną przez Bank Gospodarstwa Krajowego. Ta forma finansowania wesprze inwestycje w produkty dual-use, czyli rozwiązania wykorzystywane zarówno w sektorze cywilnym, jak i w obszarze bezpieczeństwa i obronności.
Ale nie chciałbym tu stawiać sztucznych granic odnoszących się do wielkości firm – coraz częściej bowiem finansujemy duże przedsięwzięcia, wspólnie z bankami spółdzielczymi, w ramach konsorcjów. Interesują nas firmy inwestujące, rozwijające produkcję, zwiększające efektywność energetyczną czy planujące transformację swojego biznesu. W takich przypadkach bardzo dobrze działa połączenie lokalnej znajomości klienta z możliwościami całego zrzeszenia SGB. Lokalny bank zna przedsiębiorcę, a grupa daje mu dostęp do skali, produktów i kompetencji, których pojedynczy bank nie musiałby budować samodzielnie.
SGB-Bank pracuje nad prelimitami kredytowymi dla MŚP
A co z project finance, doradztwem przy sukcesji, księgowością dla firm? Duże banki to mają.
My za to rozbudowujemy własne kompetencje. Mamy współpracę z ekspertami, inżynierami, którzy pomagają nam przy projektach dotyczących transformacji energetycznej. Jeśli chodzi o rolników, to wspólnie z agencjami możemy, jako bank zrzeszający, zaoferować bankom zrzeszonym wsparcie w przeprowadzeniu klienta przez proces związany z finansowaniem inwestycji z programów pomocowych. Rolnik nie powinien być pozostawiony sam na sam z dokumentacją, wymogami programu i koniecznością ustalania, jakie rodzaje i formy finansowania można połączyć ze wsparciem publicznym. Chcemy, żeby bank spółdzielczy potrafił mu w tym procesie pomóc.
I jak idzie zdobywanie rynku kredytowego? W strategii do 2028 r. SGB-Bank celuje w 35-procentowy wzrost portfela.
To ambitne wyzwanie. Obecnie, jako zrzeszenie, rośniemy o ok. 8 proc. rocznie. Większym wyzwaniem niż wartość kredytów jest zwiększenie liczby klientów. Obecnie w SGB obsługujemy ok. 1,5 mln rachunków. Pracujemy nad tym, by wyliczać prelimity kredytowe dla małych i średnich firm, by móc wychodzić do klienta już z konkretną ofertą. Pozwoli to wyposażyć naszych doradców w lepsze narzędzia. W tym samym czasie chcemy uruchomić silną kampanię promującą naszą ofertę kredytową dla firm.
Klienci chcą i atrakcyjnej ceny, i szybkiego procesu
Duża jest konkurencja na tym rynku?
Spora. Widzimy walkę na marże, a przez to i my musimy pozostawać konkurencyjni. I chodzi nie tylko o cenę, ale też o proces, bo mniejsze firmy oczekują takiej samej wygody, jak klient indywidualny. Chodzi np. o szybkość wydawania decyzji kredytowej.
Właśnie dlatego chcemy wspierać nasze banki spółdzielcze przekazem marketingowym, pozwolić im na modyfikację produktów czy dostarczyć nowy produkt, który zwiększy akwizycję klientów. Dokonujemy przeglądu naszych kanałów i widzimy, że wymagają one identyfikacji funkcjonalności, które mogłyby nam zwiększyć atrakcyjność.
Brzmi bardzo korporacyjnie. A co to znaczy w praktyce?
To znaczy, że klient musi dostać decyzję szybciej, mieć mniej dokumentów do wypełnienia i móc załatwić większą część spraw cyfrowo. A doradca w banku powinien mieć narzędzia, dzięki którym zamiast zaczynać rozmowę od zbierania danych, będzie mógł przyjść do przedsiębiorcy z konkretną propozycją finansowania. Jeżeli technologia tego nie upraszcza, tylko tworzy kolejną warstwę procesu, to nie ma większego sensu. Klientom firmowym udostępnimy więc możliwość zaciągania kredytów online, wprowadzimy nowy rodzaj kredytu, rozbudowujemy aplikację SGB Mobile o kolejne funkcjonalności także dla klientów firmowych. Liczę też na dobre efekty wdrożenia CRM, usprawniającego proces obsługi klientów firmowych.
SGB-Bank planuje wdrożenia VAS-ów w swojej aplikacji
Czym z kolei chcecie przyciągać klientów detalicznych?
Z pewnością jednym z kluczowych kierunków rozwoju bankowości jest dziś poszerzanie oferty usług dodatkowych oraz ciągła poprawa doświadczeń klientów. Usługi typu VAS (Value Added Services) stały się standardem rynkowym i ważnym elementem budowania lojalności klientów. Coraz więcej osób oczekuje, że nasza aplikacja SGB Mobile będzie czymś więcej niż tylko narzędziem do zarządzania finansami. Dlatego wśród funkcji, które planujemy wdrożyć, znajdują się m.in. zakup biletów komunikacji miejskiej, opłacanie parkingów, doładowania telefonów i kont gamingowych, zakup eSIM, a także dostęp do usług administracyjnych czy biznesowych, takich jak mObywatel lub eKsięgowość. Klienci cenią rozwiązania, które pozwalają załatwić codzienne sprawy szybko i wygodnie w jednym miejscu.
Ale muszę też wspomnieć, że naszym zadaniem jest również edukacja klientów – zwłaszcza tych najmłodszych. Wiele sobie obiecujemy po rozwoju spółdzielni uczniowskich, bo to pierwszy poziom zdobywania wiedzy o spółdzielczości i nauka przedsiębiorczości w praktyce. Podobne cele przyświecają naszej współpracy z uczelniami wyższymi. To także część naszej misji. Tworzymy więc z jednej strony ekosystem usług dla klienta detalicznego i firmowego, ale z drugiej – edukujemy go, bo wiedza konsumencka ma ogromne znaczenie.
Wzrost portfela kredytowego to jedno, ale w dobie niższych stóp procentowych warto popracować jeszcze nad dochodami prowizyjnymi. Skupiacie się na tym?
Tu jasno zaznaczamy, że nie chcemy podnosić opłat i prowizji dla klientów, choć konkurencja nie ma skrupułów w tym obszarze. Wolimy skupić się na ubezpieczeniach.
Bank chce udostępnić klientom usługę księgową
Czyli stworzycie jakąś platformę, która poprawi sprzedaż tych produktów? Konkurencyjne zrzeszenie BPS właśnie kończy prace nad BPS Ubezpieczenia.
My raczej koncentrujemy się na tym, by być pośrednikiem między ubezpieczycielami a bankami zrzeszonymi. Wspieramy banki. Do końca bieżącego roku planujemy poszerzyć naszą ofertę o usługi księgowe dla klientów firmowych. Projekt znajduje się obecnie w zaawansowanej fazie realizacji – finalizujemy umowy. Pełną wersję usług księgowych, dostępnych bezpośrednio z poziomu konta użytkownika, udostępnimy klientom w 2027 r.
Zostają nam jeszcze koszty...
Choć spadają marże kredytowe, to wzrost kosztów z poprzednich lat nadal pozostał. Rosły przecież wynagrodzenia pracowników, koszty IT czy wydatki regulacyjne. Nie mieliśmy do końca na to wpływu.
Połowa banków z grupy skorzysta z centralizacji usług
Ale teraz możecie to jakoś zmienić?
Możemy ograniczyć je dla banków zrzeszonych w naszej grupie poprzez centralizację usług na poziomie banku zrzeszającego. Dziś w Systemie Usług SGB mamy 84 banki, a do końca roku będziemy mieć jeszcze trzy wdrożenia, co będzie stanowiło połowę zrzeszenia. Nie chodzi o centralizację dla centralizacji, ale przenoszenie funkcji, z którymi poszczególne banki musiałyby samodzielnie się mierzyć, choć nie mają do tego odpowiedniej skali. Trudno sobie np. wyobrazić, by każdy bank budował własne kompetencje w zakresie infrastruktury AI.
I menedżerowie stojący na czele banków są gotowi oddać te funkcje bankowi zrzeszającemu?
Taka centralizacja nie jest zagrożeniem, brak efektów skali jest zagrożeniem, które czyni banki mniej konkurencyjnymi. W bankach rośnie świadomość i apetyt na to, by to zmieniać.
„Byłbym daleki od łączenia chęci do zmian z metryką”
Przecież na czele wielu z nich stoją ci sami prezesi od 20-30 lat. Jaką po tylu latach można jeszcze mieć chęć zmian?
Byłbym daleki od tego, aby chęć zmian łączyć bezpośrednio z metryką. Można się tu naprawdę bardzo pomylić. Mamy w grupie przykłady banków, gdzie pomimo trwałości prezesa na stanowisku podmioty radzą sobie tak dobrze, że młodzi menedżerowie patrzą na nie z dużą estymą.
Kluczowy jest sposób myślenia i otaczanie się odpowiednimi ludźmi, takimi, którzy nadążają za trendami i zmianami rynkowymi.
To znaczy, że w zrzeszeniu SGB nie ma zmiany pokoleniowej na stanowisku szefów banków? W BPS wymianie w ostatnich ośmiu latach uległa spora część menedżerów.
Jest, w SGB skala tego trendu nie odbiega od tej obserwowanej w BPS. Nawet dziś spotykam się np. z kandydatem, który zastąpi wieloletniego prezesa jednego z banków. Nie jest to odosobniony przypadek. Grono prezesów dość szybko się odmładza.
Nowe pokolenie prezesów to głównie osoby z wewnątrz
I jacy są ci nowi prezesi?
Po pierwsze, są z wewnątrz naszej organizacji. Są bardziej oswojeni z nowoczesną technologią i patrzą na nią jak na naturalne narzędzie prowadzenia biznesu. Po drugie, liczy się także to, że są otwarci na współpracę i dzielenie się funkcjami w ramach zrzeszenia. Podziały nie idą według linii wieku, a nadal w najwyższej cenie są umiejętność zarządzania zespołami, motywacja i przywództwo. Najlepszy model to połączenie doświadczenia i znajomości lokalnego rynku z gotowością do zmiany.
Jakie są granice tej centralizacji?
Na pewno naszą ambicją nie jest wpływać na biznes poszczególnych banków. Nie będziemy chcieli zabierać relacji z klientami, kształtowania cen czy dostosowywania ofert. Chcemy za to dostarczać takie rozwiązania, które pozwolą żyć nie tylko wieloletnią historią bankowości spółdzielczej, ale też budować ją na nowo. Bez takich rozwiązań trudno być konkurencyjnymi, jednak zawsze będzie to autonomiczna decyzja banków.
Centralizacja uwalnia przestrzeń do rozwijania relacji
Ale centralizacja to też zwolnienia w poszczególnych bankach.
Niekoniecznie. Jeśli przenoszę czynności back-office, to uwalniam przestrzeń, by rozwijać współpracę z klientem zamiast np. zajmowania się kwestiami kadrowymi czy raportowaniem. Banki zyskują czas pracowników, który może zaprocentować większą koncentracją na kliencie. Kluczowe, by banki mogły skupiać się na tym zamiast na regulacyjnych wymogach.
Nie nudzi pana jeszcze ten biznes? Właśnie mija panu osiem lat jako prezes.
Zdecydowanie nie. Świat dynamicznie się zmienia, a to wymusza transformację i zmianę sposobu myślenia wewnątrz organizacji. Poza tym – proszę mi wierzyć, że trudno jest się nudzić, kiedy pracuje się ze 174 bankami, z których każdy ma własną historię, odrębny rynek i własne zdanie. Czasami byłoby nawet wygodniej, gdyby było… trochę nudniej. Ale właśnie ta różnorodność powoduje, że po ośmiu latach nadal mam poczucie, że jest tu bardzo dużo do zrobienia. A poza tym ja lubię, gdy drży podłoga.
„Banki spółdzielcze muszą aktywniej szukać klientów”
Czyli jest ciekawiej niż w bankowości komercyjnej?
Myślę, że ciekawsza jest struktura, w jakiej działamy. To federacja, a nie korporacja. Moją rolą jest przekonywać banki i menedżerów do wspólnych rozwiązań, budować porozumienia i zachęcać do zmian. To ciekawe wyzwanie menedżerskie.
I po tylu latach ma pan jeszcze nadzieję, że banki spółdzielcze staną się istotną siłą w Polsce?
One już są istotną siłą. Pytanie brzmi raczej, czy potrafimy wykorzystać potencjał, który mamy, żeby znacząco zwiększyć nasz udział w rynku. I tutaj odpowiadam: tak, wierzę, że możemy. Mamy kapitał, klientów, lokalne relacje i coraz lepszą technologię. Musimy natomiast mocniej korzystać ze skali zrzeszenia i być bardziej aktywni w pozyskiwaniu nowych klientów. Nie wystarczy czekać, aż przyjdą do nas dlatego, że bank spółdzielczy jest w ich miejscowości od stu lat.
„Trzeba myśleć w perspektywie dłuższej niż kadencja”
Półtora roku temu, gdy rozmawialiśmy, mówił pan, że nie ma powodów, by banki spółdzielcze nie mogły w Polsce odpowiadać za 20 proc. aktywów sektora, tak jak w Niemczech.
I nadal tak uważam. Ale nie zrobimy tego w rok czy dwa.
Za dekadę?
To już bardziej prawdopodobne.
Czyli buduje pan zrzeszenie, ale cel, do jakiego pan aspiruje, ogłosi już pewnie pana następca?
To całkiem możliwe i nie mam z tym problemu. W bankowości, szczególnie spółdzielczej, trzeba umieć myśleć w perspektywie dłuższej niż kadencja. Jeśli za kilka czy kilkanaście lat ktoś ogłosi wynik 20 proc. sektora bankowego w rękach spółdzielców, a ja będę wiedział, że część decyzji, które do niego doprowadziły, podejmowaliśmy dzisiaj, to będę miał powód do satysfakcji. Nie wszystkie drzewa sadzi się po to, żeby samemu siedzieć w ich cieniu.

Główne wnioski
- SGB planuje zwiększyć portfel kredytowy o 35 proc. do 2028 r. i aktywniej pozyskiwać klientów. Pomóc mają m.in. kredyty online, nowe usługi w aplikacji oraz księgowość dla firm dostępna od 2027 r.
- Do końca 2026 r. z centralizacji usług ma korzystać połowa ze 174 banków zrzeszonych w SGB. Pozwoli to ograniczyć koszty i skupić się na obsłudze klientów, bez odbierania bankom lokalnej autonomii.
- Mirosław Skiba uważa banki spółdzielcze za element infrastruktury krytycznej państwa. W perspektywie dekady widzi możliwość zwiększenia ich udziału w aktywach polskiego sektora bankowego do 20 proc.
