

 Zaloguj się




 Dzieje się!


Darmowe kredyty za błędy banków? 10 wyroków, które pokazują twoje szanse w sądach
Kto jest górą – kredytobiorcy czy banki? Zamiast walki na narrację, sprawdziliśmy najciekawsze wyroki zapadające w polskich sądach. Dowiadujemy się z nich, kiedy klienci odzyskują nadpłacone odsetki, a kiedy sądy oddalają powództwa.


Z tego artykułu dowiesz się…
- Jak kwietniowy wyrok TSUE (C-744/24) wpłynął na rynek kredytów konsumenckich w Polsce.
- Jakie błędy w wyliczaniu RRSO najczęściej dają konsumentom podstawę do wygranej.
- Kiedy sądy oddalają powództwa kredytobiorców o sankcję kredytu darmowego.
Audio generowane przez AI. Może zawierać błędy.
Mija pięć miesięcy od głośnego wyroku Trybunału Sprawiedliwości Unii Europejskiej (TSUE). 23 kwietnia sędzia w Luksemburgu odczytał wyrok o sygnaturze C-744/24, który zakwestionował pobieranie odsetek za środki, które nie trafiły w ręce klientów. Podważył powszechną na polskim rynku praktykę naliczania odsetek od prowizji związanych z udzielanymi kredytami gotówkowymi.
Wyrok zachęcił sektor do zmiany praktyk i oddania klientom naliczonych od czasu wyroku odsetek od kredytowanych kosztów. Rozbudził także nadzieje kancelarii prawnych, które w orzeczeniu widzą szansę na zastosowanie tzw. sankcji kredytu darmowego (SKD). W jej przypadku kredytobiorcy oddają do banku wyłącznie wartość pożyczonego kapitału, bez odsetek, prowizji i innych kosztów. Zdaniem bankowców nie ma ku temu przesłanek. Postanowiliśmy sprawdzić fakty.
Poprosiliśmy zatem prawników obu stron sporu kredytowego o przesłanie kluczowych z ich punktu widzenia wyroków, które uzyskali od kwietniowego orzeczenia. Na ich podstawie wybraliśmy najciekawsze prawomocne orzeczenia, starając się, by dotyczyły różnych banków, sądów i odmiennych sytuacji, a także opierały się na innych uzasadnieniach.
Wyrok 1: błędne wyliczenie RRSO daje podstawę do SKD
Karolina Pilawska z kancelarii Pilawska Zorski Adwokaci zaczęła od prawomocnego wyroku uzyskanego 21 maja (Sąd Okręgowy w Warszawie, sygnatura XXVII Ca 1992/25). Chodzi o kredyt zaciągnięty w Banku Millennium na kwotę 77,5 tys. zł, z czego klientowi udostępniono 74,7 tys. zł. Kredytobiorca wnioskował o ustalenie prawa do zastosowania SKD i zasądzenie na jego rzecz kwoty stanowiącej nadpłacone we wskazanym przez niego okresie koszty pożyczki.
Sąd wydał wyrok, zmieniający niekorzystne dla klienta orzeczenie z pierwszej instancji. Odwołał się do sprawy C-744/24, wskazując, że wskutek naliczenia oprocentowania od prowizji, czyli części kapitału przeznaczonej na skredytowanie kosztów doszło do naruszenia art. 5 ustawy o kredycie konsumenckim (definicje całkowitej kwoty kredytu i stopy oprocentowania). W ten sposób wykreowano świadczenia odsetkowe bez podstawy prawnej.
W uzasadnieniu wyroku czytamy, że wskazanie w umowie zawyżonej „kwoty do wypłaty”, obejmującej skredytowaną prowizję oznacza błędną podstawę naliczania odsetek. To z kolei powoduje dalsze skutki w postaci błędnego wyliczenia Rzeczywistej Rocznej Stopy Oprocentowania (RRSO) i całkowitej kwoty do zapłaty oraz błędnego określenia zasad i terminów spłaty kredytu. Wszystko to – zdaniem sądu – daje podstawę do zastosowania SKD. Ostatecznie Bank Millennium musiał oddać klientowi 24,7 tys. zł wraz z odsetkami ustawowymi naliczanymi od 25 maja 2024 roku. Skąd ta data? To wtedy mija 14 dni od dnia doręczenia bankowi odpisu pozwu.
Wyrok 2: klient nie mógł świadomie porównać oferty
Kolejny prawomocny wyrok podsunął nam Bartosz Czupajło z kancelarii Czupajło Ciskowscy & Partnerzy. Wydał go 14 maja Sąd Okręgowy w Warszawie (V Ca 3787/25). Chodzi o pożyczkę w zaciągniętą w PKO BP na kwotę 147,5 tys. zł. Do rąk kredytobiorcy trafiło wówczas 127 tys. zł, bo 19,2 tys. stanowiła składka ubezpieczeniowa, a 1,27 tys. zł obligatoryjna prowizja.
W uzasadnieniu czytamy, że bank naliczał odsetki od własnego wynagrodzenia, przez co podwójnie obciążał konsumenta tą samą kwotą: najpierw pobierając od niego prowizję, a potem naliczając od niej oprocentowanie. Efekt? Zatarcie granicy między rzeczywiście udostępnionym kapitałem a kosztami kredytu.
Co więcej, pokazanie klientowi tak wyliczonej wysokości RRSO, całkowitego kosztu kredytu i całkowitej kwoty do zapłaty nie zapewniło konsumentowi rzeczywistego obrazu ekonomicznej struktury zobowiązania. Klient nie mógł bowiem ustalić, jaka część odsetek dotyczy udostępnionego kapitału, a jaka wynika z oprocentowania kosztów kredytu. W ten sposób nie mógł też podjąć świadomej oceny zaciąganego zobowiązania i porównać ofert między bankami.
Sąd uznał zatem, że spełniono przesłanki do zastosowania SKD, uznając, że bank nie tylko naruszył zasady dotyczące wyliczania całkowitej kwoty kredytu, ale też nie zapewnił przejrzystości danych przekazanych konsumentowi. PKO BP musiał zatem oddać klientowi 46,7 tys. zł wraz z odsetkami ustawowymi. Konieczne było też pokrycie kosztów postępowania.
Wyrok 3: to bank ma udowodnić prawidłowość modelu
O kolejnym wyroku mówi Wojciech Bochenek z kancelarii Bochenek Ciesielski i Wspólnicy z grupy Votum. 19 maja Sąd Okręgowy w Warszawie wydał prawomocny wyrok w sprawie o sygnaturze V Ca 603/26. Sprawa dotyczyła kredytu zaciągniętego w mBanku. Klient dostał do rąk 55 tys. zł, ale z powodu doliczonej prowizji całkowita kwota kredytu sięgnęła 59,4 tys. zł. Konsument domagał się od banku zwrotu świadczeń w związku z SKD. Zarzucał nieprawidłowość RRSO, w szczególności zastosowanie przez bank nieprawidłowych danych przy jej obliczaniu.
Podobnie jak powyżej, także i tu warszawski sąd zmienił decyzję sądu I instancji i zasądził od banku na rzecz konsumenta 22 tys. zł wraz z odsetkami naliczonymi od 21 grudnia 2023 r. To data wezwania do zapłaty i złożenia przez klienta oświadczenia o skorzystaniu z SKD. Sąd w uzasadnieniu wskazał, że w przypadku zakwestionowania prawidłowości RRSO i wskazania konkretnych błędów w danych przyjętych do wyliczania tego wskaźnika, to na kredytodawcy spoczywa ciężar wykazania, że zastosowany model kalkulacji był prawidłowy. Powód? To bank jako profesjonalista dysponuje wiedzą o sposobie obliczania RRSO.
Oczywiście sąd odniósł się też do sposobu naliczania odsetek od kredytowanych kosztów. Wskazał wadliwość zasad naliczania oprocentowania oraz jej wpływu na określenie całkowitego kosztu kredytu. Uznał, że przekazane informacje były nieprawidłowe i wprowadzały klienta w błąd.
Wyrok 4: nie potrzeba kumulacji możliwych uchybień
Następny wyrok dotyczy roszczenia wobec BNP Paribas Bank Polska. Klient zwracał uwagę na błędne wyliczenia RRSO i całkowitej kwoty kredytu, bank błędnie wyliczył odsetki nie od kwoty udostępnionej klientowi, ale także od kredytowanych kosztów pozaodsetkowych. Bank odmawiał zastosowania SKD, negując istnienie wad informacyjnych w umowie kredytu. W pierwszej instancji odniósł sukces, bo sąd pierwszej instancji potwierdził konsumencki charakter umowy, jej ważność i skuteczność, ale nie znalazł w treści wad, które uzasadniałyby wykorzystanie sankcji.
Kancelaria CGO Recovery, która obok Votum jest jedną z głównych kancelarii obsługujących sprawy SKD w imieniu kredytobiorców, zaskarżyła wyrok. Wniosła zatem apelację do Sądu Okręgowego w Warszawie. Skupiła się na rozważaniach sądu kwestionujących brak wad informacyjnych w umowie. Wykazali, że o zastosowaniu SKD nie decyduje kumulacja wszystkich możliwych uchybień, ale naruszenie ustawowych obowiązków informacyjnych w zakresie istotnym dla konsumenta. Chodzi o takie zapisy, które uniemożliwiają klientom zweryfikowanie, jakie zobowiązania wobec banku zaciąga. Sąd wskazał wprost na wyrok C-744/24 stwierdzając, że to właśnie on doprowadził do zmiany kierunku orzeczniczego na korzyść konsumenta.
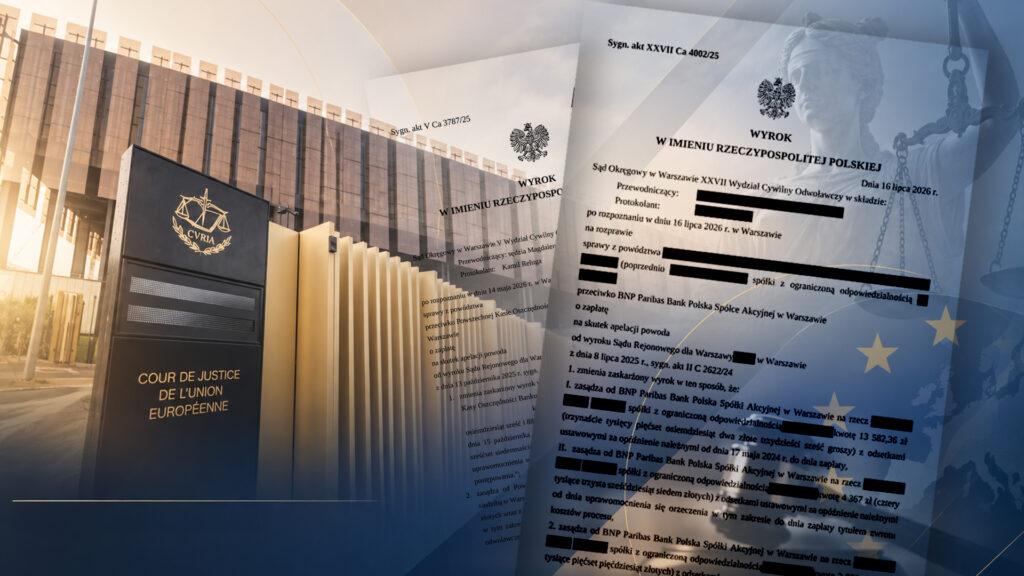
16 lipca Sąd Okręgowy w Warszawie zmienił zaskarżony wyrok (sygnatura XXVII Ca 4002/25). Nie podzielił stanowiska sądu pierwszej instancji i uznał, że wady w umowie dają podstawę do zastosowania SKD. W praktyce oznacza to konieczność oddania przez BNP Paribas kwoty 13,6 tys. zł wraz z odsetkami ustawowymi. Kancelaria tłumaczy na swojej stronie, że wyrok udowadnia, jak wąska jest granica między korzystnym a niekorzystnym orzeczeniem.
Wyrok 5: mniejsze apelacje również zmieniają wyroki
Choć większość prawomocnych wyroków zapada w Warszawie, to są też pierwsze orzeczenia w mniejszych sądach. Przykładem może być Sąd Okręgowy w Suwałkach. 31 sierpnia w sprawie przeciwko Alior Bankowi uznał roszczenia konsumenta, zmieniając orzeczenie sądu rejonowego w tym samym mieście. Sprawa dotyczyła SKD i z racji odrzucenia przez bank dobrowolnego rozstrzygnięcia świadczenia musiała ona trafić do sądu.
Sprawą o sygnaturze I Ca 21/26 chwali się kancelaria CGO Recovery. Jej zdaniem umowa zawierała uchybienia w zakresie obowiązków informacyjnych, a sąd pierwszej instancji ocenił je zbyt łagodnie. Sprawa dotyczyła sposobu przedstawienia RRSO i całkowitej kwoty do zapłaty oraz naliczania odsetek od kredytowanych kosztów kredytu. Reprezentanci kredytobiorcy wskazali ponadto, że konsument miał prawo do skorzystania z SKD, a podnoszone przez bank zarzuty formalne, jak te dotyczące terminu złożenia oświadczenia, nie miały uzasadnienia.
Sąd zgodził się z argumentacją konsumenta i zasądził od Aliora 31 tys. zł wraz z odsetkami za opóźnienie. Ponadto bank musiał zwrócić 5,17 tys. zł kosztów procesu przed sądem pierwszej instancji wraz z odsetkami i 3,55 tys. zł zwrotu kosztów postępowania odwoławczego.
Wyrok 6: definicje w umowie były jasne i przejrzyste
Pierwsze pięć wyroków dotyczyło wygranych konsumentów. Teraz przejdźmy do tych, które zapadają na korzyść banków. Pierwszy wyrok podesłała nam kancelaria Lawspective reprezentująca kredytodawców w sądach. 28 lipca w Sądzie Okręgowym w Częstochowie zapadł prawomocny wyrok o sygnaturze VI CA 949/25.
Sprawa dotyczyła pożyczki gotówkowej w wysokości 63,7 tys. zł. Bank udostępnił klientowi wtedy 47,5 tys. zł, a resztę stanowiła prowizja. Pożyczkobiorczyni zdecydowała się skorzystać z SKD, sporządziła specjalne oświadczenie i zbyła za 2 tys. zł prawo do wierzytelności na rzecz firmy skupującej takie roszczenia. Firma ta domagała się 20,25 tys. zł wraz z odsetkami za opóźnienie, tłumacząc to nieprawidłowym wypełnieniem obowiązku informacyjnych. Bank odpierał zarzut, twierdząc, że umowa spełnia wszystkie elementy wymagane ustawą o kredycie konsumenckim.
Sąd I instancji zakwestionował uchybienia, na które zwracał uwagę powód. Sędzia zauważył, że w umowie jasno zaznaczono, że całkowita kwota pożyczki nie obejmowała kredytowanych kosztów, a definicje zawarte w umowie są jasne i przejrzyste, także dla konsumenta, który nie ma wykształcenia prawniczego. Firma złożyła jednak apelację, ale sąd okręgowy ją odrzucił. Uznał, że nie doszło do naruszenia uprawnień konsumenta. Jego zdaniem zastosowanie SKD stanowiłoby nadużycie, sprzeczne z przeznaczeniem, jakie ustawodawca założył, wprowadzając tę sankcję do porządku prawnego. Podkreślił, że naruszenie nie oznacza tylko nieprawidłowości. Wadliwość musi wiązać się z naruszeniem zasady ochrony praw konsumenckich.
Wyrok 7: nie każdy błąd w umowie aktywuje od razu SKD
Kolejny wyrok również dotyczy kancelarii Lawspective, ale zapadł w Sądzie Okręgowym w Lublinie (Ca 149/26, 10 lipca 2026 r.). Sprawa dotyczy kredytu konsolidacyjnego na kwotę 84,2 tys. zł. Spora jego część przypadła na prowizję (9,26 tys. zł) i jednorazową składkę ubezpieczeniową (8,8 tys. zł). W 2024 r., czyli niecałe sześć lat po zaciągnięciu kredytu, kredytobiorca złożył oświadczenie o skorzystaniu z SKD. Wskazał tam na błędne wskazanie w umowie RRSO i całkowitej kwoty do zapłaty, podkreślając, że błąd ten wynika z niedopuszczalnego naliczania odsetek od pozaodsetkowych kosztów kredytu. Zabrakło też np. procedury – jakie koszty kredytu ulegają zmianie w momencie wcześniejszej jego spłaty. Podobnie jak powyżej, także i tu dokonano cesji wierzytelności, z czego kredytobiorca otrzymał kwotę 2,2 tys. zł.
Powód domagał się 28,47 tys. zł wraz z odsetkami za opóźnienie. Nie uzyskał wsparcia w sądzie rejonowym, dlatego złożył apelację, która trafiła do sądu okręgowego. W uzasadnieniu tego ostatniego czytamy, że sama nieprawidłowość w naliczaniu odsetek nie oznacza automatycznie prawa do sankcji kredytu darmowego. Sankcja ta jest bowiem związana z naruszeniem obowiązków informacyjnych, a nie z każdym błędem w konstrukcji umowy.
Sąd ocenił, że bank prawidłowo przedstawił w umowie sposób obliczenia RRSO i wszystkie dane potrzebne do jego wyliczenia. To znaczy, że zabrakło podstaw do stosowania SKD. Oddalił zatem apelację i zarządził 1,8 tys. zł tytułem zwrotu kosztów postępowania apelacyjnego, który pokryła przegrana strona.
Wyrok 8: wysokość prowizji również ma znaczenie
Kolejny ciekawy wyrok wysłał nas Piotr Szwechłowicz z kancelarii JNS Legal. 25 czerwca 2026 r. Sąd Okręgowy w Warszawie wydał wyrok o sygnaturze akt V Ca 1434/25. Sprawa dotyczyła kredytu w wysokości 131,5 tys. zł. W odróżnieniu od powyższych umów ta zawierała dość symboliczną prowizję w wysokości 537 zł, czyli 0,4 proc. całkowitej kwoty kredytu. Jaka była zatem wysokość dochodzonego roszczenia? Aż 42,29 tys. zł.
Sąd pierwszej instancji odrzucił roszczenie o zastosowanie SKD, ale powód zaskarżył wyrok, twierdząc, że doszło do naruszenia prawa procesowego. Powołał się m.in. na fakt, że mechanizm kredytowania prowizji został konsumentowi narzucony, a ustalenia sądu stoją w sprzeczności z zebranym w sprawie materiałem dowodowym. Wskazał też, że sąd przyjął, iż kredytowana prowizja może podlegać oprocentowaniu i zaproponował zawieszenie postępowania do czasu odpowiedzi na pytania prejudycjalne, m.in. właśnie do czasu kwietniowego wyroku.
W uzasadnieniu wyroku rozpatrujący apelację sąd wskazał jasno, że tak niska kwota prowizji ma zasadnicze znaczenie dla oceny skutków stwierdzonego naruszenia. Chodzi o to, że tak niewielka wartość skredytowanych kosztów nie mogła prowadzić do zniekształcenia charakteru umowy. Sąd odniósł się też do faktu przejęcia roszczenia w wysokości 55 tys. zł za 5 tys. zł. Przypomniał, że SKD zostało ustanowione z myślą o słabszej stronie stosunku prawnego, jaką jest konsument, a nie podmiot profesjonalnie zajmujący się obrotem wierzytelnościami. Dodał, że celem regulacji nie jest kreowanie źródeł zysku dla podmiotów z takiej branży.
Wyrok 9: roszczenia o SKD mają ograniczenia czasowe
Andrzej Pałys z kancelarii Kozikowski & Partners wskazuje na prawomocny wyrok Sądu Okręgowego w Warszawie z 23 czerwca 2026 roku (sygnatura V Ca 3930/25). Chodzi o kredyt na kwotę ponad 70 tys. zł, w którym prowizja stanowiła 3 tys. zł, a kredytowana składka ubezpieczeniowa 20 tys. zł. To oznacza, że kwota do dyspozycji klienta sięgnęła ok. 47 tys. zł. Klient zawnioskował zatem o oświadczenie o skorzystaniu SKD.
Sąd Okręgowy w apelacji odniósł się m.in. do daty złożenia takiego oświadczenia. Przepisy mówią tu o rocznym terminie od daty wykonania umowy. Według sądu chodzi tu o wypłatę środków, a nie wykonanie wszystkich obowiązków przez kredytobiorcę, czyli spłatę ostatnich rat. Po tym czasie uprawnienie konsumenta wygasa. W uzasadnieniu czytamy, że takie obostrzenie czasowe ogranicza przedłużanie sankcji w nieskończoność. W ten sposób kredytodawcy nie mieliby pewności co do ostatecznej relacji z danym klientem.
Ponadto sąd zwrócił uwagę, że SKD jest sankcją wyjątkowo surową, skutkującą tym, że kredytobiorca otrzymuje środki bez obowiązku jakiegokolwiek wynagrodzenia z tego tytułu. Jest to szczególnie uciążliwe w przypadku umów długoterminowych, dlatego nie sposób uznać, że umożliwienie skorzystania z SKD przez tak długi czas byłoby proporcjonalne. W tym samym wyroku sąd przypomniał, że samo naliczenie odsetek od kosztów okołokredytowych nie oznacza automatycznego naruszenia obowiązków informacyjnych. Daje jedynie kredytobiorcy możliwość dochodzenia ich zwrotu. Żądania te są jednak oparte na zupełnie innej podstawie niż SKD.
Wyrok 10: pobieranie odsetek było latami akceptowane
Swój wyrok wysłał nam też Wojciech Wandzel z KKG Legal. Orzeczenie zapadło 7 lipca 2026 r. w Sądzie Okręgowym w Siedlcach (sygn. akt. V Ca 306/26). Sprawa dotyczy kredytu gotówkowego na kwotę 81,78 tys. zł, w której 11,78 tys. zł stanowiła prowizja. Podobnie jak powyżej także tu kredytobiorca wnioskował o SKD zwracając uwagę na naruszenie obowiązków informacyjnych, wynikających z pobierania odsetek od kredytowanych kosztów. Oczekiwał 36,9 tys. zł wraz z odsetkami ustawowymi liczonymi od dnia doręczenia pozwanemu pozwu.
Powód przegrał w pierwszej instancji, ale wniósł apelację, przez co sprawa trafiła do Sądu Okręgowego. Tam sędzia również przyznał rację bankowi. W uzasadnieniu czytamy, że w wyroku C-744/24 unijny Trybunał uznał, że pobieranie odsetek od kredytowanych kosztów nie skutkuje automatycznym stosowaniem SKD. Powoływanie się na sankcję ma sens wtedy, gdy doszło do naruszenia obowiązków informacyjnych, a według sądu rejonowego (rozpatrywał sprawę w I instancji) w tej sprawie nie miało to miejsca.
Sąd Okręgowy przypomniał, że obowiązujące przepisy o kredycie konsumenckim nie zakazywały pobierania odsetek od kredytowanych kosztów. Ponadto zapisy umowy są przejrzyste co do tego, że prowizja jest kredytowana i wchodzi w skład wypłaconej kwoty. To znaczy, że mimo zakwestionowania tej praktyki przez TSUE, umowa realizowała obowiązki informacyjne banku w sposób prawidłowy. Tym bardziej że taka praktyka była powszechna i akceptowana w orzecznictwie sądów krajowych.

Główne wnioski
- Pięć miesięcy mija od wyroku TSUE C-744/24. Decyzja z 23 kwietnia jednoznacznie potępiła pobieranie odsetek od środków, które nigdy nie trafiły do rąk klientów. Zmusiły tym samym banki do zmiany praktyk i oddawania nienależnie naliczonych kwot. Zmiana dokonuje się także w sądach.
- Klienci wygrywają dzięki błędom w RRSO. Sukces konsumentów zależy od udowodnienia, że doliczanie prowizji do kapitału zniekształciło całkowity koszt zobowiązania, a ciężar udowodnienia poprawności wyliczeń spoczywa w takich sprawach na banku.
- Banki zwyciężają przy braku istotnych naruszeń. Instytucje finansowe wygrywają procesy wtedy, gdy uchybienia w umowie są zbyt błahe, by aktywować sankcję darmowego kredytu, definicje były jasne lub minął roczny termin na złożenie oświadczenia przez klienta. Sądy zwracają też uwagę, że przepisy o SKD mają chronić kredytobiorców, a nie profesjonalnych nabywców wierzytelności.
