

 Zaloguj się




 Dzieje się!





Z tego artykułu dowiesz się…
- Co daje Kętom zakup grupy Metra.
- Co zaskoczyło analityków po ogłoszeniu transakcji.
- Jakie szanse i zagrożenia wiążą się z przejęciem grupy Metra.
Audio generowane przez AI. Może zawierać błędy.
To będzie jedna z największych inwestycji zagranicznych polskich firm. 14 września w poniedziałek po zamknięciu giełdy Grupa Kęty podała, że podpisała warunkową umowę kupna od KPS Capital Partners 100 proc. udziałów w Fengari Holdings, właścicielu spółek z Grupy Metra. To producent profili aluminiowych i dostawca usług przetwórstwa aluminium.
– Model działania grupy Metra jest zbliżony do naszego. Kupujemy biznes we Włoszech i w Ameryce Północnej. W biznesie architektonicznym firma jest liderem we Włoszech, w biznesie fasadowym prowadzi działalność globalną. Pracuje też dla sektora kolejowego i przemysłu maszynowego [co poszerzy ofertę Grupy Kęty – red.] – mówi Roman Przybylski, prezes Grupy Kęty.
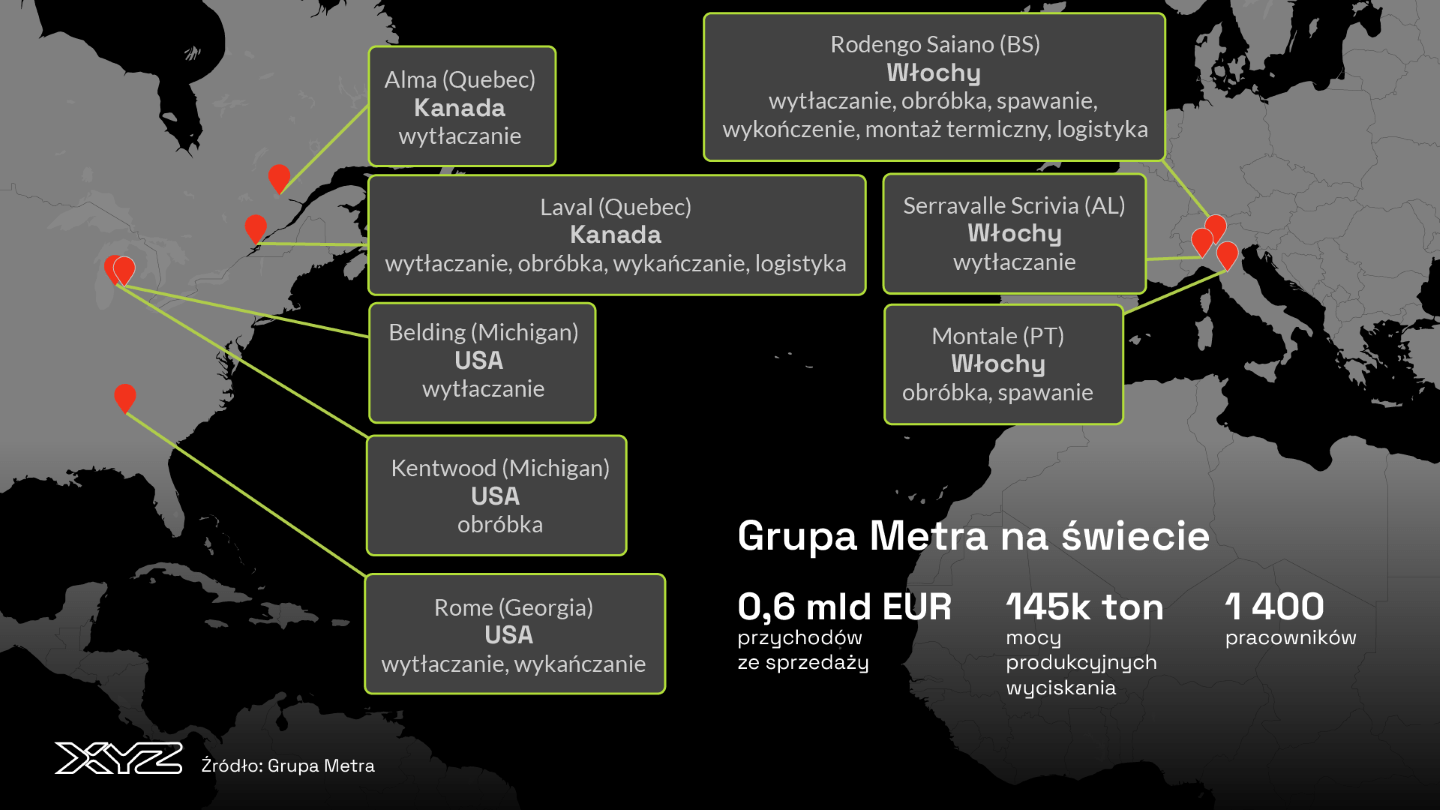
Grupa ma dziewięć zakładów produkcyjnych we Włoszech, USA i Kanadzie o mocach w zakresie wyciskania na poziomie 145 tys. ton rocznie, z czego 35 proc. przypada na Europę. Dla porównania: Grupa Kęty ma w segmencie wyrobów wyciskanych 125 tys. ton. Przychody grupy ze sprzedaży w 2026 r. są szacowane na ok. 600 mln euro (2,6 mld zł). EBITDA zaś prognozowana jest na poziomie 90 mln euro (390,6 mln zł). Grupa Kęty prognozuje w tym roku 5,9 mld zł przychodów i 1,1 mld zł EBITDA.
Od kilku lat nie widzieliśmy lepszego podmiotu
Cena zakupu to maksymalnie 450 mln euro. Cena za udziały z długiem netto (EV, Enterprise Value) wynosi 645 mln euro (2,8 mld zł). Grupa Kęty otrzyma 2 mld zł kredytu pomostowego z Pekao.
– Po zamknięciu transakcji planujemy zabezpieczenie kredytu na akcjach przejmowanego podmiotu. Emisja obligacji będzie jednym ze sposobów refinansowania. Chcemy być z tym gotowi do końca kwartału – mówi Rafał Warpechowski, członek zarządu i dyrektor finansowy Grupy Kęty.
W strategii na lata 2025-2029 Grupa Kęty zapowiedziała plany akwizycyjne. Na początku 2026 roku w XYZ prezes Roman Przybylski powiedział wyraźnie, że firma chce się rozwijać w Europie Zachodniej i USA, a na akwizycje ma nawet 2 mld zł.
– Od ogłoszenia strategii otrzymywaliśmy z rynku propozycje zakupu. Sami też zaczęliśmy analizować rynek. Jest sporo podmiotów na sprzedaż, ale niewiele takich, które spełniałyby nasze kryteria. Albo prowadzą działalność poza naszą główną działalnością, albo są za małe. W ostatnich kilku latach nie widzieliśmy podmiotu, który tak dobrze jak grupa Metra wpisywałaby się w nasz model biznesowy – mówi prezes Grupy Kęty.
Co się stanie z dywidendą
Transakcja wymaga jeszcze zgód organów antymonopolowych i regulacyjnych.
– Transakcja mogłaby się odbyć na początku przyszłego roku, najwcześniej 7 stycznia. Dojdzie do niej nie później niż w I kw. 2027 roku – mówi Roman Przybylski.
We wtorek kurs Grupy Kęty urósł o 9,7 proc. Dzień później wrócił do poprzedniego poziomu.
– Nie spodziewałem się tak pozytywnej reakcji inwestorów. Jak widać, inwestorzy nie obawiają się zmiany polityki dywidendowej. Skupili się na korzyściach płynących z wejścia na rynek amerykański – mówi Jakub Szopek, analityk Erste Securities Polska, który obserwuje giełdową spółkę od 15 lat.
Grupa Kęty słynie z korzystnej polityki dywidendowej. Przeznacza na nią 60-100 proc. zysku. Ogłaszając transakcję, spółka zaznaczyła, że nie zmieni tej polityki.
– Ponieważ w związku z transakcją otrzyma z Pekao kredyt pomostowy wysokości 2 mld zł, który docelowo, w ciągu dwóch lat, zamieni na obligacje, może się okazać, że w przyszłych latach dywidenda będzie bliższa 60 proc. zysku. Dług netto Grupy Kęty wzrośnie z 1,2 do 2,7, ale to wciąż w granicach założonych w strategii – mówi Jakub Szkopek.
Lepszy rynek, marka i ucieczka przed cłami
Analitycy – podobnie jak inwestorzy – widzą sporo plusów z przejęcia.
– Transakcję oceniamy pozytywnie. Odpowiada ok. 15 proc. kapitalizacji Grupy Kęty i implikuje 15 proc. dyskonta do spółek porównywalnych – zaznacza Alicja Marcinkiewicz z PKO BM.
Zgadza się z opinią spółki, że geograficznie grupa Metra bardzo do polskiej pasuje.
– Wartością dodaną jest obecność grupy Metra w Ameryce Północnej, gdzie generuje ok. 45 proc. przychodów i posiada 35 proc. mocy produkcyjnych. Zapewnia to Grupie Kęty dodatkowy długoterminowy potencjał wzrostu i dywersyfikacji geograficznej, szczególnie biorąc pod uwagę wolne moce produkcyjne Metra na tym rynku (niższe wykorzystanie w Ameryce Północnej niż Europie) oraz perspektywy wzrostu wspierane inwestycjami w infrastrukturę i rozwój centrów danych. Jednocześnie rozwój działalności downstream o wyższej wartości dodanej w Ameryce Północnej, z wykorzystaniem know-how Kęt i grupy Metra rozwiniętego w Europie, powinien wspierać dalszą poprawę marż – uważa analityczka.
Do plusów zalicza też kompetencje w zakresie dużych profili, w tym dwie prasy powyżej 14 cali, które są relatywnie rzadkie i szczególnie istotne dla segmentu kolejowego oraz zaawansowanych maszyn.
– Zarząd Grupy Kęty mówił, że brakuje firmie marki, żeby sprzedawać w Europie Zachodniej. Firma, która – jak powiedział podczas konferencji prezes Przybylski – wybudowała szklaną piramidę przed Luwrem, na pewno jest taką marką. Łatwiej będzie teraz Grupie Kęty działać we Francji i Włoszech. Bardzo ważny jest rynek amerykański. Grupa Kęty weszła jakiś czas temu na rynek nowojorski. Ma w portfelu m.in. wymianę okien w słynnym budynku Flatiron na Manhattanie. Kiedyś zarząd spółki powiedział, że pod względem zapotrzebowania na systemy aluminiowe w Nowym Jorku jest tyle budynków co w całej Polsce. Przejęcie spółki, która ma w USA i Kanadzie fabryki, oznacza zdobycie rynku i ominięcie ceł. USA to rynek rozwijający się znacznie lepiej niż Europa – dodaje analityk Erste Securities.
Czy można poprawić marżę
Prognozowane na ten rok 600 mln euro przychodów i 90 mln euro EBITDA oznaczają marżę grupy Metra na poziomie 15 proc.
– Jest poniżej marży uzyskiwanej przez Grupę Kęty. Integracja z Kętami powinna stworzyć przestrzeń do poprawy marży. Najszybciej synergie powinny pojawić się w zakupach, natomiast dalszy potencjał daje rozszerzenie portfolio, cross-selling i transfer technologii. Istotne jest, że zarząd widzi ograniczone ryzyko kanibalizacji pomiędzy grupą Metra i Aluprofem – mówi Alicja Marcinkiewicz.
Nie do końca zgadza się z nią analityk Erste Securities.
– Nie wiem, czy jest jeszcze coś, co można w grupie Metra poprawić. Prezes Grupy Kęty przyznał na konferencji, że w niektórych produktach ma lepsze marże niż polska spółka. EBITDA grupy Metra wzrosła od 2022 roku z 60 do 90 mln euro. To bardzo znacząca poprawa. Tegoroczny prognozowany wynik może być efektem dobrego dla branży roku. Konflikt na Bliskim Wschodzie zatrzymał import z tego rynku, który odpowiada za 7-9 proc. Grupa Kęty też pozytywnie zaskoczyła wynikami za II kwartał – mówi Jakub Szkopek.
Uważa, że wyśrubowane wyniki to efekt zakupu od funduszu.
– Ryzykiem jest zakup firmy od private equity. KPS Capital Partners to doświadczony fundusz, wyspecjalizowany w restrukturyzacji grup przemysłowych. Fundusze kupują, restrukturyzują, zwalniają, maksymalizują wyniki przed sprzedażą. KPS Capital Partners kupił grupę Metra od czterech włoskich rodzin w 2021 roku. Zapowiedział, że w cztery lata zainwestuje 60 mln dolarów. To niedużo – uważa analityk.
 Wykres interaktywny
Małe przejęcie, lokalna akwizycja i gigazakup
Synergia tak dużej grupy będzie wyzwaniem.
– To największa akwizycja w historii grupy. 10 lat temu kupiła spółkę w Słowenii, AHA EMMI Predelava aluminija. To jednak niewielka firma. Kilka lat temu kupiła Selt, ale to była firma rozwijana przez biznesmena, który wcześniej sprzedał Grupie Kęty Aluprof Opole. Była to firma działająca po drugiej stronie płotu, nawet kosze na półprodukty były takie same. Przejęcie było łatwiejsze, bo firmy wyrosły z tego samego ziarna. W tym przypadku skala jest duża. Grupa Kęty nie zarządzała jeszcze nigdy takimi aktywami za granicą. Będzie to wyzwaniem, ale prezes pracował w firmie, która się rozwijała przez akwizycje [w latach 2009-2024 był członkiem zarządu Nowego Stylu – red.]. Mięc ma doświadczenie – przyznaje Jakub Szkopek.
– Choć skala przejęcia jest znacząca, dotychczasowy track record Kęt w realizacji akwizycji wspiera nasze przekonanie co do zasadności transakcji i potencjału synergii – wtóruje mu Alicja Marcinkiewicz.
Dla KPS Capital Partners nie jest to wielka transakcja. W 2024 roku fundusz sprzedał producentowi opakowań Sonoco spółkę Eviosys za 3,6 mld euro. Rok wcześniej sprzedał Howden, producenta wyposażenia do produkcji zielonej energii, za 4,4 mld dolarów.
W lipcu br. drugi rok z rzędu KPS został uznany przez PitchBook za najlepszy fundusz w kategorii dużych funduszy wykupowych (buyout). W tym rankingu jest tylko jedna europejska spółka: CVC Capital Partners (10 miejsce).

Główne wnioski
- Grupa Kęty kupuje Grupę Metra za 2,8 mld zł. Transakcja ma wzmocnić pozycję polskiej spółki w Europie Zachodniej oraz otworzyć jej szerzej drzwi do rynku USA i Kanady. Metra ma dziewięć zakładów produkcyjnych i prognozowane na 2026 r. przychody na poziomie ok. 600 mln euro.
- Przejęcie daje szansę na wzrost i synergie. Analitycy wskazują m.in. na możliwość zwiększenia sprzedaży, cross-selling, transfer technologii oraz rozwój działalności o wyższej wartości dodanej. Atutem jest także obecność Metry w Ameryce Północnej, gdzie spółka generuje znaczącą część przychodów.
- Największym wyzwaniem będą finansowanie i integracja Metry. Grupa Kęty zaciągnie 2 mld zł kredytu pomostowego, co zwiększy jej zadłużenie, a sama transakcja jest największą akwizycją w historii firmy. Analitycy zwracają też uwagę na ryzyko związane z zakupem spółki od funduszu private equity oraz trudność integracji dużych zagranicznych aktywów.
