

 Zaloguj się




 Dzieje się!
Kapitał na przełom

Polski deweloper sprostał globalnej konkurencji. Cavatina buduje potentata biur i mieszkań (WYWIAD)
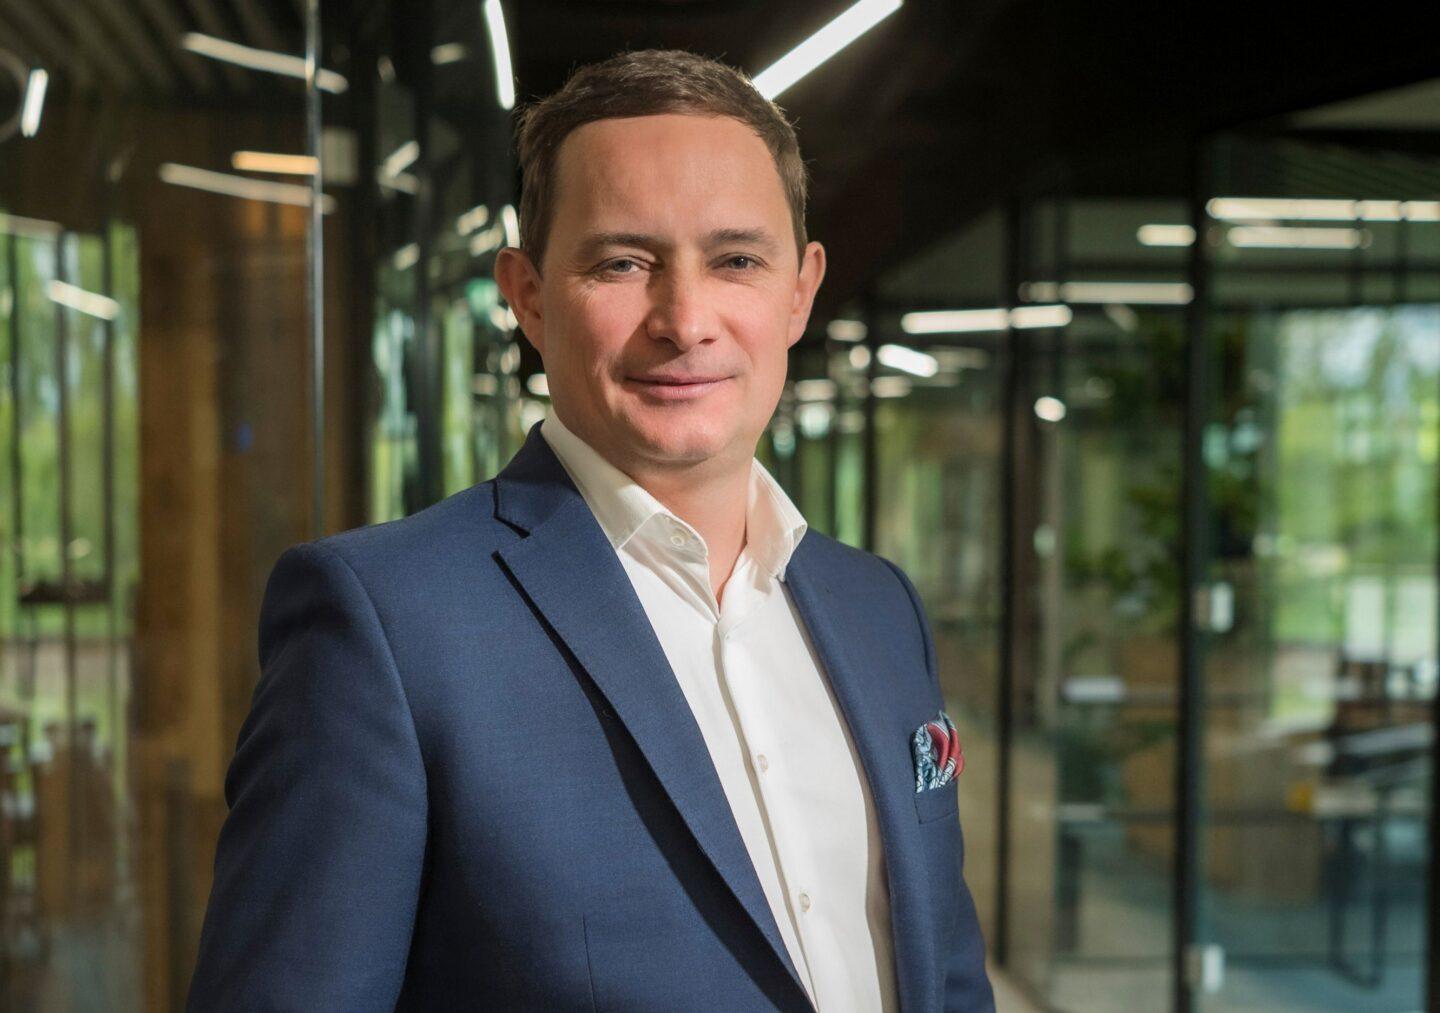
– Własny kapitał na starcie daje w deweloperce coś, czego później nie da się już kupić: swobodę decyzji – podkreśla Daniel Draga, prezes Cavatina Group. Krajowy deweloper wszedł do biurowej czołówki w niespełna dekadę, a równie duże ambicje ma w segmencie mieszkań. Szykuje projekty warte miliardy złotych.


Z tego artykułu dowiesz się…
- Które momenty były dla Cavatiny kluczowe, by osiągnąć obecną pozycję rynkową.
- Jak ważny okazał się dobór formy finansowania do poszczególnych etapów rozwoju.
- Jakie są dalsze plany i ambicje czołowej grupy deweloperskiej z Polski.
Audio generowane przez AI. Może zawierać błędy.
Mariusz Bartodziej, XYZ: Czy którykolwiek sektor wymaga więcej kapitału niż nieruchomości? Świetny pomysł, kompetencje i czas na nic się tu zdadzą bez pieniędzy.
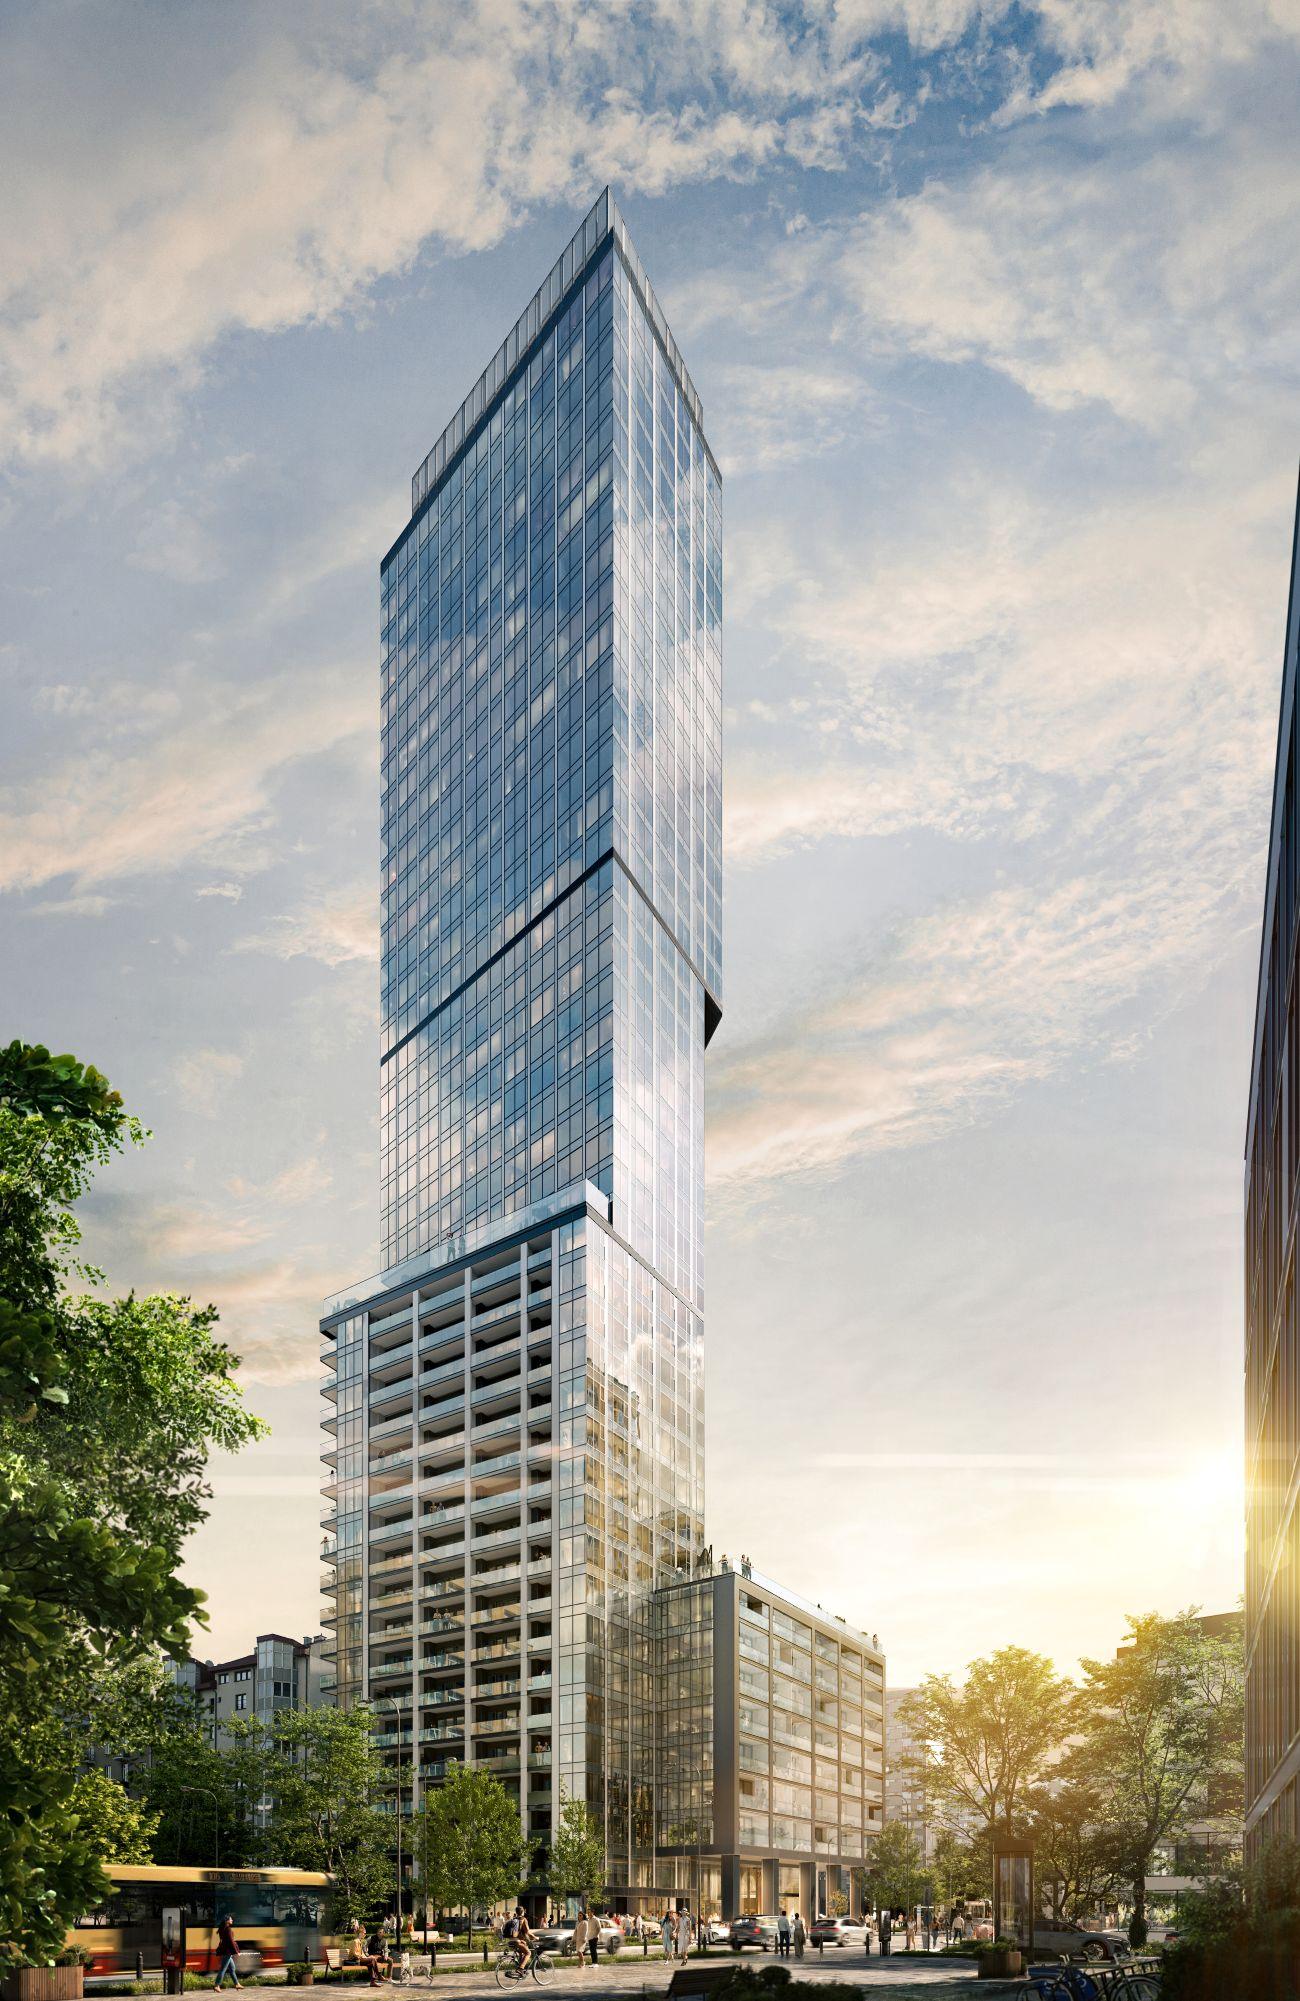
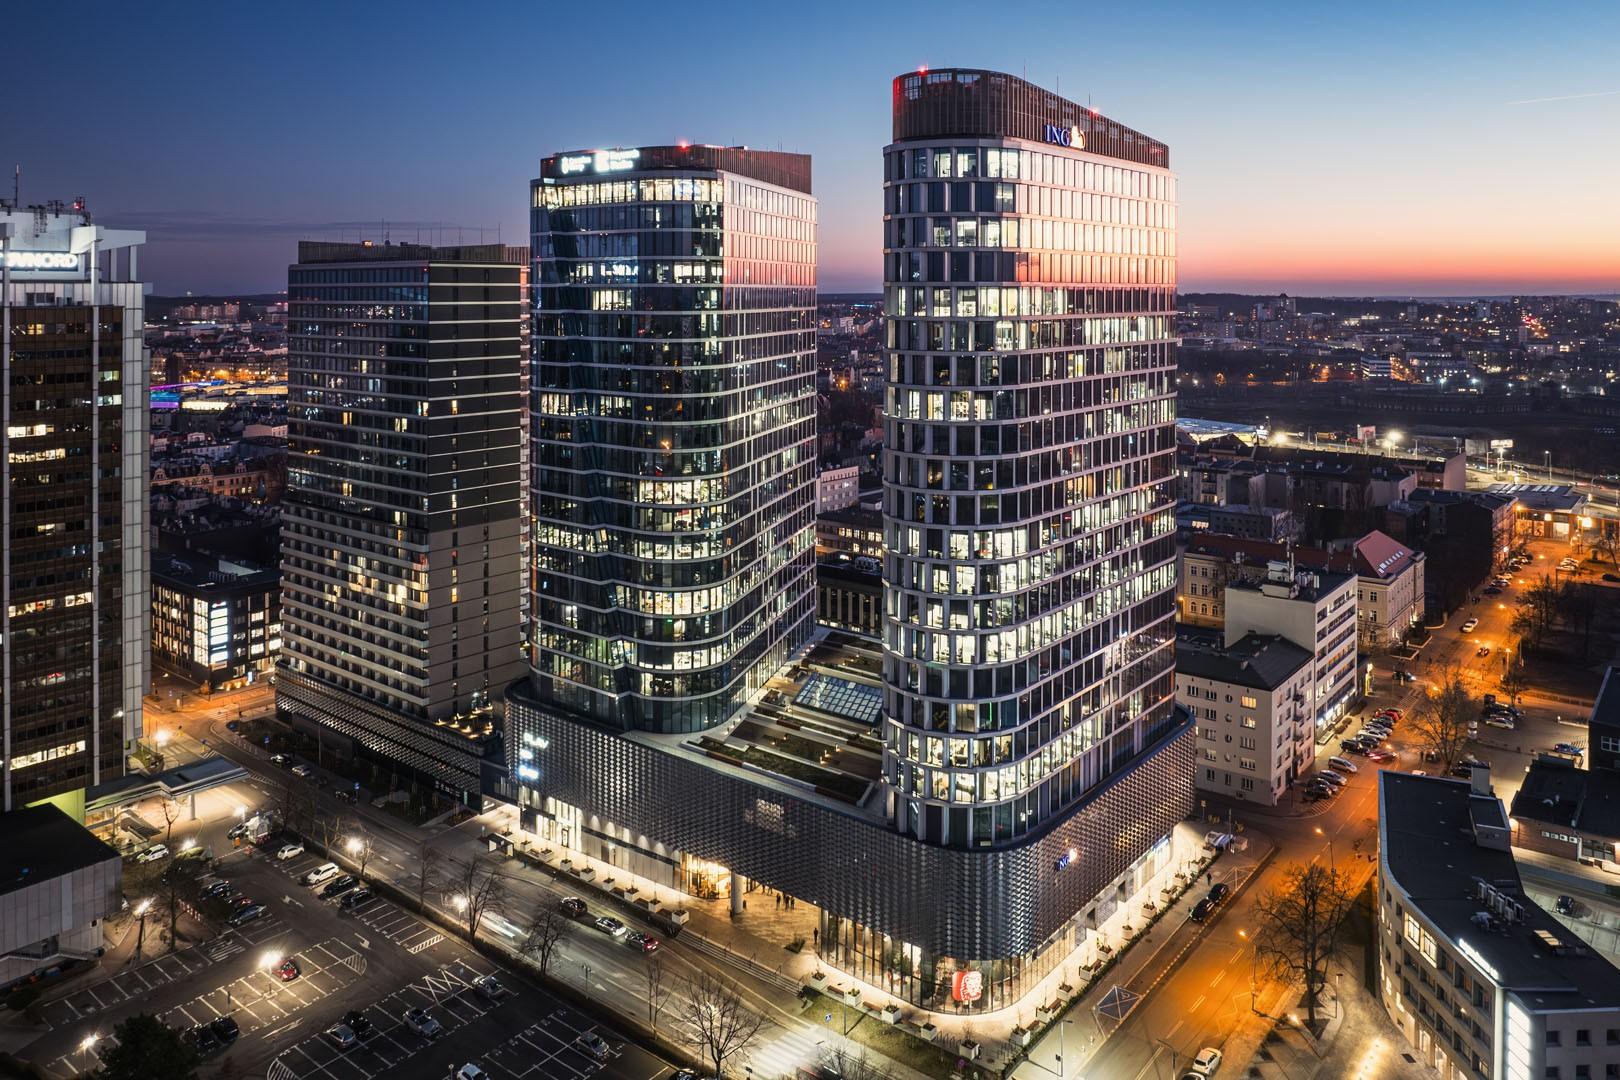
Daniel Draga, prezes Cavatina Group: Nieruchomości mają unikatową cechę: kapitał pracuje w nich latami, nim projekt zacznie przynosić zwrot. Najlepiej widać to w naszych flagowych inwestycjach. Quorum Tower we Wrocławiu – 38 kondygnacji, wartość bilansowa ok. 630 mln zł – zostanie ukończony w marcu 2027 r. Natomiast Liberty Tower by Cavatina w Warszawie o wysokości 140 metrów – w październiku 2028 r.
Między decyzją o zakupie gruntu a oddaniem budynku mieści się cały cykl: koncepcja, projekt, ścieżka administracyjna i budowa. Pod tym względem rzeczywiście trudno wskazać sektor bardziej wymagający kapitałowo. Ale ta sama cecha jest źródłem przewagi dla tych, którzy potrafią nią zarządzać.
To znaczy?
Dobrze poprowadzona inwestycja zaczyna zarabiać na siebie na długo przed zakończeniem budowy. W Liberty Tower by Cavatina sprzedaliśmy 150 mieszkań, zanim jeszcze budowa wyszła z gruntu. A ukończony portfel biurowy grupy generuje dochód, z którego finansujemy kolejne inwestycje.
Dlatego o powodzeniu decyduje dziś nie tyle sama ilość kapitału, ile jego struktura. Dopasowanie źródła finansowania do etapu, na którym znajduje się projekt lub nawet cały ich portfel. Nasz model finansowania opiera się na kilku niezależnych filarach: obligacjach korporacyjnych, kredytach bankowych zabezpieczonych ukończonym portfelem biurowym i kapitale od inwestorów instytucjonalnych.
Żaden z nich nie musi udźwignąć całości, a razem pozwalają nam prowadzić kilkanaście inwestycji równolegle. I uruchamiać kolejne bez nadmiernego obciążania bilansu. Nie chodzi więc o to, by mieć najwięcej pieniędzy. Trzeba mieć właściwy pieniądz we właściwym momencie.
Warto wiedzieć
Z Cavatiną związany od początku
Cavatina Group jest po 11 latach od założenia jednym z kluczowych polskich deweloperów nie tylko w segmencie biur, ale i mieszkań. Daniel Draga od początku zasiada w zarządzie spółek zależnych, a od 2020 r. kieruje całą grupą.
W 2008 r. ukończył finanse i rachunkowość na Uniwersytecie Ekonomicznym w Katowicach, a dwa lata wcześniej: program stypendialny prowadzony przez Jönköping International Business School w Szwecji. Jeszcze w trakcie studiów zdobywał doświadczenie w ING Banku Śląskim oraz w EY, z którym związał się później na stałe. Przez ponad dekadę – do 2017 r. – był m.in. menedżerem w działach audytu oraz doradztwa transakcyjnego.
Kluczowe etapy w historii Cavatiny
Nie mają państwo dziś problemu z pozyskaniem kwot rzędu 100 mln zł z emisji akcji czy obligacji. Który moment okazał się kluczowy dla osiągnięcia stabilnego finansowania ambitnych planów?
Nie było jednego momentu. Były trzy progi i każdy z nich coś do tej stabilności dołożył.
Pierwszy to zbudowanie portfela generującego dochód. Biura stały się realnym zabezpieczeniem. Dziś przyszłe przychody z tytułu podpisanych umów wynoszą 34,8 mln euro rocznie. Przy średnim ważonym okresie pozostałym do końca najmu przekraczającym cztery lata daje to ponad 600 mln zł zakontraktowanego czynszu. To aktywo, które instytucja finansowa potrafi wycenić i sprawdzić. I od tamtej pory rozmowa z rynkiem wygląda zupełnie inaczej.
Natomiast drugi próg to wejście Cavatina Holding w 2021 r. na GPW oraz rynek Catalyst [publiczną platformę obrotu obligacjami – red.]. Status spółki publicznej wymusza rytm raportowy oraz porównywalność informacji i transparentność. W zamian daje historię, którą inwestor może prześledzić rok po roku. Realizujemy już piąty program publicznych emisji obligacji do 250 mln zł.
A trzeci próg?
Rok 2025, gdy w odstępie kilku miesięcy nastąpiły dwa kluczowe wydarzenia. We wrześniu Cavatina Holding podpisała umowę kredytową na 270 mln euro – z zapadalnością do końca 2030 r. – z konsorcjum trzech zagranicznych banków: Erste Group Bank, Landesbank Baden-Württemberg (poprzednio Berlin Hyp) i Raiffeisenlandesbank Niederösterreich-Wien. Natomiast w grudniu do spółki Resi Capital wszedł kapitałowo fundusz Fidera Vecta, obejmując akcje nowej emisji. Grupa zakończyła 2025 r. z saldem pieniężnym przekraczającym 220 mln zł – przeszło dziesięciokrotnie wyższym niż rok wcześniej.
Efekt widać najlepiej w cenie pieniądza. Przy ostatniej serii obligacji denominowanej w euro, marżę ustaliliśmy na 5 pkt proc. – niżej niż w poprzednich seriach – a popyt pozwolił zwiększyć emisję do maksymalnego dostępnego poziomu. To prawdziwa miara stabilności finansowania. Nie to, czy uda się zebrać kwotę, tylko za jaką cenę i jak szybko.
Kredyt w banku i private debt się uzupełniają
Grupa Cavatina rozpoczęła działalność w 2015 r. Jak istotne było w pierwszych latach finansowe zaplecze założyciela?
Własny kapitał na starcie daje w deweloperce coś, czego później nie da się już kupić – swobodę decyzji. Grunt można kupić, gdy jest dostępny, a nie dopiero gdy uda się domknąć finansowanie. Dobre działki rzadko czekają. Projekt można prowadzić w rytmie wyznaczonym przez realne potrzeby. I od pierwszej rozmowy z instytucją finansową siada się po innej stronie stołu, bo firma zaangażowana w projekt własnymi pieniędzmi ma po prostu inny profil ryzyka.
Co najmniej równie ważna była jednak decyzja, żeby od samego początku budować wewnętrzne kompetencje. Własne studio projektowe i generalne wykonawstwo to inwestycja, która zwraca się dopiero przy kilkunastu projektach prowadzonych równolegle. I to właśnie ona pozwala nam dziś utrzymać harmonogram, budżet i jakość, mając jednocześnie w budowie ponad 3 200 mieszkań.
To także naturalna przewaga firmy rodzinnej z polskim kapitałem, notowanej na GPW i Catalyst: horyzont planowania jest dłuższy niż cykl życia pojedynczego funduszu. Dzięki temu możemy podejmować się takich projektów jak rewitalizacja terenu dawnej Widzewskiej Manufaktury w Łodzi czy dawnych zakładów Befamy w Bielsku-Białej, gdzie oryginalny mur fabryczny wkomponowano w nową zabudowę. To inwestycje budujące wartość w perspektywie dekady.
Mimo to zwrócili się państwo po kapitał private debt, który we wczesnej fazie zapewnił CVI. Dlaczego?
Bank i rynek długu prywatnego odpowiadają na dwie różne potrzeby. Najlepiej sprawdzają się razem.
Bank finansuje aktywo – najtaniej na rynku – które już istnieje albo ma wysoki poziom przednajmu lub przedsprzedaży. Wycenia zabezpieczenie i przewidywalny przepływ pieniężny. Dłużny kapitał elastyczny pracuje na etapie wcześniejszym: przy zakupie gruntu, przygotowaniu projektu i starcie budowy. Deweloper prowadzący kilkanaście inwestycji potrzebuje obu źródeł jednocześnie, bo u niego wszystkie te etapy przebiegają równolegle.
Do tego dochodzi dywersyfikacja wynikająca z siły bilansu, a nie z jego słabości. Chodzi o to, żeby przy każdym projekcie mieć wybór instrumentu, a nie konieczność sięgania po ten jeden akurat dostępny. To jest dziś nasza realna przewaga, także negocjacyjna.

Fundamentalna zmiana rynku kapitałowego w Polsce
Dziś wciąż relatywnie niewielka część biznesu w Polsce rozumie private debt, a co dopiero dekadę temu. Państwo dokładnie wiedzieli, po co sięgają?
Tak, bo od początku traktowaliśmy go jako narzędzie do konkretnego zadania. Kapitał elastyczny nie jest jedynie drogim zamiennikiem kredytu. Wycenia ryzyko innego etapu inwestycji, na którym nie ma jeszcze przepływu do zabezpieczenia. To uzupełniające się instrumenty, które nie konkurują ze sobą.
Uważam zresztą, że lepsza znajomość i szerszy wachlarz instrumentów finansowania to jedna z najzdrowszych zmian w Polsce ostatniej dekady. Rynek kapitałowy dla nieruchomości jest dziś głębszy, a deweloperzy coraz częściej liczą projekt w kategoriach kosztu całkowitego. To dojrzałość, której dziesięć lat temu po prostu brakowało.
Jakie inne opcje były wówczas brane pod uwagę? Banki nie były skłonne do finansowania pełni potrzeb, mimo że nieruchomości to najlepsze aktywa pod zabezpieczenie?
Nie nazwałbym tego niechęcią banków – to naturalny podział ról. Bank nie kredytuje samego zabezpieczenia, tylko zdolność obsługi długu i źródło jego spłaty. I w tej roli jest bezkonkurencyjny, choć kieruje się przy tym właściwą sobie awersją do ryzyka.
Grunt bez pozwolenia na budowę bywa znakomitym zabezpieczeniem prawnym, ale nie generuje jeszcze żadnych przepływów. I właśnie tu wkraczają instrumenty innego rodzaju, w szczególności finansowanie typu private debt.
Opcji jest zwykle kilka i każda ma swoją cenę. Kapitał własny ogranicza tempo wzrostu do skali wypracowanych zysków. Joint venture sprawdza się tam, gdzie partner wnosi coś poza kapitałem – taką formułę zastosowaliśmy w poznańskim projekcie na terenie dawnej Galerii Malta. Obligacje, wówczas emitowane na znacznie płytszym rynku, są dziś dla nas instrumentem pierwszego wyboru. W praktyce zawsze chodziło o kombinację dopasowaną do konkretnego projektu, a nie o wybór jednej drogi.
 Wykres interaktywny
Duże ambicje od samego początku
Cavatina to dziś największy polski deweloper biurowy i jeden z największych w kraju niezależnie od pochodzenia kapitału. Od początku taka była ambicja?
Ambicją były skala i jakość, a pozycja rynkowa jest ich wynikiem. Rzeczywiście na początku zapadła decyzja, żeby realizować duże projekty, najczęściej wielofunkcyjne. I robić to własnymi siłami i kompetencjami. To zdeterminowało wszystko, co stało się później.
Dziś portfel biurowy grupy to 14 ukończonych budynków o łącznej powierzchni blisko 200 tys. m kw. GLA [całkowitej powierzchni najmu brutto – red.] w sześciu miastach: Krakowie, Katowicach, Wrocławiu, Gdańsku, Bielsku-Białej i Łodzi. A co dla mnie najważniejsze – powstał w całości w naszej organizacji, od pierwszej kreski architekta po oddanie budynku najemcy.
Zaznaczyłbym jednak, że nie definiujemy się już wyłącznie jako deweloper biurowy. Grupa jest obecnie platformą trzech segmentów, z których każdy pełni inną funkcję finansów. Biura odpowiadają za stabilność i przewidywalny dochód, mieszkania za dynamikę, a najem instytucjonalny łączy jedno z drugim.
Co było najtrudniejsze w dojściu do obecnej pozycji? Pandemia COVID-19 poważnie wstrząsnęła rynkiem biurowym – wielu ekspertów wieszczyło falę pustostanów z powodu pracy zdalnej.
Przewidywania dotyczące fali pustostanów nie sprawdziły się w segmencie rynku, w którym działamy. Popyt się nie skurczył, tylko skoncentrował. Najemcy przenoszą się do budynków nowych, certyfikowanych i dobrze zarządzanych, bo biuro stało się dla nich narzędziem rekrutacji i argumentem za wspólną pracą zespołu.
Nasz portfel jest młody i niemal w całości „zielony” – 13 z 14 budynków ma certyfikat BREEAM. A w miastach, w których jest zlokalizowany, podaż nowej powierzchni jest dziś bardzo ograniczona. Stąd poziom komercjalizacji przekraczający 90 proc. i wzrost przychodów z najmu o 29 proc. w 2025 r.
Najważniejsza decyzja tamtego okresu brzmiała: utrzymać ciągłość budów. To wymagało kapitału i przekonania, ale dziś właśnie te budynki generują przepływy, z których finansujemy rozwój segmentu mieszkaniowego. A rynek biurowy okazał się znacznie odporniejszy, niż zakładała wtedy większość prognoz.
Ile było momentów zawahania się, czy warto dalej iść w tym kierunku na planowaną skalę?
Pytania oczywiście padały. I dobrze, bo firma, która ich nie zadaje, nie analizuje wystarczająco uważnie. Dotyczyły jednak tempa i sekwencji, a nie kierunku. Które projekty uruchomić najpierw, a które przesunąć o rok. To normalna praca zarządu w branży o tak długim cyklu inwestycyjnym.
Jedna istotna zmiana dotyczyła samego modelu i nastąpiła na przełomie 2023 i 2024 r., kiedy formalnie przyjęliśmy nową strategię. Kluczowe było to, że nie potraktowaliśmy mieszkań jako dodatku do biur. Zdecydowaliśmy, że segment mieszkaniowy będzie pełnoprawnym filarem – z własną skalą, własnym bankiem ziemi i własną dynamiką sprzedaży. To wymagało nowego podejścia do rytmu realizacji projektów i wykorzystania kapitału w całej grupie.
Z perspektywy czasu widać, że był to ruch wyprzedzający rynek. Rok 2025 przyniósł w segmencie mieszkaniowym rekord: 905 podpisanych umów deweloperskich, a łącznie z rezerwacjami i mieszkaniami zbytymi w modelu PRS [najmu instytucjonalnego – red.] blisko 1 500 lokali. Z kolei pierwsza połowa 2026 r. okazała się najlepsza w historii – z ponad 770 podpisanymi umowami.
Biura i mieszkania warte miliardy złotych
Giełdowa kapitalizacja Cavatiny Holding to ponad 300 mln zł wobec ok. 600 mln zł z debiutu na GPW. Jednak grupa to także Resi Capital, w który Fidera Vecta zainwestowała 47,5 mln euro, wyceniając spółkę na ok. 700 mln zł. O jak dużym biznesie – pod względem wartości i nie tylko – dziś mowa?
Kapitalizacja jednej spółki nie oddaje skali całej grupy. Cavatina Holding to podmiot giełdowy obejmujący portfel biurowy i część projektów mieszkaniowych. Resi Capital jest odrębną spółką, a jej wartość została zweryfikowana niezależnie w grudniu 2025 r. Cavare to platforma najmu instytucjonalnego.
Suma części rysuje bardzo konkretny obraz. Portfel nieruchomości komercyjnych wyceniony przez niezależnych rzeczoznawców na ok. 2,4 mld zł. Portfel projektów mieszkaniowych w realizacji o wartości 1,82 mld zł – o niemal 92 proc. większy niż rok wcześniej. Blisko 11 800 mieszkań w dziewięciu miastach – zrealizowanych, budowanych i planowanych – co przekłada się na ok. 396 tys. m kw. PUM [powierzchni użytkowej mieszkania – red.] w realizacji i przygotowaniu.
Wartość sprzedanych przez państwa projektów i potencjał aktywów to kwota rzędu kilku miliardów złotych. Jak na polskie realia to już całkiem dużo, ale pewnie wciąż poniżej długoterminowych ambicji?
Ambicje są większe, choć nie mierzymy ich wielkością bilansu. Cel jest prosty: stać się wiodącym deweloperem mieszkaniowym w Polsce, utrzymując przy tym silną pozycję w biurach i rozwijając najem instytucjonalny.
Potencjał do tego już mamy. W ciągu ostatniego roku otworzyliśmy trzy nowe rynki: Szczecin, pełnoskalowy program mieszkaniowy w Krakowie po latach obecności wyłącznie biurowej oraz poznańskie joint venture na terenie dawnej Galerii Malta, pomyślane jako „zielony” kwartał wielofunkcyjny nad brzegiem jeziora. Tylko te trzy lokalizacje to ok. 4 800 mieszkań w projektach planowanych. To zapewnia nam pracę na kolejne lata, a mimo to nadal selektywnie kupujemy grunty.
Bardziej niż samo tempo interesuje mnie jakość tego wzrostu. Rzeczywistą miarą naszej ambicji nie jest liczba mieszkań, tylko to, ile z nich w założonym terminie zostanie sprzedanych i przełożonych na przepływ finansujący kolejne projekty. I tu mamy dobry punkt wyjścia: na koniec czerwca grupa miała ponad 3 tys. lokali mieszkalnych objętych umowami i rezerwacjami, o łącznej wartości kontraktowej blisko 2 mld zł.
Duma i korzyści z budowy polskiego dewelopera
Czy satysfakcja z tego, że budują państwo dewelopera w większości z polskim kapitałem, jest podwójna?
Jest, choć powiedziałbym o tym w kategoriach praktycznych, a nie tylko symbolicznych. Przez trzy dekady polski rynek nieruchomości komercyjnych współtworzył kapitał zagraniczny. Odegrał on w tym bardzo pozytywną rolę – bez niego nie osiągnęlibyśmy obecnego standardu tak szybko. Dziś pojawia się na nim silny polski gracz z pełnym zestawem kompetencji. To dobra wiadomość dla całej branży, bo zwiększa konkurencję i różnorodność modeli biznesowych.
Warto podkreślić, że nie zamykamy się na zagraniczny kapitał. Fidera Vecta to kapitał zagraniczny. Urban Partners i konsorcjum banków, które zrefinansowało nasz portfel biurowy, również. Kapitał międzynarodowy uważamy za komplementarny i bardzo go cenimy. Wnosi nie tylko pieniądze, ale i dyscyplinę oraz zewnętrzną weryfikację modelu. Kompetencje, wykonawstwo i decyzje zostają w Polsce, a partner finansowy może przyjechać skądkolwiek. To dziś chyba najzdrowsza formuła na naszym rynku.
Polski rynek wydaje się coraz atrakcyjniejszy dla zagranicznych inwestorów. A jak na międzynarodową ekspansję zapatruje się Cavatina?
Rosnące zainteresowanie zagranicznych inwestorów Polską to najlepszy komentarz do kondycji naszego rynku i odczuwamy to bezpośrednio – po stronie partnerów kapitałowych i najemców. Naszym priorytetem pozostaje Polska: to tu jest dziś najwięcej do zrobienia i tu nasza przewaga działa najmocniej.
Międzynarodowy wymiar mamy natomiast w dwóch innych obszarach i jego znaczenie rośnie. Nasze biurowce wynajmują globalne korporacje, a certyfikaty BREEAM i WELL są weryfikowane przez ich centrale. Nasi partnerzy finansowi to fundusze z Londynu i Kopenhagi oraz banki z Wiednia, Berlina i Stuttgartu.
Na targi takie jak Expo Real jeździmy po kapitał i nowe kontakty. A z roku na rok są to rozmowy coraz łatwiejsze, bo Polska jest dziś na mapie inwestorów instytucjonalnych znacznie wyżej niż jeszcze kilka lat temu.
Komentarz partnera cyklu
Wiele zastosowań private debt w nieruchomościach
Przykładem jest możliwość ulokowania finansowania na poziomie spółki holdingowej, co zwiększa swobodę zarządzania kapitałem w grupie. Model ten jest szczególnie atrakcyjny w sytuacjach wymagających szybkiego dostępu do finansowania, takich jak zakup atrakcyjnego gruntu w krótkim terminie lub pokrycie wkładu własnego – warunek uruchomienia docelowego finansowania bankowego. Analogiczne zastosowania private debt obejmuje m.in. finansowanie banku ziemi, wkładu własnego, nakładów inwestycyjnych czy finansowanie pomostowe. W zasadzie Cavatina skorzystała niemalże z każdego sposobu zastosowania takiego finansowania.
Jednocześnie wymogi stawiane przez private debt oferowane przez CVI – w szczególności w zakresie raportowania i monitoringu sytuacji finansowej – przyczyniły się do wzmocnienia dyscypliny finansowej oraz profesjonalizacji procesów zarządczych w grupie. Element ten odegrał istotną rolę w procesie jej instytucjonalizacji, którego zwieńczeniem był debiut spółki na Giełdzie Papierów Wartościowych w Warszawie.


Główne wnioski
- Sukces oparty na kilku źródłach pieniędzy. Założona w 2015 r. Cavatina Group od początku mierzyła w ambitne projekty. W pierwszych latach ważne było dla niej wykorzystywanie własnego kapitału, a z czasem dywersyfikacja jego źródeł. Private debt pozwala jej finansować wczesny etap projektów – w tym zakup gruntu i uruchomienie budowy – a bankowy kredyt już realizowane inwestycje. Portfel istniejących biurowców zapewnia stały dopływ gotówki na kolejne projekty, także mieszkaniowe.
- Czołówka w biurach, pora na mieszkania. W mniej niż dekadę Cavatina wyrosła na jednego z największych deweloperów biurowych w Polsce – największego z polskim kapitałem. To nie wyczerpało jej ambicji. Na przełomie 2023 i 2024 r. przyjęła nową strategię, w której segment mieszkaniowy stał się pełnoprawnym filarem. Szybko stała się ważnym, ogólnopolskim graczem na tym polu. Na koniec czerwca 2026 r. miała ponad 3 tys. lokali mieszkalnych objętych umowami i rezerwacjami, o łącznej wartości kontraktowej blisko 2 mld zł.
- Rola zagranicznego kapitału. Firma podkreśla, że polski rynek nieruchomości komercyjnych był przez trzy dekady współtworzony w dużym stopniu przez zagraniczny kapitał. Zwraca uwagę na jego pozytywną rolę w doprowadzeniu do obecnego standardu. Sama Cavatina do dziś nie odżegnuje się od pieniędzy z zagranicy. Współfinansuje ją międzynarodowe konsorcjum banków, a jeden z zagranicznych funduszy wsparł jej spółkę portfelową. – Kompetencje, wykonawstwo i decyzje zostają w Polsce, a partner finansowy może przyjechać skądkolwiek. To dziś chyba najzdrowsza formuła na naszym rynku – mówi Daniel Draga, prezes Cavatina Group.
