

 Zaloguj się




 Dzieje się!


Polski fundusz Hard2beat dostał mocny zastrzyk kapitału. Teraz wychodzi poza Polskę
Hard2beat jest jeszcze większy. Jak ujawniają szefowie funduszu, jego kapitalizacja wzrosła właśnie z 84 mln do 110,3 mln zł. To szansa na wsparcie firm technologicznych.


Z tego artykułu dowiesz się…
- Dlaczego Hard2beat zdecydował się zwiększyć fundusz o ponad 26 mln zł, choć nie zamierza przez to inwestować w większą liczbę spółek.
- Jak zmiana zasad PFR może otworzyć funduszowi drogę do startupów z zagranicznymi strukturami i rozszerzyć jego inwestycyjny zasięg.
- Które spółki z młodego portfela Hard2beat już zaczynają się wyróżniać i jak fundusz chce przyciągać do Polski zagranicznych inwestorów.
Audio generowane przez AI. Może zawierać błędy.
Hard2beat to fundusz, który działa zaledwie od dwóch lat. Zainwestował już w dziewięć firm, ale widzi potencjał na więcej. W tym celu pozyskał dodatkowe, duże pieniądze od inwestorów.
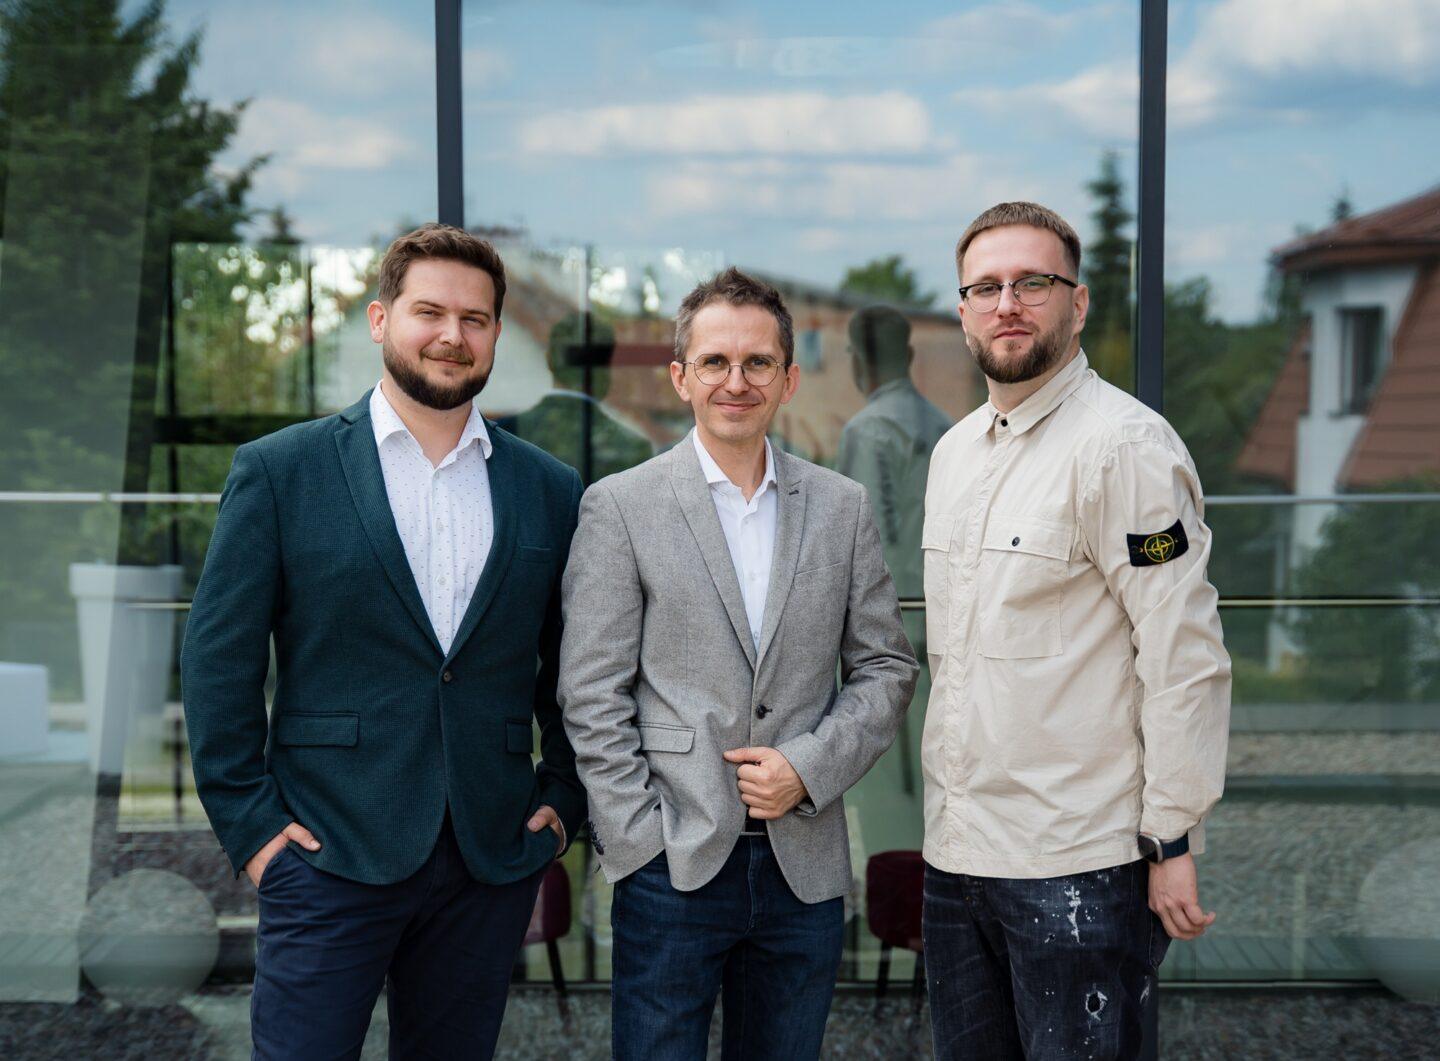
– Zwiększyliśmy kapitalizację wyłącznie w oparciu na naszych inwestorach. Nie braliśmy żadnego inwestora z zewnątrz. To daje nam poczucie, że przynajmniej na razie dobrze idzie i inwestorzy są zadowoleni z naszej pracy – mówi Maciej Zawadziński, partner Hard2beat.
Większość dodatkowego kapitału zapewnił PFR Ventures, który podniósł swoje zaangażowanie z 56,5 mln do 80 mln zł. To nie tylko większe pieniądze do zainwestowania. Partnerzy funduszu chcą dzięki niemu utrzymać tempo inwestycji w coraz droższe rundy deeptechowe, zostawić więcej środków na najlepsze spółki z portfela, wejść szerzej w inwestycje zagraniczne i mocniej budować relacje z europejskimi funduszami.
Hard2beat jeszcze większy
Drugie zamknięcie funduszu zostało już podpisane.
– Mieliśmy wielu zainteresowanych inwestorów, którzy chcieli dołączyć do naszego funduszu. Zachowaliśmy jednak oryginalny skład, ale zwiększyliśmy skalę działania – deklaruje Maciej Frankowicz, partner Hard2beat.
Jednocześnie popyt ze strony dotychczasowych inwestorów ponownie okazał się większy od kwoty, którą fundusz mógł przyjąć przy zachowaniu konstrukcji programu PFR Starter.
To drugi ważny moment w krótkiej historii funduszu. Hard2beat został bowiem wybrany w pierwszym naborze nowej odsłony PFR Starter i we wrześniu 2024 r. znalazł się wśród pierwszych czterech funduszy, z którymi PFR Ventures podpisał umowy w ramach Funduszy Europejskich dla Nowoczesnej Gospodarki. Początkowo dysponował 84 mln zł, z czego 56,5 mln zł stanowił wkład PFR Ventures. Był wówczas największym z pierwszej grupy funduszy Startera pod względem kapitalizacji.
Zdaniem eksperta
Dlaczego PFR Ventures zaufał Hard2beat


Większy fundusz, ale nie więcej spółek
Podwyższenie kapitalizacji nie oznacza zasadniczej zmiany strategii. Hard2beat nadal zakłada zbudowanie portfela około 24 spółek i pozostaje skoncentrowany na deep tech – od biotechnologii i med techu, przez cyberbezpieczeństwo i infrastrukturę dla programistów, po rozwiązania dual-use oraz zaawansowany hardware.
– Zmieniły się realia finansowania takich firm. Początkowy ticket naszego funduszu okazał się wyższy niż zakładano i przekroczył średnio 2 mln zł. Chcemy jednak obejmować na tyle duże pakiety, by sukces pojedynczej spółki miał później istotny wpływ na wynik całego wehikułu – dodaje Maciej Zawadziński.
Partnerzy mówią o udziałach rzędu 5, 10, a w niektórych przypadkach kilkunastu procent. W całym cyklu inwestycyjnym średnia kwota przypadająca na spółkę ma sięgać ponad 4 mln zł.
– Rundy są większe niż kilka lat temu. Pamiętajmy, że chcemy mieć zdecydowanie mniejszościowy, ale jednak istotny pakiet equity w spółkach i widzimy, że nie da się tego osiągnąć małymi ticketami po milion złotych. Spółki są ambitniejsze, celują w większe kapitalizacje i większe exity, ale żeby wypracować wartość, musimy też od razu więcej inwestować – dodaje Maciej Frankowicz.
Powiększenie funduszu nie ma zostać „przejedzone” przez zwiększenie liczby zakładów inwestycyjnych. Chodzi raczej o zabezpieczenie pierwotnej konstrukcji portfela w otoczeniu, w którym dobre projekty deeptechowe pozyskują większe rundy.
Wsparcie dla mocnych spółek
Drugą częścią tej układanki są follow-ony. Mniej więcej połowa budżetu przeznaczonego na pierwsze inwestycje jest według zarządzających już wykorzystana, jednak znacząca część całych 110,3 mln zł pozostaje zarezerwowana na późniejsze rundy najlepszych spółek.
– Liczymy się z tym, że nie wszystkie spółki się udadzą, a na pewno nie w takim samym stopniu. Chcemy mieć możliwość podwojenia zaangażowania w te, którym idzie najlepiej – mówi Maciej Frankowicz.
Zdaniem eksperta
Jest coraz lepiej, ale mamy wiele do zrobienia
Niemniej w stosunku do jakości polskich talentów inżynieryjnych spółek o prawdziwie globalnym zasięgu jest wciąż mało. Wiele firm rozwija się jako spółki zagraniczne – przykładowo amerykański ElevenLabs czy fiński IceEye mają wybitnych polskich założycieli, ale lokalizację poza krajem. Niewiele firm sięga także po wsparcie z programów europejskich – mamy zaledwie garstkę laureatów NATO DIANA czy EIC Accelerator.
Podsumowując – talenty są, ale wielkim wyzwaniem pozostaje komercjalizacja: budowa międzynarodowej sprzedaży, dostęp do dużych klientów, skalowanie produkcji oraz finansowanie kolejnych, znacznie większych rund.
Kolejnym problemem jest finansowanie na wczesnym poziomie. Polscy aniołowie biznesu niezbyt często inwestują w deep tech, a jeśli tak, są to wyjątki nie reguła (brawo Marian Popinigis). Dobry inwestor powinien przede wszystkim otwierać dostęp do klientów i partnerów przemysłowych, pomagać w pozyskiwaniu kolejnych rund finansowania oraz wspierać spółkę w budowie międzynarodowego zespołu i wejściu na nowe rynki. W wielu sektorach dochodzi do tego wsparcie regulacyjne, certyfikacyjne i związane z zamówieniami publicznymi. Polscy aniołowie i fundusze wczesnego etapu zwykle nie mają takich kontaktów i wiedzy.
Podsumowując – jest na pewno lepiej niż 10 lat temu, ale wciąż słabo w stosunku do potencjału intelektualnego naszego kraju. W 2025 r. w polskie spółki deep tech zainwestowano – wg raportu PFR – około 402 mln euro kapitału VC. Niby nieźle, ale 321 mln przypadło na dwie megarundy – ElevenLabs i IceEye. To nie są polskie spółki. Dla porównania, hiszpański deep tech osiągnął wg Dealroom 878 mln euro w 2025 roku – czyli dziesięć razy więcej.
Wejście do Starter Science
Duża część nowej kapitalizacji funduszu przypada na PFR Ventures. Jego zaangażowanie rośnie z 56,5 mln do 80 mln zł. Partnerzy Hard2beat wiążą to również z wejściem w ścieżkę Starter Science, przygotowaną przez PFR Ventures z myślą o finansowaniu projektów wywodzących się ze środowiska naukowego.
PFR Starter Science przewiduje bowiem korzystniejszą ekonomię dla zarządzających i inwestorów prywatnych, jeżeli odpowiednio duża część środków trafia do spółek związanych z nauką. Przy spełnieniu docelowych warunków asymetria podziału zysków na rzecz kapitału prywatnego może sięgać 3,5-krotności jego udziału. PFR wskazuje, że program ma ograniczać jedną z tradycyjnych słabości polskiego ekosystemu – zbyt małą liczbę inwestycji w projekty wychodzące z uczelni i instytutów badawczych.
Nie jest to dla Hard2beat radykalny zwrot. Już pierwsze inwestycje funduszu miały opierać się na technologii trudnej do odtworzenia. W maju 2025 r., gdy fundusz ujawnił swoje pierwsze trzy transakcje, 7,5 mln zł trafiło do medtechowego Cogniguarda , cyberbezpieczeństwowego Defguard oraz rozwijającego autonomiczne drony DefendEye.
– Od tego czasu tempo wyraźnie wzrosło. W 2025 r. Hard2beat zainwestował ponad 30 mln zł w dziewięć spółek. To: Defguard, DefendEye, Cogniguard, Pikralida, Ludus AI, Melanos Care, Graftcode, WIDMO i Science4Beauty, ta ostatnia została ogłoszona na początku września. Kolejne inwestycje są już na horyzoncie. Dwie inwestycje czekają na ogłoszenie, a trzy kolejne są na ostatnim etapie realizacji. Spodziewamy się, że w tym roku zrobimy łącznie przynajmniej osiem nowych inwestycji, zrobiliśmy też już trzy pierwsze follow-ony – dodaje Konrad Trzyna, partner Hard2beat.
Zdaniem eksperta
Polski deep tech ma oczekiwania. Nie tylko finansowe
Ponadto ma więcej doświadczeń zdobytych samodzielnie oraz wynikających z wiedzy całego ekosystemu. Zmniejszyła się liczba słabych funduszy początkowych oraz zmniejszyła się chęć współpracy z nimi samych startupów. Historycznie dużo świetnych projektów ugrzęzło właśnie przez słabych inwestorów. Teraz znacząco wzrasta samoświadomość celów i priorytetów w spółkach deep tech, co z konieczności wymusza również wzrost jakości w funduszach inwestujących w tego typu spółki.
Oczekiwania są większe niż samo wsparcie finansowe. To pomoc w internacjonalizacji biznesu, wdrożeniu w przemyśle, dostęp do networku i wiedzy. To jest znacznie więcej niż popularne smart money. To pełnoprawne włączenie funduszu do bycia jednym z late cofounderów. Tego typu oczekiwania, aktywności i działania są obecnie na porządku dziennym – i bardzo dobrze. Finalnie jesteśmy wspólnikami, budujmy zatem biznes razem.
Pierwsze spółki zaczynają zdawać test
Na poważne exity jest zdecydowanie za wcześnie. Najstarsze inwestycje Hard2beat mają niewiele ponad rok, a większość pozostałych – 12 miesięcy lub mniej. Zarządzający przyznają więc, że portfel znajduje się jeszcze w okresie, który sami określają jako „miesiąc miodowy”. Nie ma na razie spółki, którą fundusz uznałby za kandydata do odpisu. Są jednak firmy, które zaczynają odjeżdżać pozostałym.
Najbardziej widocznym przykładem jest DefendEye. W sierpniu spółka poinformowała o kolejnej rundzie prowadzonej przez NovaCapital. Do finansowania dołączyły m.in. Hard2beat, ff Venture Capital, Sunfish Partners oraz In-Q-Tel – strategiczny inwestor technologiczny powołany w 1999 r. z inicjatywy CIA. DefendEye chce rozwijać autonomiczne systemy dronowe i zwiększać skalę produkcji w Stanach Zjednoczonych.
Zarządzający wskazują także na rosnącą sprzedaż Defguard, rozwijającego platformę VPN i access management dla przedsiębiorstw. W Cogniguard pierwsza partia urządzeń ma już być wyprodukowana, a spółka przygotowuje się do komercjalizacji po certyfikacji.
– Na polskim rynku projektów deeptechowych jest dużo więcej niż w przeszłości, ale nadal za mało, żeby specjalizować się tylko w jednym obszarze. Widzimy szczególnie dużo medtechu i biotechów, jednak patrzymy na deep tech jako szeroką specjalizację i chcemy łapać najlepsze projekty niezależnie od konkretnej branży – wskazuje Konrad Trzyna.
Delaware przestaje być ścianą
Drugą zmianą, która może mieć dla Hard2beat znaczenie porównywalne z podniesieniem kapitalizacji, jest liberalizacja zasad inwestowania w spółki z zagraniczną strukturą.
Do tej pory problemem były m.in. firmy budowane przez Polaków, zatrudniające zespół lub prowadzące działalność badawczo-rozwojową nad Wisłą, które jednak od początku zakładały podmiot dominujący np. w Delaware.
– To była bolączka. Wielu founderów świetnych deeptechowych spółek od razu zakładało spółki w Delaware i przez to nie mogliśmy w nie inwestować. Nie było ich bardzo dużo, ale często były właśnie tymi, które szczególnie nas interesowały – dodaje Konrad Trzyna.
Hard2beat twierdzi, że znajduje się mniej więcej w połowie budowy docelowego portfela. Szersze możliwości inwestowania mają więc pojawić się w momencie, gdy druga połowa transakcji dopiero jest przed zespołem.
Pierwsze ruchy już nastąpiły. Fundusz przeprowadził kilka tygodni temu pierwszą inwestycję w spółkę zarejestrowaną w Niemczech, prowadzoną przez polskiego foundera. Projekt nie został jeszcze ogłoszony; działa w obszarze infrastruktury software'owej i storage'u. Partnerzy zapowiadają również udział w rundzie francuskiego startupu, w którym część zespołu stanowią Polacy, a jedno z badań klinicznych prowadzone jest w Białymstoku. Runda ma być prowadzona przez zagranicznych inwestorów, a jej finalizacja jest spodziewana jeszcze w tym roku.
Nie wystarczy już mieć kapitał
Boom wokół AI zmienia strategie kolejnych zespołów VC. Zwracają się właśnie w kierunku deeptechów. Hard2beat chce być przed nimi, mając dostęp do sieci polskich naukowców i zagranicznych inwestorów.
– Konsekwentnie budujemy ten network. Na początku jesteśmy partnerem, który więcej daje, niż bierze: pokazujemy zagranicznym funduszom ciekawe projekty i pomagamy w rundach. Docelowo chcemy dojść do sytuacji, w której to one będą przychodziły do nas, żebyśmy pomogli zwalidować projekt i zainwestowali razem z nimi – mówi Maciej Zawadziński.
Fundusz świadomie nie koncentruje się przy tym na biznesach, które mogą być atrakcyjne wyłącznie na rynku polskim. Celem są projekty z międzynarodowym pozycjonowaniem od pierwszego dnia. To większe ryzyko, ale zarazem konstrukcja bardziej kompatybilna z późniejszym finansowaniem przez duże europejskie i amerykańskie VC.
Zdaniem eksperta
Czego oczekuje deep tech od funduszu
Widzę tutaj pozytywną zmianę – polskie firmy technologiczne coraz częściej od początku myślą globalnie i umieją konkurować jakością technologii, a nie tylko niższym kosztem. Jednocześnie deep tech ma swoją specyfikę: od pomysłu do skalowalnego produktu mogą minąć lata, kiedy trzeba finansować R&D, budować zespół, chronić IP i walidować rynek.
Dlatego od dobrego inwestora oczekiwałbym zdecydowanie więcej niż kapitału. Szczególnie cenne są: dostęp do międzynarodowej sieci kontaktów, otwieranie drzwi do dużych klientów przemysłowych, pomoc w kolejnych rundach finansowania oraz doświadczenie w skalowaniu technologii i wejściu na nowe rynki. W deeptechu kapitał pozwala kupić czas, ale odpowiedni partner może bardzo skrócić drogę do rynku.
The Moat ma sprowadzić zagraniczny kapitał do Warszawy
Najbardziej widocznym elementem tej strategii będzie The Moat – organizowane 23 września w warszawskim CEDET wydarzenie poświęcone wyłącznie deeptechowi. Ma zgromadzić około 200 osób. Organizator publicznie informuje już o inwestorach z ponad 30 zagranicznych funduszy, m.in. Earlybird, Lakestar, SOSV, Project A, Keen Venture Partners, Kaya VC, MMC Ventures czy Archangel.
Według partnerów Hard2beat zaproszenia trafiły do ponad 50 zagranicznych funduszy. Do konkursu zgłosiło się znacznie ponad 100 deeptechów. Trzydzieści wybranych firm otrzyma dostęp do spotkań z inwestorami, a dziesięć zaprezentuje się na głównej scenie.
– Polska przyciąga zainteresowanie zagranicznych inwestorów, ale wielu z nich nie ma lokalnego networku ani wystarczająco dobrego lokalnego pipeline'u. The Moat ma skrócić drogę do najlepszych spółek – mówi Konrad Trzyna.
Wydarzenie ma być narzędziem inwestycyjnym i okazją do budowania kontaktów. Szefowie funduszu chcą pokazać pozycję Hard2beat jako lokalnego partnera dla funduszy, które z Londynu, Berlina czy Doliny Krzemowej nie są w stanie samodzielnie śledzić polskiego rynku na etapie pre-seed i seed.
Kolejny fundusz ma być większy i bardziej regionalny
Second closing na 110,3 mln zł ma być ostatnim dla pierwszego Hard2beat. Partnerzy nie planują trzeciego podwyższenia kapitalizacji. Gdy około 70 proc. środków zostanie zaangażowana, uwaga zespołu ma stopniowo przesuwać się w stronę kolejnego wehikułu.
Pierwsze wewnętrzne prace nad nim są planowane na czwarty kwartał 2027 r., a właściwy fundraising – na 2028 r. Kolejny fundusz ma być większy, pozostać skoncentrowany na deeptechu i zachować Polskę jako podstawowy rynek, ale działać szerzej w regionie.
– Na pewno będziemy chcieli zrobić większy fundusz, bo projekty deeptechowe potrzebują więcej kapitału. Polska pozostanie naszym głównym rynkiem, ale trafiają do nas dobre projekty zagraniczne i będziemy chcieli mocniej wejść w region – mówi Maciej Zawadziński.

Główne wnioski
- Hard2beat zwiększył kapitalizację pierwszego funduszu z 84 mln do 110,3 mln zł, zachowując dotychczasowy skład inwestorów. Największą część dodatkowych środków zapewnił PFR Ventures, którego zaangażowanie wzrosło z 56,5 mln do 80 mln zł. Fundusz nie chce jednak zwiększać liczby spółek w portfelu, który nadal ma liczyć około 24 podmiotów. Większy kapitał ma pozwolić przede wszystkim na wyższe pierwsze inwestycje oraz większe follow-ony w najlepiej rozwijające się firmy. Zarządzający wskazują, że rundy deeptechowe są dziś większe, a średni początkowy ticket Hard2beat przekroczył 2 mln zł. W całym cyklu inwestycyjnym na jedną spółkę ma przypadać średnio ponad 4 mln zł.
- Fundusz pozostaje skoncentrowany na szeroko rozumianym deeptechu, obejmującym między innymi biotech, medtech, cyberbezpieczeństwo, infrastrukturę programistyczną, rozwiązania dual-use i zaawansowany hardware. Wejście w ścieżkę PFR Starter Science ma dodatkowo zwiększyć możliwości finansowania projektów wywodzących się ze środowiska naukowego. Hard2beat znajduje się mniej więcej w połowie budowy portfela, a pierwsze spółki zaczynają robić postępy operacyjne i pozyskiwać kolejne finansowanie. Wśród przykładów partnerzy wymieniają DefendEye, Defguard oraz Cogniguard. Jednocześnie podkreślają, że na ocenę wyników całego portfela i pierwsze istotne exity jest jeszcze zdecydowanie za wcześnie.
- Istotnym elementem dalszej strategii będzie większe otwarcie na zagraniczne struktury i inwestorów. Liberalizacja zasad ma umożliwić Hard2beat inwestowanie między innymi w spółki zakładane przez polskich founderów poza Polską, które wcześniej nie spełniały warunków programu. Fundusz dokonał już pierwszej inwestycji w firmę zarejestrowaną w Niemczech i przygotowuje kolejną transakcję we Francji. Równolegle chce budować pozycję partnera dla europejskich i amerykańskich VC zainteresowanych polskim deeptechem. Temu ma służyć między innymi wydarzenie The Moat. Pierwszy fundusz nie będzie już powiększany, a prace nad kolejnym, większym i bardziej regionalnym wehikułem mają ruszyć pod koniec 2027 r., z fundraisingiem planowanym na 2028 r.
