



 Zaloguj się





 Dzieje się!

Provident szykuje przejęcia. Szef IPF: polski rynek czekają duże przetasowania (WYWIAD)
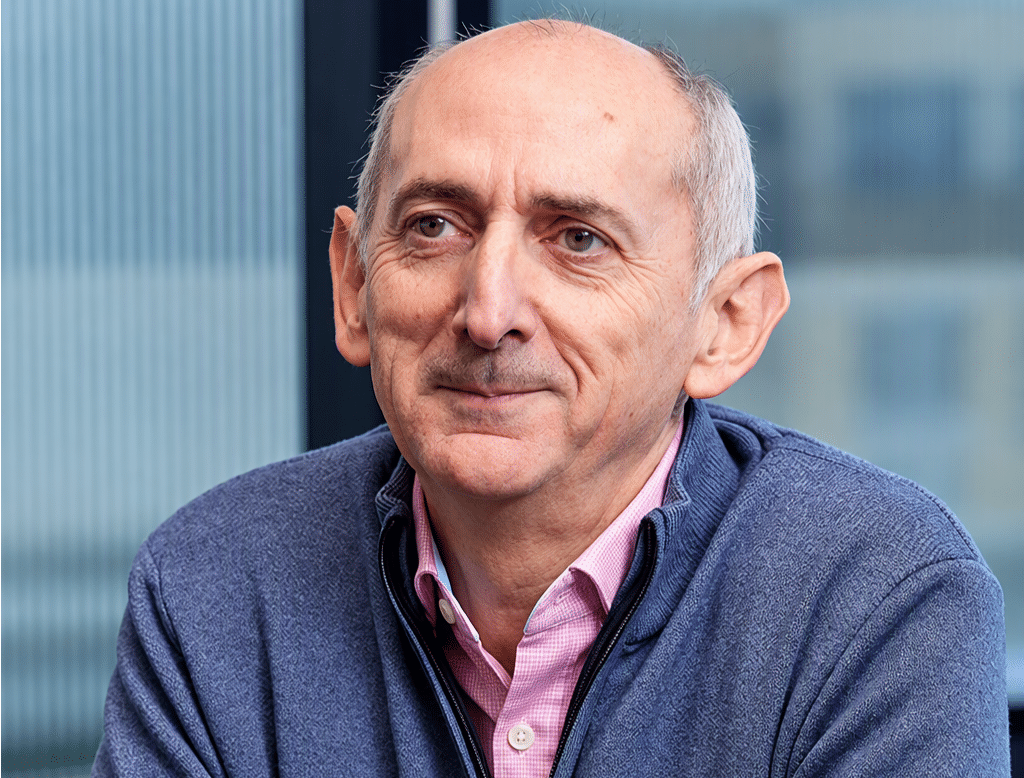
Ekspansja na nowe rynki, przejęcia konkurentów, a nawet zakup banku. Po zmianie właściciela brytyjski International Personal Finance (IPF), właściciel polskiego Providenta, chce przyspieszyć rozwój. – Środków nam nie zabraknie – deklaruje Gerard Ryan, szef IPF.


Z tego artykułu dowiesz się…
- Dlaczego IPF, właściciel polskiego Providenta, rozważa zakup banku.
- Co decyduje o wyborze nowych rynków dla ekspansji grupy.
- Dlaczego nowe regulacje mogą doprowadzić do przetasowań na polskim rynku pożyczkowym.
Audio generowane przez AI. Może zawierać błędy.
Niemal dwa miesiące temu, 4 sierpnia, amerykański fundusz BasePoint Capital sfinalizował przejęcie International Personal Finance (IPF) – właściciela polskiego Providenta, prowadzącego działalność pożyczkową także w m.in. Rumunii, Meksyku i Australii. W jedynej rozmowie z polskimi mediami szef IPF Gerard Ryan opowiada, jak zmiana właściciela i wycofanie spółki z giełdy wpływają na jej działalność. Zapowiada też kolejne ważne zmiany.
Piotr Sobolewski, XYZ: Jest inaczej?
Gerard Ryan, szef IPF, właściciela Providenta: Tak samo. Każdy oczekuje, że skoro zmieniliśmy właściciela, będziemy teraz mierzyć się z nagłymi zmianami. To tak nie działa. Do 4 sierpnia byliśmy spółką notowaną na brytyjskiej giełdzie i mieliśmy tysiące akcjonariuszy.. Teraz te tysiące zamieniliśmy na jednego – BasePoint Capital.
To fundusz private equity, standardową strategią takich podmiotów jest zwiększanie skali działalności, redukcja kosztów i zwykle wyjście z inwestycji po kilku latach, gdy wartość spółki jest znacznie wyższa niż w momencie przejęcia.
Warto wiedzieć
Menedżer, który kieruje biznesem pożyczkowym od niemal 15 lat
Gerard Ryan stoi na czele International Personal Finance (IPF) od początku 2012 r. W tym czasie rozwijał drugie ramię biznesowe grupy, przejmując firmę MCB i na jej bazie tworząc IPF Digital – dostawcę pożyczek online, który uzupełnia tradycyjny model sprzedaży w domach klientów. Równocześnie przyspieszył rozwój grupy w Meksyku i rozszerzył ofertę o karty kredytowe.
Zanim trafił do IPF, pracował w londyńskim Citi, przez trzy i pół roku był też szefem amerykańskiego GE Money Banku w Czechach.
Nowy właściciel IPF chce przyspieszyć rozwój grupy
Czyli za pięć lat znowu zmiana?
Patrząc na biznes BasePoint, wygląda to jednak nieco inaczej. Kupują mocno niedoceniony biznes w sektorze, w który wierzą, i inwestują w niego długoterminowo. Nasza organizacja działa obecnie w 10 krajach, gdzie zatrudnia łącznie 20 tys. osób. Tymczasem BasePoint ma 110 pracowników zarządzających wieloma inwestycjami. To znaczy, że nie przejmują nas po to, by operacyjnie zarządzać naszym biznesem, lecz raczej po to, by wesprzeć zespół zarządzający w szybszej i skuteczniejszej realizacji strategii.
Jednocześnie po zniknięciu z giełdy nie będzie konieczności spotykania się z inwestorami i analitykami. To dla pana ulga?
Gdy byliśmy notowani na giełdzie, praktycznie co trzy miesiące rozmawialiśmy z inwestorami. Opowiadaliśmy im o wynikach kwartalnych, a nasza perspektywa była do pewnego stopnia krótkoterminowa, bo każdy kwartał wymagał od nas przedstawienia zaktualizowanej historii i nowych osiągnięć. Mocno wpływało to na proces decyzyjny w organizacji.
Teraz nie będziemy musieli tego robić. BasePoint chce, abyśmy z czasem zwiększali skalę i wartość biznesu, ale nie musi szczegółowo prześwietlać naszych wyników co kilkanaście tygodni.
W grze wzrost organiczny, ekspansja i przejęcia
Z jakich wskaźników będzie pan rozliczany przez nowych właścicieli?
Przede wszystkim z realizacji strategii, tak jak przed przejęciem. Mamy strategię NextGen, która opiera się na trzech filarach: tworzeniu produktów zwiększających włączenie finansowe, poprawie efektywności organizacji oraz inwestowaniu w technologię i dane. Ta strategia nadal obowiązuje.
Jeśli jednak chodzi o przyspieszenie wzrostu, będziemy patrzeć na trzy obszary. Po pierwsze, zastanowimy się, jak przyspieszyć wzrost organiczny na rynkach, na których już jesteśmy obecni. Po drugie, będziemy rozważać wejście do kolejnych krajów. Trzecim obszarem są potencjalne przejęcia.
Co będzie decydować o wyborze nowych rynków?
Trzymamy się założenia, że obsługujemy kraje z dużym odsetkiem osób nieubankowionych lub niedostatecznie ubankowionych, gdzie istnieje przestrzeń dla firm takich jak nasza. Ważna jest dla nas praworządność, bo nie chcemy wchodzić na rynki, gdzie panuje Dziki Zachód. Bierzemy też pod uwagę sprawność systemu sądowniczego, możliwość odzyskiwania należności w razie braku spłat oraz przejrzyste regulacje, które tworzą równe warunki dla wszystkich uczestników rynku.
Patrzymy także na zmienność kursów walutowych i PKB per capita, ponieważ pokazują one, jak duże kwoty możemy pożyczać konsumentom. Przykładem jest Peru, któremu przyglądaliśmy się wiele lat temu. Jest tam wielu niedostatecznie ubankowionych klientów, ale PKB per capita było na tyle niskie, że nie byliśmy w stanie zbudować modelu biznesowego, w którym wartość udzielanych pożyczek pokrywałaby koszty utrzymania infrastruktury. Wszystkie te warunki muszą być spełnione, abyśmy zdecydowali się wejść na dany rynek.
IPF widzi ryzyka związane z ekspansją do Afryki i Chin
Które rynki na pewno nie spełniają tych kryteriów, a które mogłyby?
W naszym przypadku jest już za późno, by wchodzić do Afryki. Przesyłanie pieniędzy między użytkownikami za pomocą telefonu jest tam naprawdę proste, więc wejście z ofertą pożyczkową poprzez tradycyjne kanały dystrybucji mogłoby nie być atrakcyjne dla konsumentów. Dodatkowo niewystarczające regulacje w niektórych krajach mogłyby utrudniać odzyskiwanie należności.
Niektórzy doradzają nam wejście do Chin: wystarczyłby 1 proc. udziału w ogromnym rynku, aby znacząco zwiększyć skalę działalności. Trzeba jednak pamiętać, że bez lokalnego partnera oznaczałoby to duże ryzyko kulturowe i biznesowe.
Jeśli chodzi o atrakcyjne kierunki, wskazałbym przede wszystkim kraje sąsiadujące z rynkami, na których już jesteśmy obecni. Interesująca jest również Ameryka Łacińska, np. Kolumbia, Ekwador i Kostaryka. Atrakcyjny może być właściwie każdy rynek, na który moglibyśmy wejść poprzez przejęcie istniejącego podmiotu.
CCD2 może wywołać duże przetasowania w Polsce
No właśnie, co z przejęciami?
Myślę, że w najbliższym czasie na wielu rynkach, zwłaszcza w Polsce, zobaczymy sporo zmian napędzanych przez regulacje. Rynek będzie coraz trudniejszy, ponieważ rentowność może stać się nieakceptowalna dla części inwestorów. W efekcie niektórzy gracze zaczną szukać możliwości wyjścia. Już widzę podmioty, które rozważają taki scenariusz.
Żeby było jasne: my takiego ruchu nie rozważamy. Będziemy natomiast obserwować konkurencję i szukać okazji do rozwoju naszego biznesu, jeśli dla innych działalność stanie się zbyt trudna.
Czyli dokonacie jakichś przejęć w Polsce?
Tego nie mówię. Ale po wdrożeniu CCD2 [dyrektywy o kredycie konsumenckim – red.] z pewnością zobaczymy duże przetasowania na polskim rynku.
Ewentualne przejęcia mają służyć zwiększeniu skali czy raczej wejściu w nowe nisze?
Nie będziemy szukać podmiotów wyspecjalizowanych w pożyczkach udzielanych w domach klientów, bo już dziś jesteśmy w tym segmencie największym graczem. Raczej postawimy na pożyczki online, w tym finansowanie małych i średnich przedsiębiorstw. Mamy tu wyjątkową sytuację, bo jedną z kluczowych kompetencji BasePoint w USA jest właśnie finansowanie mniejszych firm.
Szef IPF widzi zmianę potrzeb pożyczkowych klientów
A co z popularnymi niszami, jak płatności odroczone (BNPL) i finansowanie sprzedawców (MCA)?
Wróćmy do naszej strategii, która mówi o włączeniu finansowym. Jeśli takie rozwiązania mogą nam w tym pomóc, powinniśmy je rozważyć. Widzimy dziś, jak zmieniają się zachowania klientów. Chcą szybszego i prostszego finansowania, najlepiej bez wychodzenia z domu.
Często słyszymy, że na rynku BNPL po prostu trzeba być i pomagać klientom finansować zakupy. To jednak wymaga odpowiednich kompetencji – zarówno pozyskanych poprzez przejęcia, jak i rozwijanych we własnym zespole.
Nie jest za późno? W Polsce na tym rynku działają już Allegro Pay, Klarna, PayPo, Twisto i BLIK.
Jest później, niż powinno być, ale nigdy nie jest za późno. Tym bardziej że mówimy o nieco innej ofercie. Na rynku dominuje model finansowania krótkoterminowego. My natomiast mamy doświadczenie pozwalające wydłużać okres spłaty i moglibyśmy robić to efektywniej niż konkurencja.
Kiedy więc zapadnie ewentualna decyzja o wejściu w ten obszar?
Gdy to nastąpi, ludzie z pewnością o tym usłyszą.
„Na rynku pożyczek konsumenckich liczy się skala”
W maju IPF przejął czeski Express Cash. Jaką macie strategię akwizycyjną? Czy są podmioty zbyt małe albo zbyt duże, by znaleźć się na waszym radarze?
To było przejęcie firmy specjalizującej się w sprzedaży przez agentów. Trzeba mieć świadomość, że na rynku pożyczek konsumenckich liczy się skala. Jeśli jej nie osiągniemy, nigdy nie uzyskamy satysfakcjonującej rentowności, której oczekują inwestorzy.
Myślę jednak, że ważniejsza od wielkości wystawionego na sprzedaż biznesu jest jego kultura organizacyjna. Kiedy przejmujemy firmę, istotne jest, aby działała według podobnych zasad jak my. W ostatnich kwartałach mieliśmy sytuacje, w których jakiś biznes z zewnątrz wyglądał atrakcyjnie, ale podczas rozmów z jego pracownikami widziałem, że sposób działania obu organizacji bardzo się różni.
Przecież po przejęciu można zmienić styl zarządzania…
Można, ale jeśli zespół przez lata działał w określony sposób, taka zmiana miałaby fundamentalny charakter. To oznacza duże ryzyko niepowodzenia integracji.
Ile pieniędzy macie na przejęcia?
Jesteśmy jednym z najbardziej konserwatywnych graczy w naszej branży. Około 50 proc. naszego portfela pożyczkowego finansujemy kapitałem własnym. Dzięki temu możemy przeznaczyć na przejęcia więcej niż konkurenci, bo nasz bilans jest naprawdę konserwatywny. Środków nam nie zabraknie.
Provident Bank? Licencja bankowa mogłaby się przydać
To po co się ograniczać? Może najlepiej byłoby przejąć bank, skoro regulacje dotyczące firm pożyczkowych coraz bardziej przypominają regulacje bankowe?
Podoba mi się pomysł posiadania banku w naszej grupie. Jeszcze kilka lat temu byłem temu przeciwny. Uważałem, że to zbyt skomplikowane, a sektor jest przeregulowany. Teraz jednak sami jesteśmy regulowani niemal jak banki. Mamy podobne obciążenia, płacimy podatek bankowy, a jednocześnie banki finansują się dużo taniej, ponieważ mogą przyjmować depozyty klientów. Mają też rozwiązania pomocne w prowadzeniu biznesu, jak choćby ulga na złe długi. Rozglądamy się więc, bo licencja bankowa mogłaby być przydatnym elementem naszej całościowej strategii.
Ale mówimy o przejęciu dużego banku?
Na pewno interesowałby nas podmiot w Unii Europejskiej, ale raczej niewielki. Chodzi o bank, który pasowałby do naszej grupy i nie zdominowałby jej. Nie chcemy, aby cała organizacja stała się bankiem.
Co dałoby wam to poza obniżeniem kosztów finansowania?
Zmieniłoby sposób, w jaki jesteśmy postrzegani. Podmioty niebankowe często mają na rynku niższy status i gorszy wizerunek. Wierzę, że gdybyśmy mieli licencję bankową, konsumenci i inni interesariusze zaczęliby patrzeć na nas inaczej. Nasi ludzie robią bardzo dużo na rzecz włączenia finansowego i jeśli licencja bankowa może w tym pomóc, skorzystamy z tej możliwości.
Kraje UE wdrażają dyrektywę CCD2 na różne sposoby
Wróćmy do regulacji. Poszczególne państwa członkowskie wdrażają drugą dyrektywę o kredycie konsumenckim (CCD2). Jak pan ocenia ten proces?
Ideą tej regulacji było stworzenie takich samych zasad gry dla wszystkich uczestników rynku w Unii Europejskiej, co miało poprawić ofertę dla klientów. Tymczasem widzimy, że poszczególne kraje wdrażają dyrektywę na różne sposoby. Węgry już to zrobiły i tamtejsze przepisy są zbliżone do zapisów samej dyrektywy. Inne państwa dodają natomiast szereg przepisów odpowiadających specyfice lokalnych rynków.
Dla nas oznacza to dużą złożoność regulacyjną i konieczność dostosowywania się w każdym kraju na nieco innych zasadach. To wymaga znacznych inwestycji. W Polsce nawet nie znamy jeszcze ostatecznego kształtu nowych przepisów, a przecież w listopadzie mija termin wdrożenia dyrektywy. Nie możemy przygotowywać systemów i procesów, jeśli nie wiemy, jakie regulacje będą obowiązywać.
Nie ma pan dość takiej niepewności regulacyjnej? Może lepiej skupić się na rynkach, gdzie marże są wyższe? Całkiem szybko rośnie wam np. biznes w Meksyku.
Wciąż wierzę w Europę. W Meksyku mamy 120 mln mieszkańców i ogromną grupę ludzi, którzy pozostają poza systemem bankowym i potrzebują finansowania. Mamy więc mnóstwo możliwości, ale wiążą się z nimi także duże dodatkowe ryzyka, w tym wysoki poziom strat oraz różnice kulturowe. Przykładowo, ludzie potrafią tam co kilka miesięcy zmieniać numery telefonów. W branży, w której kontakt z klientem jest kluczowy, stanowi to poważny problem.
W Europie rzeczywiście mamy więcej regulacji i większą konkurencję, ale za to ryzyko jest niższe. Co więcej, jeśli działamy zgodnie z rynkowymi zasadami i pozostajemy efektywni, nadal możemy osiągać rozsądne stopy zwrotu z kapitału.
Dzięki regulacjom polski zespół jest bardzo innowacyjny
Jaka będzie strategia w Europie? Chcecie być liderem na każdym rynku czy pozycja rynkowa nie jest aż tak istotna?
Czasami lepiej być liderem, bo regulatorzy przygotowujący przepisy biorą pod uwagę twoją opinię. Możesz wtedy mieć większy wpływ na kształtowanie otoczenia regulacyjnego. Z drugiej strony, gdy politycy z różnych powodów chcą poddać sektor krytyce, zwykle najmocniej obrywa właśnie lider.
Pytam, bo w Polsce pod względem wielkości portfela spadliście za Smartneya.
Bardzo lubię nasz biznes w Polsce, ale regulacje czynią go coraz trudniejszym. To z kolei wpłynęło na naszą pozycję rynkową. Jesteśmy coraz mocniej regulowanym biznesem, ale staram się w takich sytuacjach dostrzegać również pozytywne strony. Tak jest i tym razem.
To otoczenie sprawia, że polski zespół jest najbardziej innowacyjny w całej grupie. Rozwiązania wypracowane w Polsce są później wdrażane na innych rynkach IPF. Przykładem są karty kredytowe, które właśnie uruchamiamy w Rumunii, wykorzystując polską licencję krajowej instytucji płatniczej. Liczymy tam na duży wzrost, choć prawdopodobnie wolniejszy niż w Polsce.
Mimo rozwoju cyfrowego sprzedaż przez agentów zostanie
W Polsce wydaliście dotąd 230 tys. kart, czyli korzysta z nich 70 proc. klientów, którzy mają pożyczkę w Providencie. Czy nie czas poszukać kolejnych klientów poza własną bazą?
Nasza baza klientów zawsze będzie najważniejsza, bo mówimy o osobach, które znamy i które zdążyły już nam zaufać. W przypadku sprzedaży kart kredytowych poza własną bazą musimy przekonać do produktu klientów, których spotykamy po raz pierwszy, a także ocenić ich możliwości finansowe i potrzeby.
A co z kanałami sprzedaży pożyczek? Zrezygnujecie z tradycyjnych pożyczek domowych na rzecz kanału online?
Już 10 lat temu pytano mnie, czy agencyjna sprzedaż pożyczek przetrwa. Wtedy, podobnie jak dziś, odpowiadałem, że będzie miała się dobrze. W każdej gospodarce, w której działamy, są klienci, którzy nie mogą lub nie chcą korzystać z pożyczek online. Czasem nie mają wystarczających kompetencji cyfrowych ani odpowiednio rozbudowanego śladu cyfrowego, innym razem nie ufają technologii ani bankom.
Sprzedaż przez agentów pozwala natomiast budować zaufanie i długoterminową relację z klientem. Dzięki temu możemy zaakceptować nawet 65-80 proc. trafiających do nas wniosków o pożyczkę. W kanale online ten odsetek spada do 35-40 proc. To pokazuje, jak duże znaczenie ma bezpośredni kontakt z klientem. Część agentów jest nawet bardziej konserwatywna niż sama instytucja – wolą pożyczyć klientowi nieco mniej, żeby ograniczyć ryzyko problemów ze spłatą.
Ilu macie agentów?
Globalnie około 16 tys. Ich liczba spadła, ponieważ więcej klientów przeszło na kontakt cyfrowy. Nadal jednak trudno zastąpić relację między agentem a klientem. Dlatego agenci pozostaną ważnym kanałem naszego biznesu.

Główne wnioski
- Nowy właściciel ma przyspieszyć rozwój IPF. Po zejściu z giełdy grupa nie musi już funkcjonować pod tak silną presją wyników kwartalnych. BasePoint Capital oczekuje wzrostu wartości biznesu w dłuższym terminie, a IPF chce przyspieszyć rozwój organiczny, ekspansję zagraniczną i przejęcia.
- Regulacje mogą doprowadzić do przetasowań na polskim rynku pożyczkowym. IPF spodziewa się, że część firm będzie miała problem z utrzymaniem rentowności i może szukać wyjścia z rynku. Grupa deklaruje, że ma środki na przejęcia, a dodatkowo rozważa zakup niewielkiego banku w UE, co mogłoby obniżyć koszty finansowania i zmienić sposób postrzegania grupy.
- Cyfryzacja nie oznacza końca sprzedaży przez agentów. Polska jest dla IPF ważnym rynkiem testowania nowych rozwiązań, m.in. kart kredytowych, które są następnie wdrażane w innych krajach. Jednocześnie grupa zamierza utrzymać tradycyjny kanał agencyjny, ponieważ bezpośredni kontakt z klientem pozwala jej akceptować większą część wniosków niż w kanale online.
