

 Zaloguj się




 Dzieje się!

Słowacki „bank” rozdaje własne „pieniądze”. Regulator ostrzega, Polacy się zapisują
50 tys. koron ROD miesięcznie, powszechne oddłużenie, obalenie obecnego systemu finansowego i stworzenie własnego systemu poza tradycyjnymi bankami – taką wizję przedstawia słowacka spółdzielnia SPDR. Ustaliliśmy w XYZ, że jej quasipieniądze trafiają już także do Polaków. Jak to działa?


Z tego artykułu dowiesz się…
- Co zrobić, aby słowacka spółdzielnia SPDR wypłacała 50 tys. koron ROD co miesiąc – i co można za nie kupić.
- Dlaczego Narodowy Bank Słowacji ostrzega przed SPDR i dlaczego jej prezes nic sobie z tego nie robi.
- Czym jest Suwerenny Światowy Bank Zakonu Szpitalników i co łączy go z SPDR.
Audio generowane przez AI. Może zawierać błędy.
– Darmowa renta, którą dostajesz regularnie co miesiąc. Czy to nie atrakcyjne? – zachwyca się Agnieszka.
Mieszkanka Mazowsza uznała, że oferta jest na tyle interesująca, że warto z niej skorzystać. Skontaktowała się więc z osobami, które w mediach społecznościowych pisały o „Narodowym Banku SPDR” i założyła w nim „konto”. I bardzo szybko dostała na nie wpłatę powitalną oraz wspomnianą pierwszą comiesięczną rentę.
– Są to wprawdzie tylko korony ROD, których nie można wymienić na żadną inną walutę, ani na złote, ani na euro, ale można za nie robić zakupy. Nie wiem zresztą, czy te korony ROD w ogóle można nazwać walutą. Powiedziałabym raczej, że to coś w rodzaju tokenów – tłumaczy nasza czytelniczka.
Ciasteczka owsiane za korony ROD
To, że można nimi płacić, sprawdziła. Przy okazji wyjazdu na południe Polski w jednym z tamtejszych punktów honorujących płatności koronami ROD kupiła warzywa, mąkę i ciasteczka owsiane. Adres spiżarni – tak posiadacze „kont” w „Narodowym Banku SPDR” najczęściej określają tego typu punkty handlowe – można znaleźć na Facebooku lub w Telegramie.
– Bardzo miła obsługa, a przede wszystkim pełne zaufanie do klienta. Sprzedawca sam zaproponował, żebym płatność zrobiła później, na spokojnie, gdy już wrócę do domu – wspomina nasza rozmówczyni.
Warto wiedzieć
Przykładowy cennik produktów i usług oferowanych za korony ROD
Mąka żytnia (10 kg ) – 100 koron ROD
Cebulki kwiatowe (10 szt.) – 100 koron ROD
Kawa i kremówka w kawiarni w Krakowie – 100 koron ROD
Zajęcia dance fitness (1 godz. online przez Zoom) – 110 koron ROD
Sweter z miękkiej dzianiny (rozmiar 42) – 200 koron ROD
Podwózka samochodem osobowym na trasie Warszawa–Olsztyn (usługodawca podał konkretny dzień i orientacyjną godzinę) – 300 koron ROD
Komplet świec do Suzuki (4 sztuki) – 330 koron ROD
Ilustrowana książeczka dla dzieci (używana) – 400 koron ROD
Materac do łóżeczka dziecięcego, 120 × 60 cm – 500 koron ROD
Naszyjnik z dużych, kolorowych, akrylowych kostek (16 × 16 mm), długość 63 cm – 620 koron ROD
Reflektor do Forda Escorta (cena za 1 szt.) – 1,2 tys. koron ROD
Terraria na zamówienie (cena za 1 szt.) – 3,5–20 tys. koron ROD
„Zlatá eRA”, czyli „nowy świat finansów”
Wspomniany „Narodowy Bank SPDR” działa w ramach zarejestrowanej 20 sierpnia 2020 r. w Bratysławie Słowackiej Spółdzielni Udziałowej ROD (słow. Slovenské podielové družstvo ROD).
Portal Aktuality.sk pisze, powołując się na wypowiedzi prezesa SPDR Emila Skirkaniča, że właśnie na Słowacji rozpocznie się światowa rewolucja, która „obali obecny globalny system finansowy”. Według przekazu organizacji jego upadek jest nieuchronny, ponieważ jest on „oparty na długu i pieniądzu bez pokrycia”.
Najwyraźniej nawiązując do światłej przyszłości SPDR, określa się również – zwłaszcza w mediach społecznościowych – jako „Zlatá eRA”. Posługuje się też dopiskiem „nowy świat finansów, w którym pieniądze służą ludziom” („nový finančný svet, kde peniaze slúžia ľuďom”).
Comiesięczna dożywotnia „renta” dla każdego
Spółdzielnia ma cel: „uwolnienie wszystkich Słowaków od długów”. W późniejszych deklaracjach rozszerza grono tych, których chce oddłużyć. Na Telegramie pisze: „nie ma znaczenia, czy mieszkasz na Słowacji, w Czechach, na Węgrzech, w Polsce, w Szwajcarii, w USA, w Anglii czy gdziekolwiek indziej”.
Sposobem na to oddłużenie ma być wypłacana comiesięcznie dożywotnia „renta”. Emil Skirkanič od kilku lat zapowiadał, że będzie to 1,5 tys. euro. Choć SPDR funkcjonuje od 2020 r., pierwsze „renty” trafiły na „konta” jej członków dopiero pod koniec zeszłego lub na początku tego roku. I nie była to obiecana kwota w euro, tylko 50 tys. koron ROD. Taką też sumę oraz 1 tys. koron ROD „na powitanie” otrzymała Agnieszka.
Czym są korony ROD (ROD koruna)? SPDR nazywa je swoją wewnętrzną „walutą” („mena”), a czasami także „walutą rodową” („rodová mena”). W jej materiałach nie znaleźliśmy wyjaśnienia, dlaczego „renty” wypłaca w koronach ROD, a nie w obowiązującej na Słowacji walucie.
„Stabilny kurs”, czyli „pomocniczy przelicznik”
SPDR pisze tylko, że korona ROD została ustanowiona właśnie do wypłat „rent”. Twierdzi, że ma „pokrycie w systemowym złocie bankowym RAM0M1 (XAU)”. I informuje, że „przyjęła stały i stabilny kurs”, który „nie zmienia się w zależności od [wahań – red.] rynków ani wydarzeń politycznych” i wynosi „1 euro = 30 koron ROD”. Zaraz jednak dodaje, że „to tylko pomocniczy przelicznik” (słow. „je to len pomôcka”). I przystępujący do SPDR są najwyraźniej – tak jak Agnieszka – informowani, że koron ROD wymieniać nie można.
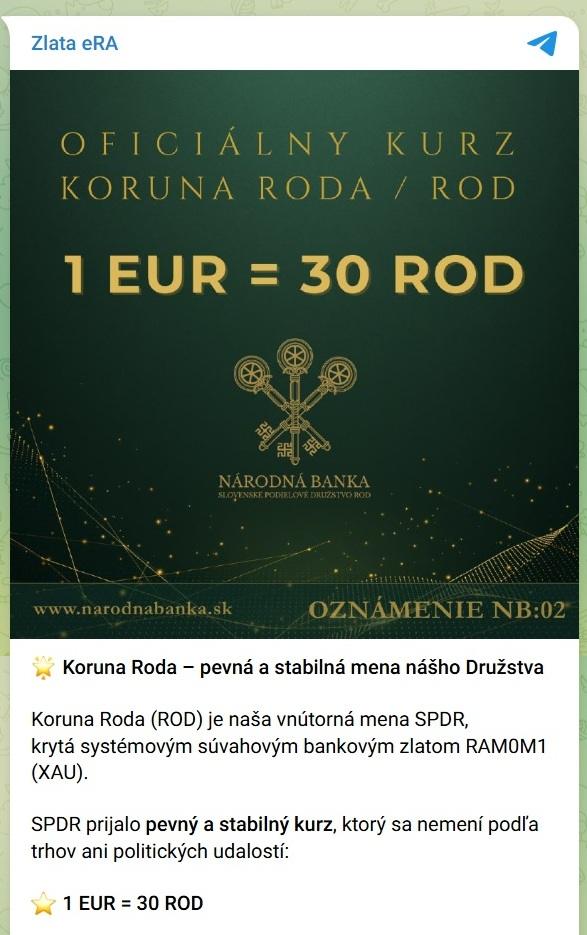
Deklaracje SPDR to terminologiczny koktajl. „XAU” jest powszechnie przyjętym kodem przypisanym do złota w standardzie ISO 4217 (w praktyce 1 uncja trojańska złota, czyli 31,1034768 g). Natomiast „RAM0M1” nie funkcjonuje nigdzie w oficjalnym systemie finansowym i pojawia się tylko w materiałach SPDR. Trudno więc na tej podstawie określić, czy istnieje w ogóle jakiś związek korony ROD ze złotem. Jej wartość wynika więc tylko z zaufania osób, które przystąpiły do spółdzielni. Oferują one swoje towary i usługi za korony ROD, bo wierzą, że potem same będą mogły za nie zrobić zakupy. Dopóki tak jest – system działa, ale jeśli jego uczestnicy stracą wiarę – załamie się.
Miniwywiad
Liczba w bazie danych to jeszcze nie pieniądz
XYZ: Czy korona ROD to waluta?
Robert Nogacki, radca prawny, partner zarządzający Kancelarii Prawnej Skarbiec: Zacznijmy od tego, czym jest pieniądz. Pieniądz ma wartość dlatego, że państwo nakazuje wszystkim go przyjmować i samo przyjmuje go w podatkach. I dlatego, że pilnuje jego ilości w obiegu poprzez bank centralny, który jako jedyny ma prawo emisji. Nikt poza bankiem centralnym nie może emitować pieniądza.
Każdy może natomiast wymyślić własną jednostkę, nazwać ją, jak chce, i rozdawać chętnym. Tak jak kasyno wydaje żetony, a sieć sklepów punkty. Prawo tego nie ściga, bo nie traktuje takiej jednostki jak pieniądz. Nikt nie musi jej przyjąć, nikt nie gwarantuje jej wartości, nie da się nią zapłacić podatku.
Korona ROD nie jest więc walutą, nie jest pieniądzem elektronicznym, nie jest walutą wirtualną w rozumieniu ustawy o przeciwdziałaniu praniu pieniędzy, bo ta wymaga wymienialności na prawny środek płatniczy. Najpewniej nie jest też kryptoaktywem.
Czym zatem jest?
Jest liczbą w bazie danych, którą prowadzi spółdzielnia i nie daje posiadaczowi prawa do niczego. Nadzór finansowy się nią nie zajmuje, bo chroni system przed tym, co do niego wchodzi. A jednostka, której nie da się wymienić na pieniądze, do systemu nie wchodzi. Szkodzi natomiast tym, którzy ją trzymają.
Jedyne, czego państwo w tej sprawie stanowczo broni, to słowo „bank”, które jest zastrzeżone dla licencjonowanych banków. I dlatego Narodowy Bank Słowacji dwukrotnie ostrzegał przed „Narodowym Bankiem SPDR”.
SPDR używa jednak obu terminów: „waluta” i „bank”.
Spółdzielnia skopiowała nawet trzy instytucje państwa: oprócz waluty i banku centralnego także rentę. Skopiowała, ale bez żadnej z cech, które sprawiają, że oryginały działają. Koron ROD nikt nie musi przyjmować, nie są rzadkie, bo co miesiąc każdy dostaje 50 tys. nowych. I nie ma z nich wyjścia, bo nie da się ich na nic wymienić. Tę niewymienialność przedstawia się jako niezależność od „systemu”, a działa jak zamek: nikt nie może sprawdzić, ile korona ROD jest warta, bo potwierdzić to można tylko w transakcji z kimś, kto wierzy w to samo. Ta sama cecha, która utrzymuje koronę ROD poza zasięgiem nadzoru, czyni ją bezwartościową poza wspólnotą.
Legalność korony ROD i jej bezwartościowość mają jedno źródło. Comiesięczna „renta” nie jest wypłatą z majątku, lecz emisją, która emitenta nic nie kosztuje. Obiecane kiedyś 1,5 tys. euro miesięcznie spółdzielnia „wypłaca” dziś w jednostce, którą sama produkuje. Jednostka, którą każdy dostaje za darmo i której nikt nie może wymienić na nic z zewnątrz, musi z każdym miesiącem kupować mniej. Tak skończyły argentyńskie kluby barterowe w 2002 r. *
A co z odprowadzaniem podatku VAT od transakcji opłaconej koronami ROD?
Podatki rządzą się jedną zasadą: fiskus nie wycenia korony ROD, patrzy na to, co za nią przechodzi z rąk do rąk. Podkreślę tu, że VAT dotyczy przedsiębiorców. Nie obejmuje co do zasady osoby prywatnej, która od czasu do czasu coś sprzeda za korony ROD. A zatem polski przedsiębiorca, który przyjął korony ROD za naprawę, płaci VAT i podatek dochodowy od wartości tej naprawy w złotych. A jeżeli uznać, że korona ROD jest nic niewarta, to wykonał usługę za darmo. Ale to także jest opodatkowane.
Sama liczba na „koncie” nie jest jeszcze przychodem, podobnie jak nie są nim punkty lojalnościowe. Przychód powstaje w chwili, gdy za korony ROD dostaje się coś prawdziwego i wynika z wartości tej rzeczy. Drobiazgi od osób prywatnych mieszczą się w kwocie wolnej od podatku od darowizn, ale naprawa u fachowca czy mebel za kilka tysięcy złotych – już nie. Korona ROD nabiera więc wartości dla fiskusa dokładnie w tej chwili, w której nabiera jej dla członka społeczności SPDR.
Ważniejsza od podatku jest jednak przestroga: korona ROD nie umarza żadnego kredytu. Kto przestanie go spłacać, czekając na obiecane przez twórców SPDR „oddłużenie”, dostanie wypowiedzenie i komornika.
Czyli dopóki za korony ROD dokonuje się tylko drobnych transakcji, wszystko jest w porządku?
Nie. Ten system to nadużycie, i to podwójne. Nadużycie zaufania do instytucji publicznych, których nazwy „pożycza” i zaufania samych członków, którzy oddają prawdziwe rzeczy za puste liczby.
Utworzone w Niemczech w 2012 r. „Königreich Deutschland” z własną „walutą” i „bankiem” zostało zakazane w maju 2025 r. W lipcu 2026 r. prokuratura federalna oskarżyła czterech jego przywódców o kierowanie organizacją przestępczą, założyciela zaś dodatkowo o nielicencjonowaną działalność ubezpieczeniową i oszustwa podatkowe. Według prokuratury grupa finansowała się z zakazanych operacji bankowych i depozytowych, darowizn i płatnych seminariów, przyjmując w latach 2020-2025 około 10 mln euro. Państwo nie zareagowało na „walutę”. Zareagowało, gdy w zamian za nią popłynęły prawdziwe pieniądze.
W sprawie SPDR wszystko sprowadza się nie do podatków, lecz do tego, czy od polskich członków spółdzielni płyną do niej euro, złote albo majątek. Na podstawie dostępnych mi informacji nie mogę o tym przesądzać. Ale jeśli tak jest, to mamy do czynienia nie z pytaniem natury podatkowej, ale z pytaniem o możliwość zastosowania art. 286 Kodeksu karnego, który mówi o odpowiedzialności za oszustwo.
* Argentyńskie kluby barterowe (hisz. clubes de trueque) to lokalne sieci samopomocy, których uczestnicy, szczególnie podczas wielkiego kryzysu gospodarczego w latach 1998–2002, wymieniali się towarami i usługami. Nie używali przy tym oficjalnego pieniądza, a jednostką rozliczeniową były bony zwane créditos. System załamał się m.in. z powodu masowego fałszowania słabo zabezpieczonych bonów.

W jakimś stopniu tę wiarę budują również wypowiedzi Emila Skirkaniča, który zapewnia, że SPDR dysponuje ogromnymi pieniędzmi. „Najpierw zapełniliśmy nasze aktywa w Banku Narodowym kwotą 105 miliardów euro XAU w złocie, a następnie powiększyliśmy nasz kapitał o trilion euro XAU w złocie” – mówi prezes spółdzielni, którego słowa przytacza w reportażu z lutego tego roku portal słowackich mediów publicznych STVR.
W oryginalnym cytacie naprawdę pada słowackie słowo „trilión”, które oznacza to samo co polskie „trylion”, czyli 1 z 18 zerami (10¹⁸). Przy obecnym kursie oznaczałoby to około 8 mld ton złota, czyli 35 000 (!) razy więcej niż wydobyto go dotychczas na całym świecie. Jak podaje World Gold Council, branżowa organizacja rynku złota, na koniec czerwca 2026 r. było go na globie około 222,6 tys. ton.
160 olimpijskich basenów pełnych złota
Ale angielski „trillion” to po polsku i po słowacku „bilion/bilión”, czyli 1 z 12 zerami (10¹²). Jeśli Emil Skirkanič miał na myśli właśnie taką sumę, jego spółdzielnia dysponowałaby około 8 tys. ton złota. To z kolei wielkość porównywalna z rezerwami tego kruszcu, jakie zgromadziły Stany Zjednoczone, i około 13-krotność obecnych polskich zapasów. 8 tys. ton złota zajmowałoby około 414 tys. m sześc. Takiej objętości odpowiada 160 basenów olimpijskich lub połowa kubatury Pałacu Kultury i Nauki w Warszawie.
W materiałach SPDR nie znaleźliśmy jakichkolwiek wskazówek mówiących o tym, gdzie te zapasy złota miałyby być przechowywane. Zainteresował się tym jednak również słowacki urząd finansowy (FR SR), czyli odpowiednik naszej Krajowej Administracji Skarbowej.
„W SPDR trwa kontrola przestrzegania przepisów ustawy o rachunkowości za lata obrotowe 2021, 2022 i 2023. Jednak ustalenie pochodzenia deklarowanych przez spółdzielnię środków finansowych nie jest przedmiotem kontroli” – mówi cytowany przez STVR Daniel Kováč, rzecznik prasowy FR SR.
Podwójne ostrzeżenie Narodowego Banku Słowacji
Osobny problem polega na tym, że w przypadku „Narodowego Banku SPDR” nie mamy wcale do czynienia z bankiem. Słowacki nadzorca rynku finansowego, którym jest tamtejszy bank centralny (NBS), już w listopadzie 2022 r. zwracał uwagę, że spółdzielnia i „Narodowy Bank SPDR” stosują ten termin bez wymaganego zezwolenia. Zgodnie ze słowackim ustawodawstwem słów „bank” i „kasa oszczędnościowa” w nazwie handlowej mogą używać tylko osoby prawne posiadające zezwolenie bankowe. A SPDR go nie ma.
NBS już dwukrotnie – właśnie pod koniec 2022 r. oraz trzy lata później – wydał oficjalne ostrzeżenia dotyczące działalności spółdzielni. Zwracał w nich uwagę m.in. na to, że wkłady powierzane SPDR nie są objęte systemem gwarantowania depozytów.
O tym, by słowacka spółdzielnia przyjmowała jakiekolwiek wpłaty, nic nie wiadomo. Nie trafiliśmy w tamtejszych mediach na żadne informacje na ten temat.
– Przy zakładaniu konta nie musiałam dokonywać żadnych wpłat – zapewnia także Agnieszka.
Zdaniem eksperta
Używanie nazwy „bank” bez zezwolenia to przestępstwo
Trzeba jednak oddzielić legalność takich rozliczeń od zgodności z prawem działalności podmiotu, który je organizuje. Posługiwanie się w Polsce nazwą „bank” bez zezwolenia jest przestępstwem. Za taki czyn Prawo bankowe przewiduje grzywnę w wysokości do 20 mln zł i karę do pięciu lat pozbawienia wolności.
To, że zapłata nie następuje w pieniądzu, nie oznacza, że jest wyłączona z obowiązku uiszczenia VAT. Trybunał Sprawiedliwości UE od lat konsekwentnie traktuje barter jako transakcję odpłatną. Firma (nie osoba fizyczna), która przyjmuje korony ROD za swoje towary czy usługi, musi więc rozliczyć VAT i podatek dochodowy.
Inaczej wygląda kwestia samej „renty”. Moim zdaniem są mocne argumenty, aby twierdzić, że samo zaksięgowanie jej na „koncie” w „Narodowym Banku SPDR” nie daje przychodu o realnej wartości, który trzeba wykazywać w zeznaniu podatkowym. Sytuacja zmienia się, gdy posiadacz wyda korony ROD i otrzyma za nie realny towar lub usługę. Wtedy urząd skarbowy może uznać, że powstał przychód w wysokości rynkowej wartości tego, co otrzymał.
Osobom, które faktycznie płacą koronami ROD, radziłbym więc ostrożność, a przy większej skali – wystąpienie o interpretację indywidualną w celu potwierdzenia skutków podatkowych takich transakcji.


Bank Szpitalników, czyli pod jednym dachem
Co SPDR na ostrzeżenia słowackiego nadzoru?
„Nie mamy zezwolenia NBS, bo ze względu na nasz status w ogóle go nie potrzebujemy (…). Mamy licencję otrzymaną od Suwerennego Światowego Banku Zakonu Szpitalników” – twierdził Emil Skirkanič, którego słowa przytacza w reportażu z lutego tego roku portal słowackich mediów publicznych STVR.
Wspomniany tu „bank” zgromadzenia Szpitalników jest według prezesa SPDR głównym regulatorem nowego globalnego systemu finansowego. Ze strony internetowej tej instytucji – prowadzonej po angielsku, francusku i rosyjsku – wynika, że jej siedziba znajduje się w Bratysławie przy placu Hviezdoslava 14. Pod tym samym adresem zarejestrowana jest też SPDR. To nie koniec zbieżności, bo wiceprezesem Suwerennego Światowego Banku Zakonu Szpitalników jest Emil Skirkanič. Funkcję dyrektora generalnego pełni w nim Dávid Skirkanič, wiceprezes SPDR, a prywatnie syn Emila.
Spółdzielnia z minimalnym kapitałem zakładowym
Jeśli zapewnienia finansowe szefa SPDR byłyby prawdziwe, spółdzielnię stać by było na założenie niejednego banku. Na Słowacji – podobnie jak w Polsce – jednym z warunków otrzymania zezwolenia bankowego jest wkład pieniężny w odpowiedniej wysokości. A zgodnie z zapisami słowackiej ustawy o bankach musi to być co najmniej 16,6 mln euro.
Znacznie mniejsza suma jest potrzebna, aby założyć spółdzielnię. Słowacki kodeks handlowy mówi tu o minimalnym wkładzie w wysokości 1,25 tys. euro. I dokładnie taki kapitał zakładowy ma SPDR.
Cień na deklaracje dotyczące ogromnego majątku spółdzielni rzuca też egzekucja komornicza wobec prezesa SPDR. W październiku 2022 r. na wniosek słowackiego adwokata Vojtecha Agnera wszczęto przeciwko niemu postępowanie egzekucyjne. Szefowi SPDR nakazano zapłatę 25 tys. euro, a wraz z kosztami prawnymi i egzekucyjnymi do wyegzekwowania – ponad 31,37 tys. euro (wtedy 148 tys. zł). Komornik zarządził egzekucję przez sprzedaż nieruchomości należącej do Emila Skirkaniča. W 2023 r. wydano już nakaz wykonania egzekucji przez sprzedaż jego mieszkania w Bratysławie.
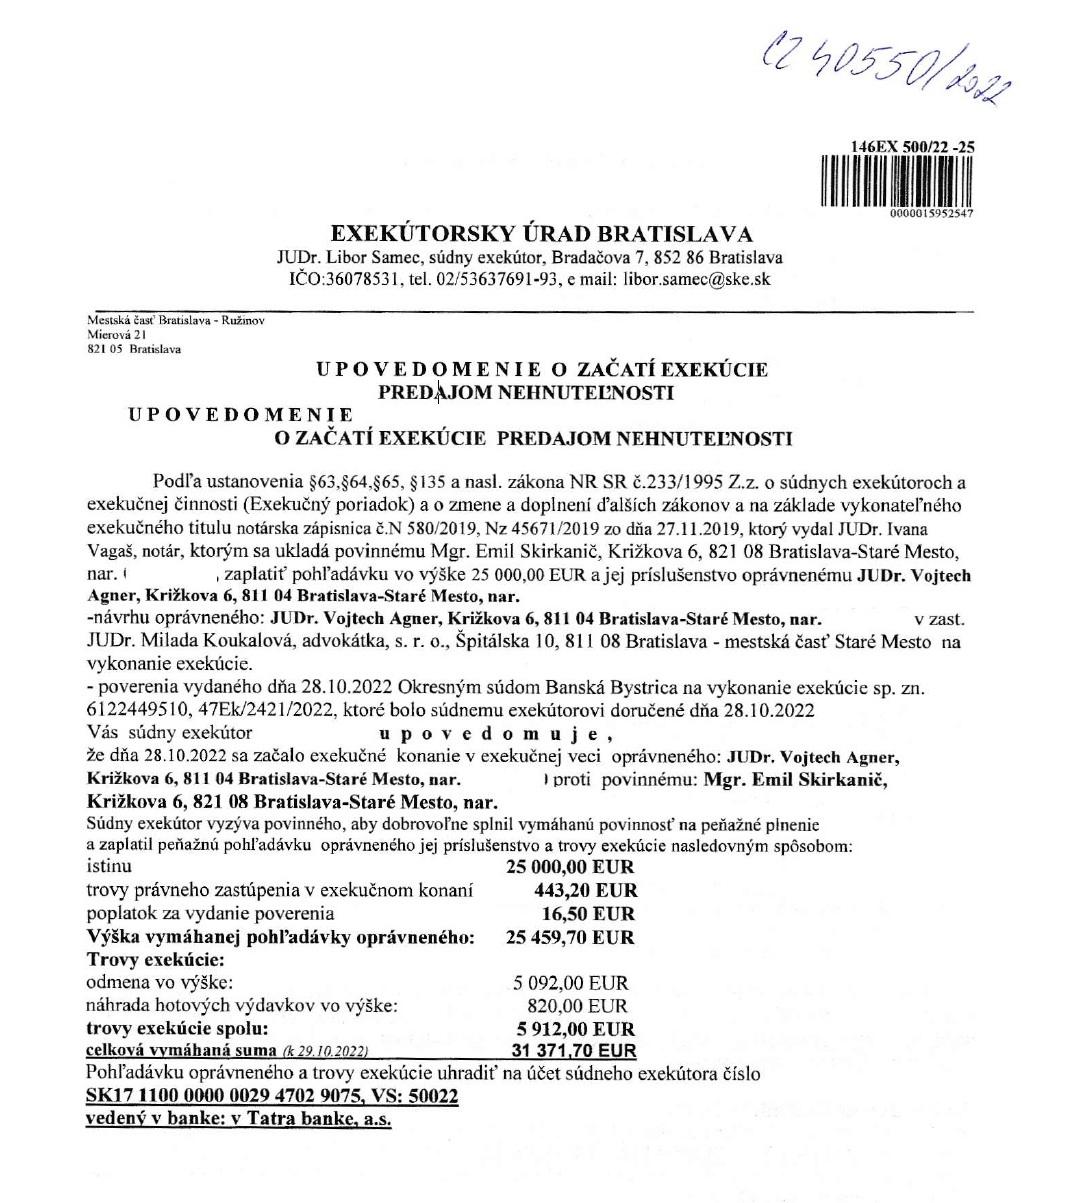
Emil Skirkanič potwierdza.
„Miałem nawet kilka zajęć hipotecznych, bo pewnego dnia przestałem spłacać absolutnie wszystko. Postanowiłem skorzystać z artykułu 32 Konstytucji, który mówi o prawie do sprzeciwu” – tłumaczy Emil Skirkanič.
Dodaje, że jego prywatne życie nie ma nic wspólnego z działalnością SPDR.
Zapytaliśmy SPDR m.in. o powody wypłacania „rent” w koronach ROD, a nie w obiecywanych euro, o ewentualne zobowiązania osób zakładających „konta” w „Narodowym Banku SPDR”, o to, gdzie znajduje się złoto, które wg SPDR jest własnością spółdzielni i niezależny audyt potwierdzający jego ilość i własność. Do czasu publikacji tego materiału nie otrzymaliśmy jeszcze odpowiedzi.
Warto wiedzieć
Komisja Nadzoru Finansowego przeanalizuje przypadek SPDR
Do Urzędu KNF nie trafiały dotychczas zewnętrzne sygnały o potencjalnych nieprawidłowościach dotyczące działalności tego podmiotu [Słowackiej Spółdzielni Udziałowej ROD – red.] na terenie Polski. Urząd KNF podda analizie ten przypadek pod kątem naruszenia polskich przepisów, w szczególności sektorowych – dotyczących konieczności posiadania stosownych zezwoleń KNF na prowadzenie działalności regulowanej i w przypadku uzasadnionego podejrzenia ich naruszenia, podejmie stosowne kroki.
SPDR prezentuje się jako instytucja finansowa nowej ery, ale ma też swój wymiar metafizyczny. W drugiej części materiału pokażemy również to jej oblicze. Przyjrzymy się bliżej Suwerennemu Światowemu Bankowi Zakonu Szpitalników oraz innym instytucjom i osobom powiązanym z SPDR. Pokażemy m.in., kim jest Aleksandr Nikołajewicz Paramonow i dlaczego odwołuje się do ZSRR, a jednocześnie bywa nazywany „Carem carów”. Co to „Skarb Twórcy Ra”. I jak – zdaniem Emila Skirkaniča – naprawdę miał na imię Jezus.

Główne wnioski
- SPDR to słowacka spółdzielnia, która chce stworzyć alternatywny system finansowy. Jej prezes przez lata obiecywał, że każdy chętny będzie otrzymywał dożywotnią „rentę”. Miało to być 1,5 tys. euro co miesiąc. Kilka miesięcy temu SPDR faktycznie zaczęła dokonywać wypłat, ale we własnej wewnętrznej „walucie” – koronach ROD. Koron ROD nie można wymienić na euro ani inne waluty, ale można za nie robić zakupy. „Pieniądz” SPDR honorują członkowie spółdzielni i oferują w zamian warzywa, owoce i inne drobne towary. Choć spółdzielnia jest zarejestrowana na Słowacji, przystępują do niej również mieszkańcy innych państw regionu, w tym także Polacy.
- SPDR posługuje się nazwą „bank”. Na Słowacji, podobnie jak w Polsce, ten termin jest zastrzeżony dla instytucji, które mają odpowiednie zezwolenia. Ta spółdzielnia go nie ma. Dlatego Narodowy Bank Słowacki (NBS) jako nadzorca tamtejszego rynku finansowego już dwukrotnie ostrzegał przed działalnością SPDR. Również Komisja Nadzoru Finansowego deklaruje, że przyjrzy się SPDR pod kątem ewentualnego naruszenia polskich przepisów.
- Z działalnością SPDR związanych jest więcej niejasności. Jej prezes mówi, że nie potrzebuje żadnych zezwoleń NBS, bo ma licencję wydaną przez enigmatyczny Suwerenny Światowy Bank Zakonu Szpitalników. Ponadto deklaruje, że SPDR dysponuje gigantycznymi zasobami złota. To ilości porównywalne z rezerwami tego kruszcu, jakie zgromadziły Stany Zjednoczone. Żadnych dowodów na to jednak nie przedstawia.
