

 Zaloguj się




 Dzieje się!

Ten sam dług, zupełnie inny rating. Od czego zależy wiarygodność państwa?
Dlaczego jedne państwa mogą utrzymywać bardzo wysoki dług bez utraty wysokiego ratingu, podczas gdy inne mają znacznie mniejszy margines bezpieczeństwa? Nowe badanie Oliviera Blancharda i współautorów pokazuje, że nie liczy się tylko wysokość zadłużenia. Wyniki są szczególnie ciekawe z perspektywy szybko rosnącego długu Polski.


Z tego artykułu dowiesz się…
- Czy dla agencji ratingowych ważniejszy jest poziom już nagromadzonego długu, czy perspektywy finansów publicznych na kolejne lata.
- Dlaczego ten sam poziom długu może oznaczać zupełnie inne ryzyko w różnych państwach.
- Co wyniki badania oznaczają dla Polski w okresie szybko rosnącego długu publicznego.
Audio generowane przez AI. Może zawierać błędy.
Co decyduje o ratingu kredytowym państwa? Czy istnieje poziom długu publicznego, który można uznać za bezpieczny niezależnie od kraju? Czy też ta sama relacja długu do PKB może oznaczać zupełnie inne ryzyko dla różnych gospodarek?
I wreszcie: czy dla agencji ratingowych ważniejsza jest przeszłość w postaci nagromadzonego już długu? Czy raczej perspektywy na przyszłość – prognozowane saldo budżetu, tempo wzrostu gospodarczego i koszt finansowania? Ostatnio części tych problemów przyjrzał się Olivier Blanchard wraz ze współautorami. To francuski ekonomista, profesor MIT, były główny ekonomista MFW i jeden z najbardziej wpływowych współczesnych badaczy makroekonomii.
Przypomnijmy, że rating to ocena zdolności i chęci krajów do obsługi zobowiązań wobec swoich kredytodawców. Oceną ryzyka związanego z wiarygodnością kredytową państw zajmują się wyspecjalizowane firmy tzw. agencje ratingowe. Do najbardziej znanych należą Standard & Poor’s, Fitch Ratings i Moody’s. Niedawno ta ostatnia obniżyła długoterminowy rating Polski w walucie obcej o jeden poziom, do „A3” z „A2”.
Blanchard wraz ze współautorami stworzył prosty model teoretyczny wykorzystujący podstawowe zmienne fiskalne i makroekonomiczne, który ma pokazać, od czego powinny zależeć ratingi. Następnie porównał jego przewidywania z rzeczywistymi ratingami S&P, Moody’s i Fitch. Jakie wnioski z tego płyną?
Agencje przywiązują większą wagę do poziomu długu niż prognozy deficytu
Rating państwa silnie zależy od poziomu długu publicznego. Im wyższe zadłużenie, tym – przy pozostałych warunkach bez zmian – niższy powinien być rating. Jednocześnie znacznie mniejsze znaczenie mają prognozowane salda pierwotne, czyli różnica między dochodami a wydatkami państwa bez uwzględniania kosztów obsługi długu. Innymi słowy, relatywnie mniejsze znaczenie ma to, jak będzie wyglądała ścieżka fiskalna w kolejnych latach.
To istotna różnica wobec modelu autorów. Zgodnie z nim perspektywa przyszłych nadwyżek lub deficytów powinna mieć dużo większe znaczenie dla oceny zdolności państwa do obsługi długu. W praktyce agencje wydają się więc mocniej patrzeć na nagromadzony już dług niż na prognozowaną politykę fiskalną.
Ratingi w mniejszym stopniu uwzględniają wzrost PKB
Jednym z najważniejszych parametrów określających dynamikę długu publicznego jest r-g, czyli różnica między stopą procentową płaconą od długu (r) a tempem wzrostu gospodarki (g). Gdy r < g, gospodarka rośnie szybciej niż koszt obsługi długu, co ułatwia stabilizację lub obniżanie relacji długu do PKB.
Gdy natomiast r > g, mechanizm odsetek i wzrostu gospodarczego działa w kierunku zwiększania relacji długu do PKB. W takiej sytuacji stabilizacja zadłużenia wymaga lepszej sytuacji fiskalnej, czyli wyższego salda pierwotnego. Agencje ratingowe uwzględniają ten mechanizm w oczekiwanym kierunku, ale jego wpływ na rating okazuje się znacznie mniejszy, niż sugerowałby model.
Ogromne znaczenie ma to, o jaki kraj chodzi
Trzeci wniosek jest być może najbardziej interesujący: ratingu nie da się wyjaśnić wyłącznie poziomem długu i prognozowaną sytuacją finansów publicznych. Nawet dwa państwa o takim samym zadłużeniu i takich samych prognozach salda pierwotnego mogą otrzymywać bardzo różne ratingi. Autorzy określają to jako silne „efekty krajowe”. W praktyce oznacza to również, że nie istnieje jeden uniwersalny poziom długu, który byłby bezpieczny dla każdego państwa. Poziom zadłużenia zgodny z określonym ratingiem może być bardzo wysoki w jednym kraju i znacznie niższy w innym.
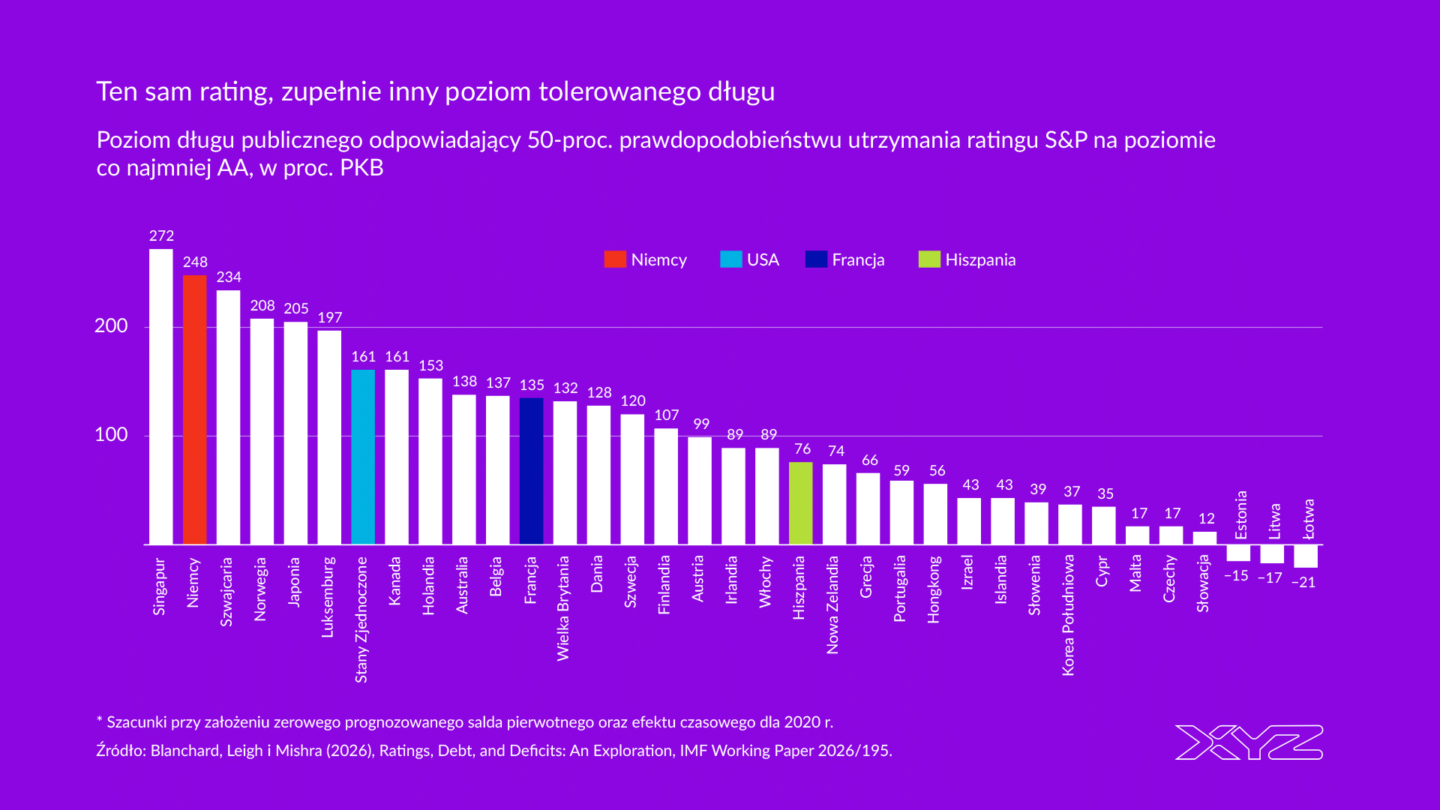
Wykres pokazuje, jak bardzo „tolerowany” poziom długu różni się między państwami, nawet jeśli interesuje nas utrzymanie dokładnie tego samego ratingu. Autorzy wyliczają taki poziom długu, przy którym dane państwo ma 50-procentowe prawdopodobieństwo utrzymania ratingu S&P na poziomie 9 w przyjętej przez nich 11-stopniowej skali. W obliczeniach zakładają przy tym zerowe prognozowane saldo pierwotne.
 Wykres interaktywny
Różnice są ogromne. Model empiryczny wskazuje, że dla Niemiec poziom długu odpowiadający tak zdefiniowanemu ratingowi wynosi aż 248 proc. PKB. Dla USA jest to 161 proc., dla Francji 135 proc., a dla Hiszpanii 76 proc. PKB. Autorzy podają również skrajny przykład Singapuru, dla którego oszacowanie wynosi 272 proc. PKB. Szczególnie niską „tolerancję” długu model przypisuje części państw Europy Środkowo-Wschodniej: dla Czech i Słowacji próg wynosi odpowiednio 17 i 12 proc. PKB, a dla państw bałtyckich przyjmuje nawet wartości ujemne. Niestety w zestawieniu nie ma Polski, która według klasyfikacji MFW wciąż należy do grupy gospodarek wschodzących i rozwijających się, podczas gdy powyższe oszacowania dotyczą gospodarek rozwiniętych.
Nie należy jednak interpretować tych liczb jako progów bezpieczeństwa ani jako rekomendowanego maksymalnego poziomu zadłużenia. Są to wartości wynikające z oszacowanego modelu ratingów: pokazują, jaki poziom długu byłby zgodny z takim samym ratingiem przy identycznych założeniach dotyczących przyszłego salda pierwotnego. Dlatego najważniejszy jest nie sam poziom poszczególnych słupków, lecz ogromna różnica między krajami.
Pominięte czynniki
Autorzy wskazują kilka możliwych przyczyn tych różnic między krajami. To struktura inwestorów posiadających dług, sytuacja polityczna, rola banku centralnego czy różny stopień niepewności prognoz. Poziom długu i perspektywy fiskalne nie są jedynymi czynnikami wpływającymi na rating. Literatura ekonomiczna wskazuje również na znaczenie poziomu PKB per capita, inflacji, zadłużenia zagranicznego i rezerw walutowych, a także historii niewypłacalności państwa. Nowsze badania zwracają ponadto uwagę na jakość instytucji.
Innymi słowy, możliwe jest to, że duże efekty krajowe opisywane przez Blancharda i współautorów to tak naprawdę pominięte istotne zmienne dla kształtowania się ratingu. Pokazuje to złożoność czynników wpływających na rating. Sami autorzy zwracają jednak uwagę, że różnice między państwami są tak duże, iż trudno w pełni wyjaśnić je wyłącznie takimi zmiennymi.
Co z tego wynika dla Polski?
Wnioski z badania Blancharda i współautorów są szczególnie interesujące z perspektywy Polski. Z jednej strony w najbliższych latach dług publiczny ma szybko rosnąć. To istotne, ponieważ badanie pokazuje, że agencje przywiązują do samego poziomu zadłużenia większą wagę, niż wynikałoby z modelu teoretycznego. Nawet zapowiedź późniejszej konsolidacji fiskalnej może więc nie równoważyć w pełni negatywnego wpływu wcześniejszego wzrostu długu.
Wykres interaktywny Z drugiej strony sam poziom długu nie daje pełnego obrazu wiarygodności kredytowej Polski. Znaczenie ma również struktura zadłużenia oraz sytuacja zewnętrzna gospodarki. Relatywnie niewielka ekspozycja sektora publicznego na zadłużenie w walutach obcych ogranicza ryzyko, że osłabienie złotego gwałtownie zwiększy ciężar długu. Ważna jest także sytuacja na rachunku obrotów bieżących: trwały i duży deficyt może zwiększać zależność kraju od finansowania zagranicznego, zwłaszcza jeśli jest finansowany krótkoterminowym długiem lub niestabilnymi przepływami kapitału.
W przypadku Polski pozycja zewnętrzna jest więc jednym z czynników łagodzących ryzyko związane z pogorszeniem sytuacji fiskalnej, podobnie jak relatywnie wysokie tempo wzrostu gospodarczego. Nie oznacza to jednak, że czynniki te mogą bez ograniczeń kompensować wzrost długu i utrzymywanie się wysokiego deficytu. Badanie Blancharda sugeruje wręcz, że agencje mogą przykładać większą wagę do już nagromadzonego długu, niż wynikałoby z samej arytmetyki jego stabilności.
Choć autorzy nie przedstawiają analogicznego oszacowania dla Polski, wyniki badania sugerują, że jej „tolerancja” na dług może być wciąż niższa niż w przypadku wielu państw Europy Zachodniej. Wskazują na to bardzo duże różnice między krajami oraz relatywnie niskie oszacowania dla części gospodarek naszego regionu. Oznacza to, że porównując poziom polskiego długu np. z Francją, Włochami czy Niemcami, nie można zakładać, że podobny poziom zadłużenia byłby równie dobrze tolerowany przez agencje ratingowe.

Główne wnioski
- Badanie Blancharda pokazuje, że agencje przywiązują znacznie większą wagę do poziomu już nagromadzonego długu wobec prognozowanych sald pierwotnych, niż wynikałoby z modelu teoretycznego. Zgodnie z modelem przyszłe nadwyżki i deficyty powinny mieć bardzo duże znaczenie, ponieważ bezpośrednio wpływają na zdolność państwa do stabilizacji zadłużenia. W rzeczywistych ratingach znacznie silniej widoczny jest jednak wpływ obecnego poziomu długu. Agencje wydają się więc mocniej patrzeć na fiskalne dziedzictwo przeszłości niż na deklarowaną ścieżkę finansów publicznych w przyszłości.
- Badanie pokazuje bardzo silne „efekty krajowe”. Poziom zadłużenia zgodny z utrzymaniem tego samego ratingu może różnić się między państwami nawet o ponad 200 pkt proc. PKB. Różnice te mogą odzwierciedlać m.in. strukturę inwestorów posiadających dług, sytuację polityczną, rolę banku centralnego czy niepewność prognoz. Nie ma więc jednego uniwersalnego poziomu długu, który można uznać za bezpieczny niezależnie od kraju.
- Wzrost zadłużenia może mieć większe znaczenie dla ratingu Polski, niż sugerowałaby sama wysokość deficytów. Jednocześnie na korzyść Polski działają m.in. relatywnie szybki wzrost gospodarczy, struktura długu i sytuacja zewnętrzna. Wyniki badania sugerują też ostrożność przy porównywaniu polskiego długu z zadłużeniem największych państw Europy Zachodniej – podobny poziom długu nie musi być równie dobrze „tolerowany” przez agencje ratingowe.
