

 Zaloguj się




 Dzieje się!


Westfield stawia na największe centra. Polska jednym z kluczowych rynków
Włączenie wrocławskiej Wroclavii do międzynarodowej sieci Westfield jest kolejnym etapem realizacji strategii grupy. Rośnie znaczenie młodych klientów, e-commerce i AI.


Z tego artykułu dowiesz się…
- Dlaczego globalna grupa Westfield koncentruje inwestycje na największych centrach handlowych i jaką rolę w jej strategii odgrywa Polska.
- Jak pokolenie Z zmienia centra handlowe i dlaczego rozwój e-commerce może zwiększać sprzedaż w tradycyjnych sklepach.
- W jaki sposób sztuczna inteligencja wspiera zarządzanie centrami oraz jakie wyzwania stawiają przed branżą demografia, energia i regulacje.
Audio generowane przez AI. Może zawierać błędy.
Unibail-Rodamco-Westfield (URW) koncentruje działalność na największych centrach handlowych w europejskich i amerykańskich metropoliach. Co ważne, Polska pozostaje jednym z kluczowych rynków całej grupy.
Jednocześnie operator dostosowuje swoją strategię do zmieniających się zachowań konsumentów, rozwoju e-commerce i nowych możliwości sztucznej inteligencji. Wyzwaniami pozostają demografia, koszty energii oraz coraz większe wymagania dotyczące nieruchomości komercyjnych.
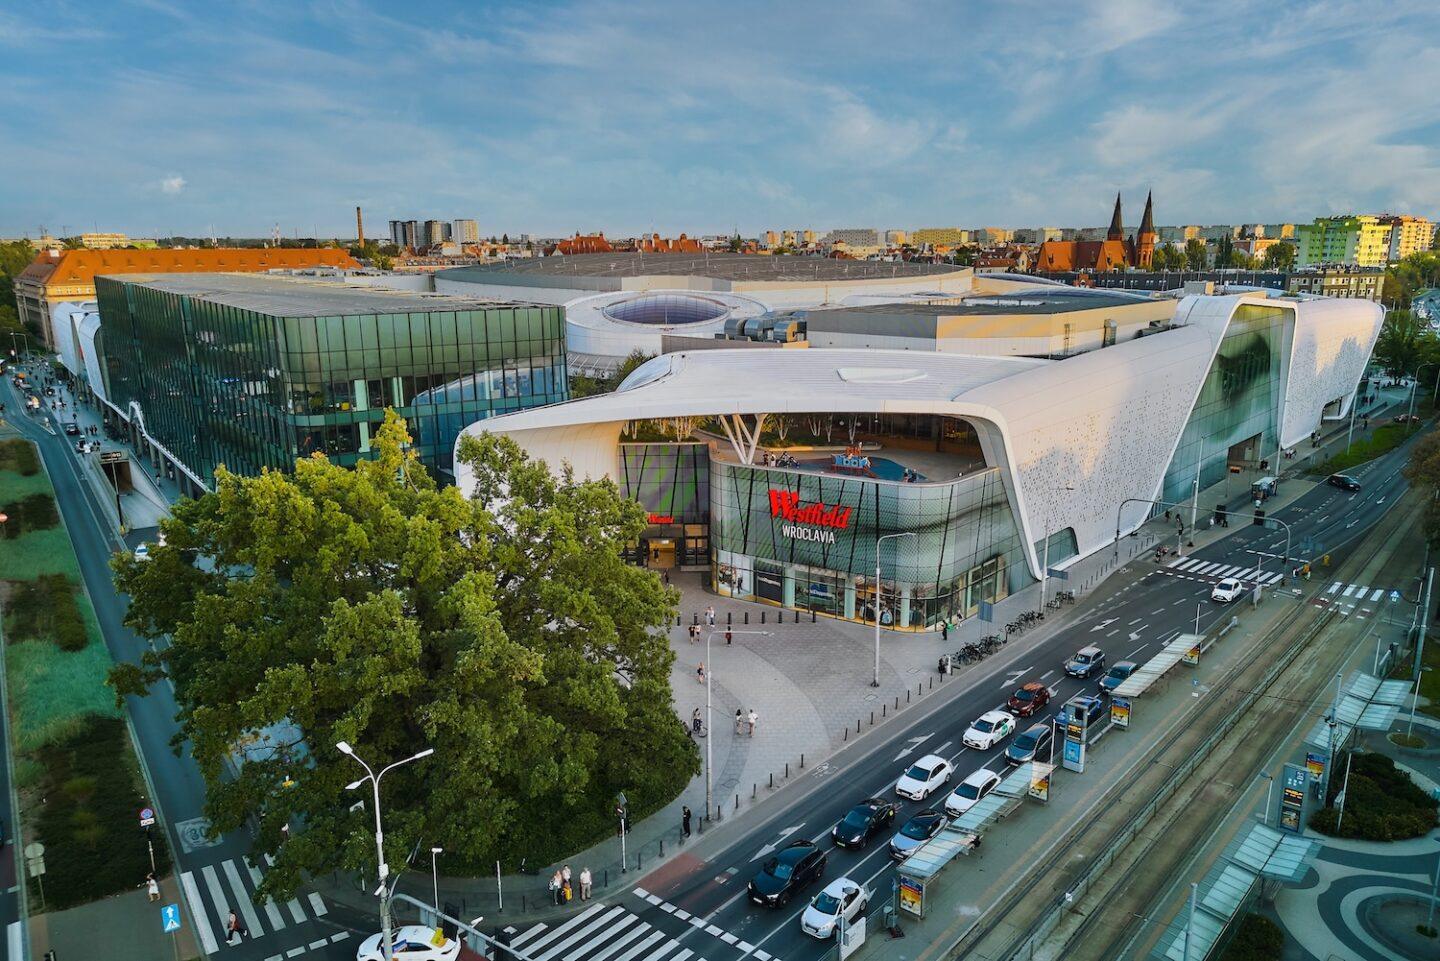
Niedawne włączenie wrocławskiej Wroclavii do międzynarodowej sieci Westfield jest kolejnym etapem realizacji strategii grupy URW.
– To część strategii Unibail-Rodamco-Westfield, która polega na koncentrowaniu portfela wokół najlepszych, flagowych obiektów. Nie jest to wyłącznie decyzja marketingowa, lecz także biznesowa i operacyjna, oparta na wynikach konkretnego obiektu, jego pozycji na rynku i długoterminowym potencjale. A my ten potencjał dla Westfield Wroclavia oceniamy bardzo dobrze – mówi Jakub Skwarło, COO grupy Unibail-Rodamco-Westfield na Europę Centralną.
W Polsce do sieci należą obecnie trzy centra: warszawskie Westfield Arkadia i Westfield Mokotów oraz Westfield Wroclavia. Wszystkie funkcjonują na największych rynkach konsumenckich, choć różnią się powierzchnią, charakterem i strukturą najemców.
Wrocławski obiekt otwarty w 2017 r. zajmuje niespełna 70 tys. m kw. powierzchni handlowej. Jego główną przewagą jest lokalizacja w bezpośrednim sąsiedztwie dworca kolejowego oraz jednego z najważniejszych węzłów komunikacyjnych miasta.
– Od otwarcia zdobyliśmy bardzo silną pozycję na rynku centrów handlowych Dolnego Śląska. Między innymi ze względu na dobrą lokalizację i połączenia z transportem publicznym. Przede wszystkim jednak udało nam się stworzyć miejsce z ciekawymi najemcami, również z tymi z kategorii premium, i dużą odwiedzalnością. W samym 2025 r. zanotowaliśmy ponad 18 mln odwiedzin. Dzisiaj mierzymy to w ujęciu ostatnich 12 miesięcy i jesteśmy już powyżej 18,5 mln. Centrum osiągnęło pełną komercjalizację. Udało nam się również sprowadzić do Wrocławia marki, których wcześniej tutaj nie było. To także nas wyróżnia – podkreśla Jakub Skwarło.
Przykładem są marki Arket, COS i Victoria's Secret, które pojawiły się we Wroclavii. Ich obecność pozwala wyróżniać ofertę centrum na konkurencyjnym dolnośląskim rynku.
 Wykres interaktywny
Polska ma znaczenie w europejskiej strategii
Rozpoznawalna marka centrum handlowego staje się dodatkowym argumentem w negocjacjach z międzynarodowymi najemcami. Operator może prezentować im nie pojedynczy obiekt, lecz całą sieć lokalizacji w największych europejskich metropoliach.
– Marka Westfield zwiększa międzynarodową widoczność centrum z perspektywy najemców. Bardzo często rozmawiamy z dużymi międzynarodowymi markami najpierw o całym portfolio Westfield, a dopiero później o pozostałych obiektach. Włączenie Wroclavii do rodziny Westfield – na co absolutnie zasługiwała – również pomaga w rozmowach z najemcami. To sygnał, że mamy do czynienia z centrum na takim samym poziomie jak pozostałe Westfieldy, z dużym potencjałem dalszego wzrostu – wyjaśnia Jakub Skwarło.
Według Cushman & Wakefield tylko w trzecim kwartale 2026 r. odnotowano osiem debiutów handlowych. Jest to jeden z sygnałów utrzymującego się zainteresowania międzynarodowych sieci ekspansją w naszym kraju.
– Polska jest już mocno rozpoznawalnym, zwłaszcza w Europie, rynkiem handlowym, któremu przyglądają się bacznie międzynarodowi gracze. Westfield jako globalna, rozpoznawalna marka z pewnością ma swój udział w budowaniu naszej rozpoznawalności i nadal ją wspiera. Dla zagranicznych firm może pełnić rolę swego rodzaju ambasadora polskiego rynku i zwracać uwagę firm, które wcześniej nie rozważały wejścia do Polski. Zwłaszcza jeżeli chodzi o marki z wyższej półki – mówi Michał Masztakowski, dyrektor działu powierzchni handlowych w Cushman & Wakefield.
Polska jest już mocno rozpoznawalnym, zwłaszcza w Europie, rynkiem handlowym, któremu przyglądają się bacznie międzynarodowi gracze.
URW zarządza w Europie Centralnej portfelem 16 centrów handlowych, z których 10 funkcjonuje pod marką Westfield. Region obejmuje Polskę, Czechy, Niemcy i Austrię.
W pierwszym półroczu tzw. odwiedzalność tych obiektów zwiększyła się o prawie 2 proc., podczas gdy sprzedaż najemców wzrosła o 4,1 proc. Dane wskazują, że wzrost obrotów może wyprzedzać dynamikę ruchu klientów.
– W wielu obiektach handlowych odwiedzalność nie wróciła do poziomów sprzed pandemii, czyli z 2019 r. Oczywiście zależy to od obiektu. Są centra, w których odwiedzalność jest na tym samym poziomie, a czasami nawet wyższa. Jednak w wielu przypadkach jest niższa, natomiast sprzedaż mocno rośnie. Dotyczy to szczególnie dobrze zlokalizowanych, flagowych obiektów. Patrzę na to przez pryzmat naszego portfolio. Wizyty są dzisiaj bardziej celowe. Nie są to już tylko odwiedziny po to, żeby przyjść i posiedzieć w centrum handlowym. Klienci przychodzą z konkretnym zamiarem. Widzimy to bardzo wyraźnie w rosnącej sprzedaży naszych najemców – podkreśla Jakub Skwarło.
Wykres interaktywny Rozwój istniejących obiektów przed nowymi zakupami
W Westfield Mokotów prowadzone są prace remontowe i zmiany układu najemców. Z kolei w Westfield Arkadia planowana jest rozbudowa i modernizacja strefy gastronomicznej oraz wprowadzenie nowych operatorów.
To element szerszego procesu dostosowywania największych centrów do potrzeb klientów, dla których zakupy stanowią jedną z wielu aktywności realizowanych podczas wizyty.
– Rozwijamy również nowe źródła przychodów. Prowadzimy wewnętrzną agencję retail media + brand experience Westfield Rise, łączącą media, aktywacje marek oraz data & analytics. Obserwujemy w niej duży wzrost przychodów rok do roku. Ten biznes funkcjonuje bardzo dobrze – mówi Jakub Skwarło.
URW nie wyklucza również przejęć kolejnych nieruchomości w Polsce. Potencjalne inwestycje muszą jednak odpowiadać ściśle określonemu profilowi grupy.
– Niczego nie wykluczamy, co wpisuje się w część naszej strategii. Natomiast jest mało prawdopodobne, żebyśmy inwestowali w parki handlowe czy mniejsze miejscowości. Nie dlatego, że uważamy takie inwestycje za złe, ale dlatego, że się w nich nie specjalizujemy. Będziemy trzymać się naszej podstawowej strategii: duże miasta, duże strefy zasięgu, duże centra handlowe z możliwością rozbudowy, dobry miks najemców albo możliwość wprowadzenia atrakcyjnych marek, jeżeli jeszcze ich tam nie ma – wyjaśnia Jakub Skwarło.
Grupa nie traktuje jednak państw jako jednolitych rynków inwestycyjnych. Istotniejsze pozostają konkretne miasta, ich perspektywy demograficzne oraz możliwości rozwoju poszczególnych nieruchomości.
Podobne podejście widoczne jest w działalności URW poza Europą. W Stanach Zjednoczonych grupa ograniczyła zaangażowanie w mniejsze aktywa, a większą uwagę poświęca najlepszym lokalizacjom, szczególnie w Kalifornii.
– Widzimy duże możliwości rozwoju i nadal inwestujemy w Stanach Zjednoczonych. Jeżeli chodzi o przejęcia czy rozbudowy centrów handlowych, jesteśmy dość proaktywni. Staramy się również rozwijać współpracę między Europą a Stanami Zjednoczonymi. Chodzi między innymi o wprowadzanie europejskich marek na rynek amerykański i odwrotnie. Nie zawsze jest to proste, ale pomaga nam fakt, że mamy silną platformę obejmującą różne miasta – mówi Jakub Skwarło.
Pokolenie Z coraz ważniejsze dla Westfield
Jedną z najważniejszych zmian wpływających na działalność centrów handlowych jest ewolucja oczekiwań konsumentów. Coraz większego znaczenia nabierają wygoda, personalizacja oraz możliwość łączenia zakupów z gastronomią, rozrywką i wydarzeniami.
– Przeprowadziliśmy badanie, z którego wynika, że pokolenie Z stanowi około 24 proc. odwiedzających polskie centra handlowe ogółem. Natomiast w naszych Westfieldach jest to już 34 proc. To klienci, którzy wchodzą właśnie w fazę większej aktywności zakupowej i będą naszymi klientami w przyszłości – mówi Jakub Skwarło.
Różnica wynosi zatem 10 pkt proc. Jest to istotny wynik, choć bez szczegółowej metodologii badań trudno jednoznacznie określić, w jakim stopniu odpowiadają za nią lokalizacja centrów, struktura najemców czy organizowane wydarzenia.
– Przeprowadziliśmy podobne badanie obejmujące całą Europę. Wynika z niego, że pokolenie Z stanowi około 19 proc. odwiedzających duże centra handlowe, natomiast w naszych obiektach jest to już 31 proc. To pokazuje, jak istotną rolę odgrywają młodzi konsumenci w nowoczesnych, tętniących życiem lokalizacjach miejskich – podkreśla Jakub Skwarło.
Z perspektywy operatorów oznacza to konieczność rozwijania nowych funkcji centrów. Wydarzenia muzyczne, oferta gastronomiczna i przestrzenie spotkań mogą zwiększać atrakcyjność obiektu, nawet jeśli nie przekładają się bezpośrednio na sprzedaż w konkretnym sklepie.
E-commerce i centra handlowe coraz bardziej się uzupełniają
Rozwój sprzedaży internetowej przez wiele lat był postrzegany jako jedno z największych zagrożeń dla tradycyjnego handlu. Pandemia ponadto przyspieszyła zmianę zachowań zakupowych i zwiększyła znaczenie cyfrowych kanałów sprzedaży.
– Z zebranych przez nas danych wynika, że 42 proc. zakupów internetowych jest powiązanych z siecią sklepów przez takie usługi jak click and collect czy zwroty. Jeżeli kupuję coś online i chcę to zwrócić, mogę przynieść produkt do sklepu. Mogę również zamówić go w internecie i odebrać bezpłatnie w sklepie. Dzięki temu najemcy zwiększają swoją sprzedaż, ponieważ mają fizyczny kontakt z klientem – wyjaśnia Jakub Skwarło.
Istotne są również dane dotyczące wpływu otwarcia dużych sklepów na sprzedaż internetową.
– Obserwujemy również, co dzieje się ze sprzedażą internetową danej marki w momencie, kiedy otwiera ona duży flagowy sklep w tej samej strefie zasięgu – w zależności od marki, wyniki online mogą wzrosnąć od 5 do 15 proc. Wpływa na to sama możliwość fizycznego kontaktu klienta z produktem – mówi Jakub Skwarło.
Takie zależności mogą wzmacniać pozycję najlepiej zlokalizowanych centrów w negocjacjach z najemcami. Obecność w dużym obiekcie staje się elementem strategii rozwoju całej marki, a nie wyłącznie jej sieci stacjonarnej.
– E-commerce jest dziś częścią handlu stacjonarnego, a nie jego alternatywą. W naszym raporcie „Quo vadis e-commerce” wskazaliśmy, że aż 61 proc. badanych, według GfK, zainspirowało się do zakupu online podczas wizyty w sklepie stacjonarnym w centrum handlowym. Sieć tradycyjna podnosi sprzedaż internetową na tym samym obszarze, bo jest łącznikiem między klientem a produktem, a zarazem działa trochę jak słup reklamowy marki – wyjaśnia Michał Masztakowski.
Konsekwencją tej zmiany może być dalsza koncentracja sprzedaży wokół największych i najlepiej rozpoznawalnych lokalizacji. Niektóre sieci ograniczają liczbę placówek, jednocześnie zwiększając powierzchnię wybranych sklepów.
Demografia i koszty energii wyzwaniem dla całej branży
Według prognoz przywoływanych w raporcie NIQ GfK „Shopping Centres 2030” liczba mieszkańców Polski może do 2030 r. zmniejszyć się o około 1,4 mln. Spadek populacji prognozowany jest w 333 spośród 380 powiatów.
– Demografia będzie miała coraz większy wpływ na funkcjonowanie rynku. Nie ma już jednego modelowego klienta centrum handlowego. Innych usług oczekują młode rodziny, innych przedstawiciele pokolenia X, a jeszcze innych rosnąca grupa seniorów. Dlatego coraz większego znaczenia nabierają funkcje związane ze zdrowiem, rekreacją, gastronomią i codziennymi usługami, a także dostępność i komfort korzystania z obiektów – mówi Bogda Korolczuk, dyrektorka zarządzająca Polskiej Rady Obiektów Handlowych (PROH).
Dla właścicieli nieruchomości oznacza to konieczność coraz dokładniejszej analizy lokalnych rynków. Szczególnie istotne staje się dostosowywanie oferty do wieku, siły nabywczej oraz codziennych potrzeb mieszkańców.
Według danych PROH około 60 proc. polskich centrów handlowych ma ponad 15 lat. W przypadku części obiektów oznacza to potrzebę znaczących nakładów na instalacje techniczne, poprawę efektywności energetycznej i dostosowanie do nowych wymagań.
– Bardzo duże znaczenie ma dla nas zrównoważony rozwój. Wiąże się to z dużymi inwestycjami, również w Polsce. Mamy program Better Places, który zakłada osiągnięcie neutralności emisyjnej w zakresach 1 i 2 do 2030 r. oraz w zakresach 1, 2 i 3 do 2050 r. Oczywiście wiąże się to ze znacznymi nakładami inwestycyjnymi. Program wdrażamy sukcesywnie, ale są to konkretne wydatki – podkreśla Jakub Skwarło.
Istotnym problemem pozostaje finansowanie transformacji energetycznej, szczególnie w starszych nieruchomościach wymagających kompleksowych modernizacji.
Dodatkowym czynnikiem ryzyka jest otoczenie regulacyjne, w tym wdrażanie unijnych wymagań dotyczących charakterystyki energetycznej budynków.
Sztuczna inteligencja zmienia zarządzanie centrami handlowymi
W centrach handlowych gromadzone są ogromne ilości danych dotyczących ruchu klientów, odwiedzalności sklepów i sposobu wykorzystywania powierzchni. Ich analiza pozwala podejmować decyzje dotyczące zarówno najemców, jak i organizacji przestrzeni.
URW rozwija systemy umożliwiające szczegółowe monitorowanie zachowań konsumentów, a następnie wykorzystuje zgromadzone informacje w zarządzaniu obiektami.
– W naszych obiektach mamy ogromne ilości danych, które zawsze staraliśmy się analizować i wyciągać z nich wnioski. Natomiast chyba nigdy nie doszliśmy do czegoś, co absolutnie rewolucyjnie zmieniłoby nasz biznes. Teraz AI bardzo nam w tym pomaga. Możemy zebrać dane dotyczące na przykład tego, ile osób przechodzi przed witryną konkretnego sklepu (passing-by), ile z nich później wchodzi do środka (capture rate) i ile pozostaje dłużej niż dwie minuty, a ile wychodzi wcześniej (bounce rate). Tych danych jest naprawdę bardzo dużo – wyjaśnia Jakub Skwarło.
Jednym z zastosowań AI jest badanie współodwiedzalności sklepów, pozwalające ustalać, jakie marki najczęściej przyciągają tych samych klientów.
– Obserwujemy również współodwiedzalność. To znaczy, jeżeli klient wejdzie do Zary, to czy później odwiedzi Sephorę, czy na przykład Douglasa. To bardzo ciekawa informacja zarówno dla nas, jak i dla najemców. Dla nas, ponieważ pomaga odpowiednio rozplanować rozmieszczenie sklepów w centrum handlowym. Dla najemców, ponieważ mogą lepiej ocenić, przy których markach warto mieć swoją lokalizację. AI jest tutaj naprawdę bardzo pomocna. Z miesiąca na miesiąc widzimy, jak rosną jej możliwości – mówi Jakub Skwarło.
Technologia pozwala także szybciej identyfikować zmiany skuteczności ekspozycji sklepowych. Przykładowo spadek liczby osób wchodzących do sklepu może wskazywać na potrzebę zmiany witryny lub sposobu prezentacji produktów.
Wykorzystanie AI wykracza jednak poza samą analizę klientów. Narzędzia mogą wspierać również prognozowanie odwiedzalności, planowanie wykorzystania instalacji technicznych oraz ograniczanie kosztów eksploatacji.
– Sztuczna inteligencja już wpływa na sposób funkcjonowania obiektów handlowych, choć nie spodziewamy się, aby doprowadziła do nagłej rewolucji w całym sektorze. Będzie raczej przyspieszać zmiany, które obserwujemy od kilku lat, szczególnie w obszarze zarządzania obiektami, analizy zachowań konsumentów i łączenia sprzedaży stacjonarnej z internetową – ocenia Bogda Korolczuk.

Główne wnioski
- Przyszłość największych centrów handlowych zależy coraz bardziej od jakości lokalizacji, a nie liczby obiektów. Strategia Unibail-Rodamco-Westfield pokazuje, że globalni operatorzy koncentrują kapitał na największych aglomeracjach i najlepiej funkcjonujących nieruchomościach. Polska pozostaje ważnym rynkiem rozwoju grupy, ale kolejne inwestycje będą miały selektywny charakter. Rosnące znaczenie jakości oferty i siły nabywczej klientów może pogłębiać różnice między największymi centrami a obiektami działającymi na słabszych rynkach lokalnych.
- Handel internetowy i stacjonarny przestają być konkurencyjnymi światami, a centra handlowe przyciągają coraz więcej młodych konsumentów. W europejskich centrach Westfield przedstawiciele pokolenia Z odpowiadają już za 31 proc. odwiedzających, wobec 19 proc. w dużych centrach handlowych ogółem. Jednocześnie otwarcie flagowego sklepu może zwiększyć internetową sprzedaż danej marki na lokalnym rynku nawet o 5–15 proc. Oznacza to, że przyszłość handlu należy do operatorów skutecznie łączących sprzedaż, technologię i doświadczenia klientów.
- Sztuczna inteligencja może poprawiać rentowność centrów handlowych, ale nie wyeliminuje strukturalnych wyzwań branży. AI umożliwia analizowanie zachowań klientów, optymalizację rozmieszczenia najemców i szybsze podejmowanie decyzji biznesowych. Jednocześnie właściciele nieruchomości muszą mierzyć się z depopulacją części rynków, rosnącymi kosztami energii i koniecznością modernizacji budynków. Przewagę zyskają operatorzy, którzy potrafią wykorzystać technologię do poprawy efektywności, a równocześnie dostosować swoje obiekty do zmieniających się potrzeb konsumentów.
