



 Zaloguj się





 Dzieje się!



Za dużo wydajemy czy za mało płacimy? Skąd wziął się problem z długiem publicznym
Wysoki dług publiczny jest dziś problemem wielu rozwiniętych gospodarek, ale jego źródło nie jest oczywiste. Czy państwa przez lata wydawały ponad swoje możliwości, czy też ich dochody nie nadążały za rosnącymi potrzebami?


Z tego artykułu dowiesz się…
- Czy za rosnący dług publiczny odpowiadają przede wszystkim zbyt wysokie wydatki, czy zbyt niskie dochody państw.
- Dlaczego rozwinięte gospodarki coraz trudniej mogą „wyrosnąć” z zadłużenia i jakie czynniki stoją za tym problemem.
- Czy jest droga wyjścia z narastającego zadłużenia bez podnoszenia podatków i ograniczania wydatków publicznych.
Audio generowane przez AI. Może zawierać błędy.
W ostatnich miesiącach rynki finansowe żyją obawą o narastanie długu publicznego w najważniejszych rozwiniętych gospodarkach. Znajduje to odzwierciedlenie w rosnących rentownościach obligacji. Część z nich jest już na najwyższych poziomach od kilkunastu lat.
Rentowność 10-letnich obligacji skarbowych USA wynosi prawie 5,3 proc., najwyższy poziom od 2007 r. W przypadku Francji to 4,8 proc., a w Niemczech – 3,6 proc., co w obu przypadkach jest najwyższym poziomem od lat 90. XX w. Z kolei we Włoszech to 4,6 proc., blisko poziomów z okresu gwałtownego wzrostu stóp procentowych w 2023 r.
Rynek finansowy ma to do siebie, że zdarza mu się zaprzątać sobie głowę niezbyt istotnymi problemami. Tym razem problem jednak wydaje się dosyć poważny.
Dług w górę
 Wykres interaktywny
Relacja długu do PKB w największych gospodarkach rozwiniętych znajduje się na poziomie najwyższym od dekad, a niekiedy nawet od II wojny światowej. Można to zaobserwować na powyższym wykresie, gdzie została przedstawiona ta relacja dla 10 rozwiniętych gospodarek – USA, Kanady, Wielkiej Brytanii, Niemiec, Włoch, Francji, Austrii, Holandii, Belgii i Japonii.
W 1970 r. tylko jedna z nich – Wielka Brytania – miała dług nieznacznie przekraczający poziom 70 proc. w relacji do PKB. Z kolei tylko trzy państwa miały dług wynoszący ponad 50 proc. PKB, poza Wielką Brytanią, była to Belgia oraz Kanada.
W 2024 r. te proporcje wyglądały odwrotnie. Jedynie Holandia miała poziom długu do PKB poniżej 50 proc. Z kolei poniżej poziomu 70 proc. były jeszcze tylko Niemcy. Aż siedem gospodarek miało dług przekraczający 100 proc. PKB.
Szczególnym przypadkiem są tutaj Stany Zjednoczone, które historycznie utrzymywały dług na umiarkowanym poziomie wobec innych gospodarek rozwiniętych. W 1970 r. kraj miał dług na poziomie 47 proc. w relacji do PKB, na początku lat 90. wzrósł do 72 proc., a zaraz przed kryzysem finansowym wynosił 65 proc. Później nastąpił jego gwałtowny wzrost do ponad 100 proc., a po pandemii do ponad 120 proc. W porównywanej grupie 10 gospodarek Stany ustępują tym względem jedynie Włochom oraz Japonii.
Wysokie wydatki czy niskie dochody?
Na relację długu publicznego do PKB w najprostszym ujęciu wpływają dwa czynniki. Pierwszym jest deficyt instytucji rządowych i samorządowych (general government), a więc różnica pomiędzy dochodami a wydatkami. Im wyższy deficyt, tym szybciej przyrasta nominalna wartość długu, czyli licznik w tym równaniu.
Drugim jest z kolei tempo wzrostu gospodarczego. Oczywiście im wyższe, tym szybciej rośnie mianownik i kraj „wyrasta z długu”.
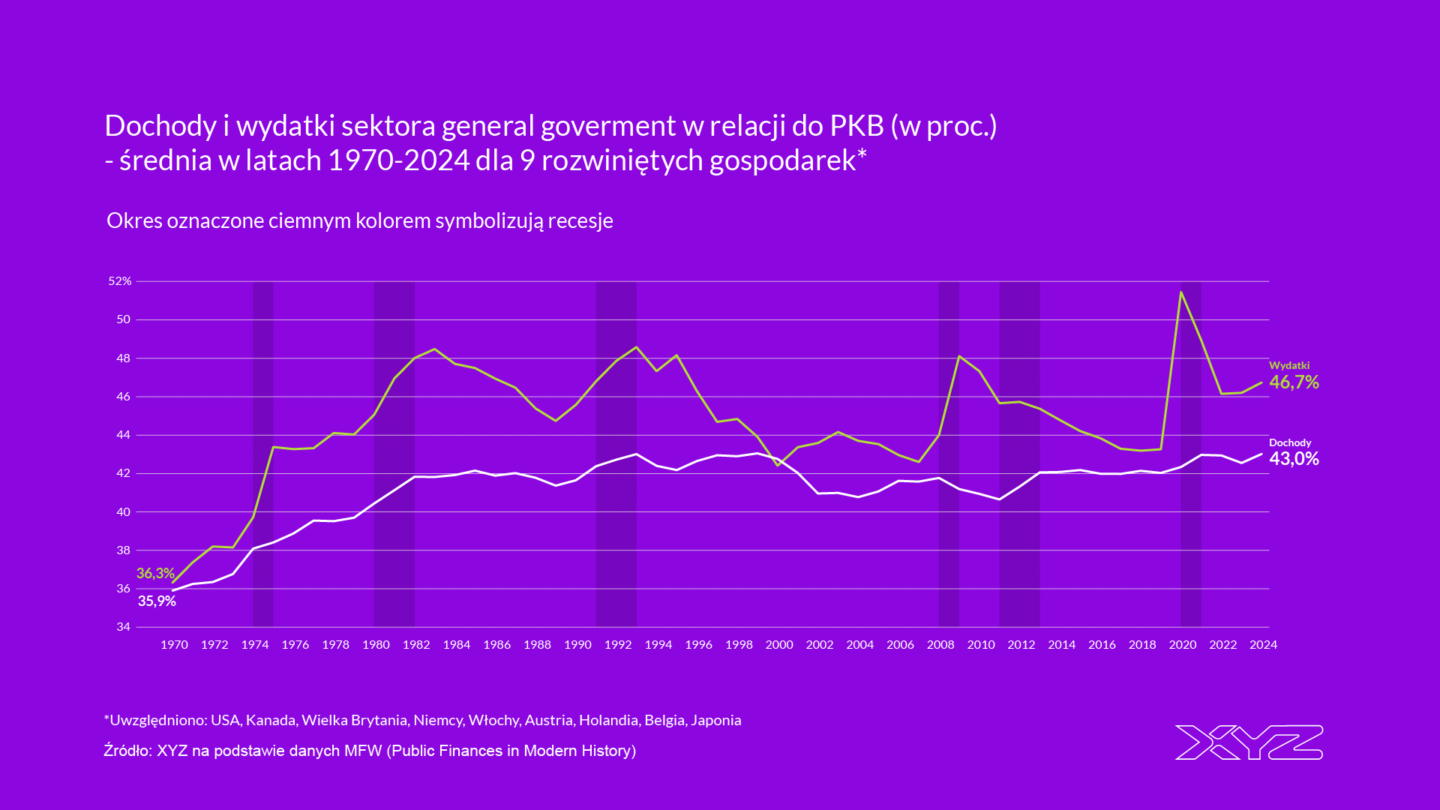
Wykres interaktywny Kiedy spojrzymy na dane o wydatkach i dochodach dla dziewięciu rozwiniętych gospodarek od 1970 r., widać, że obie kategorie mocno wzrosły. Średnio w 1970 r. dochody sektora publicznego wynosiły 35,9 proc. PKB, a wydatki były równe 36,3 proc. PKB. W kolejnej dekadzie w obu kategoria nastąpiły silne wzrosty. Dochody w 1980 r. były równe średnio 42 proc. PKB, a wydatki – 45 proc.
Od tamtego czasu dochody utrzymywały się na bardzo zbliżonym poziomie. W 2024 r. wynosiły 43 proc. PKB. Z kolei wydatki były wyraźnie wyższe, ale też cechowały się zmiennością, związaną głównie z cyklami gospodarczymi. W okresach recesji zwykle rosły na skutek działań antykryzysowych podejmowanych przez rządy, a później malały.
Generalnie jednak wydatki były stale powyżej poziomu dochodów – deficyt wynosił średnio 3,6 proc. PKB rocznie. Tylko w jednym roku w okresie 1970-2024 analizowane kraje miały nadwyżkę – był to rok 2000. Najniższy deficyt był utrzymywany w latach 2000., średnio 2,4 proc. PKB rocznie. Z kolei najwyższy w latach 80. oraz w latach 2020-2024, było to 5,1 proc. PKB.
Wykres interaktywny W poszczególnych gospodarkach to wyglądało różnie, jednak trend wzrostowy jest jasno widoczny. W połowie państw wydatki w 2024 r. były o ponad 10 pkt proc. wyższe w relacji do PKB wobec poziomu z 1970 r., w żadnym z państw nie spadły. Dochody podążały zwykle za nimi, ale ich przyrost był niższy. Jedynie w Holandii wzrost dochodów był wyższy niż wydatków.
Przyczyny rosnących wydatków
Wzrost wydatków można podzielić na pierwotny i wtórny. Pierwotny to wzrost wynikający z większych nakładów na prowadzoną politykę, a wtórny obejmuje koszty obsługi zadłużenia. Na wykresie poniżej pokazałem wydatki całkowite oraz wydatki pierwotne, a także dochody.
Wykres interaktywny Wydatki pierwotne w 2024 r. wyniosły średnio w analizowanych 9 krajach 44,4 proc., a więc były o 2,3 pkt proc. niższe niż wydatki ogółem. Ta różnica to koszty odsetek, które państwa płaciły swoim wierzycielom.
Widać, że w wielu okresach wydatki pierwotne były niższe niż dochody. Innymi słowy, kraje miały nadwyżkę pierwotną, co przyczyniało się do zmniejszenia długu w relacji do PKB lub przynajmniej do tego, że nie przyrastał.
Zwłaszcza w latach 80. i 90. XX wieku, kiedy stopy procentowe były na dwucyfrowych poziomach, odsetki pochłaniały ogromną część wydatków państwowych – nawet 6 proc. PKB. To prowadziło wówczas do gwałtownego wzrostu długu i jego relacji do PKB.
Kiedy jednak spojrzymy na obecne wydatki wobec historycznych poziomów, to widać, że to głównie wydatki pierwotne są odpowiedzialne za obecny wzrost. W 1970 r. wynosiły one średnio 34,2 proc., a obecnie 44,4 proc.
Jakie konkretnie były to wydatki? Głównie emerytury oraz ochrona. Jak wynika z danych OECD, w latach 1980-2019 (najnowsze dostępne dane z rozbiciem na agregaty), wydatki socjalne odpowiadały za bardzo dużą część wzrostu wydatków.
Jaki trzeba mieć wzrost, żeby powstrzymać narastanie długu?
Wiemy już, że główną przyczyną rosnącego długu publicznego w rozwiniętych gospodarkach były w dużym stopniu deficyty powodowane przez wzrosty wydatków pierwotnych. Spójrzmy jednak od drugiej strony równania, czyli od wzrostu PKB.
W gospodarkach rozwiniętych w ostatnich dwóch dekadach widać spowolnienie wzrostu. Dotyczy to zwłaszcza państw europejskich. I to też przekłada się na to, że relacja długu do PKB zaczęła rosnąć.
Wykres interaktywny Analiza pokazuje, że gospodarki wyrastały z długu w okresach wzrostu gospodarczego przekraczającego 3 proc. rocznie. Przy wzroście w zakresie 1-3 proc., dług w relacji do wielkości gospodarki rósł, ale w tempie wyraźnie poniżej 1 pkt proc. Gorzej sytuacja wyglądała przy wzroście PKB poniżej 1 proc. Przy czym częściowo to efekt mechaniczny – w okresach złej koniunktury państwo utrzymuje deficyt, aby pobudzić gospodarkę.
Wykres interaktywny Te same wyniki widać, kiedy porówna się więcej gospodarek. Na wykresie powyżej przedstawiłem 22 kraje. Wniosek: bez wysokiego wzrostu, bardzo trudno obniżyć zadłużenie.
Jak rozwiązać sytuację?
„Czekam na wiatr, co rozgoni, ciemne skłębione zasłony” – śpiewała niegdyś Kora. Z pewnością wielu ministrów finansów również zdaje się czekać na wiatr, który sprawi, że będą w stanie silnie obniżyć dług. Co mogłoby nim być?
Jedną możliwością jest swego rodzaju „walec”, który pozwoliłby na zmniejszenie realnego ciężaru długu. Czymś takim do pewnego stopnia jest inflacja, której wysokość znacznie przekracza stopy procentowe. Wówczas wartość długu rośnie wolniej niż nominalna wielkość gospodarki, a więc obniża się relacja długu do PKB. Oczywiście kosztem wierzycieli. Inną możliwością są zerowe stopy procentowe w połączeniu ze skupem obligacji skarbowych przez banki centralne. Wówczas ich rentowności są niskie, co obniża koszty obsługi długu.
Innym zjawiskiem, które mogłoby wpłynąć na redukcję ciężaru zadłużenia, byłoby przyspieszenie wzrostu gospodarczego. Oczywistą przyczyną dla takiego scenariusza jest obecnie rewolucja związana ze sztuczną inteligencją, jednak wydaje się mało prawdopodobne, żeby impuls był tak silny, by wzrost we Włoszech, Niemczech, czy Wielkiej Brytanii przekroczył 3 proc.
Co zostaje w takim razie? Rynki próbują wymóc bardziej restrykcyjną politykę fiskalną, czyli podwyżki podatków i/lub cięcie wydatków. Jednak w obliczu starzejących się społeczeństw i rosnących potrzeb militarnych, będzie to niezwykle trudne, zwłaszcza z politycznego punktu widzenia. Obserwujemy to z resztą w Polsce, gdzie rząd utrzymuje bardzo wysoki deficyt, ale relacja długu do PKB wciąż jest na umiarkowanym poziomie.
Niewykluczone, że zmierzamy w kierunku kryzysu finansów publicznych na świecie.

Główne wnioski
- Zadłużenie publiczne w rozwiniętych gospodarkach osiągnęło historycznie wysokie poziomy. W 1970 r. tylko jedno z 10 analizowanych państw miało dług przekraczający 70 proc. PKB, podczas gdy w 2024 r. aż siedem gospodarek przekraczało 100 proc. PKB. W Stanach Zjednoczonych relacja długu do PKB wzrosła z 47 proc. w 1970 r. do ponad 120 proc. po pandemii.
- Głównym źródłem narastania długu są wyższe wydatki publiczne w stosunku do dochodów. Średnie dochody analizowanych państw wzrosły z 35,9 proc. PKB w 1970 r. do 43 proc. w 2024 r., podczas gdy wydatki wzrosły z 36,3 proc. do ponad 45 proc. PKB, generując średni deficyt na poziomie 3,6 proc. PKB rocznie. Szczególnie istotny był wzrost wydatków pierwotnych – z 34,2 proc. do 44,4 proc. PKB – związany m.in. z rosnącymi nakładami na emerytury i politykę społeczną.
- Ograniczenie zadłużenia wymaga połączenia odpowiedniej polityki fiskalnej z wyższym wzrostem gospodarczym. Dane wskazują, że przy wzroście PKB przekraczającym 3 proc. rocznie gospodarki mogły skuteczniej zmniejszać relację długu do PKB, podczas gdy przy wzroście poniżej 3 proc. zadłużenie zazwyczaj rosło. W warunkach starzenia się społeczeństw i zwiększających się wydatków na obronność ograniczenie deficytów przez podwyżki podatków lub redukcję wydatków będzie jednak szczególnie trudne.
