



 Zaloguj się





 Dzieje się!

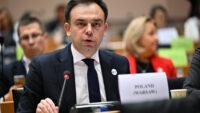
Budownictwo społeczne bije rekordy. Ale wzrost liczby mieszkań nie rozwiązuje problemu
Do końca sierpnia TBS-y i SIM-y oddały 4163 mieszkania, czyli o 84,8 proc. więcej niż rok wcześniej. Dobre wyniki to jedno, ale jakość całego systemu wciąż leży w gruzach.


Z tego artykułu dowiesz się…
- Czy 2026 rok przyniesie rekordową liczbę nowych mieszkań społecznych.
- Czy większe finansowanie wystarczy, aby budownictwo społeczne stało się realną alternatywą dla zakupu mieszkania i najmu rynkowego.
- Jak rozwijać budownictwo społeczne, aby publiczne pieniądze trafiały na inwestycje potrzebne także za kilkanaście i kilkadziesiąt lat.
Audio generowane przez AI. Może zawierać błędy.
Budownictwo społeczne przez lata było niewielkim „dodatkiem” do polskiego rynku mieszkaniowego. W 2026 r. sytuacja zaczyna się jednak wyraźnie zmieniać. TBS-y i SIM-y oddają rekordową liczbę mieszkań, ponad 7 tys. kolejnych jest w budowie. Rosnące znaczenie sektora otwiera jednak kolejną dyskusję: nie tylko o tym, ile mieszkań budować, lecz także gdzie, dla kogo i za jakie pieniądze.
Jeszcze kilka lat temu skala społecznego budownictwa czynszowego była niewielka nawet na tle niezbyt imponujących wyników całego rynku. W 2021 r. oddano 1215 takich mieszkań, rok później 1606, a w 2023 r. – 2017. W 2024 r. liczba wzrosła do 2566 lokali, natomiast w 2025 r. nastąpiło zdecydowane przyspieszenie.
 Wykres interaktywny
Obecny rok może przynieść kolejny rekord. Według danych GUS od stycznia do sierpnia 2026 r. oddano w Polsce 132,2 tys. mieszkań, o 4,5 proc. więcej niż rok wcześniej. Deweloperzy dostarczyli 81,5 tys., a inwestorzy indywidualni 45,2 tys. mieszkań.
Na tym tle budownictwo społeczno-czynszowe pozostaje niewielkim segmentem, ale jego dynamika zdecydowanie wyróżnia się na rynku. Do końca sierpnia TBS-y i SIM-y oddały 4163 mieszkania, czyli o 84,8 proc. więcej niż rok wcześniej. W samym sierpniu było ich 813, ponad dwukrotnie więcej niż przed rokiem.
Wykres interaktywny Rekord jest już właściwie przesądzony
Tempo wzrostu dobrze widać w dłuższej perspektywie. W latach 2015-2018 rocznie powstawało około 1,3-1,5 tys. mieszkań społeczno-czynszowych. W 2019 r. liczba wzrosła do niemal 2,5 tys., ale kolejne lata ponownie przyniosły słabsze wyniki.
Wyraźna zmiana rozpoczęła się w 2023 r. Wtedy oddano 2017 mieszkań, w 2024 r. ponad 2,5 tys., a w ubiegłym roku 4383. Tymczasem tegoroczny wynik po zaledwie ośmiu miesiącach wynosi już 4163 lokale.
To oznacza, że przekroczenie poziomu 5 tys. mieszkań w całym 2026 r. wydaje się niemal pewne. Krajowy Zasób Nieruchomości (KZN) zakłada jeszcze wyższy wynik w samych spółkach, w których ma udziały.
– Szacujemy, że do końca tego roku w spółkach z udziałem KZN zostanie oddanych do użytkowania około 5 tys. mieszkań – mówi Łukasz Bałajewicz, prezes Krajowego Zasobu Nieruchomości.
Ważniejsza od samego rekordu może być jednak skala inwestycji znajdujących się już w realizacji. Według danych KZN na koniec sierpnia w całej Polsce w budowie znajdowało się 7707 mieszkań w ramach społecznego budownictwa czynszowego.
Zmienia się również struktura sektora. W pierwszym półroczu 2025 r. SIM-y z udziałem KZN oddały 272 mieszkania. Rok później było ich już 1155. Pozostałe SIM-y i TBS-y zwiększyły w tym samym czasie wynik z 1186 do 1376 lokali.
Łącznie w pierwszej połowie 2026 r. sektor dostarczył 2531 mieszkań wobec 1458 rok wcześniej. Oznacza to wzrost o niemal 74 proc. SIM-y z udziałem KZN odpowiadały już za prawie 46 proc. tej liczby.
Wykres interaktywny Pieniędzy jest więcej, ale pojawia się wąskie gardło
Tak szybki wzrost nie byłby możliwy bez publicznego systemu finansowania. Społeczne budownictwo czynszowe wykorzystuje jednocześnie kilka źródeł kapitału. Są wśród nich Fundusz Dopłat, Rządowy Fundusz Rozwoju Mieszkalnictwa, preferencyjne kredyty SBC, środki samorządów oraz partycypacja przyszłych najemców.
W ostatnich latach możliwości finansowania tego rodzaju inwestycji zwiększyły się. Problem polega na tym, że inwestycja mieszkaniowa trwa kilka lat, natomiast dostępność poszczególnych źródeł pieniędzy nie zawsze odpowiada jej harmonogramowi.
– Sektor Społecznych Inicjatyw Mieszkaniowych opiera się na stabilnym montażu finansowym. Zainteresowanie mieszkaniami o umiarkowanym czynszu jest ogromne i odpowiada na realne potrzeby osób znajdujących się w luce czynszowej – podkreśla Łukasz Bałajewicz.
Jednocześnie w systemie pojawiło się istotne ograniczenie. BGK poinformował o wyczerpaniu środków przeznaczonych na preferencyjne kredyty SBC i braku naboru w XXI edycji programu.
Dla spółek oznacza to ryzyko przesuwania inwestycji, które mają przygotowane projekty albo inne elementy finansowania. Zator w jednym źródle może bowiem zatrzymać cały montaż finansowy.
– Inwestycje mieszkaniowe są procesami wieloletnimi, które nie tolerują zatorów. Kluczowym wyzwaniem jest zapewnienie stabilnego finansowania, łączącego granty, wsparcie z Rządowego Funduszu Rozwoju Mieszkalnictwa, wkład samorządów, partycypację mieszkańców oraz preferencyjny kredyt SBC – mówi prezes KZN.
Do tego dochodzi konieczność utrzymania czynszów na poziomie dostępnym dla grupy, dla której mieszkania są budowane. Rosnące koszty realizacji inwestycji nie mogą zostać po prostu przeniesione na najemców, jak dzieje się w projektach czysto komercyjnych.
Wykres interaktywny 6 proc. zasobu to wciąż niewiele
Rosnąca liczba nowych mieszkań nie zmienia jeszcze pozycji budownictwa społecznego w całym systemie mieszkaniowym. Polska przez dekady opierała go przede wszystkim na własności, a zasób dostępny poza rynkiem komercyjnym pozostaje ograniczony.
Według szerokiej definicji OECD mieszkalnictwo społeczne odpowiada obecnie za około 6 proc. zasobu mieszkaniowego w Polsce. Nie jest to najniższy wynik w Europie, ale daleko mu do państw, gdzie społeczny najem jest istotną częścią rynku.
– W krajach, w których mieszkalnictwo społeczne odgrywa istotną, systemową rolę, jego udział w zasobie jest zwykle wyraźnie większy niż w Polsce. Często sięga kilkunastu, a w części państw ponad 20 proc. Nie istnieje jedna magiczna granica, ale kilkanaście procent traktowałabym jako skalę, przy której ten segment staje się naprawdę widocznym elementem rynku – mówi Aleksandra Krugły, ekspertka Instytutu Rozwoju Miast i Regionów.
Znaczenie tego segmentu wynika przede wszystkim z istnienia grupy gospodarstw domowych znajdujących się pomiędzy pomocą mieszkaniową a rynkiem komercyjnym. Ich dochody bywają zbyt wysokie, aby uzyskać mieszkanie komunalne, ale niewystarczające do bezpiecznego zakupu własnego lokalu.
Problem pogłębiają wysokie ceny mieszkań oraz koszt finansowania zakupu. Alternatywą pozostaje najem rynkowy, który w największych miastach również pochłania znaczącą część dochodów gospodarstw domowych.
– Według szerokiej definicji stosowanej przez OECD mieszkalnictwo społeczne stanowi w Polsce około 6 proc. zasobu. Przy skali problemów z dostępnością mieszkań jest go po prostu zbyt mało, żeby stanowił powszechnie dostępną alternatywę dla zakupu mieszkania i najmu rynkowego – podkreśla Aleksandra Krugły.
Oznacza to jednak, że nawet kilka tysięcy nowych mieszkań rocznie nie zmieni sytuacji szybko. Zbudowanie rzeczywistego trzeciego filaru pomiędzy własnością a najmem komercyjnym wymagałoby utrzymania wysokiego tempa inwestycji przez wiele lat.
Miniwywiad
Budownictwo społeczne czynszowe na tle rynku mieszkaniowego
Ile powinno ważyć dziś budownictwo społeczne w całej puli?
Ile „powinno” ważyć – to pytanie normatywne, nie da się go policzyć z danych GUS. Nie mamy dziś zweryfikowanego, aktualnego wskaźnika porównawczego dla UE. Przy bazie startowej rzędu 3 proc. rynku nawet utrzymanie tempa +85 proc. r/r przez kilka lat nie zmieni struktury całego rynku mieszkaniowego szybko. To wciąż będzie niszowy, choć rosnący segment.
Czy plan resortu rozwoju i technologii to przełom?
Najnowsza edycja programu SBC (Społeczne Budownictwo Czynszowe) to 9574 mieszkania, 183 inwestycje, 2,2 mld zł kredytu BGK – określana jest jako największa od uruchomienia programu w 2016 roku. Ważne zastrzeżenie: 9574 to zakontraktowana pula na kolejne lata, nie roczna produkcja więc nie da się tego wprost porównać z 4163 mieszkaniami oddanymi do użytku w 2026.
Skala finansowa robi wrażenie na tle historii programu: w latach 2015-2019 sfinansowano łącznie 7731 mieszkań, a BGK zakładał 450 mln zł rocznie (4,5 mld zł na całą dekadę do 2025 r.). Nowa edycja to 2,2 mld zł jednorazowo więc budżetowo to skok, a nie kontynuacja dotychczasowego tempa.
Liczby wskazują na realne przyspieszenie (rekordowa edycja plus rekordowe wykonanie 2026 r.), ale przełom w sensie zmiany struktury rynku wymagałby utrzymania takiego tempa przez wiele lat z bardzo niskiej bazy. Jest to raczej mocny sygnał kierunku niż już dokonany przełom.
Czy Polska potrzebuje więcej mieszkań, czy lepszego celowania?
Dane bardziej wspierają tezę o niedopasowaniu niż o prostym niedoborze liczbowym. Sama „luka mieszkaniowa” jako liczba jest mocno umowna i zależy od założeń modelu ponieważ:
- niedobór jest skoncentrowany terytorialnie – duże miasta mają deficyt, inne regiony nadpodaż (często niezasiedloną);
- struktura gospodarstw domowych się zmienia – liczba osób mieszkających samotnie wzrosła z 2,4 mln (2006 r.) do 5,1 mln (2024 r., co utrzymuje presję na nowe mieszkania niezależnie od tempa budowy);
- dane o pustostanach (1,8 mln ze spisu 2021r. ) są niejednorodne i trudne do precyzyjnej interpretacji.
W tej sytuacji można obronić zarówno tezę, że luki już nie ma, jak i że będzie odczuwalna jeszcze przez dwie dekady – wszystko zależy od przyjętych założeń. To wskazuje, że sednem problemu jest niedopasowanie strukturalne (lokalizacja, wielkość, cena, grupa docelowa) a nie sama liczba „brakujących” mieszkań.
Rozwój budownictwa społecznego czynszowego wpisuje się w tezę, że do rozwiązania problemu niedopasowania potrzebne są instrumenty celowane (dla osób, których nie stać na rynek komercyjny, w konkretnych lokalizacjach), a nie zwiększanie ogólnej podaży.
Wzrost tego segmentu jest więc odpowiedzią właściwą kierunkowo. Kłopot polega na tym, że skala rozwoju tej formy budownictwa mieszkaniowego (wciąż to ok. 3 proc. rynku) niewiele realnie zmienia.

 Wykres interaktywny
Więcej mieszkań nie wystarczy
Wzrost skali programu rodzi jednocześnie pytanie, które przy niewielkiej liczbie inwestycji miało mniejsze znaczenie. Chodzi o jakość całego systemu.
Większy strumień publicznych pieniędzy oznacza większą odpowiedzialność za lokalizację projektów, koszty budowy, zasady partycypacji i wysokość późniejszych czynszów. Znaczenia nabiera także sposób zarządzania gotowymi budynkami oraz kryteria wyboru najemców.
Nie każda inwestycja społeczna jest bowiem dobra tylko dlatego, że dostarcza mieszkania z czynszem niższym od rynkowego. Szczególnie istotna staje się lokalizacja w kontekście demografii, rynku pracy i dostępności transportowej.
– Jesteśmy w sytuacji, w której na budownictwo społeczne jest więcej pieniędzy, i to jest bardzo dobra wiadomość. Samo zwiększanie zasobu jest jednak tylko jednym z elementów rozwoju systemu. Musimy równocześnie pilnować dostępności czynszów, wysokości partycypacji, lokalizacji, zdolności inwestycyjnej podmiotów, jakości zarządzania i tego, do kogo te mieszkania rzeczywiście trafiają – zauważa Aleksandra Krugły.
Wraz ze wzrostem sektora rośnie więc znaczenie kontroli jego efektywności. Pojedyncze problemy nie powinny przesłaniać dobrze funkcjonujących projektów, ale nie mogą również być ignorowane w imię zwiększania podaży.
Polska ma już przykłady TBS-ów działających od wielu lat oraz lokalnych programów łączących politykę mieszkaniową z innymi działaniami społecznymi. Takie doświadczenia mogą być równie ważne dla rozwoju systemu jak kolejne źródła finansowania.
Czy państwo powinno samo budować
Wokół szybko rosnącego budownictwa społecznego istnieje jednak fundamentalny spór. Dotyczy on nie samej potrzeby pomocy gospodarstwom domowym, których nie stać na mieszkanie, ale sposobu jej zapewnienia.
Polska w najbliższych latach będzie jednocześnie finansowała obronność, ochronę zdrowia oraz koszty związane ze starzeniem społeczeństwa. Każdy trwały wzrost wydatków mieszkaniowych konkuruje więc z innymi potrzebami państwa.
– Mamy bardzo wysoki deficyt i szybko rosnący dług publiczny. W takiej sytuacji obietnica masowego budownictwa finansowanego przez państwo jest problematyczna, ponieważ ktoś ostatecznie musi za te mieszkania zapłacić. Jeżeli znaczną część kosztów pokrywamy bezzwrotnymi środkami publicznymi, płacą za nie wszyscy podatnicy – mówi Robert Chojnacki, prezes Tabelaofert.pl.
Nie oznacza to zakwestionowania potrzeby prowadzenia polityki mieszkaniowej. Spór dotyczy raczej tego, czy państwo i samorządy powinny być inwestorami, czy przede wszystkim tworzyć warunki do zwiększania podaży.
Państwo powinno zapewniać mieszkania osobom, których nie stać ani na wynajem, ani na kupno. Nie oznacza to jednak, że musi wszystkie te mieszkania samo budować.
Jednym z możliwych rozwiązań jest również wykorzystywanie istniejących zasobów. Dotyczy to pustostanów komunalnych, budynków wymagających remontów oraz lokali, które sektor publiczny może pozyskiwać na rynku.
– Państwo powinno zapewniać mieszkania osobom, których nie stać ani na wynajem, ani na kupno. Nie oznacza to jednak, że musi wszystkie te mieszkania samo budować. Może kupować lokale albo remontować istniejące zasoby. Państwo posiada też grunty, narzędzia planowania przestrzennego, infrastrukturę i regulacje, które mogą zwiększać podaż bez finansowania całej budowy z kieszeni podatnika – wskazuje Robert Chojnacki.
To istotny argument także dlatego, że budowa nowego mieszkania jest tylko jednym ze sposobów prowadzenia polityki mieszkaniowej. Równie ważne może być lepsze wykorzystywanie zasobu, który już jest.

Demografia zmienia pytanie o liczbę mieszkań
Jeszcze większym wyzwaniem jest geografia nowych inwestycji. Polska będzie w kolejnych dekadach jednocześnie doświadczała niedoboru mieszkań w części największych ośrodków oraz zmniejszania się liczby ludności w wielu mniejszych miastach.
Dlatego krajowego deficytu mieszkaniowego nie można traktować jak jednej liczby, którą wystarczy uzupełnić odpowiednią liczbą nowych lokali. Mieszkania są trwale związane z konkretną lokalizacją.
Inwestycja zrealizowana w miejscu tracącym mieszkańców może za kilkanaście lat stać się obciążeniem. Z kolei niewystarczająca podaż w największych aglomeracjach może ograniczać mobilność pracowników i podnosić koszty życia.
– Demografia zmusi nas do zmiany sposobu myślenia o mieszkalnictwie. Nie możemy pytać wyłącznie, ile mieszkań wybudować. Musimy pytać, dla kogo, gdzie i jakie mieszkania będą potrzebne za 10, 20 czy 30 lat. Budowanie za publiczne pieniądze tam, gdzie za kilkanaście lat może brakować mieszkańców, byłoby szczególnie kosztownym błędem – podkreśla Robert Chojnacki.
To właśnie może być najważniejszym wyzwaniem dla społecznego budownictwa czynszowego po okresie szybkiego zwiększania skali. Pierwszym sukcesem było uruchomienie większej liczby inwestycji. Drugim musi być udowodnienie, że powstają one tam, gdzie rzeczywiście będą potrzebne.
Dane z 2026 r. pokazują, że budownictwo społeczne przestaje być statystycznym marginesem polskiego rynku mieszkaniowego. Nadal odpowiada za niewielką część całej produkcji, ale jego dynamika jest nieporównanie większa niż w dominującym segmencie deweloperskim.
Jeżeli obecne tempo zostanie utrzymane, rekord 2026 r. może być początkiem trwalszej zmiany. Sam wzrost liczby mieszkań nie przesądzi jednak o powodzeniu systemu. Ostatecznie ważniejsze będzie to, czy publiczne pieniądze pozwolą stworzyć trwałą alternatywę dla własności i najmu komercyjnego, a nie tylko poprawić statystyki oddawanych mieszkań.

Główne wnioski
- Budownictwo społeczne rośnie w tempie niespotykanym w innych częściach rynku mieszkaniowego. Od stycznia do sierpnia 2026 r. TBS-y i SIM-y oddały 4163 mieszkania, o 84,8 proc. więcej niż rok wcześniej i niemal tyle, ile w całym 2025 r. Ponadto według danych KZN na koniec sierpnia w budowie znajdowało się 7707 mieszkań, co wskazuje, że tegoroczny rekord nie musi być jednorazowym wydarzeniem.
- Większe pieniądze pozwalają zwiększać podaż, ale ujawniają również słabości systemu finansowania. Inwestycje SIM i TBS opierają się na montażu kilku źródeł kapitału, dlatego brak jednego z nich może zatrzymywać przygotowane projekty. Przykładem jest wyczerpanie środków na preferencyjne kredyty SBC. Dalszy rozwój sektora będzie więc zależał nie tylko od wysokości publicznego wsparcia, lecz również od jego przewidywalności i ciągłości.
- Największym wyzwaniem przestaje być sama liczba budowanych mieszkań, a staje się jakość całego systemu. Rosnąca skala wymaga dokładniejszej oceny lokalizacji inwestycji, wysokości czynszów i partycypacji, zasad wyboru najemców oraz efektywności wydawania publicznych pieniędzy. Szczególnego znaczenia nabiera demografia: mieszkania społeczne powinny powstawać tam, gdzie będą potrzebne również za kilkanaście lub kilkadziesiąt lat.
