

 Zaloguj się




 Dzieje się!


Ile kosztowały mieszkania 25 lat temu? Dane NBP pokazują, czy naprawdę łatwiej było je kupić
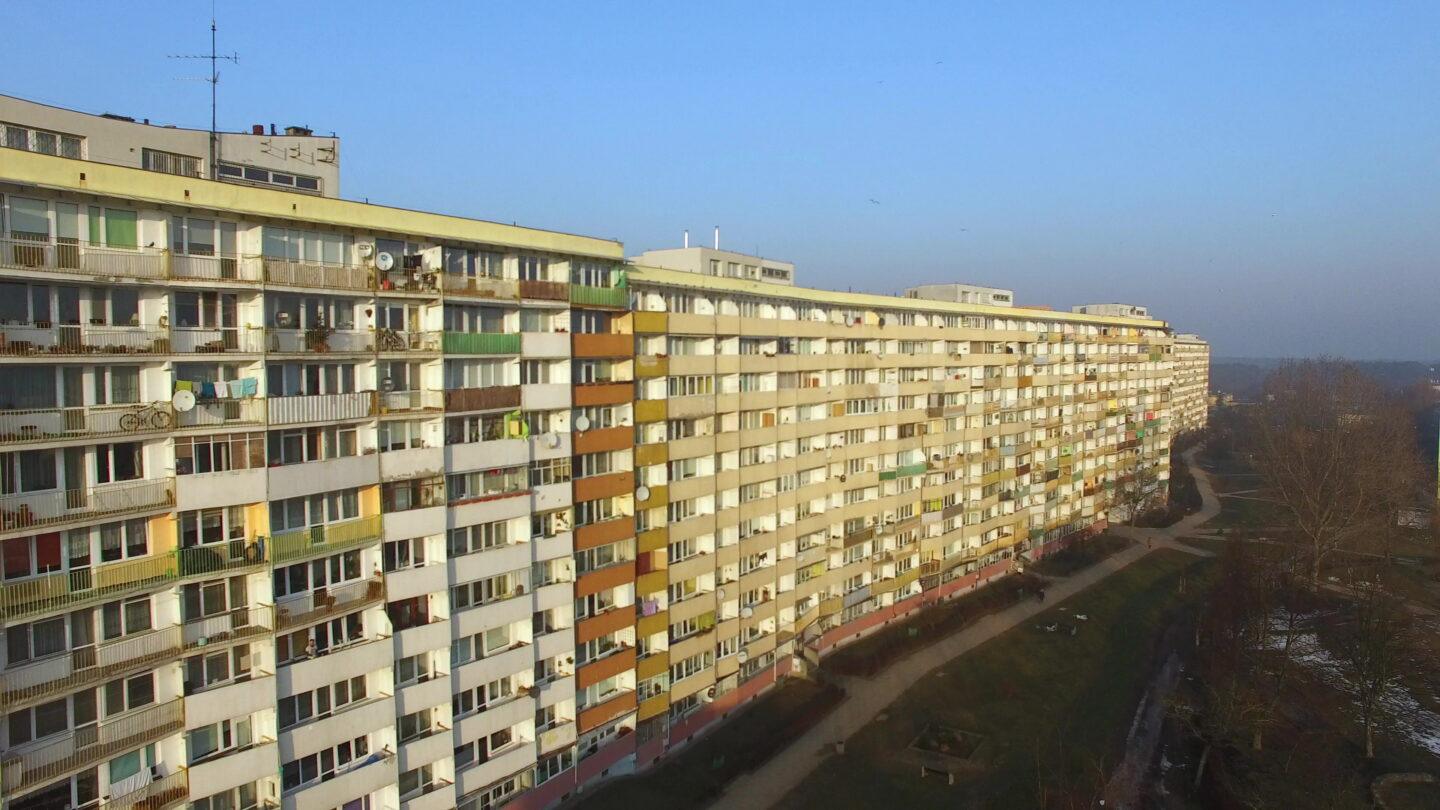
Bank centralny pokazał, jak przez ponad dwie dekady zmieniały się ceny mieszkań w Warszawie i Wrocławiu. Sprawdzamy, kiedy własne M było najbardziej dostępne w relacji do wynagrodzeń i dlaczego niższe ceny nie zawsze oznaczały łatwiejszy zakup.


Z tego artykułu dowiesz się…
- Jak zmieniały się ceny mieszkań we Wrocławiu i Warszawie od początku XXI wieku.
- Kiedy mieszkania były najtańsze w stosunku do wynagrodzeń.
- Dlaczego niższe ceny nie oznaczały, że łatwiej było kupić mieszkanie.
Audio generowane przez AI. Może zawierać błędy.
Narodowy Bank Polski udostępnił niedawno historyczne dane o cenach mieszkań w części polskich miast. Dotychczas porównywalne statystyki NBP sięgały jedynie do trzeciego kwartału 2006 r. Tymczasem właśnie kolejne lata przyniosły gwałtowne zmiany na rynku nieruchomości. Nowe dane pozwalają więc spojrzeć na dzisiejsze ceny z dużo szerszej perspektywy.
Dane z Wrocławia
Najdłuższą serię mamy dla Wrocławia. Dane o cenach transakcyjnych mieszkań na rynku wtórnym sięgają tam początku 2000 r.
 Wykres interaktywny
Choć realne ceny mieszkań we Wrocławiu są dziś nawet nieco niższe niż podczas szczytu z 2007 r., na początku wieku były nawet trzykrotnie niższe niż obecnie.
Inaczej wygląda porównanie z wynagrodzeniami. W stosunku do przeciętnej pensji we Wrocławiu mieszkania podrożały od 2000 r. o ok. 20-25 proc., a względem okresu największej dostępności – o ok. 50 proc.
Relacja płacy minimalnej do ceny 1 mkw. mieszkania jest natomiast dziś podobna jak na przełomie wieków i wynosi ok. 0,35-0,4. Bywały jednak okresy, gdy minimalne wynagrodzenie brutto odpowiadało mniej niż 15 proc. ceny 1 mkw. mieszkania we Wrocławiu.
Wykres interaktywny Warszawa: realne ceny mniej więcej się podwoiły
Dla Warszawy dane są dostępne od 2002 r. To również znacznie dłuższa seria niż ta, którą dysponowaliśmy wcześniej.
Wykres interaktywny W porównaniu z latami 2002-2005 realne ceny mieszkań w stolicy mniej więcej się podwoiły.
Podobnie jak we Wrocławiu, pogorszyła się też relacja cen do przeciętnego wynagrodzenia. Od około 20 lat nie udało się wrócić do poziomu z początku wieku, gdy za przeciętną miesięczną pensję w Warszawie można było kupić blisko 1 mkw. mieszkania na rynku wtórnym.
Inaczej wygląda sytuacja osób zarabiających pensję minimalną. W ich przypadku relacja wynagrodzenia do ceny mieszkania jest dziś o ponad 20 proc. korzystniejsza niż na początku analizowanego okresu.
Wykres interaktywny Dlaczego wykresy nie mówią wszystkiego?
Tak długie porównania trzeba jednak traktować ostrożnie. Proste zestawienie cen mieszkań z wysokością wynagrodzeń pomija kilka czynników, które zasadniczo wpływały na możliwość zakupu własnego lokum.
Po pierwsze: kredyty. Rynek hipoteczny na początku XXI wieku dopiero się w Polsce rozwijał. Liczba czynnych umów rosła z ok. 100 tys. na początku wieku do 0,5 mln w 2004 r. W ostatnich latach liczba aktywnych kredytów mieszkaniowych wynosiła ok. 2-2,5 mln.
Jeszcze większą skalę zmiany pokazuje wartość zadłużenia. W 2000 r. kredyty mieszkaniowe nie przekraczały 10 mld zł. W 2002 r. było to 20 mld zł, w 2005 r. – 50 mld zł, a w 2007 r. przekroczona została granica 100 mld zł. Dziś zadłużenie gospodarstw domowych z tego tytułu przekracza 500 mld zł. Kredyt hipoteczny nie był więc ćwierć wieku temu ani tak powszechny, ani tak łatwo dostępny jak obecnie.
Do tego dochodził jego koszt. Stopa referencyjna NBP, wynosząca obecnie 3,75 proc., w latach 2000-2003 spadła z 19 do 5,25 proc. Realna dostępność mieszkań po uwzględnieniu kosztu finansowania była więc znacznie niższa, niż sugerowałoby samo zestawienie cen z wynagrodzeniami. To między innymi dlatego szybko rosła popularność kredytów walutowych. Już od 2002 r. ich udział w wartości kredytów mieszkaniowych był większy niż kredytów złotowych.
Paradoks polega więc na tym, że okres teoretycznie największej dostępności mieszkań – jeśli patrzymy wyłącznie na ich ceny i pensje – przypadał jednocześnie na czas bardzo wysokich stóp procentowych.
Wykres interaktywny Przykład? Gdyby w 2001 r. mieszkaniec Wrocławia zarabiający lokalną średnią chciał zaciągnąć 30-letni kredyt złotowy na 80 tys. zł, odpowiadający 90 proc. wartości mieszkania o powierzchni ok. 45-50 mkw., rata wynosiłaby ok. 1000 zł miesięcznie. Przy wynagrodzeniu netto rzędu 1650 zł pochłaniałaby ponad 60 proc. pensji. Obecnie w analogicznej sytuacji udział raty w przeciętnym wynagrodzeniu byłby niższy niż 45 proc.
Po drugie: poziom życia. Sam stosunek wynagrodzenia do ceny mieszkania również nie pokazuje całego obrazu. W latach 2000-2003 płaca minimalna w Polsce wynosiła 700-800 zł brutto, czyli ok. 500-600 zł netto. Po uwzględnieniu inflacji odpowiadałoby to dziś mniej więcej 1200 zł netto – kwocie zaledwie nieco wyższej od minimum egzystencji i wyraźnie niższej od minimum socjalnego. Obecnie płaca minimalna netto wynosi ok. 3600 zł.
Wykres interaktywny Oznacza to, że nawet jeśli ktoś musiał dziś przeznaczyć na określony wydatek połowę pensji, a 25 lat temu tylko 20 proc., nie musi to oznaczać, że dawniej sytuacja była korzystniejsza. Wartość pozostałej części dochodu i możliwość zaspokojenia innych potrzeb były bowiem znacznie mniejsze.
Podobnie było z przeciętnymi wynagrodzeniami. We Wrocławiu ich realna wartość na początku wieku odpowiadała dzisiejszym ok. 3,2-3,4 tys. zł netto, a w Warszawie – ok. 4,5-4,7 tys. zł. Obecnie jest to odpowiednio ok. 7,2 tys. zł i 8,1 tys. zł.
Możliwość kupienia za miesięczną pensję większej części mieszkania nie oznacza więc automatycznie, że mieszkanie było łatwiej dostępne. Znacznie większa część dochodów musiała być przeznaczana na zaspokojenie podstawowych potrzeb, co ograniczało zarówno możliwość oszczędzania, jak i popyt na nieruchomości.
Po trzecie: bezrobocie. W latach 2000-2005 stopa bezrobocia w Polsce wynosiła 15-20 proc. Wśród najmłodszych pracowników dochodziła do 40 proc., a w grupie 25-34 lata była zbliżona do średniej krajowej.
W dużych miastach sytuacja wyglądała lepiej, ale także tam bezrobocie pozostawało wysokie. We Wrocławiu czy Gdańsku osiągało wartości dwucyfrowe, a w Warszawie oscylowało wokół 6 proc. Obecnie w największych polskich miastach wynosi najczęściej ok. 1,5-3 proc.
To kolejny element, którego nie widać na wykresie pokazującym jedynie ceny mieszkań i przeciętne wynagrodzenia. Żeby myśleć o zakupie mieszkania, najpierw trzeba mieć stabilne dochody.

Główne wnioski
- Nowe dane NBP pozwalają analizować transakcyjne ceny mieszkań na rynku wtórnym także przed 2006 r. Dla Wrocławia seria sięga 2000 r., a dla części innych miast – 2002 lub 2003 r.
- Mieszkania w Warszawie i Wrocławiu są dziś wyraźnie droższe niż na początku XXI wieku – zarówno realnie, jak i w relacji do przeciętnego wynagrodzenia.
- Nie oznacza to jednak, że ćwierć wieku temu przeciętnemu Polakowi łatwiej było kupić mieszkanie. Kredyty hipoteczne były znacznie mniej dostępne i dużo droższe, realna wartość wynagrodzeń była niższa, a bezrobocie – wielokrotnie wyższe.
