

 Zaloguj się




 Dzieje się!

Polskę czeka jedno z większych zacieśnień fiskalnych w UE. Ciąć wydatki czy podnosić podatki?
Po wyborach Polskę czeka zacieśnienie fiskalne o skali około 3 proc. PKB w 2 lata. Byłoby to jedno z większych dwuletnich dostosowań w Unii Europejskiej od 2010 r. Jak mocno odbije się na wzroście gospodarczym?


Z tego artykułu dowiesz się…
- Jak duża będzie planowana konsolidacja fiskalna w Polsce na tle historycznych doświadczeń państw UE.
- Jak silnie zacieśnienie fiskalne może wpłynąć na wzrost gospodarczy i od czego zależy wielkość tego wpływu.
- Czy dla gospodarki mniej kosztowne jest ograniczanie wydatków publicznych czy podnoszenie podatków.
Audio generowane przez AI. Może zawierać błędy.
Polskę czeka jedna z największych konsolidacji fiskalnych w ostatnich dekadach. Zgodnie z najnowszą strategią zarządzania długiem Ministerstwa Finansów deficyt ma zmniejszyć się w latach 2029-2030 o 2,6 pkt proc. PKB.
 Wykres interaktywny
Oznacza to konieczność znaczącego ograniczenia wydatków publicznych i/lub podniesienia podatków. Co więcej, w tym samym okresie koszty obsługi długu mają wzrosnąć o 0,3 pkt proc. PKB. W rezultacie dostosowanie w pozostałych obszarach finansów publicznych będzie musiało sięgnąć około 3 proc. PKB w zaledwie dwa lata, czyli średnio 1,5 proc. PKB rocznie.
Jak duże mogą być jego skutki? Czy zmniejszenie deficytu o 3 proc. PKB oznacza porównywalny spadek poziomu PKB, czy też negatywny wpływ będzie znacznie mniejszy? Kluczowym pojęciem jest tzw. mnożnik fiskalny, który wyjaśniamy szczegółowo poniżej.
Krótka historia mnożników
Przed wybuchem globalnego kryzysu finansowego w latach 2007-2009, a następnie kryzysu zadłużeniowego w strefie euro w latach 2010-2012, w prognozach MFW przyjmowano zazwyczaj mnożniki fiskalne na poziomie około 0,5. Oznaczało to, że zacieśnienie polityki fiskalnej o 1 proc. PKB powinno obniżać poziom realnego PKB o około 0,5 proc. względem scenariusza bez konsolidacji.
Warto wiedzieć
Czym jest mnożnik fiskalny?
Mnożnik fiskalny określa, jak silnie zmiana wydatków publicznych lub podatków wpływa na produkt krajowy brutto (PKB). Przykładowo mnożnik równy 1 oznacza, że ograniczenie wydatków publicznych o 1 proc. PKB prowadzi do obniżenia poziomu PKB o 1 proc. wobec scenariusza bez tego działania. Jeżeli mnożnik wynosi 0,5, negatywny wpływ na PKB jest o połowę mniejszy. Z kolei mnożnik równy 1,5 oznacza, że ograniczenie wydatków o 1 proc. PKB obniża poziom PKB o 1,5 proc.
Wielkość mnożnika zależy jednak od wielu czynników: rodzaju wydatków lub podatków, sytuacji gospodarczej, stopnia otwartości gospodarki, kursu walutowego oraz reakcji polityki pieniężnej. Znaczenie ma również horyzont czasowy.
Mnożnik fiskalny nie jest więc stałą wartością. Co więcej, opisuje wpływ zmiany polityki fiskalnej na poziom PKB wobec scenariusza, w którym takiej zmiany nie przeprowadzono. Nie oznacza automatycznie, że gospodarka musi się skurczyć: może nadal rosnąć, ale wolniej, niż rosłaby bez konsolidacji.
Doświadczenia kryzysu zadłużeniowego w Europie pokazały jednak, że w warunkach głębokiego osłabienia koniunktury, stóp procentowych bliskich zera i jednoczesnej konsolidacji w wielu państwach skutki zacieśnienia mogą być znacznie większe. O.Blanchard i D.Leigh, analizując błędy prognoz z okresu kryzysu zadłużeniowego w Europie, wykazali, że mnożniki fiskalne były istotnie niedoszacowane. Wyniki ich badania sugerowały, że w latach 2010-2011 mógł on wynosić około 1,5. Oznaczałoby to, że konsolidacja o 1 proc. PKB mogła obniżać poziom PKB o około 1,5 proc., a więc trzykrotnie silniej, niż wynikało z wcześniejszych szacunków. Znaczenie miało również to, że wiele państw dokonywało konsolidacji jednocześnie. Powodowało to osłabienie popytu z zagranicy.
MFW w najnowszym raporcie „Europe’s Fiscal Squeeze” przyjmuje mnożnik fiskalny na poziomie 1 w pierwszym roku. Z kolei Komisja Europejska w najnowszej edycji Debt Sustainability Monitor 2025 obniżyła mnożnik fiskalny wykorzystywany w analizach stabilności długu publicznego z 0,75 do 0,6.
Jak duże były największe zacieśnienia fiskalne w Europie?
Aby ocenić skalę planowanej konsolidacji fiskalnej w Polsce, warto przyjrzeć się historycznym doświadczeniom innych państw UE. W tym celu przeanalizowałem zmiany strukturalnego salda pierwotnego (SPB). To saldo sektora instytucji rządowych i samorządowych oczyszczonego z wpływu cyklu koniunkturalnego, kosztów obsługi długu oraz działań jednorazowych i tymczasowych. Poprawa tego wskaźnika jest często wykorzystywana jako przybliżona miara zacieśnienia polityki fiskalnej.
Na podstawie danych Komisji Europejskiej (AMECO) wyodrębniłem dziesięć największych epizodów poprawy SPB w ciągu dwóch lat od 2010 r.
Wykres interaktywny Nie każda poprawa salda oznacza taką samą konsolidację
Przedstawione wyniki wymagają jednak kilku zastrzeżeń. Po pierwsze, poprawa strukturalnego salda pierwotnego nie musi w pełni odpowiadać skali dyskrecjonalnego zacieśnienia fiskalnego, czyli świadomych decyzji rządu dotyczących podatków i wydatków. Choć wskaźnik jest oczyszczony z wpływu cyklu koniunkturalnego, pozostaje wrażliwy na sposób szacowania potencjalnego PKB i klasyfikowania poszczególnych operacji fiskalnych.
Po drugie, poszczególne epizody znacząco różniły się charakterem. W Grecji, Portugalii i Hiszpanii konsolidacja była odpowiedzią na kryzys zadłużeniowy. Wiązała się zatem z głębokimi cięciami wydatków oraz podwyżkami podatków. Z kolei w przypadku Cypru i Słowenii na zmiany salda istotnie wpływały kryzysy bankowe oraz operacje związane z restrukturyzacją sektora finansowego. Szczególnie ostrożnie należy więc interpretować rekordową poprawę SPB na Cyprze, wynoszącą aż 18 pkt proc. potencjalnego PKB w latach 2012-2014.
Jeszcze inny charakter miały dostosowania na Łotwie, w Irlandii i we Włoszech w latach 2021-2024. W tych przypadkach istotną rolę odgrywało wygaszanie nadzwyczajnych programów wsparcia uruchomionych podczas pandemii i kryzysu energetycznego. Takie działania również mogą stanowić formę konsolidacji fiskalnej, ponieważ ograniczają deficyt i popyt w gospodarce. Różnią się jednak od trwałych podwyżek podatków lub ograniczania regularnych wydatków publicznych. Ich wpływ na aktywność gospodarczą może być mniejszy, zwłaszcza jeśli wsparcie wygasa wraz z ustępowaniem szoku, który uzasadniał jego wprowadzenie.
Skala zacieśnienia w perspektywie historycznej
Zakładając, że poprawa strukturalnego salda pierwotnego Polski w latach 2029-2030 wyniesie ok. 3 pkt proc. PKB, jego skala należałaby do około 10 proc. największych dwuletnich popraw tego wskaźnika w UE. To skala niewiele mniejsza niż ta obecnie w Rumunii, gdzie według prognoz Komisji Europejskiej strukturalne saldo pierwotne miało poprawić się w latach 2024-2026 aż o 4 pkt proc. PKB.
Polska ma już doświadczenie z konsolidacją fiskalną o podobnej, a nawet większej skali. W latach 2010-2012 strukturalne saldo pierwotne poprawiło się o około 4,3 pkt proc. potencjalnego PKB.
Wyższy VAT i OFE
Dostosowanie obejmowało m.in. podwyższenie od stycznia 2011 r. podstawowej stawki VAT z 22 proc. do 23 proc. Istotną rolę odegrały również zmiany w systemie emerytalnym. Od maja 2011 r. ograniczono część składki emerytalnej przekazywaną do OFE kierując większą część do ZUS. Według ówczesnych szacunków Komisji Europejskiej ta reforma poprawiała saldo strukturalne o około 0,7 pkt proc. PKB w 2011 r. i kolejne 0,5 pkt proc. w 2012 r. Była to przede wszystkim zmiana sposobu finansowania systemu emerytalnego, ale nie wiązała się z porównywalnym ograniczeniem popytu w gospodarce. Dlatego historyczna poprawa salda strukturalnego nie odzwierciedla w pełni skali zacieśnienia fiskalnego oddziałującego na aktywność gospodarczą.
Wzrost PKB zwiększył się z 3,6 proc. w 2010 r. do 5,3 proc. w 2011 r. W kolejnych latach zaś nastąpiło wyraźne spowolnienie – do 1,5 proc. w 2012 r. i zaledwie 0,9 proc. w 2013 r. Spowolnienie to wynikało zarówno z krajowego zacieśnienia fiskalnego, jak i pogorszenia koniunktury w Europie. W 2011 r. związane z przygotowaniami do Euro 2012 wysokie nakłady na infrastrukturę podtrzymywały aktywność gospodarczą mimo prowadzonego zacieśnienia fiskalnego. Z kolei wygasanie tego impulsu w latach 2012-2013 przyczyniało się do osłabienia popytu krajowego i spowolnienia wzrostu PKB
To tax or ax?
Dla wpływu konsolidacji fiskalnej na gospodarkę znaczenie ma nie tylko jej skala, lecz także struktura. Ograniczenie inwestycji publicznych bezpośrednio zmniejsza popyt, a dodatkowo może osłabiać potencjał wzrostowy gospodarki. Z kolei podwyżki podatków oddziałują na aktywność gospodarczą przede wszystkim przez dochody rozporządzalne gospodarstw domowych, rentowność przedsiębiorstw i bodźce do pracy oraz inwestowania.
Wyniki badań nad mnożnikami fiskalnymi nie są jednak jednoznaczne. Część wskazuje na silniejsze krótkookresowe efekty cięć wydatków, inne na większe koszty podwyżek podatków. Dlatego nawet konsolidacje prowadzące do identycznej poprawy strukturalnego salda pierwotnego mogą mieć bardzo różne konsekwencje dla wzrostu gospodarczego.
Przez wiele lat w literaturze ekonomicznej przeważał pogląd, że konsolidacja fiskalna oparta na ograniczaniu wydatków publicznych jest mniej kosztowna dla gospodarki niż dostosowanie polegające przede wszystkim na podwyższaniu podatków. Do takiego wniosku dochodzili np. Alberto Alesina, Carlo Favero i Francesco Giavazzi w 2019 r., analizując historyczne programy konsolidacji fiskalnej w krajach rozwiniętych. Z ich badań wynikało, że programy z dominacją cięć wydatków prowadziły przeciętnie do mniejszych spadków PKB niż programy oparte głównie na zwiększaniu dochodów podatkowych.
Wnioski te podważają jednak nowsze badania Roberta Perottiego i Luki Sali z sierpnia 2026 r. Wykorzystując zasadniczo ten sam zbiór danych o historycznych konsolidacjach, autorzy uzyskują odmienne rezultaty. Według ich oszacowań dwuletni mnożnik wydatkowy wynosi około 1,7, podczas gdy mnożnik podatkowy jest bliski zeru. Sugeruje to, że ograniczanie wydatków publicznych może mieć silniejszy negatywny wpływ na aktywność gospodarczą niż podwyższanie podatków.
Różnice metodologiczne między badaniami dotyczą przede wszystkim sposobu określania struktury konsolidacji (zapowiadane działania versus rzeczywiste zmiany dochodów i wydatków), skalowania zmiennych fiskalnych (bieżący versus trendowy PKB) oraz rozróżnienia między skutkami całych programów konsolidacyjnych a mnożnikami poszczególnych instrumentów fiskalnych. Debata na ten temat na pewno będzie trwała.
Szacunki dla Polski
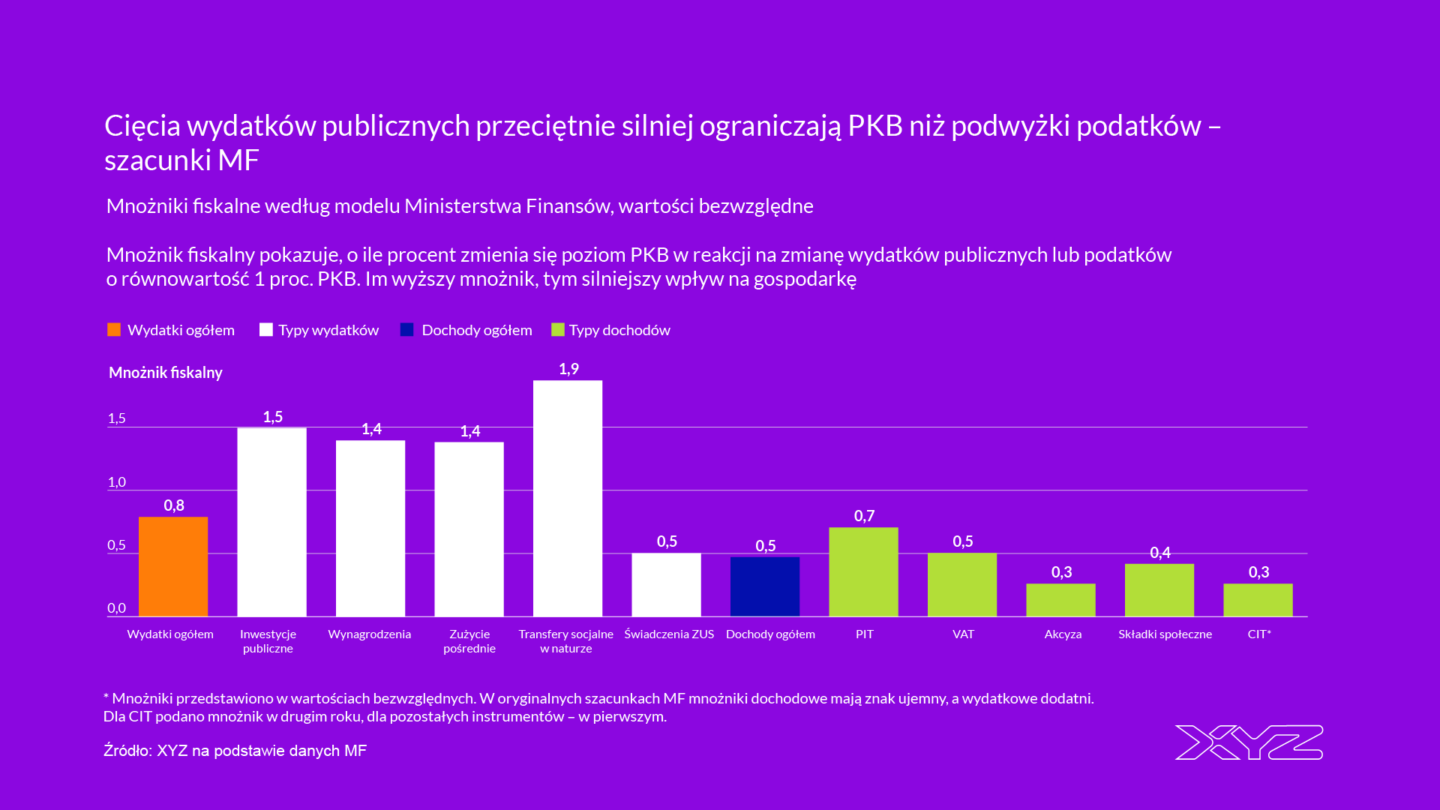
Według szacunków Ministerstwa Finansów mnożnik fiskalny dla wydatków publicznych wynosi w pierwszym roku 0,79, podczas gdy dla dochodów publicznych 0,47.
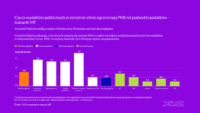
Wykres interaktywny Różnice są jednak znaczne również między poszczególnymi instrumentami. Szczególnie wysokie mnożniki dotyczą transferów socjalnych w naturze (1,9), inwestycji publicznych (1,5), wynagrodzeń w sektorze publicznym (1,4) oraz zużycia pośredniego (1,4). Znacznie niższe są mnożniki świadczeń pieniężnych, wynoszące około 0,5.
Po stronie dochodowej najsilniejszy wpływ na PKB mają zmiany PIT (0,7), następnie VAT (0,5) i składek na ubezpieczenia społeczne (0,4). Najniższy zaś akcyza oraz CIT (0,3). Wyniki te sugerują, że konsolidacja oparta na ograniczaniu inwestycji i wydatków na usługi publiczne może mieć znacznie większe krótkookresowe koszty gospodarcze niż dostosowanie o tej samej wartości polegające na zwiększaniu dochodów podatkowych lub ograniczaniu transferów pieniężnych.
Wnioski dla Polski
Planowana konsolidacja fiskalna będzie duża, ale nie bezprecedensowa. Polska przeprowadzała już dostosowanie o podobnej, a nawet większej skali w latach 2010-2012. Doświadczenia historyczne pokazują jednak, że sama poprawa salda strukturalnego nie przesądza o rzeczywistej sile zacieśnienia fiskalnego i jego wpływie na PKB.
Kluczowe znaczenie będzie miało nie tylko to, czy konsolidacja zostanie oparta przede wszystkim na ograniczaniu wydatków, czy zwiększaniu dochodów publicznych, lecz także dobór konkretnych instrumentów fiskalnych. Szacunki Ministerstwa Finansów wskazują bowiem na znaczne różnice w wielkości mnożników zarówno między poszczególnymi kategoriami wydatków, jak i rodzajami podatków. Oznacza to, że nawet działania przynoszące podobną poprawę salda finansów publicznych mogą mieć bardzo różne konsekwencje dla wzrostu gospodarczego.
Skutki konsolidacji może częściowo amortyzować polityka pieniężna i kurs walutowy. Ograniczenie presji inflacyjnej może stworzyć przestrzeń do obniżek stóp procentowych, a ewentualne osłabienie złotego wspierać eksport. Polska ma pod tym względem większe możliwości dostosowawcze niż państwa strefy euro.
Dużą niewiadomą pozostają również warunki zewnętrzne. Skutki zacieśnienia będą zależały od koniunktury u głównych partnerów handlowych, sytuacji na rynkach finansowych i ewentualnych szoków podażowych. Jednoczesne spowolnienie w Europie mogłoby zwiększyć koszty konsolidacji, podczas gdy korzystna koniunktura zewnętrzna ułatwiłaby jej przeprowadzenie.

Główne wnioski
- Planowana konsolidacja będzie jedną z większych w UE, ale nie bezprecedensową. Dostosowanie o około 3 proc. PKB w latach 2029-2030 należałoby do około 10 proc. największych dwuletnich popraw strukturalnego salda pierwotnego w UE od 2010 r. Polska przeprowadziła już większe dostosowanie w latach 2010-2012, choć poprawa salda nie odzwierciedlała w pełni rzeczywistej skali zacieśnienia.
- Nie można mechanicznie przełożyć skali konsolidacji na spadek PKB. Szacunki mnożników fiskalnych znacznie się różnią, a skutki zacieśnienia zależą m.in. od sytuacji gospodarczej, polityki pieniężnej i kursu walutowego. W Polsce część negatywnego wpływu mogą amortyzować obniżki stóp procentowych i ewentualne osłabienie złotego. Dużą niewiadomą pozostają warunki zewnętrzne w latach 2029-2030.
- Znaczenie ma nie tylko wybór między podatkami a wydatkami, lecz także konkretne instrumenty konsolidacji. Nowsze badania R.Perottiego i L.Sali podważają wcześniejsze przekonanie, że konsolidacje wydatkowe są mniej kosztowne niż podatkowe. Z kolei szacunki Ministerstwa Finansów wskazują na szczególnie wysokie mnożniki dla inwestycji publicznych i wydatków na usługi publiczne, a niższe dla większości podatków i transferów pieniężnych. Dlatego podobna poprawa salda może wiązać się z bardzo różnymi kosztami gospodarczymi.
