

 Zaloguj się




 Dzieje się!

„PGZ powinna rozważyć debiut na GPW”. Jacek Chwedoruk o kondycji polskiego rynku (WYWIAD)
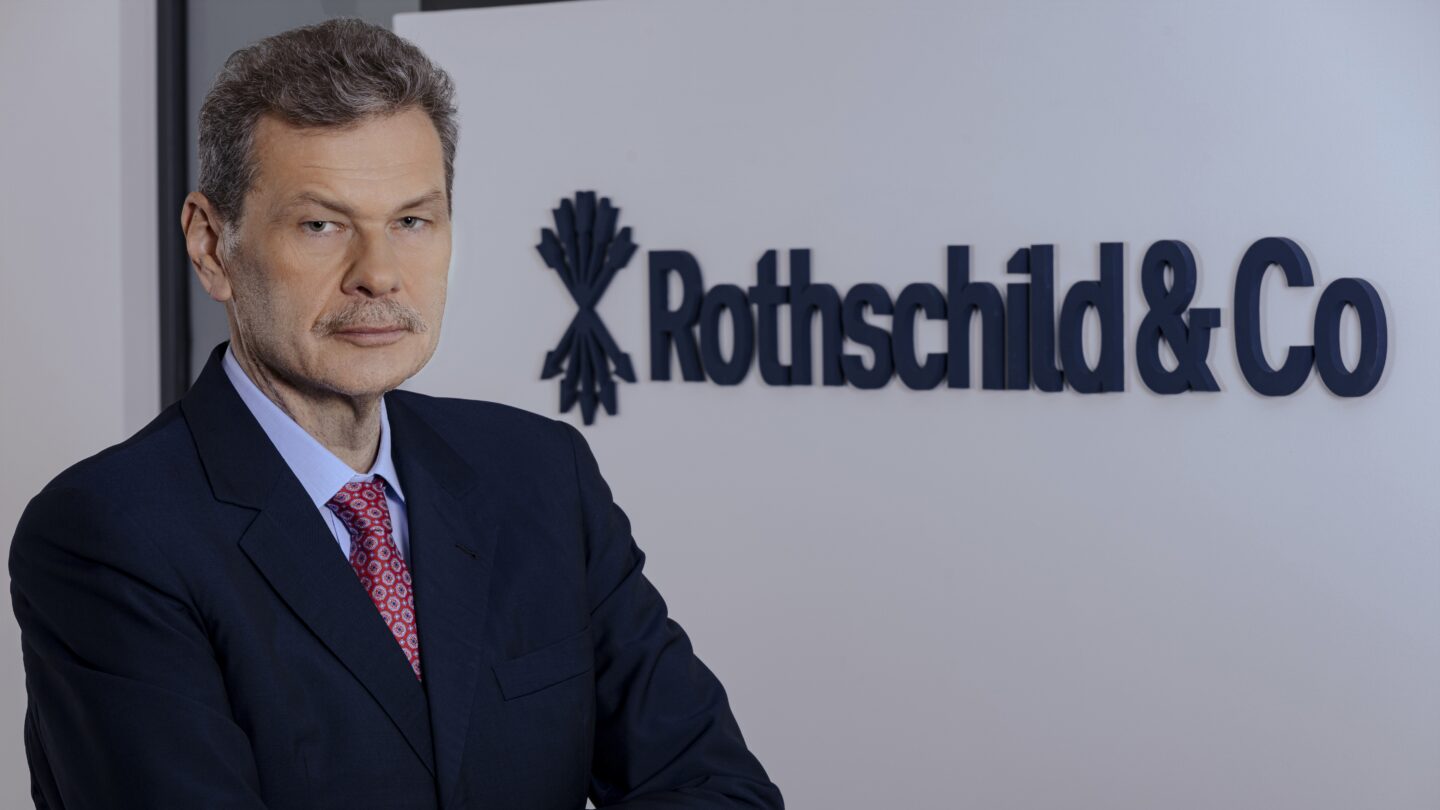
Na GPW brakuje dużych spółek, a kolejka kandydatów do giełdowego debiutu świeci pustkami. Zagraniczni inwestorzy mają kapitał, ale coraz trudniej go ulokować. – Mamy zbyt mały basen, w którym ci inwestorzy mogą pływać – mówi Jacek Chwedoruk, szef Rothschild & Co w Polsce.


Z tego artykułu dowiesz się…
- Dlaczego największym wyzwaniem dla GPW nie jest wycofywanie spółek z giełdy, lecz niedobór dużych debiutów i nowych emitentów.
- Jaką rolę na warszawskiej giełdzie odgrywają zagraniczni inwestorzy oraz dlaczego ich duża aktywność jest postrzegana jako oznaka dojrzałości rynku kapitałowego.
- Jakie perspektywy stoją przed rynkiem IPO i fuzji oraz przejęć w Polsce.
Audio generowane przez AI. Może zawierać błędy.
Warszawska giełda w tym roku obchodzi 35-lecie. Przeszła drogę od kilku notowanych spółek do jednego z najważniejszych rynków kapitałowych w regionie Europy Środkowo-Wschodniej. Dziś przyciąga coraz więcej zagranicznego kapitału. W pierwszym półroczu 2026 r. inwestorzy spoza Polski odpowiadali za rekordowe 73 proc. obrotów akcjami na głównym rynku GPW. Jeszcze dziesięć lat temu ich udział wynosił 53 proc.
Gorzej wygląda sytuacja na rynku debiutów giełdowych. W 2025 r. na głównym parkiecie pojawiły się zaledwie trzy nowe spółki, podczas gdy 15 go opuściło. Choć w tym roku bilans się poprawił, dużych ofert publicznych nadal jest niewiele. Jednocześnie coraz częściej mówi się o wycofywaniu z giełdy znanych przedsiębiorstw, w tym Żabki i ZE PAK.
Dlaczego polscy przedsiębiorcy nie chcą wchodzić na giełdę? Czy rosnące zainteresowanie zagranicznych inwestorów rzeczywiście świadczy o sile naszego rynku? Czego możemy spodziewać się w 2027 r. na rynku debiutów oraz fuzji i przejęć? Na temat porozmawialiśmy z szefem Rothschild & Co w Polsce Jackiem Chwedorukiem.
Bartosz Nyga, XYZ: Współtworzył pan polski rynek kapitałowy w latach 90. Czy 35 lat temu tak wyobrażał pan sobie dzisiejszą GPW?
Jacek Chwedoruk, szef Rothschild & Co w Polsce: Myślę, że jesteśmy mniej więcej w miejscu, którego mogliśmy się spodziewać. Oczywiście nie wyobrażaliśmy sobie dokładnie, jak będzie wyglądał polski rynek kapitałowy po 35 latach, ale mieliśmy już wówczas pewne punkty odniesienia. Były nimi przede wszystkim działające giełdy europejskie, w szczególności giełda wiedeńska.
Możemy dzisiaj porównywać się z Wiedniem pod względem różnych parametrów. Biorąc pod uwagę potencjał ekonomiczny obu krajów, znaleźliśmy się mniej więcej w podobnym miejscu. W jednych obszarach jesteśmy lepsi, w innych gorsi.
Jeżeli spojrzymy jednak szerzej na rynek kapitałowy, który obejmuje również finansowanie dłużne, obligacje czy fundusze venture capital, sytuacja jest bardziej zróżnicowana. Dzisiaj możemy porównywać się ze średnimi i większymi rynkami europejskimi. Zestawianie GPW z Londynem, Euronextem czy nawet Frankfurtem byłoby jednak przedwczesne. Te rynki mają znacznie szerszy zasięg geograficzny oraz większy potencjał gospodarczy i ludnościowy. Niemniej to właśnie one stanowią dla nas punkt odniesienia.
Jedna rzecz potoczyła się inaczej, niż mogliśmy oczekiwać. W latach 90. zakładaliśmy, że europejskie giełdy będą stopniowo się konsolidować. Dyskusje na ten temat szczególnie nasiliły się w okresie integracji Polski z UE. Powstawały koncepcje łączenia dużych giełd i budowania wspólnego rynku. Częściowo zrealizowano je przez Euronext, ale największe europejskie rynki pozostały niezależne. Na razie nie widać, żeby ten proces miał ponownie przyspieszyć.
Warto wiedzieć
Od prywatyzacji do wielkich transakcji
Jacek Chwedoruk jest dyrektorem zarządzającym Rothschild & Co w Polsce oraz współprzewodniczącym doradczej grupy w Europie Środkowo-Wschodniej. To jeden z najbardziej doświadczonych polskich bankierów inwestycyjnych. Od ponad 30 lat związany z rynkiem kapitałowym oraz doradztwem transakcyjnym.
Na początku lat 90. pracował w Ministerstwie Finansów, a następnie w Ministerstwie Przekształceń Własnościowych, gdzie nadzorował prywatyzację pierwszych polskich przedsiębiorstw.
Wcześniej zdobywał doświadczenie zawodowe m.in. w Dresdner Banku w Niemczech oraz Banco Cafetero w Kolumbii. Absolwent Szkoły Głównej Handlowej w Warszawie – ówczesnej SGPiS.
GPW potrzebuje dużych debiutów. Polscy przedsiębiorcy nie chcą iść na giełdę
Żabka niebawem zejdzie z giełdy. Podobne plany ma ZE PAK. Czy obserwujemy początek niebezpiecznego trendu?
Samo wycofywanie przedsiębiorstw z giełdy, określane jako take-private, jest normalnym zjawiskiem. Nie powinno budzić szczególnego niepokoju, pod warunkiem że równolegle istnieje odpowiednia liczba nowych spółek przygotowujących się do debiutu. Problem pojawia się wtedy, gdy z rynku znikają duże przedsiębiorstwa, a nie ma kandydatów do kolejnych ofert publicznych, również tych wielomiliardowych.
Niepokojący jest nie tyle sam proces wycofywania spółek, ile brak równoległego strumienia nowych ofert publicznych. Od wielu lat na GPW obserwujemy stosunkowo niewiele dużych debiutów. W 2025 r. mieliśmy ofertę Diagnostyki, przy której doradzaliśmy. Spółka wchodziła na giełdę przy kapitalizacji wynoszącej około 800 mln euro. Wcześniej jednym z większych debiutów był Murapol, któremu również doradzaliśmy. Poza tym niewiele się wydarzyło, jeżeli mówimy o ofertach przedsiębiorstw wartych pół miliarda czy miliard euro.
Potrzebujemy dużych ofert publicznych. Potencjał widzę między innymi w przemyśle zbrojeniowym, farmaceutycznym, handlu detalicznym i dużych holdingach przemysłowych. W polskiej gospodarce nadal funkcjonuje wiele rozwiniętych przedsiębiorstw, które mogłyby być notowane na giełdzie.
Co zatem najbardziej powstrzymuje ich właścicieli przed debiutem? Często wskazuje się na regulacje, koszty i obowiązki informacyjne.
Argumenty dotyczące kosztów notowania, raportowania czy obowiązków regulacyjnych traktuję raczej jako kwestie drugoplanowe.
Ważniejszym powodem jest pewien komfort prowadzenia działalności poza giełdą. Właściciele polskich przedsiębiorstw mogą rozwijać swoje firmy bez konieczności korzystania z rynku publicznego.
Istotne znaczenie ma również podejście właścicieli do zarządzania firmą. Wielu z nich przyzwyczaiło się do samodzielnego kierowania firmami. Wejście na giełdę oznacza konieczność uwzględniania interesów akcjonariuszy mniejszościowych, przestrzegania określonych zasad obowiązujących spółki publiczne i częściowego ograniczenia swobody podejmowania decyzji.
Jeżeli przedsiębiorca jest w stanie rozwijać swoją firmę, wykorzystując kredyty bankowe lub finansowanie od funduszy private equity, często nie dostrzega wystarczających korzyści z debiutu giełdowego.
Dwa lata temu CVC przejął Comarch, deklarując wsparcie jego dalszej ekspansji. Czy takie transakcje stanowią szansę dla polskiego biznesu, czy raczej prowadzą do odpływu wartościowych przedsiębiorstw z naszego rynku?
Uważam, że obecność globalnego funduszu private equity może być bardzo pomocna. CVC jest globalnym inwestorem o europejskich korzeniach. Działa na wielu rynkach i ma doświadczenie w przeprowadzaniu transakcji na całym świecie. Dzięki temu rozwój Comarchu przez przejmowanie kolejnych firm za granicą może być łatwiejszy.
Globalny fundusz może uzupełnić doświadczenie zespołu Comarchu o międzynarodową sieć kontaktów i dodatkowe możliwości identyfikowania potencjalnych celów przejęć.
Co ciekawe, istnieje również pewien paradoks w porównaniu z rozwojem przedsiębiorstw notowanych na giełdzie. Fundusze private equity myślą globalnie. Ich celem jest często przekształcenie lokalnego lub regionalnego przedsiębiorstwa w biznes międzynarodowy, który będzie można później sprzedać globalnemu inwestorowi.
Tymczasem część lokalnych inwestorów giełdowych i analityków postrzega zagraniczną ekspansję polskich spółek przede wszystkim jako ryzyko. Takie inwestycje mogą przecież przejściowo ograniczać zyski, przepływy pieniężne czy zdolność do wypłaty dywidendy. Korzyści pojawiają się dopiero w dłuższym okresie.
Rynek publiczny jest natomiast w dużym stopniu skoncentrowany na kolejnych wynikach kwartalnych i stosunkowo krótkich horyzontach inwestycyjnych. Dlatego ekspansja międzynarodowa początkowo często nie znajduje odzwierciedlenia w wyższej wycenie giełdowej. Kiedy spółka potwierdzi swoją pozycję na nowych rynkach, inwestorzy zaczynają pełniej uwzględniać wartość takiego rozwoju.
Zagraniczny kapitał jest, ale na GPW brakuje miejsca
Udział inwestorów zagranicznych w obrotach akcjami na GPW wyraźnie wzrósł w ostatniej dekadzie. Jednocześnie liczba zagranicznych spółek notowanych w Warszawie zmalała. Czy rzeczywiście mamy się z czego cieszyć?
Tak. Uważam, że duży udział inwestorów zagranicznych pokazuje, że polski rynek jest traktowany poważnie. Jest postrzegany jako miejsce, na którym należy być.
Daje nam to ogromne możliwości pozyskiwania kapitału. Jeżeli globalne fundusze, takie jak Franklin Templeton czy Amundi inwestują w Polsce, oznacza to, że mogą również uczestniczyć w kolejnych emisjach akcji. Ich możliwości kapitałowe są znacznie większe niż możliwości krajowych inwestorów instytucjonalnych.
Wysoki udział zagranicy wynika jednak częściowo z tego, że nasz rynek jest stosunkowo niewielki. Można powiedzieć, że mamy zbyt mały basen, w którym ci inwestorzy mogą pływać.
Jest za mało dużych spółek spełniających wymagania globalnych zarządzających. Dlatego inwestorzy zagraniczni koncentrują się na największych przedsiębiorstwach, których akcjami mogą aktywnie handlować. Małe i średnie spółki często pozostają poza obszarem ich zainteresowania. Nie chodzi nawet o jakość tych firm, ale o wielkość możliwej inwestycji.
Analizowanie i monitorowanie każdej pozycji inwestycyjnej wymaga czasu oraz pieniędzy. Jeżeli wartość inwestycji jest zbyt mała, globalnemu funduszowi po prostu nie opłaca się angażować w takie przedsiębiorstwo. Dlatego pozytywnie oceniam obecność dużych zagranicznych inwestorów.
Czy rosnąca obecność zagranicy nie oznacza jednak, że polski kapitał instytucjonalny staje się coraz słabszy?
Nie obawiałbym się tego zjawiska. Większe zagrożenie dostrzegam w sytuacji odwrotnej, którą można zaobserwować między innymi w Wielkiej Brytanii.
Tam krajowe fundusze emerytalne uzyskały szerokie możliwości inwestowania poza rodzimym rynkiem. W rezultacie znaczna część kapitału zaczęła odpływać na giełdy zagraniczne, przede wszystkim do Stanów Zjednoczonych, które w ostatnich latach oferowały wysokie stopy zwrotu.
To stało się jednym z przedmiotów krytyki brytyjskiego systemu emerytalnego. Nie twierdzę, że krajowe fundusze powinny mieć zakaz inwestowania za granicą. Takie możliwości powinny być. Należy jednak rozsądnie kształtować zasady działania instytucji, które mają lokalny charakter, takich jak fundusze emerytalne.
Nie dostrzegam natomiast szczególnego zagrożenia w tym, że zagraniczni inwestorzy są aktywni na polskiej giełdzie.
Czy powinniśmy zatem zachęcać przede wszystkim polskie przedsiębiorstwa do debiutów, czy również zagraniczne firmy do notowania akcji w Warszawie?
Byłbym sceptyczny wobec koncepcji przyciągania dużej liczby zagranicznych emitentów na GPW. Oczywiście takie przypadki mogą się zdarzać. Mieliśmy przecież okres, w którym na warszawskiej giełdzie debiutowały spółki ukraińskie. Można sobie wyobrazić podobne przedsiębiorstwa z innych państw regionu, szczególnie tam, gdzie lokalne rynki kapitałowe są słabo rozwinięte.
Warto przypomnieć, że GPW przejęła kiedyś kontrolę nad giełdą w Armenii. Niemniej potencjał takich rynków jest stosunkowo niewielki w porównaniu z możliwościami wprowadzania na giełdę dużych polskich przedsiębiorstw.
Nie widzę szczególnego uzasadnienia, dla którego spółka z Europy Zachodniej miałaby wybierać Warszawę zamiast Frankfurtu czy Euronextu.
Wyjątki?
Przez lata pojawiały się spekulacje dotyczące potencjalnego notowania Jerónimo Martins, właściciela Biedronki, na GPW. Taka koncepcja ma pewne uzasadnienie, ponieważ istotna część działalności grupy przypada na Polskę.
Ale notowanie w Warszawie akcji globalnego banku, takiego jak Santander, nie miałoby moim zdaniem większego sensu. Inwestorzy mogą przecież kupować jego akcje na giełdzie w Madrycie. Nie widzę powodów, dla których dodatkowe notowanie w Warszawie miałoby znacząco zwiększyć zainteresowanie takim przedsiębiorstwem.
Dopóki europejskie giełdy pozostają odrębnymi rynkami, potencjał przyciągania zagranicznych emitentów do Polski będzie ograniczony.
PGZ i WB Electronics na giełdzie?
Jakich dużych polskich przedsiębiorstw najbardziej brakuje panu na GPW?
Myślę, że WB Electronics, a także kilku innych przedsiębiorstw z sektora obronnego, które dzisiaj nie są jeszcze szczególnie widoczne. Znamy ich historyczne wyniki, ale rezultaty, które mogą osiągać za rok czy dwa, będą prawdopodobnie znacznie większe. Ponadto PGZ powinna rozważyć debiut na GPW. Nie musi to automatycznie oznaczać utraty kontroli właścicielskiej przez Skarb Państwa.
Jeżeli chodzi o sektor prywatny, potencjalnych kandydatów należałoby szukać praktycznie w każdej większej branży.
W farmacji mamy kilka dużych przedsiębiorstw zajmujących się produkcją leków. W sektorze konsumenckim funkcjonują duże polskie firmy spożywcze. Podobnie wygląda sytuacja w przemyśle, szczególnie w obszarze materiałów budowlanych, produkcji mebli czy wyposażenia.
Część tych przedsiębiorstw ma bardzo silną pozycję nie tylko na polskim rynku, ale również w skali europejskiej. Rozmawiałem z wieloma właścicielami i menedżerami takich firm. Problem polega na tym, że nie dostrzegają oni szczególnej potrzeby wejścia na giełdę. Sytuację może stopniowo zmieniać kwestia sukcesji. Obecność na giełdzie ułatwia przecież podział własności przedsiębiorstwa między spadkobierców.
Dlatego w długim terminie potencjał nowych debiutów może rosnąć. Natomiast w najbliższych latach nie widzę wyraźnej kolejki dużych przedsiębiorstw przygotowujących się do ofert publicznych.
Czy zagraniczni inwestorzy nadal obawiają się ryzyka geopolitycznego związanego z wojną w Ukrainie? A może pojawiły się nowe bariery?
Ryzyko geopolityczne nadal ma znaczenie. Część inwestorów postrzega je bardzo poważnie i pozostaje sceptyczna wobec polskiego rynku. W niektórych przypadkach może to prowadzić nawet do wykluczenia Polski z obszaru potencjalnych inwestycji.
Nie zawsze jest to jednak problem dotyczący wyłącznie naszego kraju. Niektórzy inwestorzy z Azji czy państw Zatoki Perskiej postrzegają całą Europę jako region obarczony istotnymi ryzykami. Podobne podejście można spotkać również wśród inwestorów amerykańskich.
Niedawno słyszałem publiczną wypowiedź jednego z przedstawicieli PIMCO, który wskazywał tylko trzy europejskie kraje jako szczególnie interesujące miejsca do inwestowania: Irlandię, Hiszpanię i Polskę.
To pokazuje, że jeżeli globalny inwestor jest już zainteresowany Europą, Polska często znajduje się wśród rozważanych przez niego rynków. Poza geopolityką najważniejszą barierą pozostaje jednak skala naszego rynku.
Globalni inwestorzy analizują przede wszystkim liczbę przedsiębiorstw o odpowiedniej kapitalizacji i płynności. Jeżeli fundusz chce kupić lub sprzedać duży pakiet akcji w ciągu jednej sesji, musi mieć pewność, że rynek jest w stanie taką transakcję obsłużyć.
W dobie ostatnich wydarzeń nie mogę nie zapytać o spór polityczny związany z Trybunałem Konstytucyjnym. Jak inwestorzy zagraniczni na to patrzą?
Spór o TK nie ma żadnego znaczenia w kalkulacjach inwestycyjnych, chociaż otrzymałem wiele pytań od kolegów i klientów o to, co dzieje się w Polsce. Jest to jednak dość specyficzny spór prawno-ustrojowy, który odzwierciedla problemy kohabitacji między rządem a prezydentem. To częste zjawisko w demokracji i raczej nie wywoła niepokojów społecznych.
Nie da się tego porównać z demonstracjami w różnych miejscach Europy, podczas których 50 tys. uczestników plądruje całe dzielnice z powodu niezadowolenia z wysokości zarobków, poziomu ochrony socjalnej czy jakości oświaty.
Jakie konkretne działania mogłyby zmienić tę sytuację? Co powinni zrobić uczestnicy rynku i politycy?
Uważam, że możliwości bezpośredniego sterowania rynkiem kapitałowym przez państwo są ograniczone. Nie jesteśmy w stanie tworzyć specjalnych mechanizmów, które na dłuższą metę działałyby wbrew trendom rynkowym. Najważniejsze jest utrzymywanie stabilności gospodarczej i pozytywnego kierunku rozwoju kraju. To fundament, od którego zależy atrakcyjność rynku kapitałowego.
Powiedziałbym nawet, że podstawową zasadą powinno być nieszkodzenie gospodarce. Skoro znajdujemy się w stosunkowo dobrym miejscu, powinniśmy przede wszystkim dbać o utrzymanie tego kierunku. Oczywiście można podejmować szereg mniejszych inicjatyw wspierających rynek. Mam na myśli zachęty do długoterminowego oszczędzania, rozwój funduszy emerytalnych czy wspieranie lokalnych funduszy venture capital przez inwestorów instytucjonalnych.
Można również rozwijać system gwarancji kredytowych dla młodych przedsiębiorstw. Wszystkie te instrumenty są przydatne. Nie zastąpią jednak stabilnego rozwoju gospodarczego. Rynek kapitałowy jest bowiem w dużym stopniu jego konsekwencją.
M&A, deficyt i perspektywy na 2027 r.
Przejdźmy do fuzji i przejęć. Czy na podstawie obecnej aktywności transakcyjnej możemy spodziewać się większej liczby transakcji M&A w 2027 r.?
Myślę, że rynek pozostanie w stosunkowo stabilnym trendzie, zarówno pod względem liczby transakcji, jak i ich wartości. Możemy spodziewać się nieco większej aktywności, ale raczej nie będzie to znaczący wzrost.
Oczywiście w przypadku wartości znaczenie mają pojedyncze, bardzo duże transakcje. Mogą istotnie zwiększać łączną wartość rynku w danym roku, ale nie oznacza to automatycznie, że kolejne podobne przedsięwzięcia pojawią się w następnym okresie.
Charakterystyczne dla rynku M&A jest to, że rozwija się w pewnym sensie skokowo. Przez kilka lat pozostaje na zbliżonym poziomie, a następnie następuje jakościowa zmiana, która pozwala wejść na wyższy poziom aktywności. Być może właśnie znajdujemy się w takim momencie. Duże transakcje przeprowadzane w ostatnim czasie mogą sprawić, że polski rynek na trwałe zwiększy swoją skalę.
Dostrzegam jednak również drugi, negatywny trend. Transakcje coraz bardziej rozciągają się w czasie. Chodzi o okres pomiędzy ogłoszeniem przejęcia a jego faktycznym zamknięciem. Im dłużej trwa ten proces, tym większe jest ryzyko, że transakcja ostatecznie nie dojdzie do skutku.
Przy obecnej zmienności warunków gospodarczych w ciągu półtora roku mogą znacząco zmienić się stopy procentowe, zasady finansowania czy wyniki finansowe przedsiębiorstw. Wydłużanie się procesów transakcyjnych wynika między innymi z konieczności uzyskiwania różnych zgód regulacyjnych, spełniania warunków transakcji czy procedur związanych z wezwaniami na akcje.
Wszystko to zwiększa niepewność i może utrudniać finalizowanie przejęć.
A co z rynkiem IPO? Czy 2027 r. będzie lepszy od obecnego?
Na przyszły rok przygotowywanych jest obecnie bardzo niewiele ofert publicznych. Nie widać więc na razie podstaw, aby oczekiwać wyraźnego ożywienia rynku dużych debiutów giełdowych.
A jakich zmian stóp procentowych spodziewa się pan w nadchodzących kwartałach?
Nasze podejście, które stosujemy również w pracy z klientami, polega na tym, że nie próbujemy przewidywać dokładnego kierunku zmian stóp procentowych. W zależności od tego, którego ekonomisty zapytamy, otrzymamy inną prognozę.
Dlatego ważniejsze jest przygotowywanie różnych scenariuszy rozwoju przedsiębiorstwa oraz jego wyceny. Powinny one uwzględniać rozsądny przedział możliwych zmian stóp procentowych, zarówno w górę, jak i w dół.
Warto też pamiętać, że poziom stóp procentowych utrzymujący się przez jeden kwartał ma stosunkowo niewielkie znaczenie dla długoterminowej wyceny przedsiębiorstwa. Znacznie ważniejsza jest perspektywa kilkuletnia, na przykład pięcioletnia.
Jesteśmy w pewnym sensie odbiorcami zmian zachodzących w otoczeniu makroekonomicznym. Musimy być przygotowani na różne scenariusze, a nie spekulować, który z nich na pewno się zrealizuje.
Wspomniał pan również o pogarszającej się sytuacji budżetowej. Czy rosnący deficyt Polski powinien już niepokoić zagranicznych inwestorów?
Tak. Jego konsekwencje są już odzwierciedlane w rentownościach obligacji skarbowych. Co istotne, rentowności obligacji rządowych wpływają również na koszty finansowania przedsiębiorstw. Jeżeli państwo musi płacić więcej za pozyskiwanie kapitału, przekłada się to na warunki finansowania w całej gospodarce.
Rosnący deficyt oznacza również, że jego finansowanie i obsługa zadłużenia będą w przyszłości wymagały dodatkowych środków, między innymi pochodzących z podatków. Dlatego jest to zagadnienie, którym trzeba odpowiednio zarządzać.
W rozsądnych granicach wspieranie wzrostu gospodarczego przez inwestycje finansowane zadłużeniem jest pozytywne. Problem polega na tym, że jest pewien poziom zadłużenia, przy którym koszty obsługi zobowiązań zaczynają znacząco ograniczać możliwości dalszego działania.
Dlatego uważam, że już teraz powinniśmy pilnować zarówno poziomu zadłużenia, jak i deficytu budżetowego. Nie wiemy dokładnie, gdzie znajduje się granica, po której przekroczeniu zaczynają pojawiać się poważne negatywne konsekwencje.
Nawet szybko rozwijająca się gospodarka może utracić część swojego potencjału wzrostowego, jeżeli będzie nadmiernie zadłużona.

Główne wnioski
- Zdaniem Jacka Chwedoruka polski rynek kapitałowy osiągnął poziom rozwoju zbliżony do oczekiwań sprzed 35 lat, jednak jego największym problemem pozostaje niewystarczająca liczba dużych spółek i nowych debiutów giełdowych. Za niepokojące uznaje nie samo wycofywanie firm z giełdy, lecz brak dużych ofert publicznych, które mogłyby zastępować spółki schodzące z parkietu. Jego zdaniem potencjalni kandydaci do debiutu znajdują się m.in. w sektorach obronnym, farmaceutycznym, przemysłowym i konsumenckim.
- Rosnący udział inwestorów zagranicznych jest według Jacka Chwedoruka dowodem atrakcyjności polskiego rynku, a nie oznaką jego słabości. Jak wskazuje, obecność globalnych funduszy zwiększa możliwości pozyskiwania kapitału przez krajowe przedsiębiorstwa. Problemem nie jest zbyt duża aktywność zagranicy, lecz ograniczona liczba dużych i płynnych spółek spełniających wymagania największych światowych inwestorów.
- Perspektywy dla rynku IPO pozostają ograniczone, natomiast rynek fuzji i przejęć może utrzymać umiarkowaną aktywność przy rosnących wyzwaniach związanych z finalizacją transakcji. Jacek Chwedoruk nie spodziewa się wyraźnego ożywienia dużych debiutów giełdowych w 2027 r., ponieważ obecnie przygotowywanych jest niewiele ofert publicznych. W przypadku rynku M&A przewiduje stabilny poziom liczby i wartości transakcji, choć zwraca uwagę na wydłużające się procesy przejęć.
