

 Zaloguj się




 Dzieje się!


Akcje banków na GPW zyskały niemal 50 proc. Czy kampania wyborcza zakończy hossę?
Indeks WIG-Banki wzrósł od początku roku o niemal 50 proc., napędzając hossę na warszawskiej giełdzie. Jednak nad sektorem zbierają się chmury. Eksperci wskazują co może przerwać bankową hossę i jak duże jest ryzyko.


Z tego artykułu dowiesz się…
- Co wyróżnia polskie banki na tle zachodnioeuropejskich.
- Czy kampania związana ze zbliżającymi się wyborami może przerwać hossę banków.
- Jakich trendów możemy się spodziewać w kolejnych miesiącach.
Audio generowane przez AI. Może zawierać błędy.
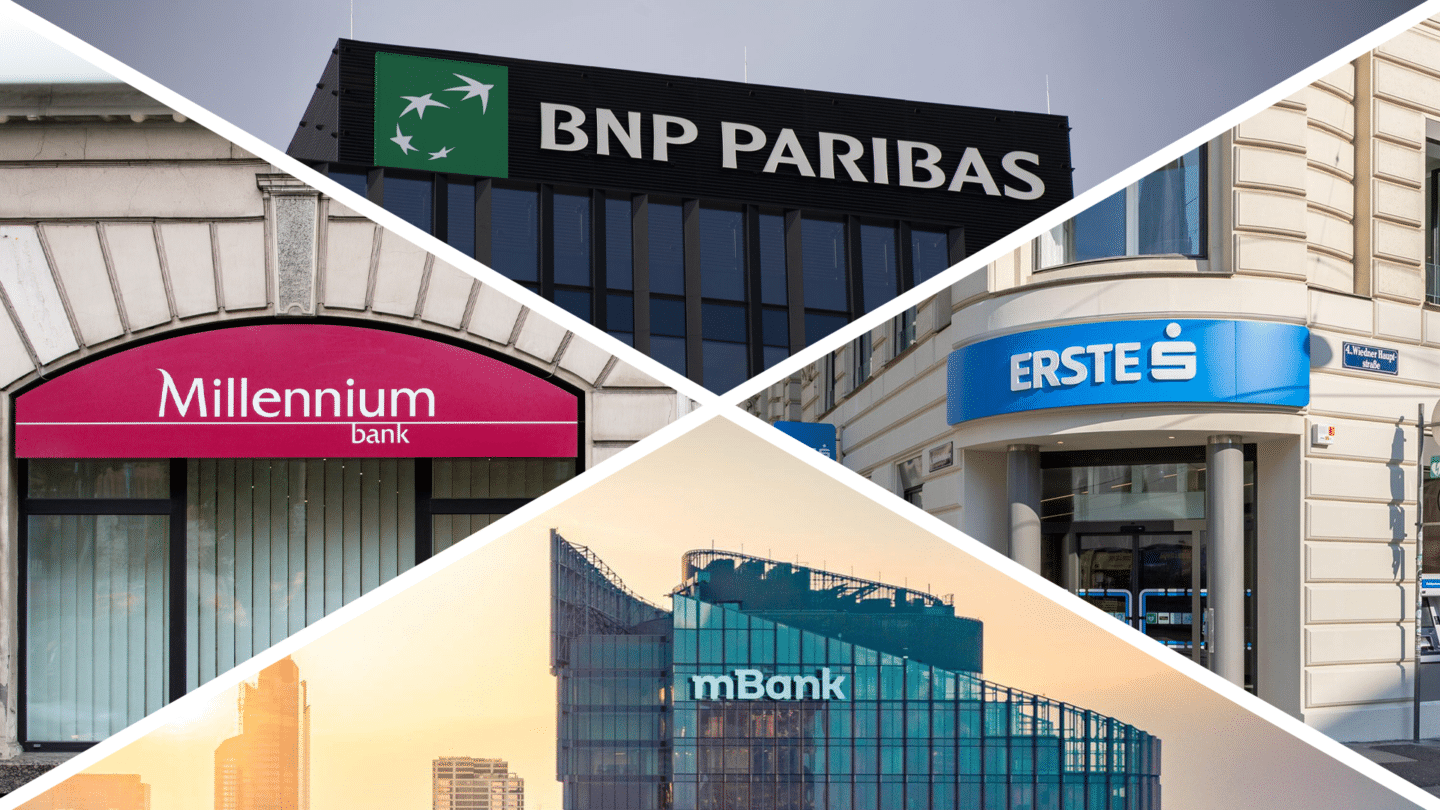
62 proc. – tyle można było zarobić w tym roku na akcjach mBanku. 59 proc. wyniosła stopa zwrotu Erste Bank Polska, a 56 proc. – banku BNP Paribas Bank Polska. To dane, które uwzględniają dywidendy, splity oraz prawo poboru. Indeks WIG-Banki urósł w tym roku o prawie 50 proc. Tymczasem szeroki indeks WIG zyskał 38 proc. (dane z 13.11).
Na horyzoncie pojawia się jednak potężna czarna chmura – kampania wyborcza. Może oznaczać festiwal pomysłów na wprowadzenie dodatkowych regulacji i podatków, co popsułoby klimat wokół sektora bankowego. Na ile duże jest prawdopodobieństwo, że właśnie doszliśmy do końca bankowej hossy?
Korzystne otoczenie gospodarcze
– W ostatnich latach sektor bankowy mierzył się z istotnymi obciążeniami regulacyjnymi i fiskalnymi. Należały do nich wakacje kredytowe, podatek bankowy oraz zmiany w CIT. Jednocześnie w ostatnich miesiącach wsparciem dla wycen banków było zainteresowanie inwestorów zagranicznych polską giełdą. Sprzyja mu sytuacja polskiej gospodarki, w tym tempo wzrostu gospodarczego na tle krajów Europy Zachodniej – mówi Mariusz Lipski, dyrektor departamentu procesów ryzyka korporacyjnego w mBanku.
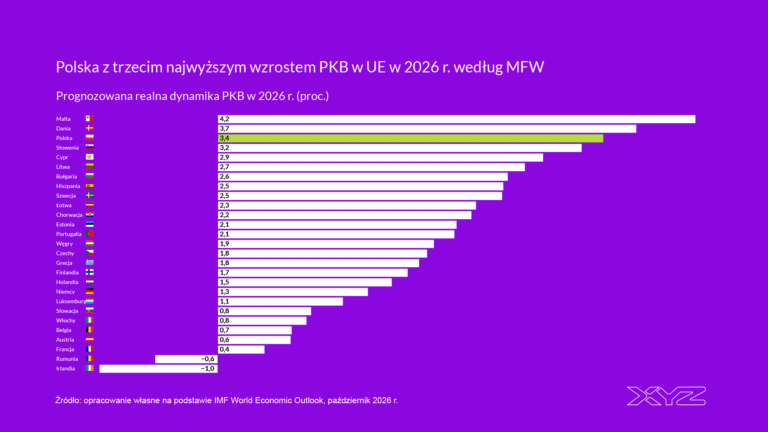
Według Międzynarodowego Funduszu Walutowego Polska zajmuje trzecie miejsce w Unii Europejskiej pod względem tempa wzrostu PKB w 2026 r. Prognozowana realna dynamika wynosi 3,4 proc.
– Polska korzysta z napływu środków unijnych w ramach programu SAFE. Prowadzi też wiele projektów infrastrukturalnych, m.in. związanych z transformacją energetyczną. Do tego S&P DJI niedawno zaklasyfikował Polskę jako kraj rozwinięty. Dobiega też końca saga związana z kredytami we frankach szwajcarskich – wylicza Jovan Sikimic, analityk sektora bankowego z międzynarodowej grupy finansowej ODDO BHF.
Stopy procentowe – pomogą czy nie?
W analizach udostępnionych XYZ Trigon przewiduje, że w 2027 r. na sektor bankowy korzystnie wpłyną też oczekiwane wyższe stopy procentowe. Instytucja szacuje, że przychody banków wzrosną o 8 proc. rok do roku. Na kondycję banków pozytywnie wpłynie też wyższa rentowność obligacji. Trigon przewiduje również wzrost wolumenu kredytów. W tym roku o 10 proc., w przyszłym o 8 proc., a w 2028 r. o 6 proc.
– Otoczenie stóp procentowych pozostaje jednym z kluczowych czynników wpływających na wyniki banków. Wyższe stopy wspierają przychody odsetkowe, ale jednocześnie zwiększają koszt finansowania dla klientów i mogą ograniczać popyt na kredyt. Ewentualne obniżki stóp działałyby w odwrotnym kierunku. Wywierałyby presję na marże banków, ale mogłyby wspierać popyt na finansowanie i aktywność gospodarczą – mówi Mariusz Lipski z mBanku.
– Nie ma co liczyć na zauważalne spadki stóp procentowych zbyt szybko. Z jednej strony mamy wciąż podwyższoną inflację. Z drugiej – wysokie potrzeby budżetowe – mówi z kolei Marcin Materna, dyrektor departamentu analiz Biura Maklerskiego Banku Millennium.
Mateusz Janicki, zarządzający w Caspar Asset Management, uważa z kolei, że ewentualne zmiany stóp procentowych w jedną lub w drugą stronę nie muszą wiązać się z odpływem zysków banków.
– Ewentualne podwyższenie stóp procentowych bez istotnego pogorszenia sytuacji makroekonomicznej może wręcz trochę bankom pomóc. Z kolei ewentualny spadek stóp procentowych obniży marżę, ale może napędzić wolumen kredytów – mówi Mateusz Janicki.
Jego zdaniem problem może pojawić się, jeśli wyższe stopy procentowe będą przekładać się na upadłości firm i doprowadzą do recesji.
Sektor czekają też zagrożenia. Sankcja kredytu darmowego i potencjalna presja na marże w związku z polskim wskaźnikiem referencyjnym POLSTR – to niektóre z nich.
– Nie wszystkie banki dostosowują marżę tak, by odzwierciedlić niższy wskaźnik od WIBOR – mówi Maciej Marcinowski, zastępca szefa zespołu Equity Research w firmie Trigon.
Zbyt wysokie wyceny?
Uważa też, że wysokie wyceny banków nie do końca są usprawiedliwione. Indeks WIG-Banki jest notowany z 20-procentową premią do wskaźnika cena/zysk za 2026 r. i 2027 r.
– Choć może to być uzasadnione wzrostem aktywów, to jednak jedna trzecia wzrostu zysków polskich banków w 2027 r. wynika głównie z niższego CIT. I choć faktycznie przyniesie on ulgę dla banków, to nie jest znane otoczenie podatkowe w 2028 r. Kampania wyborcza może dać nowe propozycje dotyczące obciążeń podatkowych dla banków – mówi Maciej Marcinowski.
Stawka CIT dla banków komercyjnych ma wynosić 26 proc. w 2027 roku i 23 proc. w 2028.
– Jeśli w życie wejdzie ustawa podwyższająca w przyszłym roku CIT dla największych firm do 22 proc., to banki od 2028 roku płaciłyby właściwie tyle samo co inne duże firmy. Jak rozumiem, nie taka była idea. Niewykluczone więc, że kolejny rząd, niezależnie od tego, jaki on będzie, poszuka kolejnych pomysłów na odebranie im zysków – mówi Marcin Materna.
W dodatku polskie banki mogą mieć problem, by pozytywnie zaskoczyć rynek.
– Ich wyniki za trzeci kwartał były solidne, ale nie zrobiły na rynku aż tak dużego wrażenia. Reakcje inwestorów były dość stonowane. Nie powiedziałbym w związku z tym, że obecne wyceny są bardzo wygórowane. Mogą się jednak wydawać nieco naciągnięte – mówi Jovan Sikimic.
Część ekspertów broni jednak wycen banków.
– W rozmowach z inwestorami lubię mówić, że tanio już było, a drogo może być – mówi Łukasz Jańczak, zastępca dyrektora departamentu analiz z Erste Securities Polska.
W rozmowach z inwestorami lubię mówić, że tanio już było, a drogo może być.
Zdaniem eksperta punktem odniesienia dla obecnych wycen banków powinien być 2020-2021. Ich poziom był wtedy bardzo niski, co wynikało z zawirowań związanych z pandemią i niskimi stopami procentowymi.
– Zaczynaliśmy z bardzo niskiego poziomu. Ciężko uznać wycenę opartą na jedenastokrotności rocznego zysku za poziom wyjątkowo wysoki. Trudno znaleźć dziś bank, którego wycena wynosi kilkukrotność zysków rocznych. Nie ma też zbyt wielu banków, których wycena oparta jest na mnożniku powyżej 15 razy roczny zysk. Te wyceny są umiarkowane – mówi Łukasz Jańczak.
Kampania wyborcza może namieszać
Rozwój sytuacji politycznej, w tym kampania wyborcza, może mieć wpływ na sentyment rynkowy.
– Oczywiście nie chcę spekulować. Gdyby jednak doszło do zmiany rządu i wróciły pytania dotyczące relacji z UE, mogłoby to niekorzystnie wpłynąć na nastroje inwestorów. Nawet nie chodzi o to, czy doszłoby do jakiejkolwiek realnej zmiany. Same dyskusje mogą spowodować wahania. Kilka dni temu byliśmy świadkami kryzysu wokół Trybunału Konstytucyjnego, co można uznać za swego rodzaju początek kampanii wyborczej. Myślę więc, że zmienność na rynku będzie zdecydowanie rosła. Nie twierdzę, że wyceny na pewno spadną, ale spodziewam się znacznie większej zmienności w trakcie kampanii wyborczej – mówi Jovan Sikimic.
Oczywiście nie chcę spekulować, ale gdyby doszło do zmiany rządu, i wróciły pytania dotyczące relacji między Unią Europejską a Polską, mogłoby to niekorzystnie wpłynąć na nastroje inwestorów.
Na fali kampanii wyborczej – zdaniem ekspertów – politycy na tapet mogliby wziąć też pomysły związane z dodatkowymi obciążeniami podatkowymi.
– Sektor bankowy jest jednym z największych płatników CIT. Skala jego wpłat do budżetu może skłaniać polityków do traktowania banków jako źródła dodatkowych dochodów podatkowych. Oceniając takie propozycje, warto jednak uwzględniać nie tylko bieżące wyniki sektora, lecz także jego zdolność do finansowania gospodarki w dłuższym okresie – mówi Mariusz Lipski z mBanku.
Zdaniem ekspertów, rok wyborczy może mieszać, ale raczej nie spektakularnie.
– Należy przyjąć założenie, że rok wyborczy może powodować większe wahania na giełdzie. Jeżeli jednak nie pojawią się szoki gospodarcze, takie jak kolejna wojna, cła czy ekstremalne sytuacje, zakładam, że sektor będzie w dobrej kondycji – mówi Łukasz Jańczak z Erste Securities Polska.
 Wykres interaktywny
Konserwatywne oszczędzanie
Z badania VeloBanku przeprowadzonego w lipcu 2026 r. wynika, że jako formę oszczędzania Polacy najchętniej wybierają konto oszczędnościowe (65 proc.). Kolejne pozycje zajmują lokata krótkoterminowa (38 proc.) i gotówka (29 proc.).
Mariusz Lipski z mBanku zwraca uwagę na wciąż relatywnie niską popularność funduszy inwestycyjnych oraz niski poziom kapitalizacji naszej giełdy w stosunku do PKB w porównaniu z Europą Zachodnią. I choć na rynku rozwijają się internetowe platformy inwestycyjne, w tym podmioty zagraniczne, ich zasięg pozostaje mniejszy niż banków.
Kapitalizacja rodzimych spółek notowanych na warszawskiej giełdzie na koniec czerwca 2026 r. wyniosła prawie 1,3 bln złotych, co stanowi ok. 31,8 proc. PKB – najwyższą wartość od prawie dekady. Jednocześnie wyprzedzają nas nie tylko takie kraje jak USA, gdzie ten wskaźnik przekracza 200 proc., czy Japonia (ponad 190 proc.). Wyżej są także kraje rozwijające się, jak na przykład Tajlandia, Malezja czy Filipiny.

– Rozwój alternatywnych form oszczędzania i inwestowania może zwiększać konkurencję o środki klientów. W dłuższym okresie może to skłaniać banki do oferowania bardziej konkurencyjnych warunków depozytów – zauważa Mariusz Lipski.
Jego zdaniem dla grup bankowych nie musi to jednak oznaczać wyłącznie odpływu środków, ponieważ zazwyczaj posiadają one w swoich strukturach towarzystwa funduszy inwestycyjnych (TFI) czy domy maklerskie.

Główne wnioski
- Choć WIG-Banki osiągnął spektakularny wzrost w tym roku, w przyszłym roku możemy spodziewać się większych wahań na kursach.
- Nadchodząca kampania wyborcza związana z wyborami parlamentarnymi może wpłynąć na pojawienie się nowych obostrzeń, które wpłyną na banki.
- Szoki gospodarcze, takie jak wojna czy cła, mogą zaszkodzić bankom szczególnie, choć eksperci nie są przekonani, że dobra passa dla banków szybko minie.
