

 Zaloguj się




 Dzieje się!
Drees & Sommer z rekordowym 1 mld euro przychodów. Teraz stawia na Polskę
Niemiecka grupa Drees & Sommer ma za sobą rekordowy rok. Teraz przyspiesza ekspansję w Polsce, gdzie zakłada wzrost biznesu nawet o 30 proc. rocznie.


Z tego artykułu dowiesz się…
- Dlaczego Drees & Sommer zakłada wzrost działalności w Polsce o 20-30 proc. rocznie i w jakich sektorach dostrzega największy potencjał.
- Jak napięcia geopolityczne i problemy niemieckiej gospodarki mogą zmienić kierunki inwestycji w Europie.
- W jaki sposób sztuczna inteligencja zmienia pracę inżynierów oraz dlaczego energetyka i infrastruktura będą napędzać rynek inwestycyjny.
Audio generowane przez AI. Może zawierać błędy.
Problemy niemieckiej gospodarki, rosnące napięcia geopolityczne i transformacja energetyczna zmieniają mapę inwestycyjną Europy. Polska może znaleźć się wśród beneficjentów tych procesów, choć nie wszystkie dane potwierdzają jeszcze przyspieszenie inwestycji przemysłowych. Steffen Szeidl, prezes Drees & Sommer, dostrzega duży potencjał polskiego rynku.
W rozmowie z XYZ opowiada o planach rozwoju grupy, przyszłości europejskiego przemysłu, inwestycjach infrastrukturalnych oraz roli sztucznej inteligencji.
Spółka działa w trzech głównych obszarach: nieruchomościach, przemyśle i infrastrukturze. Zatrudnia około 6,5 tys. osób. W strategii do 2030 r. szczególne miejsce zajmuje Europa.
– Polska jest dziś jednym z najbardziej dynamicznych rynków w Europie. Drugim krajem, w którym dostrzegamy bardzo duży potencjał rozwoju, jest Grecja. Ważnym rynkiem pozostaje również Ameryka Północna. Nie oznacza to, że nie będziemy działać w regionie Azji i Pacyfiku czy w państwach Zatoki Perskiej, ale Europa i Ameryka Północna są dla nas priorytetem – mówi Steffen Szeidl.
Polska może być jednym z najszybciej rosnących rynków grupy
Plany dotyczące Polski są ambitne, szczególnie na tle obecnej skali działalności firmy w naszym kraju.
– Zakładamy, że nasz biznes w Polsce może w kolejnych latach rosnąć w tempie około 20-30 proc. rocznie. Oczywiście w grupie zatrudniającej około 6,5 tys. osób i osiągającej ponad miliard euro przychodów około 100 pracowników w Polsce nadal stanowi niewielką część organizacji. Spodziewamy się jednak, że Polska będzie jednym z najszybciej rozwijających się rynków w naszej europejskiej strukturze – podkreśla Steffen Szeidl.
Deklarowana dynamika oznaczałaby istotne zwiększenie skali działalności, choć firma nie przedstawia konkretnych prognoz przychodów ani zatrudnienia w Polsce.
– Nasza filozofia się zmieniła. Dziś wiemy, że potrzebujemy ludzi stale obecnych na miejscu. Trzeba znać lokalny rynek i łączyć lokalne kompetencje z międzynarodowym know-how – wyjaśnia prezes Drees & Sommer.
CPK, przemysł i inwestycje wokół infrastruktury
Istotną część polskich perspektyw rozwojowych stanowią inwestycje infrastrukturalne oraz projekty wynikające z położenia kraju na wschodniej granicy Unii Europejskiej.
Nie oznacza to jednak, że Drees & Sommer zamierza koncentrować się na bezpośrednim zdobywaniu dużych zamówień publicznych. Firma widzi swoją przewagę przede wszystkim w specjalistycznym doradztwie i obsłudze wymagających inwestorów.
– Zamówienia publiczne nie są jednak naszym podstawowym obszarem zainteresowania. Pozycjonujemy się w segmencie premium, podczas gdy w przetargach publicznych bardzo często kluczową rolę odgrywa cena – zaznacza Steffen Szeidl.
Uwagę spółki przyciągają też bardziej złożone projekty.
– Duży potencjał widzimy natomiast w sektorze prywatnym oraz w inwestycjach powstających wokół dużych projektów infrastrukturalnych, jak właśnie CPK. Taka inwestycja to nie tylko samo lotnisko. Wokół niego może powstać cały ekosystem biznesowy – wskazuje prezes Drees & Sommer.
Perspektywy tego rynku zależą jednak od rzeczywistego tempa inwestycji, dostępności finansowania i zdolności do przyciągania przedsiębiorstw. Sama zapowiedź dużego przedsięwzięcia nie gwarantuje rzecz jasna jeszcze powstania otaczającego go zaplecza biznesowego.
Geopolityka zmienia kierunki inwestycji
Rosnące wydatki na bezpieczeństwo i obronność stają się jednym z czynników kształtujących europejski rynek inwestycyjny. Ich konsekwencje obejmują nie tylko przemysł zbrojeniowy, ale również budownictwo i infrastrukturę.
Według Steffena Szeidla można już wyróżnić kolejne etapy rozwoju tego rynku. Początkowo dominowały prywatne inwestycje produkcyjne.
– Teraz pojawia się druga fala, tym razem ze strony sektora publicznego. Chodzi między innymi o obiekty wojskowe, poligony i inną infrastrukturę związaną z obronnością – mówi Steffen Szeidl.
Kolejny etap może przynieść zmianę podejścia do projektowania i modernizowania nieruchomości cywilnych.
– Spodziewam się również trzeciej fali, która może już bezpośrednio dotyczyć nieruchomości. Będziemy musieli zastanowić się, jakiej infrastruktury potrzebuje ludność cywilna. W Niemczech miejsca w schronach wystarczyłoby dziś dla około dwóch milionów osób przy ponad 84 mln mieszkańców. Takie kwestie mogą w przyszłości realnie wpływać na rynek nieruchomości i budownictwa – ocenia prezes Drees & Sommer.
Zmiany geopolityczne wpływają także na przepływy kapitału. Pomimo wojny w Ukrainie i napięć międzynarodowych Europa pozostaje atrakcyjnym kierunkiem dla części azjatyckich inwestorów.
Grupa rozwija obsługę takich klientów przez wyspecjalizowany zespół, uwzględniający różnice językowe, kulturowe i biznesowe.
– Popyt rośnie, ponieważ wielu inwestorów nadal postrzega Europę jako relatywnie silną i bezpieczną przystań dla kapitału – zauważa Steffen Szeidl.
Niemiecka gospodarka. Przejściowe trudności czy strukturalny kryzys?
Perspektywy niemieckiej gospodarki pozostają istotne dla całego europejskiego rynku inwestycyjnego. Szczególnie ważne są dla Polski, silnie powiązanej z niemieckim przemysłem i eksportem.
Steffen Szeidl przyznaje, że najbliższe lata nie przyniosą prawdopodobnie satysfakcjonującej dynamiki wzrostu gospodarczego Niemiec. Zwraca jednak uwagę na inwestycje technologiczne, centra danych oraz zwiększanie wydatków infrastrukturalnych.
– Szerszy problem polega na tym, że przez około 30 lat Niemcy inwestowały zbyt mało w infrastrukturę i obronność. Dziś pojawia się nowe przekonanie, że inwestować trzeba nawet wtedy, kiedy oznacza to finansowanie inwestycji dodatkowym zadłużeniem – mówi prezes Drees & Sommer.
Jego zdaniem niemiecki przemysł zachowa strategiczną pozycję w Europie, choć dostosowanie do nowych warunków konkurencyjnych będzie wymagało czasu.
Znacznie bardziej krytycznie sytuację ocenia Konrad Popławski, analityk i kierownik projektów Ośrodka Studiów Wschodnich.
– Problemy niemieckiej gospodarki mają ewidentnie charakter strukturalny. Wyczerpał się model gospodarczy, który pozwalał wielu niemieckim firmom na osiąganie wysokich wyników eksportu pomimo wysokich kosztów pracy. Problemy ma nie tylko przemysł, ale też ważne gałęzie gospodarki, jak sektor motoryzacyjny – wskazuje Konrad Popławski.
Problemy niemieckiej gospodarki mają ewidentnie charakter strukturalny.
Ekspert zwraca uwagę na utratę konkurencyjności części niemieckich zakładów i przenoszenie zaawansowanej działalności produkcyjnej do innych państw europejskich.
– Istnieją też znaczne deficyty w obszarze infrastruktury, która zestarzała się, wymaga gruntownej modernizacji, a jednocześnie proces idzie jak po grudzie. Nieco poprawiają obecnie koniunkturę wydatki zbrojeniowe i na infrastrukturę, jednak trudno oczekiwać, żeby szybko i na trwale poprawiły one potencjał rozwojowy gospodarki – podkreśla analityk OSW.
Czy Polska skorzysta na problemach Niemiec?
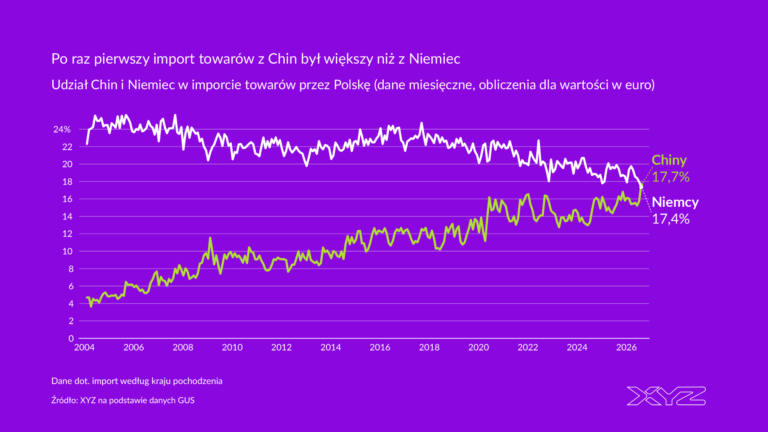
Trudności największej gospodarki Unii Europejskiej mogą przyspieszać zmiany w rozmieszczeniu inwestycji przemysłowych. Polska znajduje się wśród państw, które mają szansę przejąć część bardziej zaawansowanej działalności. Nie jest to jednak scenariusz pozbawiony ryzyka.
– Polska z pewnością może częściowo skorzystać na problemach Niemiec, choć będą też tego negatywne konsekwencje, a bilans trudno jednoznacznie ocenić. Wielką szansą jest relokacja do Polski wartościowych aktywności, które przez lata były trzymane głównie w Niemczech – ocenia dr Konrad Popławski.
Zdaniem eksperta szczególnie wymagająca sytuacja dotyczy przedsiębiorstw powiązanych z niemieckim sektorem motoryzacyjnym. Muszą one uwzględniać zarówno osłabienie tradycyjnych odbiorców, jak i rosnącą konkurencję producentów z Chin.
Dla polskiej gospodarki kluczowe będzie więc nie tylko przyciąganie nowych zakładów, lecz także zwiększanie udziału działalności o wyższej wartości dodanej.
Zdaniem eksperta
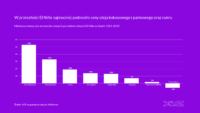
Polska przyciąga inwestycje przemysłowe. Ale o boomie trudno mówić
Trzeba jednak pamiętać, że duża część inwestycji produkcyjnych powstaje w obiektach własnych. Widzimy branże, które się rozwijają, m.in. produkcję opakowań, komponentów dla energetyki, infrastruktury centrów danych czy sektora nowoczesnych technologii. Pojawiają się też konkretne decyzje o budowie nowych fabryk. Przykładem jest południowokoreański Kumho Tire, który w 2025 r. wybrał Opole na lokalizację swojej pierwszej europejskiej fabryki opon, planując inwestycję wartą ponad 2,2 mld zł, czy niemiecki STAEDTLER, który w 2026 r. ogłosił budowę zakładu produkcyjnego w Bydgoszczy za ponad 100 mln zł.
Polska ma atuty i jest w stanie przyciągać kolejne inwestycje produkcyjne, jednak trudno stwierdzić, że mamy do czynienia ze znaczącym przyspieszeniem, to raczej ewolucyjny stabilny rozwój, niż masowy trend. Warto też dodać, że projektów wielkoskalowych jest mniej, więcej jest mniejszych inwestycji.
Nie ma jednego czynnika, jest kilka: strategiczne położenie w połączeniu z dobrą infrastrukturą transportową, mniejszy, ale nadal dostęp do kadr i silne zaplecze przemysłowe (dostawcy, dystrybutorzy i logistycy). Choć koszty nadal są ważne, ale koszt samej pracy przestaje być czynnikiem dominującym. Dodatkowym, wyzwaniem są koszty energii i możliwość zapewnienia odpowiedniej mocy przyłączeniowej. Silniejszym trendem, który obserwujemy, są rozbudowy istniejących fabryk i konsolidacja produkcji w jednym miejscu. Takie decyzje mogą wiązać się z ograniczaniem lub zamykaniem zakładów w Europie Zachodniej.
Problemy niemieckiej gospodarki są zatem dla Polski zarówno szansą, jak i zagrożeniem. Presja kosztowa może sprzyjać przenoszeniu części produkcji do Polski i wzmacnianiu roli naszych fabryk w europejskich strukturach koncernów. Jednocześnie osłabienie niemieckiego przemysłu oznacza mniejszy popyt na komponenty i półprodukty dostarczane przez polskich producentów, a także większą ostrożność inwestycyjną.


Sztuczna inteligencja zmienia model pracy inżynierów
Jednym z najważniejszych kierunków inwestycyjnych Drees & Sommer jest cyfryzacja. Grupa od około trzech lat rozwija wykorzystanie sztucznej inteligencji w procesach projektowych i zarządzaniu inwestycjami.
AI ma przede wszystkim skracać czas wykonywania skomplikowanych zadań, wykorzystując wiedzę i doświadczenie zgromadzone wewnątrz organizacji.
– Dobrym przykładem jest harmonogramowanie dużych projektów. Tradycyjnie doświadczony inżynier mógł poświęcić dwa dni na stworzenie harmonogramu skomplikowanego przedsięwzięcia. Dzisiaj łączymy wiedzę naszych najlepszych specjalistów w systemie wykorzystującym AI – wyjaśnia Steffen Szeidl.
W tym modelu technologia nie zastępuje całkowicie pracy specjalistów. Pozwala natomiast zmienić podział obowiązków między mniej doświadczonymi pracownikami a ekspertami.
– Młodszy inżynier jest w stanie w około dwie godziny przygotować mniej więcej 80 proc. takiej pracy. Kluczowe jest jednak to, aby tych 80 proc. nie wysłać od razu klientowi. Materiał trzeba jeszcze zweryfikować i uzupełnić wspólnie z doświadczonym inżynierem – zaznacza prezes Drees & Sommer.
Takie podejście może zwiększać produktywność zespołów bez konieczności proporcjonalnego zwiększania zatrudnienia. Jednocześnie rośnie znaczenie kontroli jakości, odpowiedzialności za wyniki oraz kompetencji pozwalających oceniać rezultaty pracy algorytmów.
– Nie obawiam się, że za dwa czy trzy lata będziemy musieli zwalniać dużą liczbę ludzi, ponieważ wszystko zrobi za nich AI. Zmieni się natomiast charakter ich pracy. Inżynierowie będą musieli przede wszystkim oceniać, jakie informacje są istotne, jakich danych potrzebujemy oraz jak optymalizować istniejące systemy i narzędzia – przekonuje Steffen Szeidl.
Cyberbezpieczeństwo staje się elementem strategii
Rozwój technologii wiąże się jednak z nowymi zagrożeniami. Szczególnie dotyczy to firm obsługujących projekty przemysłowe, infrastrukturalne i związane z bezpieczeństwem państwa.
Drees & Sommer zwiększa więc inwestycje w ochronę systemów informatycznych.
– Obserwujemy wiele prób włamań pochodzących z Rosji i innych regionów do naszych systemów. To jeden z powodów, dla których tak dużo inwestujemy w cyberbezpieczeństwo, cyfryzację i sztuczną inteligencję – mówi prezes Drees & Sommer.
Oznacza to, że przewaga konkurencyjna firm inżynieryjnych będzie w coraz większym stopniu zależeć nie tylko od kompetencji technicznych, lecz również od bezpieczeństwa danych.
Energetyka będzie jednym z głównych motorów inwestycji
Transformacja energetyczna stanowi kolejny obszar, w którym Drees & Sommer spodziewa się wzrostu popytu. Znaczenie mają zarówno koszty energii, jak i konieczność modernizacji infrastruktury.
– Energia nie zatrzymuje się na granicach państw. Powinniśmy myśleć o systemie energetycznym co najmniej w skali europejskiej – podkreśla CEO Drees & Sommer.
Poszczególne państwa dysponują odmiennymi warunkami naturalnymi i możliwościami produkcji energii. Ich lepsze wykorzystanie wymaga rozwoju połączeń transgranicznych oraz magazynowania. Ważnym kierunkiem staje się również decentralizacja produkcji energii.
– Decentralizacja ma również wymiar bezpieczeństwa. W Ukrainie duże elektrownie i infrastruktura energetyczna stały się oczywistymi celami militarnymi. Bardziej zdecentralizowany system jest odporniejszy – wskazuje prezes Drees & Sommer.
Dla rynku inwestycyjnego oznacza to zapotrzebowanie na nowe kompetencje projektowe, integrację różnych technologii i modernizację istniejących obiektów.
Centra danych. Energia to dopiero początek
Osobnym segmentem pozostają centra danych, których rozwój przyspiesza wraz z rosnącym wykorzystaniem sztucznej inteligencji. Inwestorzy muszą jednak uwzględniać coraz więcej ograniczeń lokalizacyjnych.
– Moce przyłączeniowe są zazwyczaj pierwszą kwestią, o którą się pyta. Równie istotna jest jednak dostępność wody, o której czasami się zapomina – zauważa Steffen Szeidl.
Zmienia się także geografia inwestycji. Rozwój AI może zwiększać atrakcyjność lokalizacji oddalonych od tradycyjnych europejskich węzłów internetowych.
Jednocześnie centra danych stawiają nowe wyzwania przed samorządami. Ich wpływ na lokalny rynek pracy bywa ograniczony, a duże zapotrzebowanie na zasoby może utrudniać akceptację inwestycji.
– Dlatego potrzebujemy nowych rozwiązań projektowych oraz adaptacji istniejących obiektów. We Frankfurcie stworzyliśmy na przykład centrum danych wewnątrz istniejącego, chronionego budynku. Takie rozwiązania mogą zwiększyć akceptację tego rodzaju inwestycji przez samorządy i lokalne społeczności – wyjaśnia prezes Drees & Sommer.
Europa potrzebuje konkretnych projektów, nie tylko regulacji
W szerszej perspektywie rozwój europejskiej gospodarki będzie zależał od zdolności państw do realizowania wspólnych inwestycji.
– Zamiast tak mocno koncentrować się na regulowaniu kolejnych obszarów, Europa powinna realizować projekty, które ludzie mogą rzeczywiście zobaczyć i z których mogą korzystać. Może to być chociażby zintegrowany europejski system kolejowy albo rzeczywiście połączony europejski system energetyczny – mówi Steffen Szeidl.
Dla Drees & Sommer takie podejście oznacza szansę na rozwój działalności w obszarach wymagających współpracy międzynarodowej, specjalistycznej wiedzy i zaawansowanego zarządzania projektami.

Główne wnioski
- Polska staje się jednym ze strategicznych rynków Drees & Sommer. Po przekroczeniu miliarda euro rocznych przychodów grupa przyspiesza ekspansję, a rozwój polskiego biznesu ma znacząco przewyższać dynamikę całej organizacji.
- Słabość niemieckiej gospodarki może być dla Polski zarówno szansą, jak i zagrożeniem. Relokacja zaawansowanej działalności przemysłowej może przyciągać inwestycje, ale problemy niemieckich eksporterów uderzają również w polskich dostawców.
- Geopolityka, transformacja energetyczna i AI zmieniają priorytety inwestorów. Rosnące znaczenie zyskują infrastruktura krytyczna, bezpieczeństwo energetyczne i cyfryzacja, podczas gdy tradycyjne segmenty rynku nieruchomości mierzą się z większą niepewnością.
