

 Zaloguj się




 Dzieje się!
EKF Ubezpieczenia 2026

Jaka przyszłość czeka bancassurance? Eksperci o sprzedaży ubezpieczeń w bankach (RELACJA)
Obowiązkowa polisa na życie przy kredycie hipotecznym, ochrona opłacana jak abonament na muzykę, oferty szyte na miarę w aplikacji bankowej, a także kampania edukacyjna dla klientów. To tylko kilka pomysłów, które mogłyby przyspieszyć rozwój polskiego rynku bancassurance.


Z tego artykułu dowiesz się…
- Jakie zastrzeżenia wobec ubezpieczeń sprzedawanych w bankach ma KNF i jakie nowe wymagania stawia instytucjom.
- Jakie nowości produktowe – od subskrypcji po polisy dla firm – przygotowują uczestnicy rynku.
- Dlaczego polski rynek bancassurance wyraźnie odstaje od czołówki państw Unii Europejskiej.
Audio generowane przez AI. Może zawierać błędy.
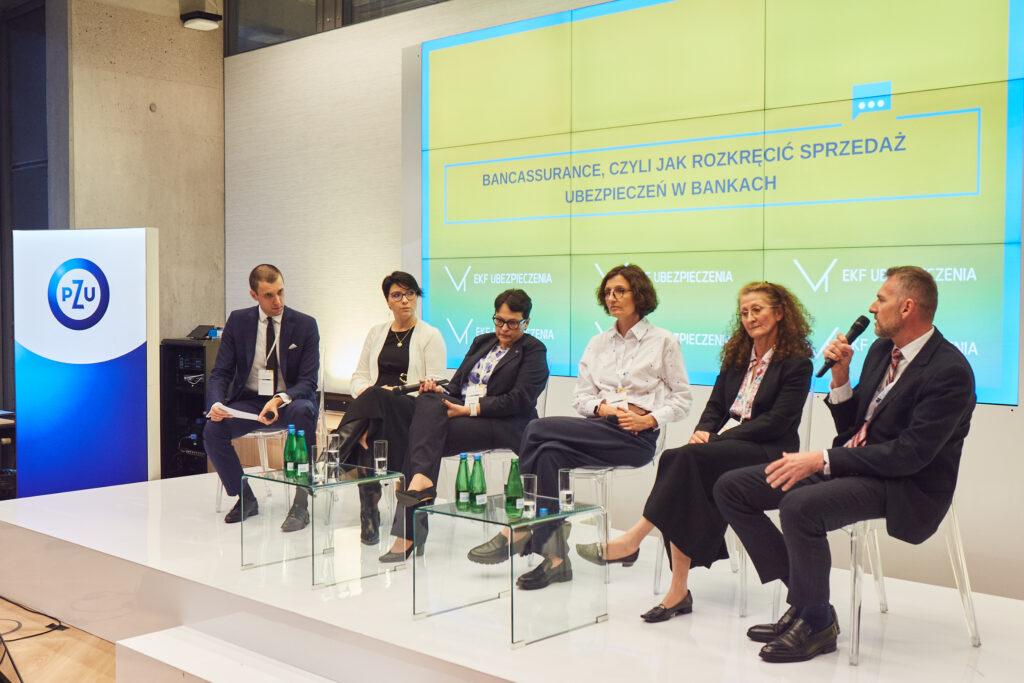
Z czego wynika mocne odbicie na rynku bancassurance? Czy po licznych interwencjach nadzorca ma jeszcze zastrzeżenia do sposobu sprzedaży ubezpieczeń w bankach? Dlaczego zamiast standaryzacji oferty większe znaczenie może mieć jej umiejętna personalizacja? Między innymi na te pytania szukali odpowiedzi uczestnicy panelu „Bancassurance, czyli jak rozkręcić sprzedaż ubezpieczeń w bankach”, zorganizowanego przez redakcję XYZ podczas konferencji EKF Ubezpieczenia.
2025 rok upłynął pod znakiem zmian w ofercie
Dyskusja odbyła się tydzień po przedstawieniu przez Polską Izbę Ubezpieczeń (PIU) danych, z których wynika, że w I półroczu 2026 r. banki zebrały 4,1 mld zł składki przypisanej brutto, czyli o 39,1 proc. więcej niż przed rokiem. Na tak wysoką dynamikę wpłynął m.in. efekt niskiej bazy z 2025 r., kiedy rynek dostosowywał ofertę do tzw. Rekomendacji U. Jeden z wymogów Komisji Nadzoru Finansowego (KNF) dotyczył tego, by w przypadku ubezpieczeń spłaty kredytu (CPI) zakładane koszty odszkodowań i świadczeń wynosiły co do zasady co najmniej 30 proc. składki. Miało to ograniczyć sprzedaż produktów oferujących jedynie iluzję ochrony ubezpieczeniowej.
Joanna Borysiewicz, dyrektorka ds. ubezpieczeń bankowych w Erste Bank Polska, podkreśliła, że 2025 r. upłynął nie tylko pod znakiem dostosowywania się do Rekomendacji U, ale też przejścia na nowy standard poboru składki w ubezpieczeniach CPI. Takie rozwiązania przewidywał kodeks dobrych praktyk Polskiej Izby Ubezpieczeń i Związku Banków Polskich (ZBP), przedstawiony w maju 2024 r. Jej zdaniem w 2026 r. rynek wraca już do normalności i na ścieżkę wzrostu.
O zmianach w ofercie opowiedział również Marcin Ziółek, dyrektor Departamentu Sprzedaży PKO Ubezpieczenia. Towarzystwo z grupy PKO BP odeszło od jednorazowego pobierania składki na rzecz produktu ze składką miesięczną. Na ten aspekt zwróciła także uwagę Agnieszka Gocałek, członkini zarządu PZU Życie. Podkreśliła, że po wdrożeniu Rekomendacji U, a przed rozpoczęciem stosowania nowych rekomendacji KNF dotyczących dystrybucji ubezpieczeń, większość banków wprowadza zmiany w swoich ofertach. Przekłada się to na gwałtowne wahania wyników sprzedaży. Jej zdaniem za dwa lata rynek powinien jednak wejść w okres stabilnego rozwoju.
Uczestnicy debaty zapowiedzieli kolejne nowości
Paneliści zapowiedzieli zmiany w ofertach swoich instytucji. Marcin Ziółek przypomniał, że PKO Ubezpieczenia wprowadziły już ubezpieczenia mieszkaniowe, komunikacyjne i na życie, a w 2025 r. także produkty dla dzieci oraz małych i średnich firm. Zapowiedział, że w najbliższych dniach do oferty trafi nowy produkt obejmujący ochronę życia i zdrowia. Będzie skierowany do zamożniejszych klientów i zaoferuje wyższe sumy ubezpieczenia oraz dłuższy okres ochrony. Polisę uzupełnią takie usługi i świadczenia jak diagnostyka, druga opinia medyczna czy ochrona na wypadek uszczerbku na zdrowiu.
Nowości szykuje też BNP Paribas, bank mniej aktywny dotychczas na rynku bancassurance niż PZU, PKO Ubezpieczenia czy Erste, współpracujący m.in. ze spółkami joint venture i Allianzem. Zuzanna Świętorzecka, dyrektorka Departamentu Obsługi Partnerów i Bankowości Ubezpieczeniowej BNP Paribas, podkreśliła, że mimo pozornego pozostawania w tyle za konkurencją BNP Paribas dostrzega potencjał tego kanału. Przyznała, że bancassurance koncentruje się dziś głównie na sprzedaży ubezpieczeń powiązanych z kredytami i pożyczkami.
– Z naszych badań wynika, że klient jest dziewięciokrotnie bardziej skłonny do wykupienia ubezpieczenia, gdy zaciąga finansowanie, niż w dowolnym innym momencie. Dlatego ubezpieczenia powiązane są i będą głównym produktem, na którym się koncentrujemy. W naszej strategii do 2030 r. ubezpieczenia stand-alone znalazły się jednak jako jeden z filarów wzrostu. Jesteśmy w trakcie budowy platformy [ubezpieczeniowej – red.]. Wybraliśmy już partnerów do współpracy i będziemy niedługo wdrażać nowe oferty – ujawniła Zuzanna Świętorzecka.
Nowość zapowiedziała również Agnieszka Gocałek. Menedżerka obserwuje rosnącą grupę klientów zainteresowanych cyfrową subskrypcją bezpieczeństwa finansowego, opłacaną podobnie jak dostęp do serwisu muzycznego Spotify. Jej zdaniem klient niekoniecznie rozróżnia poszczególne produkty ubezpieczeniowe, ale chce zabezpieczyć się przed różnego rodzaju nieprzewidzianymi wydatkami. Dlatego PZU zamierza promować model subskrypcyjny wśród młodszych klientów. Szczegółów na razie nie zdradziła.
UKNF dostrzega potrzebę ujednolicenia definicji w polisach
Do bieżącej sytuacji na rynku i zapowiedzi ubezpieczycieli odniosła się Iwona Torzewska, kierowniczka Zespołu Dystrybucji Ubezpieczeń w Departamencie Inspekcji Ubezpieczeniowych Urzędu Komisji Nadzoru Finansowego (UKNF). Przyznała, że wskutek licznych interwencji nadzoru i regulatorów z rynku zniknęły produkty ubezpieczeniowo-inwestycyjne, w których większość składki pochłaniały opłaty, a wynagrodzenie pośrednika sięgało nawet 90 proc. jej wartości.
Dodała jednak, że nadal oferowane są produkty, w których wątpliwości nadzoru budzą stosowane definicje. Jej zdaniem powinny one być bardziej ujednolicone, np. w zakresie definicji „zalania”, czy „podtopienia”. Zwróciła też uwagę na problemy z jakością dystrybucji, które skłoniły nadzorcę do przedstawienia dodatkowych rekomendacji i stanowisk dotyczących działalności pośredników ubezpieczeniowych.
Do perspektywy nadzorczej odniosła się m.in. Zuzanna Świętorzecka. Stwierdziła, że banki przywiązują dużą wagę do jakości oferowanych produktów, które często są nawet lepsze od polis dystrybuowanych innymi kanałami.
Aplikacja wspiera sprzedaż, ale potrzebna jest interakcja
Uczestnicy panelu zastanawiali się także, czy wszystkie polisy można skutecznie sprzedawać przez aplikację bankową. Marcin Ziółek przyznał, że z powodzeniem sprzedają się w tym kanale ubezpieczenia turystyczne. Co ciekawe, przez aplikację bankową klienci kupują już 20 proc. ubezpieczeń mieszkaniowych PKO Ubezpieczenia, a w przypadku polis NNW dla dzieci i młodzieży odsetek ten sięga 40 proc. Przy odnowieniach udział aplikacji przekracza 50 proc. Znacznie większym wyzwaniem pozostaje sprzedaż ubezpieczeń na życie, które w praktyce wymagają kontaktu z człowiekiem.
– Aplikacja jest narzędziem dotarcia do klienta, ale proces coraz częściej jest omnikanałowy [odbywa się w różnych kanałach – red.]. Są jednak produkty, których się nie kupuje, a które się sprzedaje. Tak jest z ubezpieczeniami na życie. Tutaj klient potrzebuje rozmowy – dodała Agnieszka Gocałek.
Zdaniem Joanny Borysiewicz, klienci niekoniecznie chcą kupować ubezpieczenia w aplikacji za pomocą dwóch czy trzech kliknięć. Znacznie bardziej cenią sobie trafne podpowiedzi dotyczące dostępnych wariantów ochrony. Dlaczego? Ponieważ często nie mają wystarczającej wiedzy ubezpieczeniowej i potrzebują doradztwa, by nie płacić za ochronę, której nie potrzebują. Dlatego coraz większego znaczenia nabierają spersonalizowane oferty.
– Po co wprowadzamy ubezpieczenia stand-alone w BNP Paribas? Z perspektywy klienta chodzi o to, by miał szeroką gamę produktów. Gdy tak jest, staje się bardziej lojalny i nie ma ochoty przechodzić do konkurencji. Banki stają się teraz hubami finansowymi, a ubezpieczenia to jeden z ich podstawowych elementów – dodała Zuzanna Świętorzecka.
Polski rynek ma przed sobą kolejne etapy rozwoju
Na koniec uczestnicy dyskusji przedstawili rekomendacje dotyczące upowszechnienia bankowego kanału dystrybucji ubezpieczeń. Według danych Warszawskiego Instytutu Bankowości Polska zajmuje piąte miejsce od końca w Unii Europejskiej pod względem udziału bancassurance w składce przypisanej w dziale I, obejmującym ubezpieczenia na życie. W Portugalii kanał bankowy odpowiada aż za 77 proc. składki, a we Francji i Hiszpanii – za 64 proc.
Zapytaliśmy przedstawicieli rynku, czy Polska mogłaby awansować w tym zestawieniu. Agnieszka Gocałek przypomniała, że potrzebne jest uwzględnienie odpowiedniego kontekstu. We Francji na upowszechnienie bancassurance wpłynęła deregulacja rynku, a w Hiszpanii – zezwolenie na tworzenie powiązań kapitałowych między bankami i ubezpieczycielami.
– Gdy w Polsce zaczęliśmy tworzyć rynek na początku lat 2000., musieliśmy znaleźć własną drogę. Próbowaliśmy różnych rzeczy. Teraz wchodzimy na spokojne wody. Zrozumieliśmy, że współpraca powinna być win-win, co pozwoli stworzyć jak największą wartość dla klientów. Przed nami jeszcze kilka etapów rozwoju. Musi się np. odbyć proces sukcesji w przedsiębiorstwach, a produkty inwestycyjne pomogą zoptymalizować przekazanie majątku i zadbać o kwestie podatkowe. Rynek będzie coraz ciekawszy, a funkcja tych produktów będzie się zmieniała wraz z rozwojem świadomości i zamożności społeczeństwa – oceniła Agnieszka Gocałek.
Jeden z pomysłów? Obowiązkowa polisa przy kredycie
Joanna Borysiewicz zaproponowała, by ubezpieczenie na życie przy kredycie hipotecznym było obowiązkowe. Jej zdaniem wręcz nieetyczne jest udzielanie tak dużego finansowania bez wymagania od klientów odpowiedniego zabezpieczenia spłaty. Jako przykład wskazała Portugalię, gdzie banki powszechnie wymagają takiej ochrony, choć obowiązek ten nie wynika bezpośrednio z przepisów prawa.
– To najbardziej sensowne rozwiązanie, które można byłoby zaproponować. W naszym przypadku ponad 90 proc. klientów decyduje się na taką ochronę, ale nie jest to standard rynkowy. Dlatego obowiązek mógłby być lepszy – przekonywała przedstawicielka Erste.
Do tej propozycji odniosła się Iwona Torzewska. Stwierdziła, że takiej polisy z pewnością nie powinno się oferować na podstawie jednego pytania: czy klient chce zabezpieczyć swoje życie? Konieczne jest bowiem dopasowanie zakresu ochrony do indywidualnych potrzeb ubezpieczonego.
Zdaniem Joanny Borysiewicz, na korzyść bancassurance będzie też przemawiać stopniowe przenoszenie obsługi polis do aplikacji bankowych. Klienci powinni mieć możliwość przeglądania dokumentów, zgłaszania szkód i sprawdzania decyzji dotyczących wypłaty odszkodowania.
– Już 75 proc. naszych klientów wie, że mamy ofertę ubezpieczeniową. Aż 25 proc. szkód z ubezpieczeń mieszkaniowych jest zgłaszanych właśnie przez aplikację. Klient może tam kupić polisę i zgłosić szkodę – dodał Marcin Ziółek.
Uczestnicy debaty zgodzili się, że rozwój rynku mogłaby przyspieszyć skuteczna edukacja finansowa klientów. Zdaniem przedstawicielki Erste, banki, dysponujące rozbudowanymi kanałami dotarcia do odbiorców, mają w tym obszarze wiele do zaoferowania. Warto byłoby więc przygotować szeroką kampanię edukacyjną, najlepiej realizowaną także przy udziale rządu, co mogłoby zwiększyć jej zasięg i skuteczność.
Klient powinien mieć wybór różnych wariantów polisy
Według badania Warszawskiego Instytutu Bankowości aż 55 proc. świadomej sprzedaży ubezpieczeń w bancassurance odbywa się w modelu dystrybucji otwartej. Kolejne miejsca zajmują spółki joint venture i wieloletnie partnerstwa między bankami a ubezpieczycielami. Zuzanna Świętorzecka, zapytana o te dane, przyznała, że coraz więcej banków dopuszcza do swojej oferty zewnętrzne towarzystwa ubezpieczeniowe.
– W modelu na wyłączność głównym plusem jest poziom inwestycji. Łatwiej zainwestować w jedną długoterminową relację niż w kilka różnych. To także ułatwienie wdrożeniowe, pozwalające prowadzić projekty z jednym zaufanym partnerem. Z punktu widzenia klienta najkorzystniejsze jest jednak rozwiązanie, które daje mu wybór, zwłaszcza w przypadku ofert zróżnicowanych cenowo. Jeśli klient nie dostanie od banku dobrej oferty, straci do niego zaufanie jako dystrybutora ubezpieczeń – przekonywała przedstawicielka BNP Paribas.
Dodała, że bank łączy oba modele. Współpracuje z towarzystwem Cardif, należącym do tej samej grupy kapitałowej, ale oferuje również polisy innych ubezpieczycieli. Jej zdaniem to drugie rozwiązanie sprawdza się np. przy ubezpieczeniach rolnych, gdzie klient powinien mieć możliwość porównania różnych wariantów ochrony.
Agnieszka Gocałek zwróciła jednak uwagę, że różnorodność oferty można zapewnić także we współpracy z jednym ubezpieczycielem. Chodzi o to, by klient mógł wybrać wariant dopasowany do swoich potrzeb, a do tego nie jest konieczna współpraca z kilkoma towarzystwami.

Główne wnioski
- Rynek bancassurance odbudowuje się po wdrożeniu Rekomendacji U i kodeksu dobrych praktyk PIU oraz ZBP. Po licznych zmianach w ofertach banki i ubezpieczyciele planują kolejne nowości. W odpowiedzi na rosnące potrzeby klientów przygotowują m.in. model subskrypcyjny i rozbudowane pakiety zdrowotne dla zamożniejszych odbiorców.
- Nadzorca dostrzega potrzebę ujednolicenia definicji w polisach, natomiast z perspektywy uczestników rynku coraz większe znaczenie ma personalizacja oferty. Istotne jest zapewnienie klientom wyboru różnych wariantów ochrony. Można to osiągnąć zarówno dzięki elastycznej ofercie jednego partnera, jak i współpracy z kilkoma towarzystwami ubezpieczeniowymi.
- Wśród propozycji rozwoju rynku pojawia się pomysł wprowadzenia obowiązkowych polis na życie przy kredytach hipotecznych. Inspiracją jest Portugalia, gdzie banki powszechnie wymagają takiej ochrony. Uczestnicy debaty podkreślają również potrzebę szerokiej kampanii edukacyjnej, która zwiększyłaby świadomość ubezpieczeniową Polaków i mogłaby przyczynić się do długoterminowego wzrostu rynku.
