

 Zaloguj się




 Dzieje się!



Mistrz franczyzy i wieloletni wiceszef CCC chcą zbudować największą sieć stomatologiczną. Celują w 100 klinik
O rynek wart już prawie 20 mld zł walczą największe grupy medyczne i fundusze. Trójka znanych biznesmenów idzie własną drogą. Pro Dent Clinic zaczyna od małych miast i franczyzy. – Po zbudowaniu ok. 20 mln zł wartości szykowałem biznes do sprzedaży. Ale Pro Dent Clinic ma potencjał na dużo, dużo więcej – zapowiada Damian Ozga.


Z tego artykułu dowiesz się…
- Co skłoniło Jakuba Fajkiela, Damiana Ozgę i Mariusza Gnycha do wspólnego biznesu stomatologicznego.
- Jakie mają ambicje i na czym je opierają.
- Z jakimi barierami i wyzwaniami muszą się zmierzyć.
Audio generowane przez AI. Może zawierać błędy.
Mało który segment sektora ochrony zdrowia jest tak rozdrobniony i oparty na prywatnych wydatkach jak stomatologia. Ten potencjał w połączeniu z wartością rynku zbliżającą się do 20 mld zł już na początku dekady przyciągnął uwagę dużych inwestorów branżowych i finansowych.
Lux Med, czyli lider prywatnej opieki medycznej, stworzył już sieć 80 klinik z 485 fotelami. Medicover, wicelider, miał ich w Polsce na koniec 2025 r. odpowiednio: 81 i 496. Sieci z łącznie kilkudziesięcioma placówkami i kilkuset gabinetami zbudowały też lokalne fundusze private equity. Za Dentity stoi Tar Heel Capital, a za United Clinics: Innova Capital.
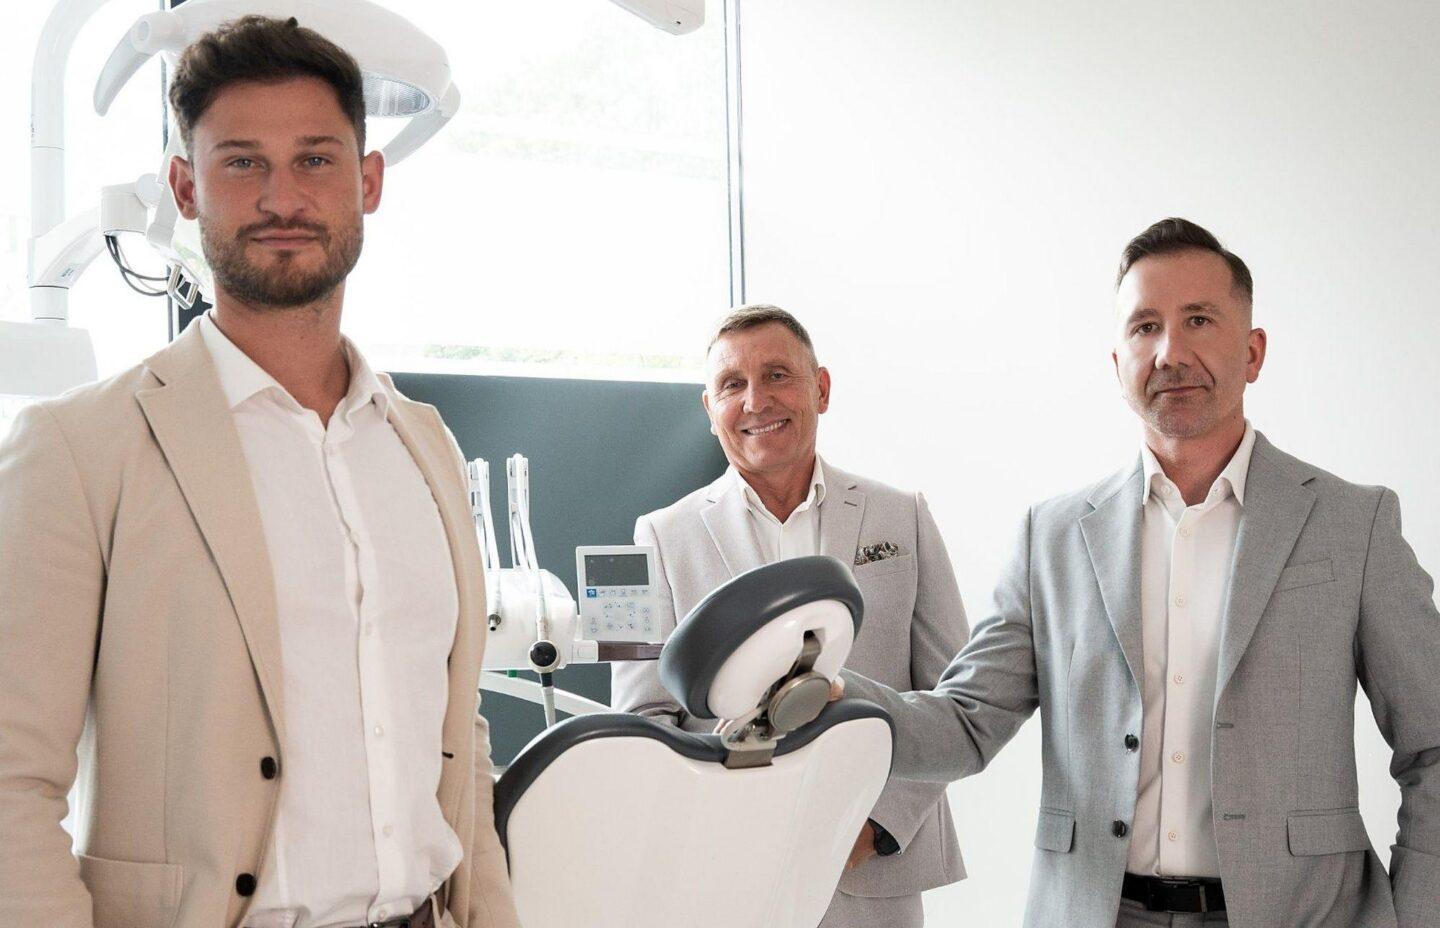
Do grona konsolidatorów dołącza Pro Dent Clinic, który rozwijają Jakub Fajkiel, Damian Ozga i Mariusz Gnych. Nie chcą jednak bazować na dużych, własnych klinikach w głównych aglomeracjach. Zaczynają od kilkugabinetowych placówek w małych miastach i już szukają partnerów do franczyzy.
– W ciągu kilku lat chcemy zbudować sieć 100 przychodni stomatologicznych. Liczymy, że staniemy się pod tym względem liderem w Polsce. Część konkurentów może mieć więcej foteli ze względu na prowadzenie dużych klinik. My zakładamy średnio 2,5 gabinetu, więc łącznie ok. 250 – zapowiada Damian Ozga, prezes Pro Dent Clinic i EVG Invest.

Firma warta 20 mln zł? Damian Ozga liczy na dużo więcej
Wyjątkowo ambitne plany są uzasadnione przez dotychczasowe sukcesy osób, które je snują. Głównym udziałowcem (40 proc.) jest Damian Ozga. Sprzedał za ponad 50 mln zł trzy zbudowane od zera sieci franczyzowe: My Travel, Fitarena i Perfect Look Clinic. A to tylko część z jego biznesów. Jest zaangażowany też m.in. w sieć jubilerską Savicki oraz kluby fitness Fit Style.
– Moje dotychczasowe biznesy nie były spektakularne. Po zbudowaniu ok. 20 mln zł wartości przygotowywałem je do sprzedaży i brałem się za kolejne. Pro Dent ma potencjał na dużo, dużo więcej – przekonuje Damian Ozga.
Wejście w stomatologię było dla niego całkowicie nieoczywiste, ale kocha poznawać nowe branże. A ochrona zdrowia, działająca na styku sektora prywatnego i publicznego, już od dawna bardzo go fascynuje.
– Przyglądałem się też POZ [podstawowej opiece zdrowotnej, ten sektor konsoliduje m.in. Unity Care z portfela Enterprise Investors – red.] i okulistyce. Jednak doświadczenie Jakuba Fajkiela w stomatologii przesądziło. Zwłaszcza gdy zobaczyłem niespotykaną wcześniej dynamikę wzrostu. Z czasem chętnie zaangażuję się w inne segmenty rynku ochrony zdrowia, ale najpierw zamierzam zbudować największą sieć stomatologiczną w Polsce – mówi Damian Ozga.
Zdaniem eksperta
Rynek z potencjałem wzrostu i konsolidacji, więc powstawanie sieci nie dziwi
Sieć oznacza przede wszystkim standaryzację poziomu i jakości usług. To także większe bezpieczeństwo, ponieważ podmioty sieciowe mają zazwyczaj bardziej rozbudowane struktury odpowiedzialne za obsługę pacjenta i rozpatrywanie reklamacji. Są też bardziej stabilnym elementem rynku niż podmioty indywidualne, bardziej narażone na zakończenie działalności. Wynika to z postępującej cyfryzacji i rosnących kosztów zaawansowanego sprzętu (np. drukarki czy skanery 3D). Stomatologia wymaga coraz większych inwestycji.
Natomiast z perspektywy samej organizacji korzyści z budowania sieci są dość oczywiste. Synergie kosztowe, kadrowe i inwestycyjne to nie wszystko. Liczy się też m.in. możliwość rozwoju jednej, rozpoznawalnej marki w wielu lokalizacjach.
Nie jestem przekonana, czy model franczyzowy jest optymalny w stomatologii. Opieka zdrowotna to specyficzny obszar działalności. Relacje z pacjentem, odpowiedzialność za jakość leczenia i standardy medyczne mają zupełnie inne znaczenie niż w handlu detalicznym. Choć trzeba przyznać, że nie mamy jeszcze na rynku tego typu rozwiązań.
Gotowość pacjentów do ponoszenia wydatków z własnej kieszeni jest w stomatologii standardem „od zawsze”. Polska, podobnie jak większość krajów europejskich, ma w dużym stopniu prywatny rynek usług stomatologicznych. Udział finansowania publicznego w tym segmencie jest znikomy i to się w najbliższych latach nie zmieni.
Rozwój rynku nie opiera się dziś wyłącznie na leczeniu dolegliwości bólowych czy problemów z zębami. Coraz większe znaczenie mają estetyka i profilaktyka zdrowotna. Najszybciej rozwijają się segmenty implantologii i protetyki, a także ortodoncji – szczególnie tej wykorzystującej cyfrowe rozwiązania. Dodatkowym czynnikiem wspierającym rozwój rynku jest dostępność finansowania leczenia, w tym rat zero procent.
Obecnie, w zależności od regionu, dostrzegamy problemy z dostępnością lekarzy dentystów wybranych specjalizacji. Więcej do poprawy pozostaje w obszarze pozostałego personelu medycznego: higienistek i asystentek stomatologicznych. Jest to jednak przede wszystkim kwestia rosnących oczekiwań płacowych, które stanowią coraz większe wyzwanie dla całego sektora ochrony zdrowia.


Wspólny biznes owocem wieloletniej znajomości
Jakub Fajkiel pracował dekadę temu w Fitarenie Damiana Ozgi. W 2021 r. wszedł w usługi medyczne, tworząc Pro Medical Clinic w Legnicy. W kilka lat rozbudował ją ze wspólnikiem do ponad 60 lekarzy kilkunastu specjalizacji. Jesienią 2025 r. zaproponował byłemu pracodawcy wspólne stworzenie sieci stomatologicznej. Pierwszą placówkę Pro Dent (przejętą) uruchomili w marcu.
– Z Kubą mamy od lat dobry kontakt. On radził się mnie biznesowo, a ja byłem pacjentem w jego klinice. Kibicowałem mu, ale nie mam zwyczaju pchać się nieproszony z butami do czyjegoś biznesu. Szczególnie że Kuba miał wspólnika w Pro Medical Clinic, wielospecjalistycznej klinice w Legnicy. Ich drogi jednak się rozeszły, a ja w lipcu 2026 r. wykupiłem klinikę – mówi Damian Ozga.
Chciał, by Jakub Fajkiel mógł w pełni skupić się na wspólnym biznesie, w którym ma 35 proc. udziałów. Poza tym za mniej więcej połowę przychodów kliniki odpowiada stomatologia.
– To biznes wart kilkanaście milionów złotych. Przychody wynoszą ok. 15 mln zł, a w tym roku – po wprowadzanych zmianach – wynik finansowy będzie już pozytywny. Nie chcemy rozpraszać uwagi na różne specjalizacje, dlatego przygotowujemy klinikę pod sprzedaż branżowemu inwestorowi w perspektywie 12-24 miesięcy – informuje Damian Ozga.

„To dla mnie najważniejszy projekt w historii”
W tym roku dołączył do nich, jako 25-procentowy udziałowiec, Mariusz Gnych. Zaczynał w miejskich spółkach, później był wiceburmistrzem gminy Polkowice. W 2000 r. związał się z CCC – na ponad dwie dekady. Po czterech latach stanął na czele produkcyjnej spółki zależnej i wszedł do zarządu grupy, a od 2008 r. był jej wiceprezesem. Nieliczni pracują ramię w ramię z Dariuszem Miłkiem (założycielem CCC) równie długo.
– Z Mariuszem znamy się od wielu lat. To mój sąsiad i mentor, uważnie obserwowałem jego karierę w CCC. Po odejściu zastanawiał się nad emeryturą. Ja akurat ukończyłem kurs pilota i kupiłem samolot. I przypomniało mi się, że Mariusz latał w wojsku. Zasugerowałem mu więc zrobienie licencji i połączyła nas wspólna pasja. Gdy rozmowy zeszły na biznes, przedstawiłem mu pomysł Pro Dent. Postanowił podzielić się nie tylko kapitałem, ale też doświadczeniem – mówi Damian Ozga.
Gdy tylko angażuje się kapitałowo – jak w Savicki – albo jedynie włącza zespół mojej firmy Franczyza.Pro – jak w Fit Style – to akceptuje mniejszościową pozycję. Natomiast jeśli podejmuje się zarządzania biznesem, zależy mu na większości udziałów. Tak było w Pro Dent przed rozwodnieniem w wyniku dołączenia Mariusza Gnycha.
– Pozostaję największym udziałowcem, bo to dla mnie najważniejszy projekt w historii. Możliwe, że ostatni, w który tak mocno zaangażuję się operacyjnie. W ciągu dekady chciałbym w pewnym sensie przejść na emeryturę i zająć się tylko inwestowaniem – mówi Damian Ozga.
Miniwywiad
Doświadczony menedżer w roli inwestora
XYZ: Pro Dent Clinic to dla pana przede wszystkim inwestycja w ludzi czy w sektor?
Mariusz Gnych, inwestor w Pro Dent Clinic i były wiceprezes CCC: Zdecydowanie w ludzi. Damiana znam dość długo, a Jakuba też zdążyłem poznać przed inwestycją. Ich pasja i zaangażowanie dobrze rokują dla tego projektu.
Niemniej sam rynek jest bardzo atrakcyjny z perspektywy inwestora. Komercjalizacja usług medycznych będzie postępować. Polskie społeczeństwo nieprzerwanie się bogaci i oczekuje usług na miarę swoich możliwości finansowych. Branża będzie więc się profesjonalizować, konsolidować i przyciągać coraz więcej prywatnych wydatków.
Co jest niezbędne w tworzeniu firmy od podstaw?
Nowy biznes wymaga przede wszystkim cierpliwości. Nie należy zachwycać się zrywaniem nisko zawieszonych owoców, tylko budować fundamenty na lata do przodu. Nie ma co oczekiwać, że po pół roku od zaangażowania w projekt zarobi się dwukrotność zainwestowanych pieniędzy. Jeśli chce się zrobić dobry biznes, trzeba cierpliwości, wytrwałości i konsekwencji.
Co pan wnosi do firmy po latach współzarządzania dużą grupą?
W każdej spółce – niezależnie od skali – potrzeba zarządzania płynnością, rachunkowości zarządczej itd. I w każdej te liczby wyglądają podobnie, a właściwe wnioskowanie z nich jest tak samo ważne. M.in. w tym obszarze mogę firmie bardzo pomóc. Poza tym ponad dwie dekady w biznesie nauczyły mnie – często na błędach – że brak cierpliwości nie pomaga. Projektom trzeba dać czas na dojrzenie i wiedzieć, kiedy je zamknąć, gdy przestają rokować.
W 2022 r. zrezygnował pan z miejsca w zarządzie CCC, a dwa lata później także w radzie nadzorczej. Jak pan odnalazł się na przedwczesnej emeryturze?
Uznaję 23 lata w tej firmie za piękny okres, obejmujący wejście na giełdę. Jednak każda przygoda kiedyś się kończy. Gdy firma zrezygnowała z produkcji, nie chciałem być członkiem zarządu „bez teki”, więc odszedłem.
Już wcześniej zacząłem budować portfel pasywnych aktywów, w tym kilku prywatnych spółek i nieruchomości. Później zająłem się prowadzeniem fundacji rodzinnej i usługami m.in. w obszarze M&A [fuzji i przejęć – red.]. W dużym stopniu robię to pro bono, bo potrzebuję okazji do umysłowej pracy.

Własne kliniki, przejęcia i franczyza
Pro Dent planuje trzytorowy rozwój. Zaczyna głównie od otwierania własnych placówek.
– Są niezbędne, by dobrze zrozumieć specyfikę branży i wypracować najlepsze standardy. Poza tym znamy się na budowaniu sieci od zera. W tym obszarze jesteśmy gotowi na joint venture z większościowym udziałem, pierwszą taką placówkę uruchomimy jeszcze w tym roku – mówi Damian Ozga.
Równolegle analizuje możliwości przejęć. Jest przekonany o kilku przewagach nad dużymi korporacjami i funduszami.
– Szybciej podejmujemy decyzje, zapewniamy większą niezależność i jesteśmy gotowi podjąć większe ryzyko. Niektóre firmy tylko na pierwszy rzut oka źle sobie radzą. W praktyce wystarczy odpowiednio je poukładać. Jako przedsiębiorca wiem o tym doskonale – twierdzi Damian Ozga.
Natomiast trzecim torem jest franczyza. W grę wchodzi zarówno ścisła współpraca z istniejącymi placówkami, jak i otwieranie z partnerami nowych.
– Pierwsze rozmowy trwają, ale szerzej wyjdziemy z ofertą po dopracowaniu modelu biznesowego. Kilka takich punktów chcielibyśmy otworzyć w drugiej połowie 2027 r., a dynamiczną ekspansję zacząć za dwa lata. Docelowo spodziewamy się ok. 70 proc. placówek we franczyzie – zapowiada prezes Pro Dent Clinic.
Budowa sieci od małych miast
Damian Ozga podkreśla, że żadna z sieci stomatologicznych w Polsce nie przekroczyła jeszcze 100 placówek. Największy gracz nie ma nawet 1 proc. rynku – pozostaje on wyjątkowo rozdrobniony. Konsolidacja zapowiadana od lat przez inwestorów branżowych i finansowych przebiega bardzo wolno.
– Najbardziej widać ją w dużych miastach, gdzie popularne są pakiety medyczne w ramach benefitów pracowniczych. Natomiast w miejscowościach do ok. 20 tys. mieszkańców, na których w pierwszej kolejności się skupiamy, dominują jednoosobowe praktyki stomatologiczne – mówi Damian Ozga.
Uzasadnienie ekonomiczne otwarcia placówki zależy od wielu czynników. Niemniej na początek firma analizuje miejscowości z przynajmniej 15 tys. mieszkańców do maksymalnie 200 tys.
– Nie chcę być za wszelką cenę oryginalny, wyciągam wnioski z działań konkurentów z różnych branż. W pewnym stopniu idziemy drogą Xtreme Brands [właściciel największej sieci franczyzowej fitness w regionie – red.]. Zaczął od małych miast, do których długo nie wchodzili najwięksi gracze, aż osiągnął krytyczną skalę do ekspansji w największych ośrodkach – wyjaśnia przedsiębiorca.
Uważa, że w stomatologii jest podobnie. W małych miastach brakuje klientów abonamentowych, na których opierają się inwestorzy branżowi. Nie ma też wystarczająco dużych placówek atrakcyjnych pod kątem konsolidacji dla funduszy.

Docelowo nawet ponad 100 mln zł inwestycji
Przed firmą wielomilionowe inwestycje. Zamierza otwierać głównie placówki z dwoma, trzema gabinetami. Szacuje ich koszt na ok. 1,2-1,6 mln zł, z czego połowę można finansować leasingiem. Realizacja planu uruchomienia 100 klinik pochłonie w takim scenariuszu ponad 100 mln zł.
– Ruszyliśmy na początku kwietnia i chcielibyśmy zamknąć ten rok z pięcioma placówkami. W przyszłym planujemy dołożyć minimum osiem. Pierwszą fazę ekspansji jesteśmy w stanie sfinansować sami, zwłaszcza że placówki są w stanie przekraczać próg rentowności po trzech, pięciu miesiącach. W kolejnym kroku nie wzbraniamy się przed współpracą z funduszem. Wiele jednak będzie zależało od struktury sieci. Jeśli franczyza szybko będzie przeważać, znaczną część kosztów zaczną pokrywać nasi partnerzy – zapowiada Damian Ozga.
Choć działał już w wielu branżach, to dawno nie widział tak szybkiej ścieżki do osiągnięcia rentowności jak w stomatologii. Zapewnia, że udaje się to już przy obłożeniu na poziomie 30-35 proc.
– A nie mamy problemu z przyciągnięciem pacjentów. To mit, że Polacy są przywiązani do swojego dentysty – tylko mniej więcej jedna trzecia deklaruje brak chęci zmiany. A nawet w tym gronie są tzw. pacjenci bólowi potrzebujący wizyty „na już” oraz osoby gotowe pojechać za „swoim” stomatologiem do innej lokalizacji – tłumaczy Damian Ozga.
O personel medyczny trudniej niż o pacjentów
Więcej wysiłku trzeba włożyć w skompletowanie personelu. Stomatolodzy często chcą zobaczyć placówkę, a trudno ją otworzyć bez załogi.
– Jest ich w Polsce relatywnie dużo – ponad 40 tys. – ale przybywa w tempie ok. 2 proc. rocznie wobec 8-9 proc. wzrostu rynku. Ponadto widać silną koncentrację w dużych miastach. W naszej legnickiej klinice ponad połowa z 20 stomatologów dojeżdża z Wrocławia – mówi Damian Ozga.
Mimo wszystko bardzo pozytywnie zaskoczyła go chęć lekarzy do podejmowania współpracy. Żył w przekonaniu, że każdy stomatolog po studiach marzy o własnej klinice.
– A jednak młodzi szczególnie cenią sobie równowagę między pracą a życiem. I doceniają możliwość powierzenia nam w modelu franczyzowym całej administracyjnej części albo wyjechania na urlop bez obaw o zastępstwo. Prowadząc nawet małą przychodnię, trzeba zadbać o sprawy administracyjne i informatyczne – w tym w zakresie ochrony danych – jak w dużej firmie. To wymaga pieniędzy i czasu, który lekarze chcą poświęcać na leczenie – podsumowuje szef Pro Dent Clinic.
Zdaniem eksperta
Sieci dentystyczne to w Polsce wciąż ułamek rynku
Poziom konsolidacji jest wciąż niski. Szacuję, że sieci mają ok. 4 proc. foteli i 6-8 proc. wartości rynku. Dla porównania: w Wielkiej Brytanii do grup należy ok. 35 proc. praktyk, a w Hiszpanii mają one ok. 19 proc. udziału.
Polska pozostaje bardzo atrakcyjna. Rynek jest wart ok. 19,8 mld zł, rośnie ok. 8-9 proc. rocznie i w ok. 76 proc. jest finansowany prywatnie. Nie ma też ograniczeń właścicielskich, jakie obowiązują w Niemczech czy Francji. Przy tempie z ostatnich lat dojście do 15-20 proc. wartości rynku w ciągu 10 lat jest realne. Wymaga jednak nowych platform i inwestorów.
Pierwsza bariera to wiek sprzedających. W Wielkiej Brytanii sprzedają dentyści przechodzący na emeryturę. W Polsce właściciele są raczej w średnim wieku i mają przed sobą kilkanaście lat pracy. Wygra ten, kto ich zatrzyma. Tak, żeby po sprzedaży nie otworzyli kliniki ponownie.
Druga bariera to struktura rynku. Większość to lokalizacje z dwoma, trzema gabinetami, uzależnione od przychodu właściciela. Placówek z co najmniej sześcioma fotelami i zespołem lekarzy jest niewiele. Dlatego sprawdza się model regionalnej kliniki-kotwicy, do której dołączają mniejsze.
Trzecia bariera to integracja. Wartość konsolidacji powstaje dopiero we wspólnej platformie IT, finansów, HR i operacji. Zdejmuje ona z lekarzy administrację i pozwala im skupić się na pacjentach. Polskie kliniki mają jednak mocne, budowane latami marki z własnymi strukturami. Zbyt szybkie ujednolicenie łatwo je niszczy. Dlatego najpierw trzeba zintegrować to, czego pacjent nie widzi, czyli systemy, standardy i zakupy. A markę zmieniać na końcu.
Franczyza w małych i średnich miastach może się sprawdzić. To tzw. błękitny ocean, na który nie wpłynął żaden konsolidator. Najwięksi gracze zostają w aglomeracjach i miastach satelickich jak Piaseczno czy Pruszków.
Ten model pasuje też do polskich właścicieli. Większość z nich to bardzo przedsiębiorczy ludzie. Boją się rozwiązań grupowych, bo nie chcą zostać pracownikami korporacji. Dlatego zamiast klasycznego przejęcia lepiej działa partnerstwo: autonomia kliniczna, udział w zysku i w przyszłym wyjściu.
Największym wyzwaniem będzie pozyskanie personelu i lekarzy, zwłaszcza implantologów, endodontów i ortodontów. Drugim jest utrzymanie jakości klinicznej i kontroli nad nią: wspólne protokoły leczenia, audyty, wskaźniki jakości. We franczyzie jest to trudniejsze niż w sieci własnej, a jeden słaby partner uderza w całą markę.
Już na starcie trzeba myśleć o ładzie w sieci i o exicie. Dobrze widać to na przykładzie Vitaldentu. W 2016 r. ta sieć franczyzowa z ok. 350 klinikami w Hiszpanii wpadła w aferę. Założyciela zatrzymano pod zarzutem prania pieniędzy i oszustw podatkowych, a franczyzobiorcy skarżyli się m.in. na przymusowe zakupy materiałów po zawyżonych cenach.
Gdy w 2019 r. grupę przejął fundusz Advent, miała 150 klinik. Rozbudował ją do ponad 400 placówek i w 2025 r. sprzedał za ok. 1 mld euro. Inwestor płaci za wynik, nad którym ma kontrolę. Dlatego pomagają: model hybrydowy z klinikami własnymi, opcje odkupu placówek franczyzowych i przychody przechodzące przez centralę.

Główne wnioski
- Wyjątkowe biznesowe trio: Za Pro Dent Clinic stoją osoby z komplementarnym doświadczeniem. Jakub Fajkiel to przedsiębiorca działający w branży od kilku lat. Zbudował w Legnicy klinikę z ponad 60 lekarzami kilkunastu specjalizacji. Mariusz Gnych spędził ponad dwie dekady w CCC, gdzie odpowiadał za produkcję. Przez kilkanaście lat był wiceprezesem grupy. Natomiast Damian Ozga z sukcesem zbudował i sprzedał już kilka firm w modelu franczyzowym: My Travel, Fitarena i Perfect Look Clinic.
- Projekt życia mistrza franczyzy. Damian Ozga długo przyglądał się sektorowi ochrony zdrowia. Myślał o inwestycji w POZ lub okulistyce. Do stomatologii przekonało go doświadczenie Jakuba Fajkiela i wyjątkowe perspektywy rynku. Podkreśla, że dotychczas nie zbudował spektakularnego biznesu. Po osiągnięciu ok. 20 mln zł wartości szukał już nabywcy. W Pro Dent widzi potencjał na dużo więcej. – Do dla mnie najważniejszy projekt w historii. Możliwe, że ostatni, w który tak mocno zaangażuję się operacyjnie – podkreśla Damian Ozga, prezes Pro Dent Clinic.
- Nowy gracz na dużym rynku. Polski rynek stomatologiczny, którego wartość zbliża się do 20 mld zł, pozostaje bardzo rozdrobniony. Branżowi i finansowi inwestorzy zaczęli go intensywnie konsolidować na początku dekady. Największe sieci zbudowali Lux Med i Medicover Polska: mają po ok. 80 klinik z ok. 500 fotelami. Dużymi graczami są też grupy Dentity i United Clinics, za którymi stoją fundusze, odpowiednio: Tar Heel Capital i Innova Capital. Pro Dent Clinic dąży do 100 przychodni z ok. 250 gabinetami. Będzie je budować od zera, przejmować i otwierać z franczyzowymi partnerami. Największy potencjał widzi w małych miastach.
