



 Zaloguj się





 Dzieje się!

 Udostępnij przez e-mail
Inflacja spadła do 3,5 proc. RPP może jeszcze poczekać z podwyżką stóp
 Wykres interaktywny
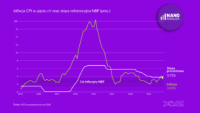
Według szybkiego szacunku GUS inflacja w październiku wyniosła 3,5 proc. rok do roku, wobec 4,1 proc. we wrześniu (po rewizji). Tym samym znalazła się na górnej granicy dopuszczalnego pasma odchyleń od celu inflacyjnego NBP. Odczyt okazał się niższy od konsensusu rynkowego, który zakładał 3,7 proc. Prezes NBP Adam Glapiński wskazywał na ostatniej konferencji, że według szacunków inflacja powinna utrzymać się w paśmie celu.
Za październikowy spadek inflacji odpowiada przede wszystkim wyhamowanie wzrostu cen paliw. W październiku były one o 21,7 proc. wyższe niż rok wcześniej, podczas gdy we wrześniu ich roczna dynamika sięgała 36,1 proc. W ujęciu miesięcznym paliwa potaniały natomiast o 9,7 proc., co istotnie wpłynęło na obniżenie ogólnego wskaźnika inflacji.
Spadek cen paliw był w dużej mierze efektem ponownego uruchomienia rządowego programu Ceny Paliwa Niżej (CPN). Umożliwiły to rozwiązania przyjęte w ustawie o podatku od nadzwyczajnych zysków ze sprzedaży paliw. Program, obejmujący m.in. obniżkę VAT i akcyzy oraz maksymalne ceny detaliczne, ma obowiązywać do końca 2026 r. Jednocześnie w październiku ceny energii elektrycznej, gazu i innych paliw wzrosły o 6 proc. rok do roku.
Spadek cen żywności wygasa
Taniejąca żywność coraz słabiej ogranicza inflację w Polsce. Po wzroście cen żywności i napojów bezalkoholowych o 2,4 proc. rok do roku na początku 2026 r. w czerwcu po raz pierwszy odnotowano ich spadek w ujęciu rocznym. Największy wystąpił w sierpniu i wyniósł 0,9 proc. We wrześniu zmniejszył się do 0,4 proc., a według wstępnych danych GUS w październiku ceny żywności były już tylko o 0,1 proc. niższe niż przed rokiem.
Oznacza to, że dezinflacyjny wpływ cen żywności stopniowo wygasa, co może utrudniać dalszy spadek inflacji w kolejnych miesiącach.
Wykres interaktywny Dodatkowym czynnikiem ryzyka są perspektywy cen żywności na światowych rynkach. Według październikowej prognozy Banku Światowego ceny surowców żywnościowych mają wzrosnąć w 2027 r. o kolejne 7 proc. Do głównych przyczyn należą zakłócenia dostaw zbóż z regionu Morza Czarnego, wysokie koszty energii i nawozów oraz ryzyko niekorzystnych warunków pogodowych związanych ze zjawiskiem El Niño.
Może to oznaczać ponowne nasilenie presji na ceny żywności w Polsce, choć skala przełożenia globalnych podwyżek na ceny detaliczne będzie zależeć m.in. od kursu złotego, krajowej podaży oraz marż producentów i sprzedawców.
RPP przed decyzją
Dzisiejsze dane o inflacji raczej nie zmienią nastawienia Rady Polityki Pieniężnej przed listopadowym posiedzeniem. Pozytywnym sygnałem jest prawdopodobny dalszy spadek inflacji bazowej, czyli wskaźnika nieuwzględniającego cen żywności i energii. Według naszych szacunków obniżyła się ona do około 2,8–2,9 proc. rok do roku. Sugeruje to, że presja cenowa w pozostałych kategoriach towarów i usług stopniowo słabnie.
Jednocześnie wygasa dezinflacyjny wpływ cen żywności, a perspektywy na kolejne miesiące pozostają niepewne. Październikowy odczyt inflacji może więc skłonić RPP do utrzymania dotychczasowej strategii wyczekiwania – pozostawienia stóp procentowych bez zmian do czasu uzyskania kolejnych danych.
Spadek inflacji bazowej przemawia przeciwko natychmiastowej podwyżce stóp. Z kolei ryzyko ponownego wzrostu cen żywności i utrzymująca się presja na rynku surowców energetycznych nakazują ostrożność. Na razie RPP ma zatem więcej powodów, by poczekać na rozwój sytuacji, niż by zaostrzać politykę pieniężną.