

 Zaloguj się




 Dzieje się!



Kim jest nowy szef Blika? Czeka go kilka kluczowych wyzwań
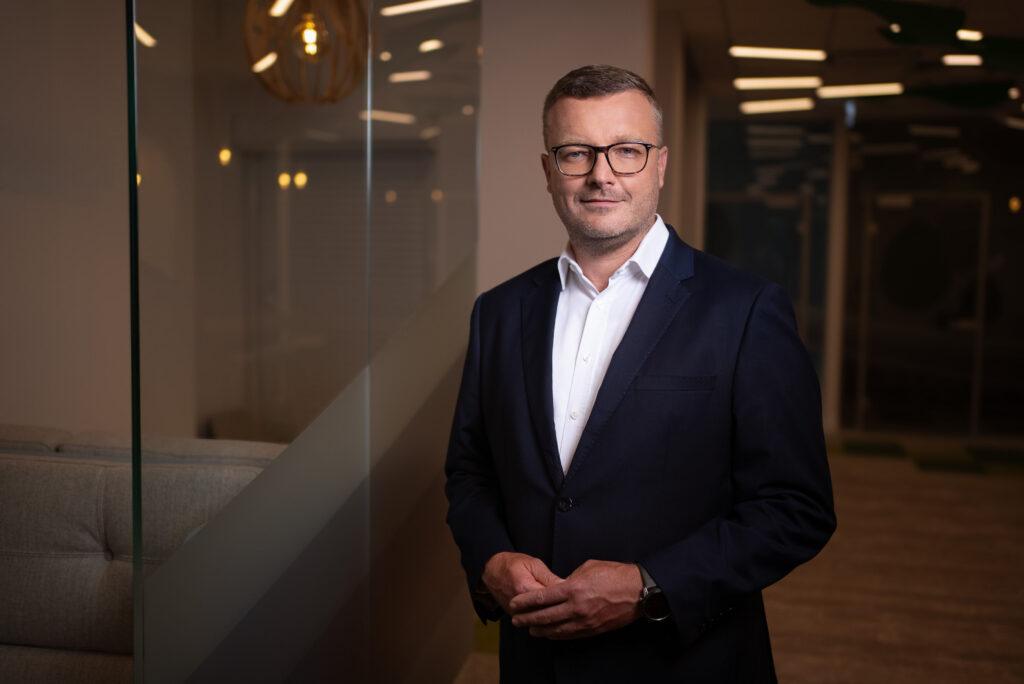
W styczniu na czele Polskiego Standardu Płatności stanie doświadczony bankowiec, który budował mZakupy i przekraczał roczny plan akwizycji klientów w BNP Paribas. Bankowcy wskazują nam listę wyzwań, z którymi zmierzy się zarząd pod kierownictwem Piotra Puchalskiego.


Z tego artykułu dowiesz się…
- Kim jest Piotr Puchalski i czym zajmował się w grupach bankowych.
- W jakim momencie obejmuje kierowanie spółką.
- Jakie będą kluczowe wyzwania, z jakimi zmierzy się nowy prezes PSP?
Audio generowane przez AI. Może zawierać błędy.
Grzegorz Długosz zbudował fundamenty systemu tam, gdzie inni widzieli jedynie bankowy eksperyment. Wyższy bieg wrzucił Dariusz Mazurkiewicz. Podczas swojej dziewięcioletniej prezesury nie tylko wyskalował biznes, ale też rozwinął portfel usług i z lokalnego projektu stworzył produkt eksportowy, którym zaczęliśmy się chwalić za granicą. Teraz w Polskim Standardzie Płatności otwiera się trzeci rozdział. Decyzją rady nadzorczej 11 stycznia stery operatora systemu płatności BLIK przejmie Piotr Puchalski. Stanie przed nim być może najtrudniejsze zadanie w historii spółki: zamienić krajowy fenomen w realną siłę za granicą.
Piotr Puchalski spędził 16 lat w grupie mBanku
Piotr Puchalski to postać znana w sektorze bankowym. Choć karierę zawodową zaczynał od stanowisk w łódzkiej firmie organizującej targi i wystawy gospodarcze, a później pracował w należącej do LOT liniach Centralwings, to od 2008 roku poświęcił się bankowości. W mBanku i Multibanku przez cztery lata zajmował się sprzedażą ubezpieczeń (bancassurance), po czym awansował na wicedyrektora obszaru klientów indywidualnych. Kolejne lata to już stanowisko dyrektora zarządzającego odpowiedzialnego za codzienną bankowość i płatności.
Jednocześnie menedżer był przedstawicielem banku w radzie nadzorczej Polskiego Standardu Płatności, w tym w latach 2017-2020 – jej przewodniczącym. W tym czasie wspierał zarząd BLIK m.in. w tworzeniu strategii e-commerce i budowaniu partnerstwa strategicznego z Mastercardem. Amerykańska instytucja płatnicza dołączyła do grona akcjonariuszy PSP w 2020 r.
W 2020 r. Piotr Puchalski przeszedł z mBanku do spółki-córki kredytodawcy, czyli mLeasing. Został wiceprezesem odpowiedzialnym za produkty, procesy i rozwój biznesu. Nadzorował platformę e-commerce mAuto.pl i usługę leasingu online oferowaną przez przejęty rok wcześniej fintech LeaseLink. Po trzech latach wrócił do mBanku na stanowisko dyrektora zarządzającego. Tym razem odpowiadał za segment małych i średnich firm, karty i płatności.
– Piotr to pragmatyk z doświadczeniem w trudnych sytuacjach. Dobrze dogaduje się z ludźmi, ale jest też stanowczy, gdy dyskusje prowadzą donikąd – wspomina XYZ osoba, która z nim pracowała w mBanku.
Wprowadzał mZakupy, mAuto i kartę wielowalutową
Jednym z ciekawszych wyzwań, przed jakimi wtedy stanął, było pokierowanie od 2023 r. spółką mZakupy, która wdrażała pierwszy w sektorze alians banku z platformą zakupową. W tym konkretnym przypadku chodziło o Morele.net. Piotr Puchalski wspólnie z Michałem Plechawskim odpowiedzialnym za IT, dostali od zarządu banku zadanie zbudowania platformy marketplace dla klientów. Menedżer pisał wtedy na Linkedin, że to jeden z największych projektów mBanku ostatnich 10 lat, w który zaangażowanych było 270 osób z mBanku, spółek córek i partnerów. Plany były ambitne, bo klienci mieli wydawać na platformie połowę tego, co na Allegro. mBank nie chwali się wynikami sprzedaży, ale w branży trudno znaleźć entuzjastów tego projektu.
Sam Puchalski, zapytany przez XYZ o trzy największe projekty z tamtego okresu, wskazuje na wprowadzenie karty wielowalutowej. mBank był pierwszym bankiem w Polsce, który ją uruchomił, odpowiadając w ten sposób na działania Revoluta. Drugim projektem była strategia mBanku skierowana do młodych klientów, dzięki której bank zdobył 25-procentowy udział wśród osób z danego rocznika otwierających konto. Trzecim – wspomniane wcześniej mAuto.pl, czyli internetowy salon samochodowy.
W BNP Paribas przyspieszał akwizycję klientów
Piotr Puchalski zmienił barwy dopiero w 2025 r. Z mBanku przeszedł do BNP Paribas. Został tam dyrektorem zarządzającym pionem klientów bankowości detalicznej i biznesowej, który zatrudniał łącznie 2,4 tys. osób.
Wspomina, że ważnym elementem jego biznesowej przygody z tym bankiem było współtworzenie strategii „Accelerate 2030” w obszarze bankowości detalicznej. Odpowiadał m.in. za sprzedaż i usługi cyfrowe oraz współtworzył strategię sieci placówek banku w całej Polsce. Na początku września podsumował swoje półtora roku w organizacji. Chwalił się wtedy m.in. rekordową sprzedażą kont bankowych w oddziałach oraz przekroczeniem planu pozyskiwania nowych klientów biznesowych.
– Postawiliśmy na ofertę, która w prosty i wyróżniający się sposób pokazuje klientom korzyści z bankowania, jak 3x7 proc. [oferta korzyści dla nowych klientów – red.]. Zmieniliśmy też model pracy ponad 2,2 tys. doradców w oddziałach detalicznych. Sprzedaż była efektem szerszej przebudowy sposobu, w jaki pracujemy z klientem – wspomina w rozmowie z XYZ menedżer.
Pomógł też m.in. zwinny model działania, czyli tzw. agile wprowadzany w bankach już kilka lat temu. Chodzi o współpracę między różnymi obszarami instytucji i elastyczność w działaniu w miejsce sztywnych, dłuższych i uporządkowanych procesów (metoda waterfall).
BLIK to rozpędzony system z dużymi przyrostami
W międzyczasie w PSP pojawił się wakat. Po dziewięciu latach kierowania spółką z funkcji zrezygnował Dariusz Mazurkiewicz, a rada nadzorcza zdecydowała się na otwarty proces wyboru jego następcy. Zaangażowano agencję rekrutacyjną specjalizującą się w pozyskiwaniu menedżerów. W procesie wzięło udział wielu menedżerów z różnymi wizjami rozwoju. Na początku września „Puls Biznesu” opisał krótką listę kandydatów. Puchalski znalazł się na niej m.in. obok Zbigniewa Jagiełły, byłego prezesa PKO BP i niezależnego członka rady nadzorczej operatora Blika.
Konkurs wygrał Puchalski, który obejmie stanowisko dopiero 11 stycznia. Dlaczego tak późno? Powodem jest okres wypowiedzenia w BNP Paribas. Nasi rozmówcy z sektora bankowego dobrze oceniają tę nominację. Część z nich wskazuje na duże doświadczenie menedżera oraz fakt, że zasiadał w radzie nadzorczej PSP w momencie uruchomienia przedsięwzięcia. Dzięki temu zna spółkę od początku i rozumie stojące przed nią wyzwania.
Menedżer przychodzi do Blika w momencie, gdy system z roku na rok bije rekordy pod względem liczby i wartości transakcji. Z usług Blika korzysta 21,5 mln Polaków, z czego aż sześciu na dziesięciu używa co najmniej dwóch jego funkcji. Poza najpopularniejszymi płatnościami w internecie klienci mogą płacić zbliżeniowo blikiem w terminalach, wykonywać przelewy na telefon oraz wypłacać pieniądze z bankomatów za pomocą sześciocyfrowego kodu z aplikacji bankowej.
Biznes rośnie. W pierwszej połowie 2026 r. użytkownicy Blika zrealizowali 1,6 mld transakcji o łącznej wartości 244,8 mld zł. To odpowiednio o 13 i 18 proc. więcej niż przed rokiem. Daje to nadzieję na kolejny rekordowy rok w jego historii.
 Wykres interaktywny
Mimo rosnącej skali wciąż ma potencjał w Polsce
– Przy obecnej skali Blika dwucyfrowe tempo wzrostu potwierdza, że potencjał dalszego rozwoju systemu nadal jest duży – mówiła podczas prezentacji wyników Monika Król, wiceprezeska Blika.
Dodawała jednak, że w kolejnych latach liczyć się będzie już nie tylko liczba, ale też to, jak intensywnie klienci korzystają z różnych usług systemu płatności. Jej zdaniem wraz z dalszym rozszerzaniem zastosowań Blika to właśnie większa aktywność, a nie pozyskiwanie nowych użytkowników, będzie miała większe znaczenie dla liczby transakcji.
O nowych usługach mówił Dariusz Mazurkiewicz, który w lutym udzielił XYZ wywiadu, a zatem pięć miesięcy przed odejściem z funkcji. Tłumaczył wtedy, że konieczne jest dalsze wzmacnianie nawyku płacenia Blikiem przez dotychczasowych użytkowników.
– Wciąż istnieje duży potencjał wzrostu i aktywizacji klientów w niemal 35 mln aplikacji bankowych. Wiemy, że na rynku wciąż występują scenariusze płatnicze, które nie wykorzystują Blika. Przykładem jest automatyzacja płatności za wszelkie rachunki w Polsce, które wciąż pozostają poza tym systemem. Na tym polu brakuje standardów i szybkości, i wierzę, że właśnie dzięki Blikowi można to zmienić – komentował wtedy menedżer.
Na rynku pojawiają się jednak głosy, że upowszechnianie nowych usług przebiega gorzej, niż planowano. Przykład? BLIK Płacę Później, czyli płatności odroczone. Choć usługę wpisano do strategii PSP już w listopadzie 2021 r., dotychczas usługę zaoferowały jedynie VeloBank, Millennium, SGB i PKO BP. Ten ostatni zrobił to w formule, w której sam pożycza pieniądze. W grudniu 2025 r. Cashless informował, że firma chce rozwijać usługę w dwóch modelach, a kolejne wdrożenia są w drodze. Po dziesięciu miesiącach nic w tym zakresie się nie zmieniło.
Blik próbuje swoich sił na rynkach zagranicznych
Równocześnie Blik próbuje przenieść sprawdzony w Polsce model biznesowy za granicę. Zaczął w 2022 r. wraz z przejęciem słowackiego fintechu Viamo. W oparciu o niego budował rozwiązanie, z którym chciał wychodzić do strefy euro. W grudniu 2022 r. uruchomił spółkę w Rumunii, gdzie po półtora roku uzyskał zielone światło tamtejszego regulatora. Przy okazji dorobił się lokalnego konkurenta – RoPay, który uczynił ekspansję zagraniczną jeszcze większym wyzwaniem.
Blik nie osiągnął tam spektakularnych wyników. Część menedżerów mówi nawet o straconych latach. Metodę płatności wdrożył wprawdzie słowacki Tatra Bank, a kolejnym podmiotem ma być słowacki mBank, jednak dwa banki to za mało, by mówić o powszechnym na rynku systemie.
Rumunia? Tu jest jeszcze gorzej, bo system nie działa w żadnym z banków. Dariusz Mazurkiewicz wskazywał jednak w wywiadzie dla XYZ, że w drugim kwartale 2026 r. firma może uzyskać możliwość operacyjnego podłączenia banków do systemu płatności.
Nieco lepiej idzie tzw. interoperacyjność. Chodzi o współdziałanie metod płatności z poszczególnych krajów. Powodzeniem zakończyły się już testowe przelewy z Portugalii, a później też z Hiszpanii do Polski. Następne w kolejności miały być Włochy.
Od tamtej pory Blik dołączył jednak do paneuropejskiego projektu umożliwiającego płatności między lokalnymi systemami. Pozwala on zrezygnować z takich bilateralnych testowych połączeń. W maju podczas konferencji Impact'26 prezes PSP mówił nam, że integracja wszystkich systemów pozwoli nowym graczom uzyskać skalę od razu na wszystkich rynkach, w tym także w Niemczech, Francji, Belgii, gdzie działa kontrolowany przez głównie zachodnioeuropejskie banki system Wero.
Bankowcy wymieniają wyzwania za granicą
To właśnie na potrzebę przyspieszenia ekspansji zagranicznej zwracają uwagę nasi rozmówcy. Jeden z nich mówi wprost, że konieczne jest znalezienie nowego sposobu zaistnienia na innych rynkach. Drugi dodaje, że w bankach (sześć z nich jest akcjonariuszami PSP) widać już zniecierpliwienie brakiem wdrożeń w Słowacji i Rumunii.
– Trzeba teraz głęboko zanurkować i zastanowić się, który model ekspansji przyjąć. Jest kilka ciekawych pomysłów i jest szansa, by sprawdzony w Polsce model biznesowy wykorzystać nie tylko w Europie, ale i poza nią – komentuje anonimowo jeden z bankowców.
Drugi dodaje, że warto rozwijać interoperacyjność, czyli możliwość współpracy poszczególnych systemów płatniczych. W przypadku takich wdrożeń nie ma tak silnych ograniczeń jak przy tradycyjnej ekspansji. Blik zderza się bowiem z rosnącym dążeniem państw do suwerenności płatniczej. Poszczególne kraje wolą rozwijać własne systemy płatnicze, zamiast otwierać rynek na ekspansję polskiego operatora.
Sytuację ponadto utrudnia brak wsparcia banków, które było jednym z głównych czynników sukcesu w Polsce. PSP prowadził rozmowy z Erste i UniCreditem, które kontrolują sporych kredytodawców w Europie Środkowo-Wschodniej. Ten pierwszy sam został jednak akcjonariuszem konkurencyjnego wobec Blika zachodnioeuropejskiego systemu Wero. Takie zaangażowanie może rodzić konflikt interesów i tym samym utrudniać dalsze negocjacje.
– Warto zwrócić też uwagę na Mastercarda. Wdrażanie usługi contactless [płatności zbliżeniowej – red.] nastąpiło z opóźnieniem i bez wsparcia – narzeka jeden z menedżerów.
W Polsce trzeba powalczyć o udziały i wzmocnić bezpieczeństwo transakcji
Co z Polską? Jeden z bankowców wskazuje, że konieczne jest co najmniej utrzymanie wysokiej pozycji w płatnościach e-commerce. Powód? To właśnie ten segment ma największy potencjał dalszego wzrostu i w ostatnich latach najmocniej napędzał wyniki operatora Blika. Dziś takie transakcje stanowią 48,5 proc. wszystkich operacji realizowanych za pośrednictwem systemu. Według Cashless.pl Blik odpowiada za 63 proc. wartości płatności internetowych.
Kolejnym kierunkiem ma być upowszechnianie płatności one-click, które wymagają minimalnego zaangażowania użytkownika. Rozmówca widzi też potencjał wzrostu płatności realizowanych w terminalach. Obecnie udział Blika wynosi tam ok. 8 proc., a realnym celem ma być jego podwojenie.
Dwaj bankowcy zwracają również uwagę na bezpieczeństwo. Chodzi o lepszą ochronę transakcji w warunkach rosnącej skali przestępczości cyfrowej. Można to osiągnąć zarówno poprzez wzmacnianie infrastruktury Blika, jak i rozwój narzędzi zwiększających bezpieczeństwo klientów.
– To niezwykle ważne. Blik widzi transakcje w całym sektorze i jego wiedza jest bezcenna. Dlatego konieczna jest silna współpraca z KIR [Krajowa Izba Rozliczeniowa – red.] i budowa skutecznego systemu antyfraudowego – precyzuje jeden z naszych rozmówców.

Główne wnioski
- Na czele Blika stanie doświadczony bankowiec. Nowym prezesem PSP został Piotr Puchalski, wcześniej związany z BNP Paribas i mBankiem. Menedżer ma duże doświadczenie w zarządzaniu bankowością detaliczną, produktami e-commerce oraz zespołami sprzedażowymi. Był też członkiem rady nadzorczej operatora Blika, gdy ten rozpoczynał działalność na polskim rynku.
- PSP dynamicznie rośnie przede wszystkim dzięki transakcjom e-commerce. Puchalski obejmie stery 11 stycznia, po zakończeniu okresu wypowiedzenia w BNP Paribas. Trafia do spółki w momencie, gdy ta bije rekordy pod względem liczby i wartości transakcji. Jednocześnie polski rynek stopniowo się nasyca, a rozwój części usług, m.in. BLIK Płacę Później, przebiega wolniej od założeń.
- Największe wyzwania czekają na Blika zarówno w Polsce, jak i za granicą. Nowy prezes będzie musiał przełamać impas w ekspansji na Słowacji i w Rumunii. Wśród akcjonariuszy widać już zniecierpliwienie tempem tego procesu. Równolegle konieczne będzie wypracowanie nowego modelu rozwoju międzynarodowego oraz obrona i dalsze zwiększanie udziałów Blika w polskim e-commerce i płatnościach w terminalach.
