

 Zaloguj się




 Dzieje się!


Paweł Kapłon o inwestowaniu: W Tatuum dokładamy 100 mln zł wartości w rok, nie szukam alternatywy (WYWIAD)
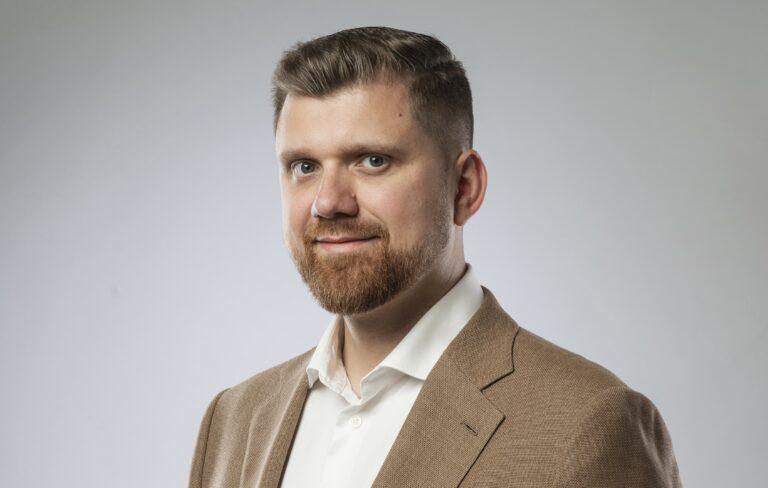
Doradzał przy dużych transakcjach, kierował giełdową spółką, aż założył fundusz private equity. Z giełdy szybko się wyleczył, dlatego wszystko zainwestował najpierw w Pann Capital, a później w Tatuum. – Może to wyglądać na wariactwo, ale bardzo wierzę, że to moja najlepsza decyzja inwestycyjna w życiu – mówi Paweł Kapłon.


Z tego artykułu dowiesz się…
- Dlaczego Paweł Kapłon założył własny fundusz private equity, a później w pełni zaangażował się w Tatuum.
- Jakie doświadczenie zyskał przez lata doradzania przy transakcjach, a następnie zarządzania inwestycjami w średniej wielkości firmy.
- Co najczęściej, jego zdaniem, gubi doświadczonych przedsiębiorców na inwestycyjnej ścieżce.
Audio generowane przez AI. Może zawierać błędy.
XYZ: Sprzedałem firmę, teraz będę z sukcesem inwestować – tak myśli część przedsiębiorców. Pan zamienił profesjonalne inwestowanie na prowadzenie własnego biznesu. Co jest łatwiejsze?
Paweł Kapłon, prezes i współwłaściciel Tatuum: Wciąż jestem inwestorem i „czuję w żyłach tę krew”. Dość dobrze znam to środowisko od środka – zarówno funduszy private equity, jak i inwestorów prywatnych.
Z zewnątrz widzi się wybrane historie sukcesu i magię liczb. Zarządzanie inwestycjami jest swego rodzaju absolutem dla ludzi ze świata finansów. Pewnie większość studentów finansów marzy o takiej karierze. Mało kto zdaje sobie jednak sprawę z tego, że jest to chyba najbardziej stresująca praca, jaką można sobie wyobrazić.
Dlaczego?
Bo sukces inwestycyjny to splot mnóstwa czynników, w tym wielu niezależnych od nas. Szczególnie w środku rynku, czyli wśród firm z potwierdzonym już modelem biznesowym, ale nie dużych korporacji. One mają najczęściej większy bufor na błędy i większy potencjał inwestowania w zasoby, w tym również najlepszych menedżerów.
Ze średniej wielkości firmą musimy zaakceptować ograniczoność tych zasobów. Nie da się zarządzać takim biznesem tylko przez cyferki i Teams, będąc nawet najaktywniejszym członkiem rady nadzorczej. Trzeba być ogromnie zaangażowanym i czuć biznes opuszkami palców. Tylko z tego poziomu jesteśmy w stanie dojrzale oceniać skuteczność strategii oraz jakość zarządzania i zaangażowania, a także dostrzec obszary wymagające optymalizacji.
Najpiękniejsze cyfry i slajdy potrafią przykryć zagrożenia znajdujące się za rogiem. Gdy jesteśmy spóźnieni, stajemy się reaktywni. Wówczas straty są istotnie większe niż przy wcześniejszej identyfikacji potencjalnego problemu.
Teraz wyobraźmy sobie zarządzanie kilkoma takimi inwestycjami równolegle. Wyzwanie się multiplikuje. Zawsze coś dzieje się kosztem czegoś. Nie można wejść na szczyt swojego potencjału, dzieląc uwagę między różne projekty. Ci, którym się to udaje, są szczęściarzami. Mówię z perspektywy profesjonalnego inwestora, który zarządza inwestycjami, a nie tylko inwestuje, czyli efektywnie powierza komuś swoje pieniądze.
Warto wiedzieć
Długa droga do własnego biznesu
Paweł Kapłon ma za sobą wiele ról w biznesie. Po ukończeniu w 1999 r. studiów na Wydziale Ekonomicznym Uniwersytetu Marii Curie-Skłodowskiej w Lublinie został konsultantem. Przez prawie dekadę doradzał przy transakcjach m.in. w EY. W 2006 r. został prezesem modowej firmy Gino Rossi, notowanej na GPW.
Po odejściu w 2009 r. założył ze wspólnikiem fundusz private equity Paan Capital. Zrealizował kilka inwestycji, w tym w internetowy sklep spożywczy Frisco, biotechnologiczną spółkę Poltreg oraz właściciela marki modowej Tatuum. Od 2015 r. jest szczególnie zaangażowany w ten ostatni biznes, a w 2024 r. dokonał wykupu menedżerskiego z pomocą funduszu AMC. Od 2020 r. zasiada w zarządzie Związku Polskich Pracodawców Handlu i Usług.
W wolnym czasie Paweł Kapłon łączy sportową pasję z muzyczną. Jest zapalonym triathlonistą i gra na gitarze.
Nie mam żadnych kompleksów wobec globalnej konkurencji
Na początku spędził pan prawie dekadę w konsultingu w obszarze M&A (fuzji i przejęć) i finansów przedsiębiorstw. Czego to pana nauczyło o inwestowaniu, a na co nie pomogło się przygotować?
Wykształciłem w sobie etykę pracy, dyscyplinę, jakość i zorientowanie na cel. Zbudowałem też solidny warsztat, bez którego nie wyobrażam sobie efektywnego funkcjonowania w roli inwestora.
Przede wszystkim nauczyłem się dobrze czytać i modelować cyfry. Umiem je szybko ocenić w ujęciu statycznym i dynamicznym. Dla mnie i dla wielu znajomych z tamtych czasów była to szkoła, która ukształtowała nasze profesjonalne życie. I zakładam, że nikt z nas tego czasu by nie cofnął.
Pracowałem z największymi korporacjami na świecie. Dzisiaj nie mam żadnych kompleksów wobec globalnej konkurencji, czego nie należy mylić z brakiem pokory.
A czego doradcza praktyka nie nauczy?
Właśnie pokory. Codzienność zarządzania biznesem to niezliczone lekcje, z których należy wyciągać wnioski, bo mogą wpływać na korektę obranego kursu. Gdy wydaje ci się, że wbiegasz już na wyścieloną czerwonym dywanem drogę do celu, nagle pojawia się niespodziewana przeszkoda. Dopiero znalezienie się w roli definiującego i egzekwującego strategię w codziennym działaniu pokazuje, jak sprawczy jesteś.
Można stworzyć najmądrzejsze slajdy ze strategią, ale to dopiero początek wyboistej drogi. Najlepsze strategie i modele biznesowe padają z powodu doboru niewłaściwych i niewystarczająco zaangażowanych zespołów, małej zwinności i otwartości na permanentną zmianę.
Nie da się zarządzać tylko przez Excela. Poza właściwym doborem ludzi trzeba z nimi być i rozmawiać, nie tylko o biznesie. Każdy ma choćby inny bagaż doświadczeń, wzorce działań, wrażliwość.
Później przekonał się pan jako prezes Gino Rossi w latach 2006-2009, z czym wiąże się zarządzanie firmą. Jak odnalazł się pan w tej roli?
Z perspektywy czasu oceniam, że byłem wtedy jeszcze zbyt młody. Po wprowadzeniu spółki na giełdę połączonym z jednoczesnym przejęciem odzieżowej marki Simple jeszcze w roli doradcy z EY, stałem się jednym z najmłodszych menedżerów spółek publicznych i jednocześnie prezesem kupionego Simple. Najzwyczajniej brakowało mi dojrzałości.
Byłem bardzo zorientowany na cel, szybkie działanie i dynamiczny rozwój. Wystarczyło to do dynamicznego skalowania Simple, ale już było wyzwaniem w ramach Gino Rossi. Miało spore wyzwania efektywnościowe, a pewne obszary wymagały restrukturyzacji.
Zderzyłem się z przyzwyczajeniami, naturalnym oporem i inercją we wdrażaniu założonych zmian. Mój mandat do działania był jednocześnie ograniczony rozbieżnymi oczekiwaniami akcjonariuszy. Trudno młodej, idealizującej rzeczywistość osobie płynąć w mętnej wodzie, gdy nie czujesz, że trzymasz mocno ster w dłoniach.
Do dziś czuję ziemię między zębami
W jaki sposób suma tych doświadczeń popchnęła pana do założenia w 2009 r. funduszu private equity Paan Capital?
Wiedziałem, że nie chcę dłużej być najemnym menedżerem ani wracać do roli doradcy transakcyjnego. Potrzebowałem sprawczości i działania na własnych zasadach. Ale nie tylko projektowo, a bardziej w dłuższym terminie.
W realnym biznesie poczułem w sobie „żyłkę budowniczego”. Uwielbiałem przenosić marzenia strategiczne do świata realnego. Budować odważne i sprawcze zespoły. Wiedziałem, że chcę tworzyć coś długofalowo w ustrukturyzowany sposób, wykorzystując doświadczenia i relacje do zrobienia czegoś unikatowego. Po roku dołączył do mnie kolega z czasów EY – Marcin Mierzwiński – i zrobiliśmy pierwszą inwestycję we Frisco.
Najtrudniejsze było zebranie pieniędzy czy efektywne zarządzanie nimi?
Mam świadomość, że zdobycie kapitału to główna bariera dla zdecydowanej większości funduszy. Nigdy nie mieliśmy jednak z tym problemu.
Wielu kolegów zainspirowanych ścieżką Paan Capital pytało mnie, jak to robimy. Nie umiałem im odpowiedzieć. W przypadku inwestycji w Tatuum deklaracje chęci zainwestowania wspólnie z nami zebrałem dosłownie w ciągu dwóch dni. Myślę, że składało się na to kilka czynników: jakość projektu, oferta inwestycyjna oraz zaufanie. A to ostatnie budowałem latami.
Pomagałem przedsiębiorcom restrukturyzować ich biznesy, inwestorom wydostawać się z różnych problemów w wyniku błędnych decyzji inwestycyjnych lub niewłaściwie zarządzanych inwestycji. Myślę, choć zabrzmi to nieskromnie, że miałem opinię wyjątkowo sprawczego i uczciwego. Moi inwestorzy wiedzieli, że zapraszam ich jedynie do projektu z moją wyjątkową wiarą i zaangażowaniem. A w przypadku problemów będziemy gryźć ziemię, żeby się z nich wydostać. Do dziś czuję ziemię między zębami.
Wyzwaniem było natomiast znalezienie ciekawych projektów. Otrzymywaliśmy mnóstwo propozycji, czasami nawet kilka w tygodniu. I większość biznesów okazywała się „nieinwestowalna”. Dobra firma niekoniecznie jest materiałem na dobrą inwestycję.
Bez zasad i „chemii” między założycielem a inwestorem nie ma udanej inwestycji
Po czym można poznać „inwestowalną” firmę?
W pierwszej kolejności po efektywnym, skalowalnym i wygrywającym na tle branży modelu biznesowym. Nie zawsze wszystkie te kryteria są spełnione od razu.
Czasami inwestowaliśmy w model biznesowy wymagający restrukturyzacji lub reorganizacji. Jednak zawsze tylko wtedy, gdy wierzyliśmy, że w perspektywie roku – najdalej dwóch lat – biznes będzie spełniał nasze kryteria. I znajdzie się na czytelnej ścieżce do stania się wiodącym graczem w swojej branży.
W takim modelu docelowo biznes musi mieć ponadprzeciętną efektywność na wszystkich poziomach marży, co najmniej 20-procentową dynamikę wzrostu przychodów oraz trudne do zniwelowania w krótkim czasie przewagi konkurencyjne.
Tak samo ważnym kryterium jak jakość modelu biznesowego jest jakość zespołu zarządzającego. Bez sprawczego zespołu najwspanialsza strategia pozostanie wyłącznie obietnicą.
Można wymienić jeszcze kilka kryteriów, ale ograniczę się do jednego bardzo ważnego dla mnie: zaufania. Bez transparentności, zasad i „chemii” pomiędzy założycielem a inwestorem nie ma udanej inwestycji.
Trudno chyba było znaleźć firmy łączące te wszystkie elementy.
Nie trafiliśmy na ani jeden idealny przypadek. W każdej firmie czegoś brakowało, więc nigdy nie mieliśmy optymalnego startu. I musieliśmy mierzyć siły na zamiary. Jednocześnie w dużej dyscyplinie monitorować realizację założeń strategicznych, budżetów, planów krótkoterminowych i projektów.
Z jakim efektem?
Z obydwu zamkniętych inwestycji zrealizowaliśmy w trzy lata zwroty na poziomie dziesięciokrotności zainwestowanego kapitału. I to w bardzo trudnych warunkach rynkowych.
Dobrze wiem jednak, ile wysiłku i stresu to wymagało. Sukces był efektem mozolnej, codziennej pracy i przechodzenia z punktu A do B.
Dzisiaj skupiam się w stu procentach na Tatuum i nie angażuję się w inne trafiające do mnie projekty. Zwłaszcza że dzięki konsekwentnej realizacji strategii dobudowujemy co najmniej 100 mln zł wartości w rok. Pomijając więc fakt, że nie wyobrażam dziś sobie rozpraszania uwagi, czysto racjonalnie nie ma alternatywy, która uzasadniałaby moje zaangażowanie w jakikolwiek inny projekt.
Wyleczyłem się z giełdy jeszcze w latach 90.
Na Paan Capital postawił pan całe oszczędności jako jedyną inwestycję?
To prawda. Gdy w coś wierzę, jestem gotowy ponieść istotne ryzyko.
A dlaczego nie nieruchomości, giełda?
W akcje giełdowych spółek inwestuję wyłącznie przez zaprzyjaźnione fundusze, bo się na tym nie znam. „Wyleczyłem się” z giełdy jeszcze w latach 90., gdy straciłem większość pieniędzy.
Dobrałem spółki do portfela, kierując się analizą fundamentalną. Notowania każdej z nich szybko spadły. Wierzyłem, że wreszcie odbiją, ale to nie następowało. Wytrzymałem chyba z rok i sprzedałem akcje.
Miesiąc później akcje odbiły. Oznaczało to, że moje typy były właściwe. Mimo to już konsekwentnie trzymam się daleko od giełdy.
A inne aktywa?
Rynek nieruchomości ma swoją specyfikę, ekonomikę i płynność. To nie dla mnie. Zawsze istotna była dla mnie płynność ze względu na dostęp do gotówki w wypadku nowej inwestycji.
W przypadku zarządzania inwestycjami w segmencie średniej wielkości firm – z przychodami rzędu 100-300 mln zł – do sukcesu potrzeba pełnego skupienia. Efektywnie trzeba poświęcić kawałek swojego życia, płacąc również cenę na polu prywatnym.
Wiele lat temu znajomy inwestor konsultujący ze mną potencjalne inwestycje po którymś „nie” wkurzył się i spytał, o co mi chodzi. Przecież skoro to on przychodzi do mnie z kapitałem, to sam powinien być bardziej konserwatywny, a ja chcieć inwestować. Wyjaśniłem mu, że jeśli projekt nie wypali, to obaj stracimy pieniądze. A ja dodatkowo 3-5 lat życia, których już nie odzyskam.
Każdy kolejny projekt odciąga uwagę i dostarcza stresu. A stres obniża potencjał kreatywny. Jest to dodatkowy powód, by dbać o właściwy balans między życiem zawodowym a prywatnym. Chyba więcej nie muszę już uzasadniać, dlaczego nie wyobrażam sobie dzisiaj żadnego innego zaangażowania niż w Tatuum.
Przedsiębiorcza sprawczość tonie pod ciężarem własnego ego
Często znajomi podsuwają panu projekty albo proszą o radę?
Dość często. I wiem, że droga biznesmena do inwestowania może być równie karkołomna jak przejście inwestora do biznesu. Gdy ktoś z sukcesem rozwija własny biznes nawet przez 20-30 lat, błędnie wydaje mu się, że z marszu zostanie świetnym inwestorem. Do obu działalności potrzebne są kompletnie inne kompetencje i doświadczenia.
To, co najczęściej prowadzi do tego, że utytułowany przedsiębiorca ponosi inwestycyjne fiasko?
Można by wskazać wiele czynników. Po pierwsze, sukces wzbudza błędne przekonanie: „Już wszystko wiem”. Bzdura. W inwestowaniu trzeba kierować się zasadą „wiem, że czegoś nie wiem”.
Majętny przedsiębiorca z reguły nie szuka relatywnie bezpiecznych aktywów o niskiej stopie zwrotu. Woli podjąć większe ryzyko, licząc na większy zarobek. Niektórzy wyobrażają sobie, że wchodzą do inwestycyjnego raju, w którym zaprezentują po raz kolejny pełnię swojego potencjału. I ta przedsiębiorcza sprawczość, która jest ich olbrzymią siłą, tonie pod ciężarem własnego ego.
W efekcie brakuje rzetelnej oceny inwestycji. Jeśli błędnie zainwestowali w kilka projektów i zaczynają dostrzegać, jak nagle tracą większe kwoty, pojawia się nerw, frustracja i bezradność. Mam wielu znajomych, którzy musieli zanurzyć się w oceanie nietrafionych inwestycji, by zrozumieć, jaki piękny własny biznes odpuścili. I wracają do niego z nową energią.
A po drugie?
Zarządzanie inwestycjami to zupełnie co innego niż zarządzanie własnym, budowanym czasami przez dziesięciolecia biznesem. W tym czasie najczęściej wielokrotnie zmieniała się strategia, pojawiały się kryzysy, zmieniały się zespoły. Sukces i biorący się z niego względny komfort zostały opłacone niemałą ceną.
Wejście w nową inwestycję to często jak wejście na wzburzone morze: widzimy przed sobą piękny cel, ale łódka jeszcze nie nadaje się, żeby tam dopłynąć. Załoga nie jest doświadczona do pływania w takich warunkach i nie wiemy, jaka pogoda spotka nas po drodze.
Przedsiębiorca jako inwestor nie wsiada na tę łódkę. Ustala jedynie kurs z kapitanem, po czym dostaje raporty. Najczęściej może reagować, gdy jest już zbyt późno. To jest bardzo duże uproszczenie, ale alegoria w moim odczuciu powinna działać na wyobraźnię.
Waliłem głową w mur i nie wiedziałem, co więcej mogę zrobić, byśmy odbili
A jak to wygląda po stronie szukającego kapitału?
Z doświadczenia wiem, że założyciele przedstawiają swój biznes w co najmniej 90 proc. przypadkach zbyt optymistycznie. Konserwatywny recenzent własnego dzieła zdarza się rzadko. A z czasem okazuje się, że potrzeby inwestycyjne znacznie przewyższają założony budżet. Choć czasem wynika to po prostu z zewnętrznych, rynkowych czynników, których nie można było przewidzieć.
Doświadczył pan przecież podobnej sytuacji z Tatuum, angażując się w 2015 r. najpierw jako Paan Capital. Niezbędne inwestycje przerosły państwa wyobrażenia.
Po nakreśleniu przez założyciela wstępnych potrzeb kapitałowych oceniliśmy je z dużym marginesem na sześciokrotnie większe. A to i tak okazało się za mało. Uzyskanie niezbędnej efektywności trwało dłużej, niż się spodziewaliśmy.
W pewnym momencie już niemal waliłem głową w mur i nie wiedziałem, co więcej mogę zrobić, byśmy odbili. Potrzeba było jednak tylko więcej czasu i większej poduszki finansowej.
Czy inwestując wtedy w tę firmę, miał pan z tyłu głowy myśl, że chciałby sprawdzić się kiedyś w roli przedsiębiorcy?
Nigdy o tym nie myślałem. Wiem dzisiaj, że w przypadku tej inwestycji nie było innej drogi niż moje pełne zaangażowanie i połączenie roli inwestora i prezesa.
Dziś na co dzień czuję się bardziej przedsiębiorcą niż inwestorem, bo zarządzam jedną firmą. Jednak cały czas mam przed oczami optykę inwestora. Patrzę na biznes z perspektywy długoterminowego budowania jego wartości. I mam bardzo czytelną wizję tego, jakim biznesem powinno być Tatuum, żeby było atrakcyjne dla światowych inwestorów branżowych.
Wszystko zainwestowałem w Tatuum
Po prawie dwóch latach w roli prezesa Tatuum przeniósł się pan do rady nadzorczej. A w 2023 r. zainwestował kilkanaście milionów złotych w stumilionowy wykup menedżerski i ponownie przejął ster. Co skłoniło pana do postawienia wszystkiego na tę jedną kartę?
Ani przez moment nie ograniczyłem zaangażowania w firmę. W praktyce sam „oddelegowałem się” z rady nadzorczej do nadzorowania strategicznie ważnych obszarów. W szczególności produktu, marketingu i ekspansji. Uczestniczyłem we wszystkich decyzjach strategicznych i kluczowych operacyjnych.
Na etapie wykupu wierzyłem, że najlepszy czas dopiero przed spółką. W tym zakresie różniłem się z moimi ówczesnymi wspólnikami z Paan Capital. A dzisiaj widzę, że wraz z przejęciem w pełni sterów ten potencjał się jeszcze zwiększył.
Większość osób doradzała, czy odradzała panu tę transakcję?
Najczęściej mówili: „W co ty się pakujesz”. Bo handel detaliczny, w tym w modzie, jest bardzo trudny. Z zewnątrz wydaje się to proste – przecież „każdy zna się na odzieży” – a budowanie marki jest fajne. Jednak dopiero mając porównanie z różnych sektorów, można zrozumieć, jak trudny jest to sektor.
Jak przejęcie Tatuum wpłynęło na dywersyfikację prywatnego majątku?
Wszystko zainwestowałem w Tatuum. Z zewnątrz może to wyglądać na wariactwo. Bardzo jednak wierzę, że to była moja najlepsza decyzja inwestycyjna w życiu. I bardziej definiuję to jako koncentrację kapitału niż nadmierne ryzyko.
W Tatuum nie czuję nudy
A co z powrotem do inwestycyjnej działalności Paan Capital?
Będzie to możliwe, dopiero gdy będę w stanie nieco „zluzować” w Tatuum. Dzisiaj sobie tego nie wyobrażam.
Nie ciągnie pana z powrotem do analizowania mnóstwa różnorodnych biznesów, zamiast nudzenia się w jednym miejscu?
W Tatuum nie czuję nudy. Mam wszystko. Rynek jest bardzo konkurencyjny i dynamiczny. Być może najbardziej spośród wszystkich sektorów. Uczestniczymy w globalnej grze. Bez kompleksów, mając świadomość naszych przewag i unikatowości marki.
Łączymy jakościowy świat rzemiosła, który musi nim pozostać, z najnowszymi technologiami. Docieramy do klientów różnymi kanałami, z których każdy ma podobny bardzo dynamiczny potencjał rozwoju. I co najważniejsze – wciąż rozwijamy produkt i wzbogacamy doświadczenie klienta.
To permanentny, niezwykle pasjonujący proces. Właśnie uruchomiliśmy aplikację mobilną, w czwartym kwartale otworzymy zupełnie nowy koncept salonu, przygotowujemy się do wejścia na nowe, duże rynki.
Przyznaję jednak, że nawyk analizowania firm mi pozostał. Gdziekolwiek zetknę się z nowym biznesem, od razu próbuję zrozumieć model, konkurencję i potencjał.
Startupy? Nie dla mnie
Skoro interesują pana różne sektory i innowacje, to dlaczego nie inwestuje pan w startupy?
Bo to kompletnie nie moja bajka. Nie mam kompetencji w tym obszarze. Inwestowanie w młode spółki opiera się w dużym stopniu na statystyce i szczęściu. Niezależnie od potencjalnie wygrywającego pomysłu na model biznesowy i doświadczeń zespołu jest dla mnie zbyt wiele niewiadomych. Zaangażowanie się inwestora w biznes niewiele zmienia.
Mam kilku znajomych, którzy są profesjonalistami na tym polu i odnoszą sukcesy. Nawet wciągali mnie do wybranych projektów w roli inwestora pasywnego. Jednak do tej pory nie wyobrażałem sobie, żeby móc zainwestować pieniądze i biernie czekać na efekt.
Muszę trzymać kierownicę w ręku albo przynajmniej mieć kontrolę nad tym, co dzieje się w biznesie. Mam silną potrzebę wizualizowania sobie różnych scenariuszy, przekładania ich na plany działania oraz co najważniejsze: bardzo aktywnego zaangażowania na etapie egzekwowania strategii.
Co skłoniłoby pana do powrotu do inwestowania na dużą skalę?
Wyzwanie, zespół i … przygoda. Ale nie dzisiaj. Jakiś czas temu znajomy ze świata private equity zaproponował mi stworzenie funduszu na 200 mln euro. I bardziej nie mógł mnie wystraszyć.
Nie wyobrażam sobie tworzenia funduszu i „kolędowania” wśród potencjalnych inwestorów za kapitałem pod nie wiadomo jakie inwestycje. Paan Capital zawsze inwestowało w konkretne projekty z dużym potencjałem i tak pozostanie.
Nie wiem, kiedy zacznę patrzeć na coś nowego. Z pewnością nie w ciągu kilku lat. Dziś realizuję niezwykłe wyzwanie z fantastycznym zespołem, który budowałem latami. Nie umiem sobie wyobrazić dzielenia uwagi na cokolwiek innego.
Komentarz partnera cyklu
Sukces w biznesie rzadko jest efektem jednego spektakularnego ruchu
To moment, w którym szczególnego znaczenia nabiera biznesowa dojrzałość: świadomość własnych ograniczeń i umiejętność korzystania z kompetencji oraz zasobów innych. Widać to szczególnie w sektorze MŚP. W eFaktor pracujemy z wieloma dobrze zarządzanymi firmami, które mają sprawdzony model biznesowy i potencjał wzrostu, ale nie dysponują zapleczem dużych korporacji. Dlatego tak ważne są nie tylko odpowiedni dobór zespołu, ale też dostęp do przewidywalnego finansowania. Dobrze zarządzana płynność daje przedsiębiorcy przestrzeń do działania wtedy, gdy rzeczywistość zaczyna odbiegać od wcześniejszych założeń.
Sukces w biznesie rzadko jest efektem jednego spektakularnego ruchu. Znacznie częściej składa się z wielu właściwych decyzji, konsekwencji i gotowości do korekty kursu. Doświadczenie nie powinno więc budować przekonania o własnej nieomylności, lecz lepszą świadomość ryzyka i umiejętność rozpoznania momentu, w którym warto zaufać kompetencjom innych.


Główne wnioski
- Doradca, inwestor, przedsiębiorca. Po latach doradzania przy transakcjach i kierowania giełdową spółką Paweł Kapłon postanowił pójść „na swoje”. Założył ze wspólnikiem fundusz private equity Paan Capital i zrealizował kilka inwestycji. Jedną z nich jest marka modowa Tatuum. To w tę firmę zaangażował się szczególnie i w 2024 r. dokonał wykupu menedżerskiego. – Wszystko zainwestowałem w Tatuum. Może to wyglądać na wariactwo, ale bardzo wierzę, że to moja najlepsza decyzja inwestycyjna w życiu – mówi Paweł Kapłon.
- Nietypowe podejście do inwestowania. W akcje giełdowych spółek Paweł Kapłon inwestuje wyłącznie przez zaprzyjaźnione fundusze. Z giełdy „wyleczył się” jeszcze w latach 90., gdy stracił większość pieniędzy. Wartość dobranych do portfela spółek szybko spadła i odbiła, dopiero gdy pozbył się akcji. Rynek nieruchomości nie zapewnia mu wystarczającej płynności, a startupy w zbyt dużym stopniu opierają się na statystyce. Dlatego w pełni koncentruje się na wybranych inwestycjach, dziś to Tatuum. – Dzięki konsekwentnej realizacji strategii dobudowujemy co najmniej 100 mln zł wartości w rok – podkreśla przedsiębiorca.
- Sukces w biznesie nie gwarantuje udanych inwestycji. Paweł Kapłon przekonuje, że przedsiębiorców z sukcesem na koncie często gubi w inwestowaniu ich własne ego. Wpadają w błędne przekonanie, że wiedzą już wszystko. Podejmują podwyższone ryzyko, a gdy inwestycje nie wychodzą, są bezradni. – Mam wielu znajomych, którzy musieli zanurzyć się w oceanie nietrafionych inwestycji, by zrozumieć, jaki piękny własny biznes odpuścili. I wracają do niego z nową energią – mówi Paweł Kapłon.
