

 Zaloguj się




 Dzieje się!


90 mln zł za Starkę odstraszyło inwestorów? Fiasko drugiego przetargu na historyczną fabrykę alkoholi
Ogromna obniżka nie wystarczyła, by znaleźć kupca na zakład z bogatymi zasobami kultowego trunku premium. Syndyk jest gotowy zejść z ceny jeszcze niżej, jednak reprezentujący spółkę prawnicy przekonują, że to nie kwota jest problemem.


Z tego artykułu dowiesz się…
- Co mogło doprowadzić do fiaska drugiego przetargu na sprzedaż Starki.
- Jak mogą zmienić się warunki kolejnego postępowania.
- Czego dotyczą rozbieżności między syndykiem a częścią wierzycieli.
Audio generowane przez AI. Może zawierać błędy.
Kilkuletnie przygotowania do sprzedaży Szczecińskiej Fabryki Wódek Starka w upadłości nie wystarczyły, by sprawnie przeprowadzić likwidację majątku. W pierwszym, czerwcowym przetargu – z ceną minimalną 106,3 mln zł – nie wpłynęła żadna oferta.
Syndyk w lipcu ogłosił drugie postępowanie. Cenę obniżył do 90 mln zł, a okres składania ofert skrócił z 90 do 60 dni. Dziś, 25 września, o godz. 10 nastąpi ich otwarcie. Tyle że z ustaleń XYZ wynika, że sędzia nie będzie miał czego otwierać.
– Nikt nie wpłacił wadium [4,5 mln zł, należało to zrobić do 22 września – red.]. Tym samym należy założyć, że również do sądu nie wpłynęła żadna oferta – potwierdza Maciej Kasprzyk, syndyk masy upadłości Szczecińskiej Fabryki Wódek Starka
– Złożyliśmy wniosek o zmianę terminu składania ofert, ponieważ zainteresowani inwestorzy potrzebowali więcej czasu na zakończenie analiz i procedur wewnętrznych. Sędzia-komisarz wniosek oddalił. Jeżeli na posiedzeniu 25 września nie będzie ofert, spodziewamy się ogłoszenia kolejnego przetargu – dodaje Bartosz Groele z kancelarii Groele i Wspólnicy, reprezentującej upadłego (spółkę w upadłości).
Syndyk chce obniżyć cenę i skrócić czas na oferty
W rozmowie z redakcją XYZ syndyk zapowiada, że następnym jego krokiem będzie przygotowanie trzeciego przetargu. Z kolejną obniżką ceny minimalnej.
– Chciałbym, żeby była istotna, a nie symboliczna [poprzednia wyniosła 16,3 mln zł – red.]. Nie chcę jeszcze podawać konkretnej kwoty. Wcześniej zamierzam przedyskutować tę kwestię z radą wierzycieli na najbliższym posiedzeniu – mówi Maciej Kasprzyk.
Ma nadzieję, że uda się zwołać je w przyszłym tygodniu. Przewodniczący rady wierzycieli podjął już stosowne kroki w tym właśnie celu. Syndyk uważa, że pozytywne rozstrzygnięcie przetargu jest kwestią tylko ustalenia ceny rynkowej akceptowalnej dla potencjalnych inwestorów.
– Na wszelkie analizy składników majątku czasu było już dość. Nie ma więc podstaw, by wydłużać czas składania ofert. Chciałbym go wręcz skrócić, być może do 45 dni, żeby jak najszybciej znaleźć nabywcę przedsiębiorstwa. Z wielu powodów sfinalizowanie sprzedaży jeszcze w tym roku byłoby dla masy upadłości i jej wierzycieli najlepszym rozwiązaniem – wyjaśnia Maciej Kasprzyk.
Już w trakcie prac nad przygotowaniem drugiego postępowania sugerował radzie wierzycieli przyjęcie 45-dniowego terminu. Proponował też cenę ok. 85 mln zł, czyli 20-procentową obniżkę. Natrafił jednak na opór, stąd kompromis.
Lista zatwierdzonych wierzytelności wraz z odsetkami dotyczy 32,5 mln zł. Sprzedaż Starki nawet z kolejną kilkunastomilionową obniżką pokryłaby je więc z nawiązką.
Miniwywiad
Co stoi na przeszkodzie skutecznej sprzedaży fabrycznego majątku
XYZ: Starka już od kilku lat jest przygotowywana do sprzedaży, a mimo to nawet drugi przetarg się nie powiódł. O jakiej sytuacji na rynku to świadczy?
Dr Wojciech Piłat, partner zarządzający w Piłat i Partnerzy Kancelaria Adwokatów i Radców Prawnych: Nie wyciągałbym na jednostkowym przykładzie Starki ogólnych wniosków, ponieważ każda upadłość jest inna. W ostatnim czasie uczestniczyłem w dwóch, w których doszło do sprzedaży zakładów o kilkudziesięciomilionowej wartości już w pierwszym przetargu. Natomiast uzyskanie dobrej ceny w upadłości jest dziś trudne z kilku powodów.
Jakich?
Pierwszym jest powszechne przekonanie, że wartość wskazana w opisie i oszacowaniu przedsiębiorstwa przez syndyka – zwykle jest pierwszą ceną wywoławczą – nie jest ostateczną i najniższą ceną ofertową. Każda kolejna runda przetargowa to nie tylko kilka miesięcy formalności – pozwalających nabywcy dalej obracać kapitałem zgromadzonym na zakup – ale także obniżka ceny wywoławczej o 10-20 proc.
Potencjalny inwestor odgórnie zakłada, że właśnie tak będzie. Nie składa więc oferty w pierwszym postępowaniu, bo czeka na niższą cenę.
Kolejny powód?
Wzrósł koszt kapitału niezbędnego do kupna firmy od syndyka. We wrześniu RPP utrzymała stopę referencyjną na poziomie 3,75 proc., a WIBOR 3M wynosi 3,86 proc. Inflacja w sierpniu sięgnęła 3,4 proc. i nadal rośnie, a paliwa podrożały o 24 proc. rok do roku.
Rynek nie spodziewa się obniżek przed połową 2027 r. Zakup za kilkadziesiąt milionów złotych finansowany długiem trudniej jest więc spiąć z czysto finansowych powodów.
Na co jeszcze zwróciłby pan uwagę?
Fale upadłości dotyczą całych sektorów. Najbardziej naturalnymi nabywcami są konkurenci z tej samej branży. Tylko że oni też są pod presją rynkową i utrudnionej płynności finansowej. A co za tym idzie – mają mniejszą zdolność kredytową.
Majątek produkcyjny jest zwykle specyficzny. To sprawia, że zainteresowane jego zakupem jest jedynie wąskie grono inwestorów. Do tego dochodzą często ryzyka środowiskowe, decyzje administracyjne i pozwolenia, które nie zawsze przenoszą się automatycznie z chwilą kupna od syndyka.
Warto też podkreślić, że w nowelizacjach przepisów dużo rzadziej udaje się sprzedać syndykowi przedsiębiorstwo w tzw. pre-packu [przygotowana likwidacja z myślą o konkretnym kupującym – red.]. Instytucja ta wydaje się obecnie niewykorzystanym narzędziem. A pozwalałaby sprzedać przedsiębiorstwo, zanim straci ono wartość i z pominięciem ciągu kolejnych przetargów.
Jak dużo zależy w takim razie od aktywności syndyka?
Dużo. Unikatowe i specyficzne aktywa trzeba aktywnie oferować i sprzedawać. Przygotować platformę wymiany danych, zaangażować – o ile sędzia-komisarz na to zezwoli – doradcę transakcyjnego, szukać nabywców z zagranicy, oferować wcześniejszą dzierżawę z opcjonalnym prawem pierwokupu. Jednym z takich przykładowych kanałów sprzedażowych mogą być np. inwestorzy z Ukrainy, którzy szukają mocy produkcyjnych w Unii Europejskiej.

To nie cena wstrzymuje inwestorów, tylko czas?
W ocenie kancelarii reprezentującej upadłego o braku ofert nie przesądziła ani cena, ani brak zainteresowania aktywem, lecz czas. A ściślej rozkład terminu i wymogi, jakie oferta musi spełniać już w chwili złożenia, czyli m.in. być bezwarunkowa i bezwariantowa.
– Oznacza to, że przed jej złożeniem inwestor musi zamknąć cały proces, na który – według naszego doświadczenia transakcyjnego – składają się z reguły: due diligence, model biznesowy funkcjonowania przedsiębiorstwa po nabyciu, zgody korporacyjne, finansowanie oraz wpłata wadium. Żadnej z tych kwestii nie da się odłożyć na etap po złożeniu oferty. Nominalna długość terminu nie odzwierciedla więc realnego czasu, jakim dysponowali oferenci. Tym bardziej że znaczna część 90-dniowego okresu przypadła na lipiec i sierpień. Dostępność zarządów, doradców i organów korporacyjnych jest wtedy naturalnie ograniczona – wyjaśnia Bartosz Groele.
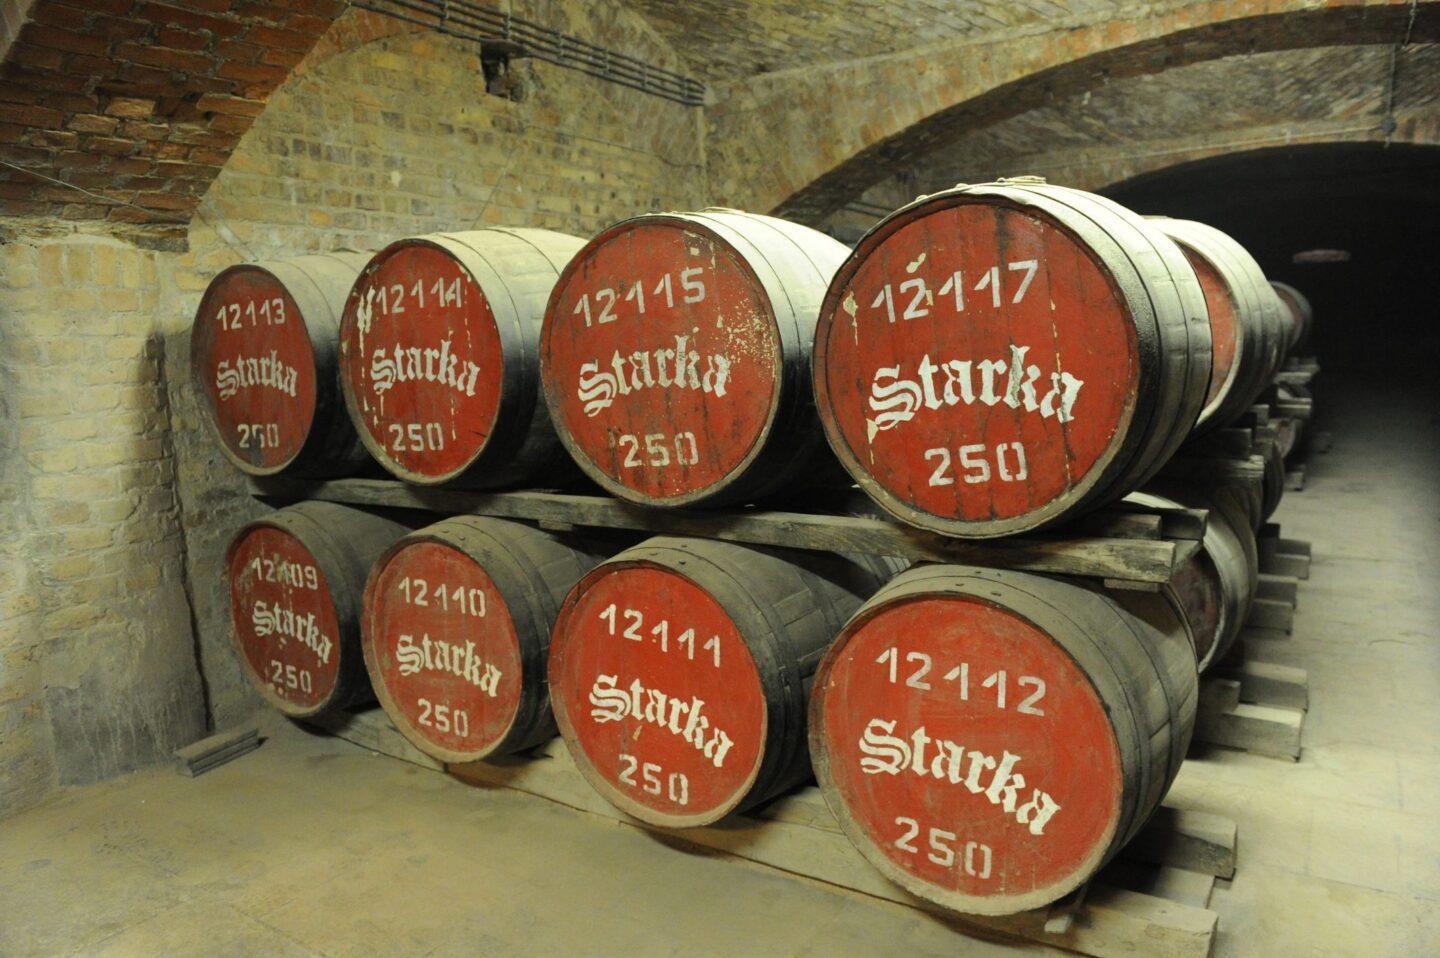
Zwraca też uwagę na specyficzne okoliczności. Mianowicie ok. 60 proc. wartości oszacowania stanowią zapasy alkoholu. Ich weryfikacja wymaga oględzin zakładu. Nabywca musi uzyskać zezwolenie na obrót hurtowy jeszcze przed zawarciem umowy sprzedaży.
– To procedura standardowa, ale wymagająca czasu. Inwestorzy zagraniczni muszą ponadto zbadać wymogi dotyczące nabywania nieruchomości przez cudzoziemców i ewentualnej kontroli koncentracji oraz zgromadzić dokumenty , tłumaczenia przysięgłe i pełnomocnictwa notarialne. Są to czynności liczone w tygodniach, nierzadko w miesiącach – tłumaczy mecenas.
Zainteresowanych Starką przybywa, ale…
Ze względu na te wszystkie czynniki upadły złożył wniosek o przedłużenie terminu składania ofert w drugim przetargu do 30 listopada. A następnie wniosek o jego pilne rozpoznanie.
– Sędzia-komisarz wniosek oddalił i z szacunkiem przyjmujemy to rozstrzygnięcie. Podtrzymujemy jednak ocenę, że zasadniczą barierą oddzielającą zainteresowane podmioty od złożenia oferty był czas niezbędny do zakończenia analiz i procedur korporacyjnych. Na rynku warunki wejścia w inwestycję tej skali negocjuje się w długich procesach, z możliwością strukturyzowania transakcji przy aktywnym udziale drugiej strony. Ramy sprzedaży w upadłości na to nie pozwalają. Nabywca musi od początku dostosować się do sztywnych wymogów prawnych, co wydłuża i komplikuje proces decyzyjny – przekonuje Bartosz Groele.
Podkreśla, że zainteresowanie inwestorów Starką wynika z połączenia trzech czynników. To unikatowy zapas starzonego alkoholu wraz z recepturą i know-how, historyczna marki premium o międzynarodowej rozpoznawalności oraz nieruchomość inwestycyjna o powierzchni ok. 2,68 ha w centrum Szczecina. Każdy z tych czynników przyciąga inny typ inwestora.
– Grono zainteresowanych się poszerza. Krąg podmiotów dysponujących kapitałem odpowiednim dla transakcji tej skali jest z natury ograniczony. W tym roku po raz pierwszy dotarto jednak do niego w sposób systematyczny i międzynarodowy. Efektem kampanii jest konkretna, udokumentowana baza potencjalnych inwestorów, którzy są na etapie analiz i prowadzenia przez kolejne etapy procesu. Największym ryzykiem dla tego grona jest dziś utrata ciągłości. Zakończenie przetargu w trakcie trwających analiz oznacza, że inwestorzy będą musieli czekać na warunki kolejnego postępowania, zamiast kontynuować prace według znanego harmonogramu – mówi Bartosz Groele.
Dłuższy termin i stabilna cena mogłyby pomóc?
Kancelaria reprezentująca upadłego przekonuje, że do sukcesu postępowania niezbędnych jest kilka czynników. Pierwszy z nich to co najmniej 90-dniowy termin składania ofert w całości poza okresem wakacyjnym. Drugi to stabilność ceny.
– Skoro barierą nie była cena, lecz czas i struktura transakcji, jej dalsze obniżanie nie rozwiąże problemu. Osłabi natomiast pozycję negocjacyjną masy upadłości, obniży potencjalny stopień zaspokojenia wierzycieli i negatywnie wpłynie na rynkową wartość marki. W naszej ocenie wartość przedsiębiorstwa – ze względu na markę, zapasy starzonego alkoholu i lokalizację nieruchomości – przewyższa sumę oszacowania. Celem postępowania powinno być uzyskanie ceny odpowiadającej tej wartości, a nie kolejne ustępstwo – mówi Bartosz Groele.
Podkreśla też znaczenie ciągłości działań. Upadły ma kontynuować działania informacyjne wobec inwestorów i wspierać uzgodnienie struktury transakcji między podmiotami zainteresowanymi różnymi składnikami przedsiębiorstwa.
– Deklarujemy pełną współpracę z syndykiem w tym zakresie – mówi Bartosz Groele.
Bogata i burzliwa historia kultowej marki
Historia szczecińskiej fabryki wytwarzającej m.in. starkę – żytnią wódkę premium nazywaną „polską whisky” – sięga 1863 r. Od 1946 r. była częścią państwowego przedsiębiorstwa, którego upadłość sąd ogłosił w 2010 r. Dwa lata później kupił ją za ponad 29 mln zł zagraniczny inwestor: spółka Yasmia.
Kontroluje ją polsko-kanadyjskie małżeństwo Katarzyna i David L., którym dekadę później prokuratury postawiły zarzuty działania na szkodę własnej firmy. Chodziło m.in. o korzystanie z usług po cenie zawyżonej, a sprzedaż produktów po zaniżonej. Sprawa jest w toku.
Yasmię wspierał finansowo fundusz Starnberg Investment Group. Dzięki kilkumilionowej inwestycji wznowiła produkcję, a już w 2016 r. znalazła kupca. Jacek W., Szczepan B. i Adam P. (oskarżeni o oszustwo po późniejszym zawiadomieniu przedstawicieli Starki o kradzieży jej majątku) zaoferowali przez spółkę Polmosy 75 mln zł. Nie zapłacili jednak ani złotówki, a spór o prawo do udziałów trwał do marca 2020 r.
Po odzyskaniu kontroli Yasmia zaplanowała restrukturyzację przewidującą m.in. wzrostu zysku EBITDA w latach 2023-2027 z 9,8 do 29,5 mln zł. Porozumiała się z większością wierzycieli w sprawie pełnej spłaty – łączna wartość wierzytelności wynosiła 65,2 mln zł. Wniosek o zatwierdzenie układu złożyła w marcu 2022 r. I pojawił się problem.
Lata opóźnienia i liczne rozbieżności
Mimo trzykrotnej prośby o przyspieszenie wydania decyzji zapadła ona dopiero po roku. Okazała się niepomyślna dla wnioskodawcy. Sąd podważył wiarygodność porozumienia się spółki z potencjalnym inwestorem na kwotę do 15 mln euro i uznał, że przyjęcie nakreślonego planu restrukturyzacji byłoby zbyt ryzykowne dla wierzycieli. Ogłosił więc upadłość.
Syndyk zakładał, że zdoła ogłosić konkurs na sprzedaż całego przedsiębiorstwa jesienią 2023 r. Jednak między nim a dotychczasowym właścicielem Starki i reprezentującą go kancelarią szybko doszło do spięć. Dotyczyły wielu kwestii, przede wszystkim ustalenia rzeczywistych wierzycieli oraz wyceny.
Kilka miesięcy później Maciej Kasprzyk zawnioskował do sądu o zgodę na sprzedaż przedsiębiorstwa za 106,3 mln zł. Główny wierzyciel, reprezentowany przez Davida L., przekonywał, że ta wartość nijak ma się do rzeczywistości. Obstawał, że firma warta jest 350 mln zł (290 mln zł zapasy i 60 mln zł nieruchomości), nie uwzględniając istotnej wartości marki oraz własności intelektualnej.
Liczne rozbieżności doprowadziły do tego, że do przetargu na Starkę doszło prawie trzy lata później. O oficjalne potwierdzenie zainteresowanych nią podmiotów trudno. W 2024 r. przyglądała się jej kontrolowana przez Skarb Państwa Krajowa Grupa Spożywcza. Jej ówczesny prezes, Marek Zagórski, uznawał aktywa szczecińskiego producenta za wartościowe. Pomysł jednak przepadł.
Starka za droga czy niedowartościowana?
Największą wartość w operacie wyceniającym cały majątek na 106,3 mln zł ma prawo do dwóch znaków towarowych: Starka i Starka Prestige (48 mln zł). Kolejną pozycją są położone w atrakcyjnej lokalizacji nieruchomości przy ul. Jagiellońskiej w Szczecinie. Część produkcyjną ekspert wycenił na 20,2 mln zł, a inwestycyjną (deweloperską) na 18,3 mln zł (łącznie 38,6 mln zł).
Bardzo ważnym elementem majątku, o przyjętej wartości 15,3 mln zł, są zapasy postarzałej surówki żytniej. Znaczącą wartość mają jeszcze zgromadzone produkty i półprodukty w zbiornikach (3 mln zł) oraz liczne ruchomości (1,3 mln zł).
Reprezentująca upadłego kancelaria Groele i Wspólnicy podkreśla, że możliwa do uzyskania w przyszłości wartość przedsiębiorstwa przewyższa cenę minimalną. Według nich przekracza ją także szacowany potencjał przychodowy zapasów Starki.
Uważają także, że niedoceniona jest też wartość nieruchomości. Z opinii firmy doradczej Zarzecki i Wspólnicy wynika, że zysk z realizacji komercyjnego projektu może wynieść 83,9 mln zł. Nie wspominając o produkcyjnej części nieruchomości.
Zdaniem eksperta
Długi producentów alkoholi ryzykiem dla kontrahentów
Analiza poszczególnych grup producentów pokazuje jednak znaczące zróżnicowanie kondycji finansowej przedsiębiorstw. Najbardziej niepokojącą dynamikę wzrostu zaległości odnotowano wśród producentów napojów bezalkoholowych (PKD 11.07.Z). Zwiększyły się o 47,7 proc. do 32,5 mln zł. Wzrost przeterminowanych zobowiązań odnotowali również producenci słodu (o 19,3 proc. do 5,8 mln zł) oraz producenci piwa (o 8,6 proc. do 43 mln zł). Na tym tle pozytywnie wyróżniają się producenci win gronowych. Ograniczyli poziom zaległości o 26 proc., do ok. 5,4 mln zł.
Z perspektywy oceny ryzyka gospodarczego szczególnie istotny jest udział podmiotów z problemami płatniczymi w całym sektorze. Trudności z terminową regulacją zobowiązań występują średnio, w co dwunastym przedsiębiorstwie z branży, natomiast wśród producentów piwa i cydru – w co dziesiątym. Oznacza to relatywnie wysoki poziom ryzyka współpracy handlowej, wymagający od uczestników rynku zwiększonej ostrożności w zakresie zarządzania należnościami oraz oceny wiarygodności kontrahentów.
Wysoki odsetek przedsiębiorstw z zaległościami stwarza podatność branży na efekt domina w obszarze płatności. Nawet pojedyncze opóźnienia w regulowaniu zobowiązań mogą prowadzić do przenoszenia problemów związanych z płynnością finansową na kolejne ogniwa łańcucha dostaw. Obejmujące zarówno dostawców surowców, opakowań, jak i również firmy logistyczne, transportowe i dystrybucyjne. W konsekwencji pogorszenie sytuacji finansowej części przedsiębiorstw może oddziaływać na cały ekosystem gospodarczy związany z produkcją i dystrybucją napojów.
Dodatkowym czynnikiem zwiększającym presję na sytuację finansową przedsiębiorstw jest wdrażanie systemu kaucyjnego. Proces ten wymaga poniesienia znaczących nakładów inwestycyjnych i organizacyjnych związanych z dostosowaniem infrastruktury, wdrożeniem systemów informatycznych, organizacją logistyki zwrotnej oraz zarządzaniem obiegiem opakowań.
W krótkiej perspektywie koszty te mogą negatywnie wpływać na płynność finansową oraz rentowność kapitału i zyskowność działalności. Szczególnie w przypadku przedsiębiorstw o ograniczonych zasobach kapitałowych i niskich marżach. Jednocześnie w szerszym horyzoncie sprawnie funkcjonujący system kaucyjny może przyczynić się do poprawy efektywności operacyjnej i ograniczenia części kosztów związanych z gospodarką opakowaniową.
Z danych wynika, że część przedsiębiorstw skutecznie redukuje poziom zaległych zobowiązań. Jednak skala wzrostu zadłużenia w wielu segmentach rynku świadczy o utrzymującej się presji finansowej. Na sytuację branży wpływają zarówno czynniki wewnętrzne – np. zatory płatnicze, rosnące koszty działalności – jak i uwarunkowania zewnętrzne, w tym osłabiona dynamika konsumpcji, niepewność gospodarcza, wysoka zmienność cen surowców, energii i opakowań oraz rosnące wymagania regulacyjne.
W mojej ocenie sektor produkcji napojów pozostaje branżą o podwyższonym poziomie ryzyka płynnościowego. Rosnąca wartość zaległości przy znaczącym udziale przedsiębiorstw mających problemy z terminowym regulowaniem zobowiązań wskazuje na potrzebę szczególnie aktywnego zarządzania ryzykiem kredytowym i gospodarczym.
Kluczowe znaczenie dla zachowania stabilności finansowej przedsiębiorstw będzie miało bieżące monitorowanie sytuacji kontrahentów, weryfikacja ich wiarygodności płatniczej oraz szybkie reagowanie na pierwsze symptomy pogarszającej się kondycji finansowej. W warunkach utrzymującej się presji kosztowej i dodatkowych obciążeń związanych z transformacją regulacyjną działania te stają się jednym z podstawowych elementów ograniczania ryzyka operacyjnego i finansowego w branży.


Główne wnioski
- Fiasko drugiego przetargu mimo obniżki ceny. Z ustaleń XYZ wynika, że nikt nie wpłacił wadium, a więc też nie złożył oferty na zakup Szczecińskiej Fabryki Wódek Starka w upadłości. W drugim przetargu syndyk obniżył cenę ze 106,3 do 90 mln zł i skrócił okres składania ofert z 90 do 60 dni. Ich otwarcie miało nastąpić 25 września. Jednak już do 22 września zainteresowani musieli je złożyć i wpłacić wadium: 4,5 mln zł.
- Czasu było dość, musi być taniej. Syndyk przekonuje, że brak ofert na Starkę mimo dwóch przetargów wynika ze zbyt wysokiej ceny. W związku z tym planuje kolejną, „istotną” obniżkę – nie chce, żeby była tylko symboliczna. Chce możliwie jak najszybciej ogłosić trzecie postępowanie z terminem składania oferty skróconym do 45 dni. Przekonuje, że na rozstrzygnięciu przetargu jeszcze w tym roku skorzystają wszystkie strony.
- Kolejna obniżka nie rozwiąże problemu. Reprezentująca spółkę w upadłości kancelaria przekonuje, że to nie cena jest problemem, tylko restrykcyjne wymogi przy ograniczonym czasie. Zapewniają, że grono potencjalnych inwestorów wręcz się poszerza. Jednak skomplikowana struktura majątku – historyczna marka premium, unikatowe zapasy alkoholu i atrakcyjna nieruchomość pod cele komercyjne w centrum Szczecina – wymaga przygotowania podobnie skomplikowanej struktury oferty. Prawnicy przekonują, że stabilizacja ceny i wydłużony okres składania ofert sprzyjałyby pozytywnemu rozstrzygnięciu przetargu.
