



 Zaloguj się





 Dzieje się!

Od milionowej kary po miliardowe plany. Były szef Uniqi rozkręca TUZ
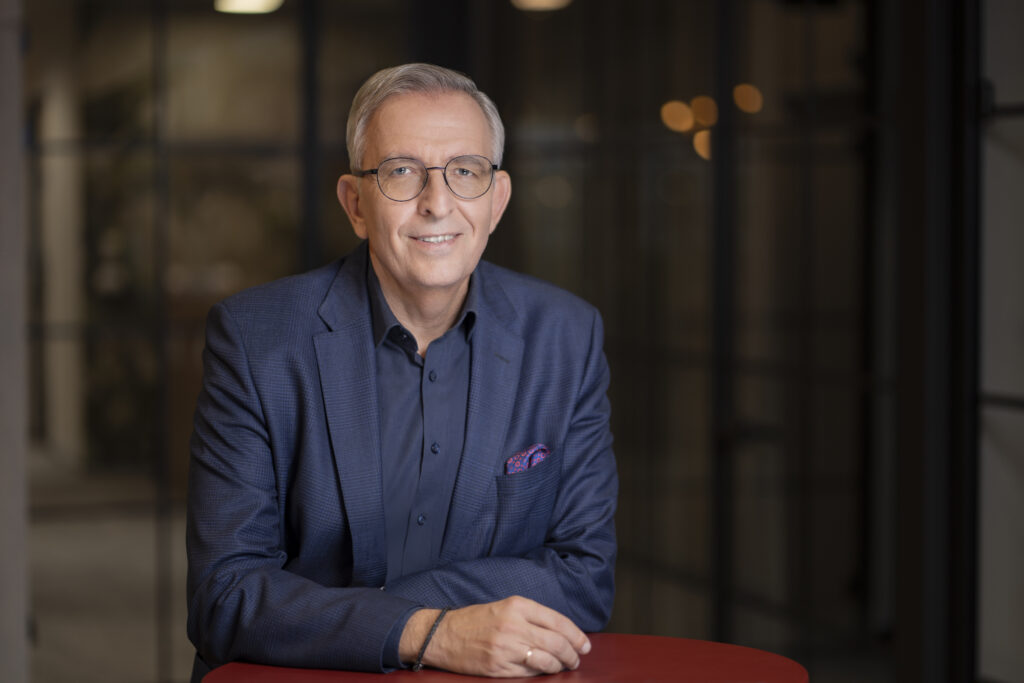
Dla Jarosława Matusiewicza przejście do niewielkiego towarzystwa TUZ okazało się wyjątkowym wyzwaniem na koniec kariery zawodowej. Dwa lata po objęciu stanowiska ujawnia dalsze plany, włącznie ze spłatą długu technologicznego oraz podwojeniem i tak rekordowej już składki.


Z tego artykułu dowiesz się…
- Jak powstawał TUZ i w jakich okolicznościach przejął go obecny właściciel.
- W których segmentach rynku TUZ zamierza najszybciej rosnąć, a które będzie odpuszczać.
- Co zdaniem brokerów stanowi największą przewagę konkurencyjną TUZ.
Audio generowane przez AI. Może zawierać błędy.
Gdy pojawiła się propozycja powrotu do gry, od razu się do tego zapalił. Dostrzegł tu ciekawe biznesowe wyzwanie na koniec kariery. W tym czasie rynkowi wyjadacze ostrzegali: po co wchodzić do spółki tajemniczego biznesmena, która od lat przynosi straty, nie ma jasnej wizji rozwoju, a na dodatek dostała właśnie wysoką karę finansową.
Nie posłuchał – po 12 rozmowach z właścicielem biznesu objął funkcję. W lipcu minęły dwa lata, od kiedy Jarosław Matusiewicz – były szef Uniqi, który m.in. organizował przejęcie polskiej części Axy – przejął stery w TUZ. To jedyne w Polsce towarzystwo ubezpieczeń kontrolowane w 100 proc. przez prywatny krajowy kapitał.
TUZ jest w rękach właściciela firmy Solid Security
Historia TUZ, czyli Towarzystwa Ubezpieczeń Zakonnych, sięga lipca 2003 roku. To wtedy przedstawiciele kilkunastu diecezji i zakonów otrzymali zgodę Ministerstwa Finansów na samodzielną działalność ubezpieczeniową jako towarzystwo ubezpieczeń wzajemnych. W takiej formule klienci towarzystwa są jednocześnie jego właścicielami. Wypracowany zysk, zamiast trafiać na dywidendę dla akcjonariuszy, obniża składki ubezpieczeniowe w kolejnym roku.
Dość szybko, bo pod koniec 2006 r. Komisja Nadzoru Finansowego (KNF) odebrała jednak TUW TUZ swobodę dysponowania aktywami. Powód? Zbyt niskie rezerwy i brak wystarczającego pokrycia wskaźnika wypłacalności kapitałem własnym. Konieczne było dokapitalizowanie.
Nowym właścicielem został Andrzej Szymanowski, który od 1991 r. buduje największą w kraju firmę ochroniarską Solid Security. Manewr powtórzył w 2008 r. Wtedy w jego ręce trafił inny problematyczny ubezpieczyciel, czyli Partner TUiR. Firma przez dwa lata była w stanie likwidacji, ale Szymanowski przedstawił plan działalności. Dostał też zielone światło z KNF na przejęcie. Dziś podmiot ten specjalizuje się głównie w OC zawodowym.
Menedżer objął stanowisko tuż po 1 mln zł kary z KNF
Kolejne lata przyniosły stopniowy wzrost składki. Po dołku w 2018 roku (200,8 mln zł), TUZ zaczął mocno zwiększać przypis aż do osiągnięcia 443,3 mln zł pięć lat później. Udziały rynkowe wahały się od 0,5 do 0,82 proc. TUZ rozgościł się zatem w drugiej dziesiątce towarzystw majątkowych.
W mediach informacje na temat towarzystwa pojawiały się sporadycznie. Głośniej o TUZ zrobiło się dopiero w lutym 2024 r., gdy KNF nałożyła na podmiot 1 mln zł kary za tzw. nieadekwatność składki. Chodzi o sytuację, gdy zbierane składki nie pokrywały zobowiązań z umów ubezpieczenia i kosztów biznesu ubezpieczeniowego. Do naruszenia miało dojść w latach 2018-2022 r. Niecałe pięć miesięcy po nałożeniu kary do zarządu dołączył Jarosław Matusiewicz.
Dziś wspomina, że firma znalazła się wtedy w ważnym momencie rozwoju i konieczne były zmiany. Menedżerowie mieli świadomość, że po latach strat na OC, trzeba wreszcie na nim zacząć zarabiać, by następnym razem nie skończyło się jeszcze gorzej. W ostateczności przecież KNF może zakazać firmie prowadzenia biznesu ubezpieczeniowego, co zrobił później wobec DallBogga.
– TUZ nigdy nie był najtańszym graczem na rynku OC, ale w porównaniu do większych graczy mieliśmy proporcjonalnie wyższe koszty, co było przyczyną problemów. Gdy przyszedłem do firmy, widać było już dużo większą powściągliwość w tym biznesie. Nikt nie naciskał na zwiększanie sprzedaży kosztem rentowności. Dostałem od właściciela dość wdzięczne zadanie wyczyszczenia portfela i skupienia się na rentownym wzroście – komentuje menedżer w rozmowie z XYZ.
Firma przebiła pół miliarda składki i podnosi poprzeczkę
To wtedy zaczęła się przebudowa TUZ. Konieczne było wzmocnienie odpowiedzialności na poziomie dyrektorskim, rekrutacja nowych menedżerów z rynku i zdefiniowanie na nowo zakresu działania poszczególnych departamentów. Zmiana objęła też zarząd. Matusiewicz postawił na podział odpowiedzialności według segmentów klientów (detaliczni i korporacyjni), a nie według tradycyjnego podziału na rynku, gdzie za sprzedaż, produkt i likwidację odpowiadają inne osoby. Nie wszyscy zgodzili się na nowe tempo zmian.
Krokiem milowym była decyzja KNF z czerwca 2025 r., pozwalająca na tzw. demutualizację, czyli przekształcenie formy prawnej TUW na spółkę akcyjną. TUZ nie korzystał de facto z mechanizmu wzajemności, a jednocześnie z racji takiej formy zmagał się z ograniczeniami. Nie mógł np. korzystać z reasekuracji czynnej. Od 2026 r. ma ją już w ofercie.
Dołączyły do niej też m.in. ubezpieczenia turystyczne i ubezpieczenia sprzętu budowlanego. Jednocześnie rozszerzył się zakres ubezpieczenia domów. Łącznie z oferty ubezpieczyciela korzysta pół miliona klientów.
2025 rok TUZ zakończył rekordowym 505 mln zł przypisem składki, a pierwsza połowa roku z wynikiem 274 mln zł daje nadzieję na kolejną poprawę. Jarosław Matusiewicz w tym roku chciałby zbliżyć się do 600 mln zł. Za dwa lata celuje w 800 mln zł, a w 2030 r. w 1 mld zł. Pracuje też nad zwiększeniem widoczności marki, czego efekty mają być widoczne w najbliższych tygodniach.
 Wykres interaktywny
Duże projekty, czyli pool jądrowy
– Rozpędziliśmy tę organizację, zaczęliśmy rozmawiać o dużych umowach i produktach, którymi TUZ się nie zajmował. Przestaliśmy sobie wmawiać, że przy naszej skali możemy się zajmować tylko OC i mieszkaniówką. Udało nam się przekonać rynek, że można nas zapraszać do współpracy, nawet jeśli bierzemy na siebie tylko 1 proc. ryzyka w dużym projekcie – komentuje menedżer.
Jednym z takich przykładów jest zaangażowanie TUZ w tworzenie tzw. poolu jądrowego. To branżowa inicjatywa pozwalająca zabezpieczyć ryzyko budowy i eksploatacji pierwszej w Polsce elektrowni jądrowej na Pomorzu. TUZ uczestniczy w projekcie, by zdobyć kompetencje, uwiarygodnić się, ale i z powodów czysto biznesowych. Przejmie na siebie część ryzyka jądrowego, zyskując w zamian prawo do udziału w składce.
Zdaniem brokera
Zmianę podejścia TUZ widzą także brokerzy ubezpieczeniowi
Z punktu widzenia brokera istotną przewagą TUZ pozostaje sprawny proces decyzyjny. Mniejsza skala organizacji może oznaczać krótszą ścieżkę decyzyjną, większą dostępność underwriterów i większą elastyczność w negocjowaniu warunków. Przy skomplikowanych programach ubezpieczeniowych jest to ważny element, ponieważ klient korporacyjny oczekuje dziś nie tylko konkurencyjnej ceny, ale przede wszystkim szybkości, jakości decyzji i gotowości do konstruktywnego dialogu o ryzyku.
Jednocześnie w segmencie dużych i złożonych ryzyk skala nadal ma znaczenie. Najwięksi ubezpieczyciele dysponują większymi możliwościami retencyjnymi, wieloletnim doświadczeniem w obsłudze dużych ryzyk oraz umiejętnością prowadzenia programów o międzynarodowym zasięgu. W przypadku ryzyk o bardzo wysokich sumach ubezpieczenia, złożonej strukturze lokalizacyjnej, ekspozycji transgranicznej czy rozbudowanych wymaganiach kontraktowych te kompetencje pozostają kluczowe.
Dlatego nie postrzegamy TUZ jako bezpośredniego odpowiednika największych ubezpieczycieli korporacyjnych. Zauważamy rosnącą przestrzeń, w której może być dla brokera wartościowym partnerem underwritingowym – szczególnie tam, gdzie liczy się elastyczność, szybkość decyzji i indywidualne podejście do konstrukcji programu. Ponadto widzimy dla TUZ naturalną i bardzo praktyczną rolę – nie jako konkurenta dla liderów rynku korporacyjnego, lecz jako partnera uzupełniającego ich pojemność. W programach koasekuracyjnych, gdzie wiodący ubezpieczyciel określa warunki i prowadzi proces likwidacji szkód, TUZ może przejmować część ryzyka, odciążając limity dużych zakładów i zwiększając łączną pojemność dostępną dla klienta.


Prezes rozmyśla o biznesie życiowym w przyszłości
O ile jeszcze cztery lata temu TUZ praktycznie nie sprzedawał polis dla firm, o tyle obecnie taki portfel stanowi już jedną trzecią całej składki ubezpieczeniowej towarzystwa. Nadal jednak przy relatywnie małej skali TUZ, nowe duże kontrakty mają spory wpływ na wynik.
Menedżer liczy, że składka w tym obszarze urośnie w tym roku dwucyfrowo. W tym samym czasie buduje też silne ramię detaliczne, które nadal będzie odpowiadać za większość portfela, a jest przy tym bardziej powtarzalne z racji corocznych odnowień. Mocno rosną ubezpieczenia domów i mieszkań, a także OC. Liczy jednak, że udział tych ostatnich docelowo nie przekroczy jednej trzeciej portfela (obecnie to 26,8 proc.).
Wykres interaktywny Nie spodziewa się przełomu w ubezpieczeniach rolnych czy turystycznych, ale jak wskazuje, oba te produkty powinny być w ofercie, bo zwiększają dywersyfikację przychodową, a składka z ich tytułu już teraz nie jest pomijalna przy analizie wyników TUZ. Co z ubezpieczeniami życiowymi? Nasz rozmówca nie mówi nie, ale zwraca uwagę na konieczność uzyskania nowej licencji z KNF. Dodaje, że wyjściem byłoby przejęcie jakiegoś podmiotu na rynku. To jednak na razie tylko rozważania.
Konieczne będzie wypełnienie luki technologicznej
Większych zmian nie ma co się spodziewać w sieci dystrybucji. Tak jak do tej pory ma ona opierać się głównie na zewnętrznych agentach oraz brokerach. Obecnie TUZ współpracuje z 20 tys. osób fizycznych wykonujących czynności agencyjne (OFWCA).
– Mamy też na agendzie opcję wykorzystania sieci Solidu. Widzimy sporo synergii, ale za wcześnie by mówić o szczegółach – przyznaje prezes TUZ.
Nie widzi za to większego potencjału w sprzedaży w bankach (bancassurance). Co ze sprzedażą przez stronę internetową? Ma tam dostępne ubezpieczenia domu, turystyczne i OC, ale kanał nie ma dużego udziału w sprzedaży. Zwraca uwagę, że firma musi być ostrożna w tym kanale, ponieważ niedawno polisy kupiło tam wielu zagranicznych klientów na fikcyjne dane. Po miesiącu odsetek wypłat był czterokrotnie wyższy niż przy zdrowym portfelu po roku. To problem sektorowy, nad którego rozwiązaniem pracuje już część instytucji.
TUZ samodzielnie zarobi na inwestycję w technologię
Firma chce też spłacić dług technologiczny. To jeden z kluczowych projektów, nad którym toczą się teraz wewnętrzne dyskusje. Jak twierdzi Jarosław Matusiewicz, konieczne jest sprawdzenie wszystkich systemów i rozwiązań, z których korzysta firma i ocena, które z nich działają dobrze, które trzeba wymienić, a które wygasić, zastępując je nową technologią. Zmiany dotyczą zarówno obsługi, sprzedaży, jak i likwidacji szkód. Przebudowę systemów sfinansują przyszłe zyski TUZ, a nie zastrzyk kapitałowy od właściciela. Pierwsze efekty będzie widać w 2027 roku.
– Dług technologiczny jest widoczny w bardzo różnych miejscach organizacji. Na szczęście dostrzegamy go głównie my, a dla agentów nie jest na tyle problematyczny, by stał się powodem, aby nie sprzedawać naszych produktów – podkreśla menedżer.
Zdaniem agenta
Multiagenci oczekują od branży mądrej integracji technologicznej
Z perspektywy CUK kluczowe jest wspólne tworzenie rozwiązań, które upraszczają sprzedaż polis i odpowiadają na wyzwania, z którymi mierzy się dziś cała branża, jak choćby rosnąca liczba prób wyłudzenia danych. Widzimy tu przestrzeń do porozumienia w kierunku prostych mechanizmów weryfikacji klienta online, które uszczelniają proces obsługi.
Osobną kwestią, wymagającą bliższej integracji, są procesy backoffice, czyli zaplecza odpowiedzialnego m.in. za obsługę posprzedażową. Wciąż w wielu miejscach nie są połączone z systemami agentów z pomocą API, czyli mechanizmu pozwalającego różnym programom automatycznie wymieniać między sobą dane. Wypracowanie rozwiązań na tym polu spowoduje mniej ręcznej pracy po stronie agenta. To z kolei zwiększy komfort obsługi klienta.
Jednocześnie firma będzie potrzebowała wzmocnienia kapitałowego. Da to jej większe możliwości w zakresie rozwijania biznesu bez konieczności mocnej reasekuracji w zewnętrznych podmiotach. W tym celu zamierza przejść na tzw. wewnętrzny model szacowania ryzyka, z którego korzysta w Polsce np. InterRisk, a nad którym pracuje też PZU. Zmiana miałaby objąć cały portfel i dać towarzystwu opcję zwiększania wskaźników kapitałowych. Zmiany wejdą w życie najwcześniej w 2028 roku i konieczna będzie do tego zgoda KNF.
Siłą TUZ pozostaną relacje i zwinność decyzyjna
Czy wszystkie te plany oznaczają stworzenie TUZ na nowo? Nie, bo jak przyznaje menedżer, część rzeczy pozostanie po staremu. Latami jedną z mocnych stron towarzystwa były relacje z agentami. To jedna z rzeczy, która zaskoczyła nowego prezesa po objęciu sterów w TUZ. Rozpoznawalność marki w tej grupie była dużo wyższa niż jej udział rynkowy w składce. Przedstawiciele ogólnopolskiej multiagencji CUK podkreślają np., że TUZ jest dla nich kluczowym partnerem.
Warta zachowania okazała się także zwinność decyzyjna. Nie ma tu potrzeby raportowania na potrzeby zagranicznej centrali. W dużych firmach wymusza to zatrudnianie ludzi, którzy zamiast relacji z klientami skupiają się na tworzeniu prezentacji na potrzeby centrum decyzyjnego. W TUZ wygląda to zupełnie inaczej. Nasz rozmówca przekonuje, że ma wyjątkowo szybką ścieżkę podejmowania decyzji. Co więcej, właściciel ograniczył swoje zaangażowanie w ten biznes do kwestii strategicznych dla organizacji.

Główne wnioski
- Od ucieczki przed spadkiem po marsz po miliard: TUZ, czyli Towarzystwo Ubezpieczeń Zakonnych, założone w 2003 r. i przejęte przez właściciela Solid Security, po latach odbudowy i demutualizacji w 2025 r. osiągnęło rekordowe 505 mln zł składki. W tym roku prezes Jarosław Matusiewicz celuje w 600 mln zł przypisu i zapowiada, że w 2030 r. urośnie ona do 1 mld zł.
- Zamiast dyktatury OC zdywersyfikowany portfel polis: Ubezpieczyciel stawia na rentowność i dywersyfikację – stąd wejście w reasekurację czynną i ubezpieczenia turystyczne, a także mocniejsza walka o segment korporacyjny. Dostrzegają to brokerzy na rynku, chwaląc TUZ za szybkość podejmowania decyzji. Matusiewicz liczy, że ubezpieczenia dla firm będą rosły nadal w dwucyfrowym tempie. Rozważa też, czy TUZ nie powinien mieć biznesu życiowego.
- Firma zwiększy poziom kapitałów i spłaci dług technologiczny: Modernizację systemów IT ubezpieczyciel sfinansuje z własnych zysków. Pierwsze efekty będzie widać już w 2027 roku. Równolegle TUZ szykuje przejście na wewnętrzny model szacowania ryzyka, co od 2028 r. ma wzmocnić jego kapitały. Fundamentem biznesu pozostaną bliskie relacje z agentami i unikatowa na rynku zwinność – brak zagranicznej centrali i zbędnej biurokracji gwarantuje błyskawiczne decyzje.
