

 Zaloguj się




 Dzieje się!
Polski fundusz chce grać w europejskiej lidze. Montis VC zebrał ponad 200 mln zł
Polskie fundusze venture capital przez lata grały na lokalnych zasadach: z lokalnymi pieniędzmi i ograniczeniami. Montis VC, który zebrał ponad 200 mln zł, twierdzi, że ta epoka się kończy.


Z tego artykułu dowiesz się…
- Czym różni się nowa era polskich funduszy VC od dotychczasowego modelu.
- Jakie oczekiwania wobec inwestorów ma nowa generacja globalnie myślących założycieli.
- W jakich obszarach technologicznych oraz na jakim etapie rozwoju Montis VC poszukuje przyszłych liderów rynkowych.
Audio generowane przez AI. Może zawierać błędy.
Jeszcze dekadę temu polski startup, który marzył o globalnej skali, miał do wyboru dwie drogi. Mógł szukać pieniędzy na Zachodzie – np. w Londynie czy Dolinie Krzemowej – i często przy okazji przenosić tam spółkę. Albo zostać w kraju i zadowolić się skromniejszym wsparciem kapitałowym funduszy działających nad Wisłą. Polski rynek venture capital dopiero się wówczas rozkręcał, a jego motorem były głównie publiczne pieniądze: programy rządowe i unijne środki strukturalne. Odegrały one istotną rolę w tworzeniu ekosystemu, ale miały również swoją cenę w postaci wolniejszych procesów inwestycyjnych czy ograniczeń wynikających z zasad poszczególnych programów.
Pierwsze programy PFR Ventures (zwłaszcza PFR Otwarte Innowacje) przetarły szlaki w budowaniu dojrzałego rynku VC w Polsce. Ponieważ były finansowane ze środków strukturalnych UE, koncentrowały się na spółkach działających w kraju. Miało to sens, bo celem było stworzenie lokalnego ekosystemu.
– Ten cel został osiągnięty: mamy dziś dojrzały rynek, doświadczone zespoły i founderów, którzy od pierwszego dnia myślą globalnie. Kolejny etap wymaga innych narzędzi. Najlepsze spółki z regionu bardzo szybko wychodzą na rynki międzynarodowe i konkurują o kapitał z funduszami z USA oraz Europy Zachodniej. Dzięki kapitałowi z bilansu Polskiego Funduszu Rozwoju (PFR) oraz z Europejskiego Funduszu Inwestycyjnego (EIF) możemy towarzyszyć im w tej drodze na takich samych warunkach jak fundusze międzynarodowe. To naturalny kolejny krok, który PFR i EIF umożliwiły polskim zespołom – mówi Łukasz Dziekoński, partner w Montis VC.
Montis VC, nowy fundusz uruchomiony w marcu 2026 roku, ogłosił pierwsze zamknięcie na poziomie 50 mln euro, czyli ponad 210 mln zł. Oprócz PFR i EIF środki te pochodzą od ponad 20 inwestorów prywatnych. Fundusz może inwestować w spółki z całej Europy.
Za funduszem stoi zespół, który nie zaczyna od zera. Wcześniej rozwijał fundusz o kapitalizacji 35 mln euro, z dziewięcioma spółkami w portfelu, wśród nich Fresh Inset, Port i Autofixer. Teraz skala rośnie: w pięcioletnim okresie inwestycyjnym Montis VC chce zbudować portfel 25-30 spółek.
Luksemburskie wrota
Fundusz zarejestrowano w Luksemburgu, gdzie działa znaczna część europejskich funduszy. Zespół zarządzający pracuje natomiast w Warszawie i stąd prowadzi inwestycje.
– Luksemburg to przede wszystkim odpowiedź na oczekiwania naszych inwestorów. To jurysdykcja, w której standardy rynku funduszy kształtowały się przez dekady, a struktury są przejrzyste i neutralne podatkowo. Dla instytucji takich jak EIF to naturalne i dobrze znane środowisko. Dzięki temu możemy budować bazę inwestorów w całej Europie, a jednocześnie pozostać blisko spółek, w które inwestujemy – tłumaczy Łukasz Dziekoński.
Konkurencja nie śpi i coraz intensywniej rozgląda się za okazjami inwestycyjnymi w Polsce. Sukcesy ElevenLabs czy ICEYE, a ostatnio także Viktor.com, pokazują, że Polska i cały region skupiają wielu utalentowanych inżynierów. Polscy założyciele budują dziś firmy znane daleko poza regionem, często mające biura w Londynie czy San Francisco.
Wcześniej mentalnym sufitem dla polskich founderów były firmy takie jak DocPlanner czy Booksy. Nowa generacja startupów, np. ElevenLabs, pokazuje zupełnie inną skalę. Nie mówimy już o unicornach, tylko decacornach.
– Wcześniej mentalnym sufitem dla polskich founderów były firmy takie jak DocPlanner czy Booksy. Nowa generacja startupów, np. ElevenLabs, pokazuje zupełnie inną skalę. Nie mówimy już o unicornach, tylko decacornach. Founderzy myślą więc o budowie globalnych firm, skoro widzą przykłady firm, które bardzo szybko osiągają tak dużą skalę – zauważa Michał Baś, dyrektor inwestycyjny w Montis VC.
Pojawiło się też nowe pokolenie przedsiębiorców, którzy pracowali w międzynarodowych firmach, znają globalne standardy i wiedzą, czego oczekują od inwestora.
– Obecnie mamy do czynienia z rynkiem foundera, na którym fundusze rywalizują o wąską grupę najbardziej obiecujących projektów. Międzynarodowe podmioty coraz częściej pojawiają się w Warszawie. A to zmusza nas do ciągłego podnoszenia poprzeczki i znacznie szybszego podejmowania jakościowych decyzji. W takich realiach wygrywamy nie tylko elastycznością operacyjną, ale przede wszystkim autentyczną, osobistą relacją z założycielami biznesu – dodaje Michał Baś.
Człowiek, a nie instytucja
Ta zmiana dotyczy nie tylko pieniędzy, lecz także stylu działania. Marka funduszu, która kiedyś sama otwierała drzwi, dziś traci na znaczeniu. Młodzi założyciele pytają raczej, co inwestor może dla nich zrobić: czy pomoże zdobyć klientów, skontaktuje ich z odpowiednimi osobami, podpowie, jak sfinansować rozwój bez oddawania kolejnych udziałów w firmie. Montis VC pomaga na przykład w zdobyciu finansowania venture debt, czyli długu, który pozwala szybciej się rozwijać bez nadmiernego rozwodnienia udziałów.
– Młodsze pokolenie założycieli ma znacznie mniejsze przywiązanie do uznanych marek funduszy sprzed kilkunastu lat. Bardziej liczy się wartość, jaką jesteśmy w stanie zaoferować od pierwszego dnia, oraz wzajemne zaufanie. Założyciele przy wyborze partnera biznesowego często kierują się intuicją. Chcą mieć też pewność, że po drugiej stronie jest człowiek, a nie tylko chłodna instytucja finansowa – podkreśla Michał Baś.
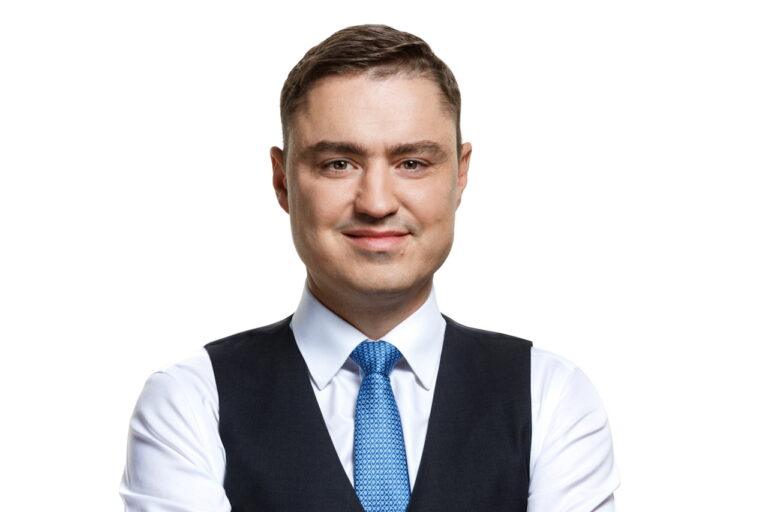
W zespole nie brakuje takich inwestorów. Funduszem kieruje Łukasz Dziekoński, a partnerami są Wojciech Szwankowski i Michał Gawęda. Dołączają do nich venture partnerzy. Wśród nich – Tomasz Misiak oraz były premier Estonii Taavi Rõivas, kraju, który zbudował swój wizerunek na cyfrowym państwie.
Wejść wcześnie, zanim zrobi się drogo
Na co postawi Montis VC? Hasłem przewodnim jest odporność gospodarcza, czyli sztuczna inteligencja, transformacja energetyczna, przemysłowa i bezpieczeństwo łańcuchów dostaw. Montis VC szuka spółek, które od początku budowane są wokół AI i działają tam, gdzie spotykają się przemysł, energetyka i surowce.
Dobrym przykładem jest fiński startup Ambio. W rundzie seed pozyskał on 5,1 mln euro, o czym pisaliśmy ostatnio na łamach XYZ.
Fundusz ma jednak jeden prosty cel: zarobić dla inwestorów. A w venture capital zarabia się tam, gdzie wchodzi się wcześnie.
Nie chodzi o to, by wchodzić do akcjonariatu w momencie, gdy firma osiąga wycenę 1 mld euro. Chcemy identyfikować wizjonerskich twórców wcześniej niż pozostałe fundusze i aktywnie budować z nimi kolejną wielką historię sukcesu.
– Aby „dowieźć” wysoki zwrot dla naszych inwestorów, musimy dołączać do spółek na bardzo wczesnym etapie rozwoju. Czyli wtedy, gdy ich wyceny są jeszcze umiarkowane. Nie chodzi o to, by wchodzić do akcjonariatu w momencie, gdy firma osiąga wycenę 1 mld euro. Chcemy identyfikować wizjonerskich twórców wcześniej niż pozostałe fundusze i aktywnie budować z nimi kolejną wielką historię sukcesu – deklaruje Łukasz Dziekoński.
– Chcemy być przynajmniej w jednej, a najlepiej w kilku spółkach, które będą przełomowe dla europejskiego sektora technologicznego. Wierzymy, że w obszarach, w których inwestujemy, w ciągu najbliższych 5 do 10 lat będą powstawały firmy na skalę ElevenLabs. Chcemy być częścią tych historii od samego początku – dodaje Michał Baś.

Główne wnioski
- Polski rynek venture capital wchodzi w nową fazę rozwoju, w której fundusze takie jak Montis VC budują europejską skalę inwestycji. Dzięki kapitałowi z PFR i EIF oraz środkom od inwestorów prywatnych polskie zespoły mogą na równych prawach konkurować o najciekawsze spółki technologiczne z całej Europy.
- Sukcesy firm nowej generacji i powszechna obecność zagranicznego kapitału w regionie ukształtowały rynek foundera, na którym fundusze walczą o najbardziej obiecujące projekty. Dla ambitnych założycieli myślących od razu o skali globalnej tradycyjna marka funduszu traci na znaczeniu – kluczowe staje się relacyjne partnerstwo, elastyczność oraz wsparcie w skalowaniu biznesu poprzez np. venture debt.
- Strategia funduszu opiera się na dołączaniu do spółek na bardzo wczesnym etapie rozwoju, zanim ich wyceny gwałtownie wzrosną. Koncentracja na obszarach odporności gospodarczej – takich jak sztuczna inteligencja, transformacja energetyczna, przemysł i bezpieczeństwo łańcuchów dostaw – ma zapewnić inwestorom wysokie zwroty oraz udział w budowie kolejnych europejskich gigantów technologicznych.
Artykuł powstał na zlecenie Montis VC.
