Zaloguj się





 Dzieje się!


 Udostępnij przez e-mail
Wchodzą w życie przepisy o podatku od nadzwyczajnych zysków firm paliwowych
W niedzielę 1 listopada wchodzą w życie przepisy ustawy o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych. Ministerstwo Finansów szacuje, że wpływy budżetowe z podatku wyniosą ok. 5,2 mld zł.
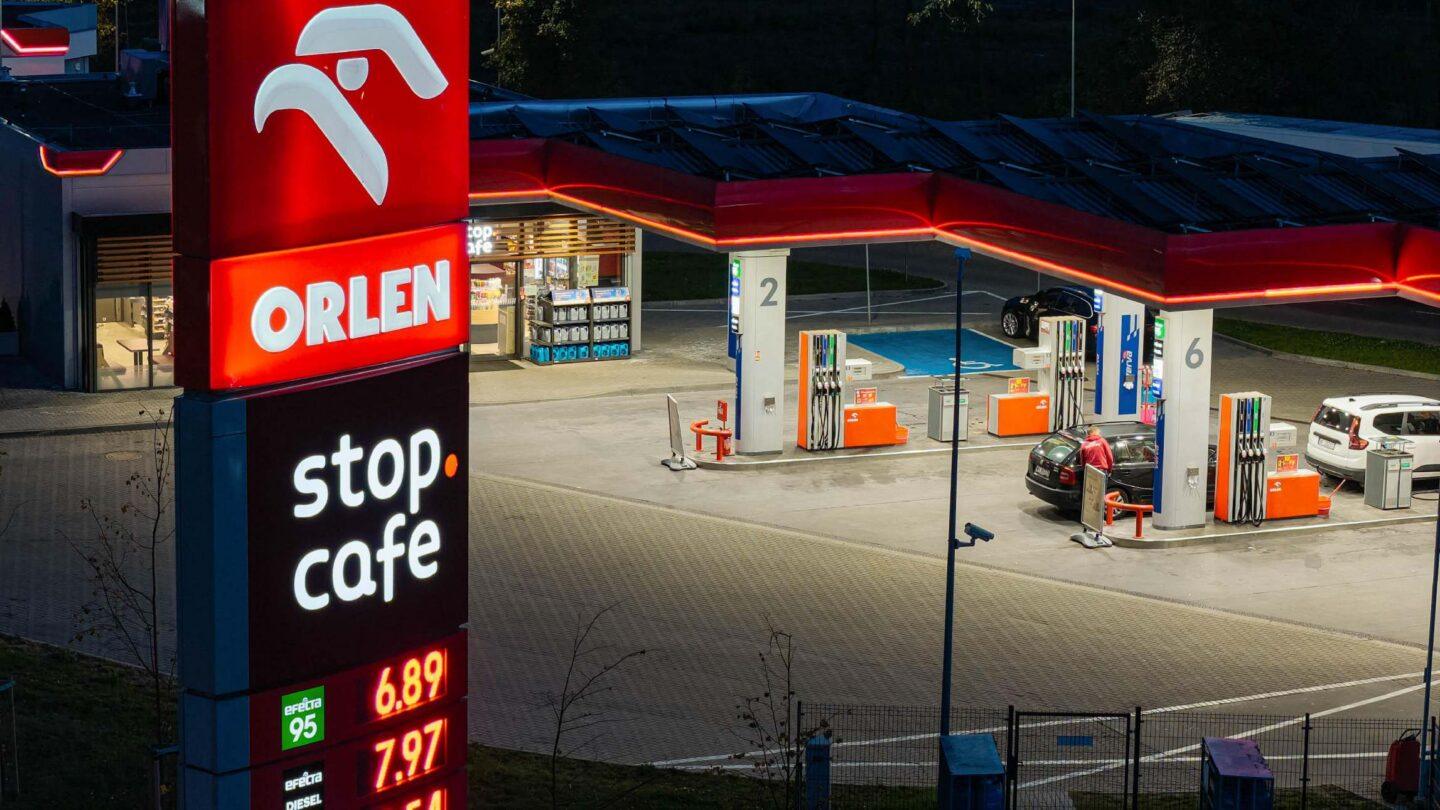
Na początku października prezydent Karol Nawrocki podpisał ustawę, która wprowadza podatek od nadzwyczajnych zysków firm paliwowych, i skierował ją w trybie tzw. kontroli następczej do Trybunału Konstytucyjnego. Podobną ustawę prezydent skierował w lipcu do Trybunału Konstytucyjnego, wówczas w trybie tzw. kontroli prewencyjnej.
Podatek ma sfinansować trzecią odsłonę Ceny Paliw Niżej
Podpisana przez prezydenta ustawa przewiduje 60-proc. podatek od nadwyżkowych zysków osiągniętych ze sprzedaży paliw ciekłych. Danina obejmie nadzwyczajne zyski uzyskane w okresie od 1 marca 2026 r. do 31 marca 2027 r. przez przedsiębiorców zajmujących się wytwarzaniem paliw ciekłych oraz obrotem paliwami ciekłymi na podstawie koncesji na obrót paliwami z zagranicą.
Podstawę opodatkowania stanowić będzie nadwyżka przychodów ponad poziom wynikający z historycznej marży osiąganej w 2025 r., powiększonej o 20 proc. Ustawa przewiduje minimalną marżę referencyjną na poziomie 2 proc. oraz ograniczenie podatku do 50 proc. dochodu lub zysku netto dla podmiotów niewytwarzających paliw.
Jak argumentował rząd, regulacja jest odpowiedzią na gwałtowny wzrost marż i zysków części firm paliwowych po eskalacji konfliktu na Bliskim Wschodzie i zakłóceniach dostaw ropy naftowej.
Ustawa otworzyła też drogę do czasowego obniżenia akcyzy i VAT na paliwa płynne w ramach trzeciej odsłony programu Ceny Paliwa Niżej. Przepis, który to umożliwił, wszedł w życie dzień po opublikowaniu ustawy, w związku z czym program CPN obowiązuje ponownie od 3 października.
Pierwotnie podatek od nadzwyczajnych zysków koncernów paliwowych miał być naliczany za okres od marca 2026 r. do grudnia 2026 r. W ocenie skutków regulacji ustawy przychody z daniny szacowano na 4 mld zł. W trakcie prac nad ustawą okres obowiązywania daniny wydłużono do końca marca 2027 r. Zgodnie z informacją przekazaną PAP przez Ministerstwo Finansów wpływy za I kwartał 2027 r. sięgną ok. 1,2 mld zł.
Wpływy z nowej daniny mają posłużyć do sfinansowania programu CPN. Całkowity koszt pierwszych dwóch edycji programu, jak informowało wcześniej Ministerstwo Finansów, wyniósł ok. 5,2 mld zł.
Pierwsza edycja programu CPN obowiązywała od 31 marca do 1 lipca i wówczas koszty wyniosły 4,7 mld zł. Następnie program przywrócono na okres od 17 do 31 sierpnia, by ograniczyć ceny paliw w ostatnie dni wakacji. Wówczas koszt sięgnął 495 mln zł.
Minister finansów i gospodarki Andrzej Domański szacował, że miesięczny koszt obowiązywania CPN to ok. 1,6 mld zł. Tym samym w najnowszym okresie, od października do grudnia 2026 r., koszt programu może sięgnąć 4,8 mld zł.
Źródło: PAP